
לפני שנה בדיוק, משפחת כהן עמדה בפני החלטה גורלית – בחירת משכנתא לדירת חלומותיהם. עם שלוש הצעות שונות מבנקים שונים, הם הרגישו אבודים בים המספרים והתנאים. לאחר ייעוץ מקצועי והשוואה מעמיקה בין הבנקים, הם הצליחו לשפר משמעותית את תנאי המשכנתא שלהם. זהו כוחה של השוואת משכנתאות נכונה. הבחירה בהצעה המתאימה ביותר יכולה להשפיע על עתידנו הכלכלי ולהפוך מחויבות של עשרות שנים להזדמנות אסטרטגית. לפי רשות התחרות בישראל, השוואת ריביות בודדת בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, וארבע השוואות מורידות ב-16-20 נקודות בסיס – הפרש שמצטבר לסכום ניכר לאורך חיי ההלוואה.
|
📈
7–8
נקודות בסיס – ירידת ריבית ממוצעת בעקבות השוואה בודדת בין בנקים מקור
|
🏦
4.25%
ריבית בנק ישראל לאחר ההפחתה הראשונה בכמעט שנתיים – נובמבר 2025 מקור
|
⏱
30
תקופת ההחזר המקסימלית בשנים למשכנתא בישראל מקור
|
פרמטרים עיקריים להשוואת משכנתאות
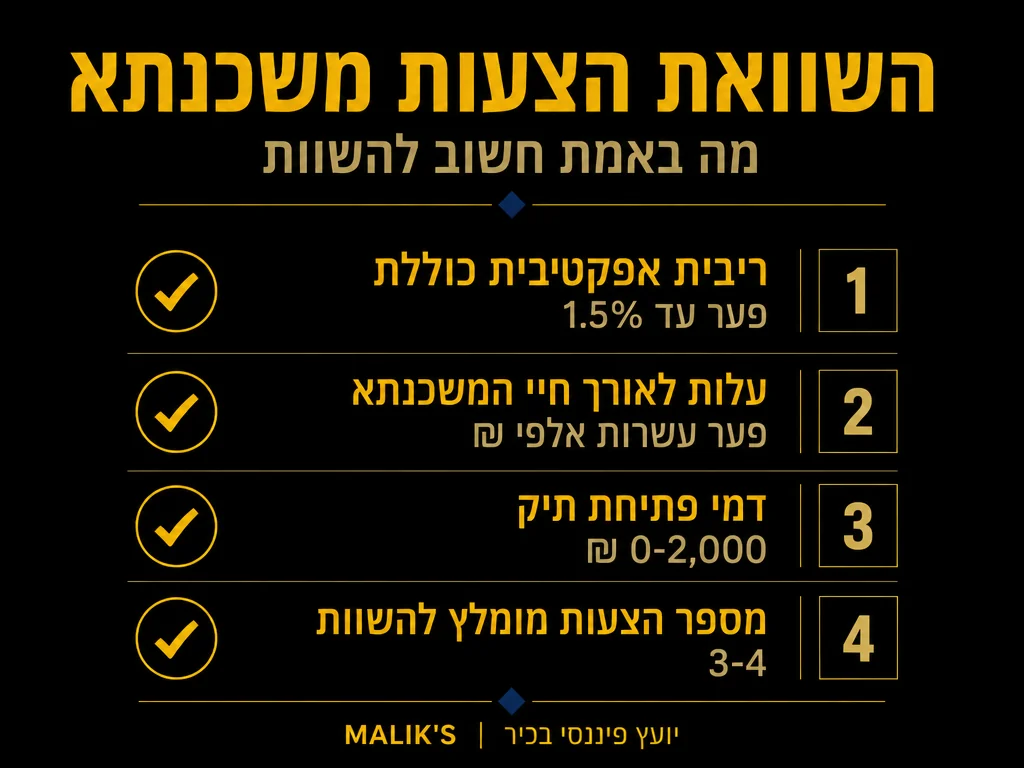
בהשוואת הצעות משכנתא, חשוב להתייחס למספר פרמטרים מרכזיים שיכולים לעשות את ההבדל בין עסקה מוצלחת לבין התחייבות כלכלית כבדה. כל מרכיב משפיע על העלות הכוללת של ההלוואה ועל ההתנהלות הכלכלית היומיומית שלכם:
- ריבית משוקללת כוללת – המספר הסופי המשקף את כלל הריביות של המסלולים השונים.
- תמהיל מסלולים – שילוב של מסלולי ריבית משתנים ובלתי משתנים לקבלת איזון כלכלי.
- גמישות בתנאי ההחזר – האם ניתן להקפיא תשלומים, לפרוע מוקדם, או לשנות מועדי תשלום.
- עלויות נלוות – לעיתים מצטברות לסכומים של אלפי שקלים ומשפיעות על העלות האמיתית של ההלוואה.
- תקופת ההחזר – ככל שהיא ארוכה יותר, כך תשלמו יותר ריבית, אך תיהנו מהחזרים חודשיים נמוכים יותר.
ריבית משוקללת והשפעתה
הריבית המשוקללת היא אחד המדדים החשובים ביותר לצורך השוואה בין הצעות משכנתא שונות. זוהי ריבית ממוצעת שמחושבת על סמך חלקם היחסי של המסלולים השונים בסכום הכולל של ההלוואה. לדוגמה, אם חצי מהמשכנתא במסלול ריבית קבועה וחצי בריבית משתנה – הריבית המשוקללת תחושב בהתאם. הבדל של 0.2% בלבד בריבית יכול להצטבר לעשרות אלפי שקלים לאורך חיי המשכנתא. לכן, בבחירת הצעה יש להסתכל על המספר ולהבין את המשמעות הכספית שלו לעתיד הכלכלי שלכם.
כמו כן, כדאי להתחשב באופק הריבית במשק. בנק ישראל הוריד את הריבית ב-נובמבר 2025 ל-4.25% – הפחתה ראשונה בכמעט שנתיים – לאחר מחזור הידוק שבו הועלתה הריבית 465 נקודות בסיס בין מרץ 2022 למאי 2023. בתקופות של ירידת ריבית, מסלולים משתנים עשויים להיות אטרקטיביים יותר. לעומת זאת, בעתות אי יציבות ואינפלציה, ריבית קבועה עלולה להיות בטוחה ומשתלמת יותר.
|
✅
כדאי לעשות
|
❌
להימנע מ–
|
תמהיל מסלולים אופטימלי
תמהיל המשכנתא, כלומר הרכב המסלולים השונים, הוא אחד הכלים החזקים ביותר שיש לצרכן בניהול נכון של ההלוואה שלו. כל מסלול נושא אופי שונה של סיכון אל מול פוטנציאל לרווח. בדרך כלל, תמהיל אופטימלי כולל לפחות שני מסלולים שונים, כך שנוצרת גמישות והתאמה לצרכים ולמצבים משתנים. ראוי לדעת: לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, בעוד שמסלול הפריים יכול להגיע עד שני שלישים מהמשכנתא.
- פריים – מסלול גמיש שלרוב אינו כרוך בעמלת פירעון מוקדם, מתאים למי שמחפש יציבות עם אפשרות להחזיר מוקדם.
- קבועה צמודה – מבטיחה ריבית קבועה לאורך כל התקופה, אך צמודה למדד המחירים לצרכן, מה שעלול להעלות את ההחזר החודשי בעקבות עליית מדד.
- קבועה לא צמודה – מסלול יציב ללא השפעה של מדדים, אך לרוב בריבית גבוהה יותר.
- משתנה כל 5 שנים – מסלול שניתן לעדכון תנאים כל מספר שנים, מה שמאפשר גמישות חלקית עם פוטנציאל לרווח.
השילוב הנכון תלוי במצב ההכנסות המשפחתי, בתכנון העתידי וביכולת להתמודד עם תשלומים משתנים.
גמישות בתנאי ההחזר
תנאי גמישות במשכנתא הם קריטיים לתכנון פיננסי בריא. המציאות משתנה – לידות, שינויים בשוק העבודה, צורך בהפחתת הוצאות זמנית ועוד, ולכן כדאי לבחור משכנתא עם תנאים שניתן להתאים. ידוע פחות, אך לווים מקבלים הנחה אוטומטית של 20% על עמלת פירעון מוקדם לאחר 3 שנים מהנטילה, וההנחה עולה ל-30% לאחר 5 שנים:
- אפשרות לפירעון מוקדם – מאפשרת לקצר את תקופת ההחזר אם נכנסתם להון בלתי צפוי, כמו ירושה או בונוס בעבודה.
- גרייס על הקרן – אפשרות להתחיל לשלם רק ריבית לתקופה מסוימת, ולדחות את התשלום על הקרן. פתרון נפוץ כאשר ההכנסות צפויות לעלות בעתיד.
- שינוי מועד תשלום – רבים אינם יודעים שניתן לקבוע מועד תשלום שהכי נוח לתזרים המזומנים שלכם.
- שינוי סכום ההחזר החודשי – בחלק מהבנקים ניתן לבצע שינויים כאלה כמעט ללא עלות.
לפני החתימה על המשכנתא, חשוב להבין מהם התנאים לשינויים אלו, אילו מגבלות קיימות, והאם הן כרוכות בעמלות נוספות. תקופת המשכנתא המקסימלית בישראל היא 30 שנים, כפוף לכך שההלוואה תיפרע לפני שהלווה מגיע לגיל 75-85 בהתאם למדיניות הבנק.
עלויות נלוות והשפעתן
על אף שהריבית היא פרמטר מרכזי, פעמים רבות ההבדל האמיתי בין הצעות נמצא דווקא בהוצאות הנלוות להלוואה. אלו הן עלויות חד פעמיות או מתמשכות שיכולות להגיע לאלפי שקלים:
- עמלת פתיחת תיק – בד”כ בין מאות לאלפי שקלים, לפי המדיניות של הבנק.
- דמי שמאות – שמאות נכס לצורך משכנתא עולה בדרך כלל בין 2,500 ל-5,000 ש״ח, והבנק מחייב אותה כחלק מתהליך אישור ההלוואה.
- ביטוחים נדרשים – הבנקים בישראל מחייבים רכישת פוליסת ביטוח חיים בגובה ההלוואה ופוליסת ביטוח מבנה, כאשר הבנק רשום כמוטב הראשון. ניתן לרכוש ביטוחים אלו מחוץ לבנק.
- עמלות שוטפות – עמלות ניהול, פיגורים, שינוי תנאים ועוד.
לעיתים בנק שמציע ריבית נמוכה יגבה עמלות גבוהות יותר, מה שיקזז את ההבדל. לכן חשוב לבחון את כלל העלויות לצד הריבית. שימו לב כי בנק ישראל אוסר לאשר משכנתא אם ההחזר החודשי עולה על 50% מהכנסת הלווה, ורוב הבנקים משתמשים ב-33% כתקרה מעשית לצורך חיתום.
|
⚡
פריים
מסלול גמיש ללא עמלת פירעון מוקדם, עוקב אחר ריבית בנק ישראל. עד שני שלישים מההלוואה.
|
🔒
קבועה צמודה
ריבית קבועה לאורך כל התקופה אך הקרן צמודה למדד המחירים לצרכן.
|
🎯
קבועה לא צמודה
היציבות המקסימלית – ללא הצמדה למדד, אך הריבית הגבוהה ביותר. חובה לפחות שליש מההלוואה.
|
🔄
משתנה כל 5 שנים
תנאים נבחנים מחדש כל 5 שנים – פוטנציאל לרווח עם גמישות חלקית.
|
שאלות נפוצות בהשוואת משכנתאות
מהו המדד החשוב ביותר בהשוואת הצעות?
הריבית המשוקללת היא המדד המשמעותי ביותר לצורך ההשוואה, אך אין להתעלם מהתנאים האחרים כמו גמישות, מסלולים, עמלות ואורך חיי ההלוואה. שילוב כל המרכיבים הוא שיגדיר את כדאיות העסקה.
האם כדאי לקחת משכנתא מהבנק בו מתנהל החשבון שלי?
לא בהכרח. אמנם לעיתים ייתכנו הקלות ותנאים טובים יותר לבעלי חשבון קיים, אך ההצעה לא תמיד אטרקטיבית ביותר. תמיד מומלץ להשוות בין מספר בנקים, ולעיתים גם להתייעץ עם יועץ משכנתאות פרטי. אישור עקרוני למשכנתא תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד – עובדה חשובה לקחת בחשבון בעת קבלת מספר הצעות מקביל.
מה משמעות המסלול הצמוד למדד?
במסלול זה הקרן של ההלוואה מוצמדת למדד המחירים לצרכן – כלומר, אם המדד עולה, הקרן מתייקרת ולכן גם התשלום החודשי עולה. כך ניתן להבטיח שמירה על ערך ההלוואה לבנק, אך הלווה עלול לשלם יותר לאורך זמן.
“הייעוץ המקצועי שקיבלנו בהשוואת הצעות המשכנתא חסך לנו מאות אלפי שקלים. ההבנה המעמיקה של היועץ בתנאי השוק ובצרכים שלנו הייתה קריטית להצלחה.” – משפחת לוי, תל אביב
הערה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, משפטי או מקצועי. כל מקרה צריך להיבחן לגופו בהתאם לנסיבות הספציפיות. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות פיננסיות משמעותיות.












