
דני, מהנדס תוכנה בן 35, מעולם לא חשב שיזדקק לביטוח אובדן כושר עבודה. אך כאשר תאונת דרכים אילצה אותו להיעדר מהעבודה למשך שנה שלמה, הפוליסה שרכש שנתיים קודם לכן הצילה את מצבו הכלכלי. “הביטוח איפשר לי להתמקד בהחלמה בלי לדאוג לתשלום המשכנתא והוצאות המחיה,” הוא משתף. הסיפור של דני מראה עד כמה המציאות יכולה להשתנות במחי רגע – ומדוע חשוב לדאוג לביטחון כלכלי מבעוד מועד.
מהו ביטוח אובדן כושר עבודה?
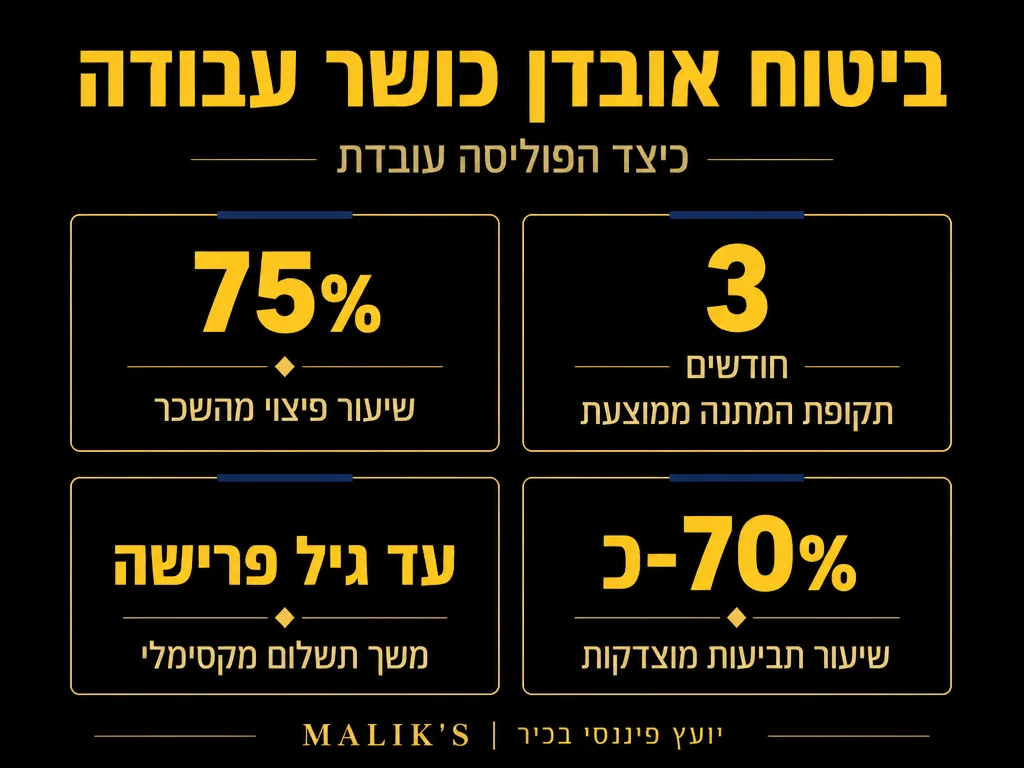
ביטוח אובדן כושר עבודה הוא מוצר ביטוחי שמטרתו העיקרית להבטיח למבוטח הכנסה חודשית קבועה במקרה שבו לא יוכל להמשיך ולעבוד כתוצאה מאירוע בריאותי. אירועים אלו כוללים חבלה פיזית, מחלה קשה, פציעה חמורה או נכות שנגרמה מתאונה או גורמים רפואיים כרוניים. מטרת הביטוח היא לתת רשת ביטחון כלכלית שתאפשר שיקום וחזרה לשגרה לאדם שאינו מסוגל עוד לעסוק במקצוע שלו או בעיסוק אחר.
הביטוח מעניק פיצוי חודשי של עד 75% מהשכר הקבוע מראש, כדי לאפשר רמת חיים סבירה. גם ביטוח נכות של הביטוח הלאומי מגדיר נכות מלאה כזכאות ל-75% מהשכר שלפני הפגיעה – אך כיסוי זה מוגבל ומחייב עמידה בתנאי הזכאות. את הפיצוי הפרטי ניתן לקבל עד גיל הפרישה או עד חזרה לעבודה – בהתאם לסוג ועומק הפגיעה. זהו אחד הכיסויים הביטוחיים החשובים ביותר לכל אדם שמסתמך על הכנסתו לפרנסת המשפחה ולעמידה בהתחייבויותיו הכלכליות.
מדוע חשוב לרכוש ביטוח אובדן כושר עבודה?
בין אם מדובר בתאונה בלתי צפויה, מחלה מתפתחת או מצב רפואי כרוני, החשש לאובדן הכנסה ממשי. כיום, רבים מהעובדים נושאים התחייבויות פיננסיות כמו משכנתא, הלוואות אישיות, תשלום עבור טיפולים רפואיים, חינוך לילדים וכד’. לפי נתוני מרכז טאוב, יותר מ-5 מיליון ישראלים מחזיקים בביטוח סיעודי פרטי, עם כיסוי של 51% בקבוצת הגיל 65-75 – נתון שמשקף מודעות גוברת לחשיבות כיסוי ביטוחי לאורך החיים.
אובדן כושר עבודה בלי כיסוי ראוי עלול לגרום למשבר כלכלי מיידי, כשאין מקורות אחרים להשלמת ההכנסה. ביטוח נכות סוציאלי בישראל ממומן על ידי המעסיק בלבד בשיעור 2.5% מהשכר – ללא הפרשה מהעובד – ומכסה נכות מלאה (75%-100%) בשיעור של 75% מהכנסה. עם זאת, מדובר ברשת מינימלית שלעתים אינה מספיקה לכסות את מלוא ההוצאות. רכישת ביטוח פרטי שכזה מעניקה שקט נפשי, ומבטיחה שבמקרה הצורך – לא תצטרכו לבחור בין החלמה לבין פרנסה.
סוגי הכיסוי הביטוחי
בעת רכישת ביטוח אובדן כושר עבודה, קיימים מספר מסלולי כיסוי אפשריים, וכל אחד מהם שונה בהיקפו ובאופן מימוש הזכאות לפיצוי:
- כיסוי לעיסוק ספציפי: מבטיח פיצוי במידה והמבוטח אינו יכול להמשיך במקצוע המדויק שלו (למשל, מנתח שלא יכול לנתח יותר).
- כיסוי לעיסוק סביר: מאפשר למבטח להציע למבוטח לעבור לעבודה אחרת שמתאימה להשכלתו, ניסיונו ויכולותיו, ובמקרה כזה הפיצוי יופסק.
- כיסוי לאובדן כושר עבודה מוחלט: רלוונטי למצבים חמורים בהם המבוטח אינו מסוגל לעבוד בשום תחום שהוא – גם לא בעבודה פשוטה או חלקית.
כדאי לבחור את סוג הכיסוי בהתאמה לאופי העיסוק, הנטייה הבריאותית, ורמת הסיכון האופיינית לסביבת העבודה של המבוטח.
|
✔
מומלץ לעשות
• לרכוש פוליסה בגיל צעיר כדי לקבע פרמיה נמוכה
• להעדיף כיסוי “עיסוק ספציפי” עבור מקצועות מיוחדים • להשוות בין מספר חברות ביטוח לפני החתימה • לבדוק מיצוי זכויות מול הביטוח הלאומי במקביל מקור • לעדכן את הפוליסה לאחר שינוי בשכר או באורח החיים |
✖
מומלץ להימנע
• להסתמך רק על קצבת הנכות של הביטוח הלאומי
• לבחור בכיסוי “עיסוק סביר” לבעלי מקצועות ייחודיים • לדחות רכישה לאחר גיל 50 – הפרמיה גבוהה משמעותית • להעלים מידע רפואי מהמבטח – יוביל לדחיית תביעה • לבחור תקופת המתנה קצרה ללא בחינת יכולת כלכלית גישור |
כיצד נקבעת עלות הביטוח?
העלות החודשית של ביטוח אובדן כושר עבודה – הנקראת פרמיה – משתנה בין אדם לאדם בהתאם למגוון קריטריונים, ביניהם:
- גיל המבוטח: ככל שהגיל גבוה יותר, הפרמיה יקרה יותר.
- מצב בריאותי: אנשים עם היסטוריה רפואית מורכבת או מחלות כרוניות ישלמו פרמיה גבוהה יותר.
- סוג העיסוק: מקצועות פיזיים נתפסים כבסיכון גבוה יותר ולכן הפרמיה שלהם לרוב תהיה יקרה יותר ממקצועות משרדיים.
- גובה הפיצוי המבוקש: ככל שהשכר החודשי מבוטח בגובה רב יותר, כך הפרמיה עולה בהתאמה.
- תקופת המתנה: לפני קבלת הפיצוי קיים פרק זמן של המתנה (בדרך כלל 30-180 יום). בחירה בתקופת המתנה ארוכה תוזיל את הפרמיה.
לשם המחשה, לפי נתוני מרכז טאוב, הפרמיה הממוצעת לביטוח סיעודי בישראל עומדת על 16 ש”ח לחודש בגיל 30, 114 ש”ח בגיל 50, 251 ש”ח בגיל 70 ו-301 ש”ח בגיל 80 – עלייה דרמטית הממחישה מדוע כדאי להתחיל לבטח בגיל צעיר ככל האפשר.
|
⚙
75%
פיצוי מקסימלי מהשכר במקרה אובדן כושר עבודה מלא מקור
|
💸
2.5%
שיעור הפרשת מעסיק לביטוח נכות סוציאלי מקור
|
👥
5M+
ישראלים מחזיקים בביטוח סיעודי פרטי מקור
|
📉
15.9%
ירידה בפרמיות ביטוח חיים בישראל ב-2024 מקור
|
שאלות נפוצות
מתי מתחילים לקבל את הפיצוי?
בדרך כלל, קבלת הפיצוי תחל רק לאחר סיום תקופת ההמתנה המוגדרת בפוליסה. תקופה זו נעה בין 30 ל-180 יום. חשוב לוודא מראש שיכולתכם הכלכלית תוכל לגשר על התקופה הזו, עד להגעת התשלום.
האם הפרמיה קבועה לאורך כל תקופת הביטוח?
קיימים שני סוגי מסלולים עיקריים: פרמיה קבועה ופרמיה משתנה. הפרמיה המשתנה מתחילה נמוך ועולה בהדרגה עם השנים והגיל, בעוד שהקבועה נשארת זהה לאורך התקופה, אך גבוהה יותר בתחילת הדרך. כדאי לבחון איזה מסלול מתאים לתקציב ולתוכניות הכלכליות שלכם.
עד מתי משולם הפיצוי?
התשלום מתקבל עד לחזרת המבוטח לעבודה בפועל או עד גיל פרישה – לרוב גיל 67. אם מדובר בפגיעה לצמיתות, הפיצוי משולם לאורך כל התקופה שנותרה עד גיל הפרישה שנקבע בפוליסה.
האם שוק הביטוח בישראל השתנה לאחרונה?
כן. על פי דו”ח OECD לשנת 2025, ישראל רשמה את הירידה הגדולה ביותר בפרמיות ביטוח חיים בין כל מדינות ה-OECD בשנת 2024, בשיעור של 15.9%- וזאת בעקבות רגולציה שהגבילה הפקדות ביטוחיות לשכר מעל פעמיים השכר הממוצע. הירידה יוצרת הזדמנות לרכוש פוליסות אובדן כושר עבודה בעלויות מופחתות יחסית.
הנחיות חשובות לבחירת ביטוח מתאים
לפני רכישת פוליסה לביטוח אובדן כושר עבודה, כדאי להקדיש זמן לחשיבה ובדיקה מעמיקה:
- בדקו היטב את הגדרת העיסוק בפוליסה – האם מדובר בכיסוי לעיסוקכם הספציפי או לעיסוק סביר בלבד.
- השוו בין מסלולי פרמיה שונים, תוך התחשבות בגילכם, צפי לתקופת עבודה, ויכולת כלכלית.
- בחרו תקופת המתנה שמתאימה למצבכם הפיננסי – וכמה זמן תוכלו לשרוד ללא הכנסה.
- ודאו כי גובה הפיצוי החודשי המבוטח מתאים לרמת ההוצאות הקבועות שלכם – כולל התחייבויות ארוכות טווח.
- התייעצו עם יועץ ביטוח מוסמך על מנת לבחון האם דרושות הרחבות כמו כיסוי למחלה ספציפית, או פטור מתשלום פרמיות בזמן אובדן כושר.
בחירה נכונה בפוליסה מותאמת אישית יכולה לחולל שינוי משמעותי באיכות החיים במקרה של משבר בריאותי. אל תזניחו את התכנון כאשר אתם בריאים ומסוגלים – זהו זמן האידיאלי לוודא שאתם מכוסים היטב.
| ☑ | בדקתי האם הפוליסה מבוססת על “עיסוק ספציפי” או “עיסוק סביר”. |
| ☑ | חישבתי כיסוי של עד 75% מהשכר הקבוע מקור. |
| ☑ | בחרתי תקופת המתנה (30-180 יום) שמתאימה ליכולת הכלכלית שלי לגישור. |
| ☑ | השוויתי בין מסלול פרמיה קבועה למשתנה והבנתי את ההשלכות לטווח הארוך. |
| ☑ | בחנתי את חלון ההזדמנות שנוצר בעקבות ירידה של 15.9% בפרמיות ב-2024 מקור. |
| ☑ | דאגתי להרחבות רלוונטיות (פטור מתשלום פרמיות, מחלות ספציפיות). |
| ☑ | קיבלתי ייעוץ מקצועי בלתי תלוי לפני החתימה על המסמכים. |
הבהרה חשובה: המידע המובא במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, השקעות, או ביטוחי. כל מקרה צריך להיבחן לגופו בהתאם לנסיבות הספציפיות. מומלץ להתייעץ עם איש מקצוע מוסמך טרם קבלת החלטות פיננסיות משמעותיות.












