
לפני כשנתיים, דני ורותי, זוג צעיר מהמרכז, התלבטו האם זה הזמן הנכון להשקיע בדירה להשקעה. המחירים היו גבוהים, הריבית במגמת עלייה, והחששות רבים. לאחר תהליך ייעוץ מקיף שכלל שיחות עם יועץ משכנתאות, סיורים באזורי השקעה שונים וניתוח רמות הסיכון מול הסיכוי, הם החליטו לרכוש דירה בפריפריה. היום יש להם הכנסת שכירות קבועה ותחושת ביטחון כלכלי לעתיד.
תזמון השוק – האם באמת קיים הזמן המושלם?
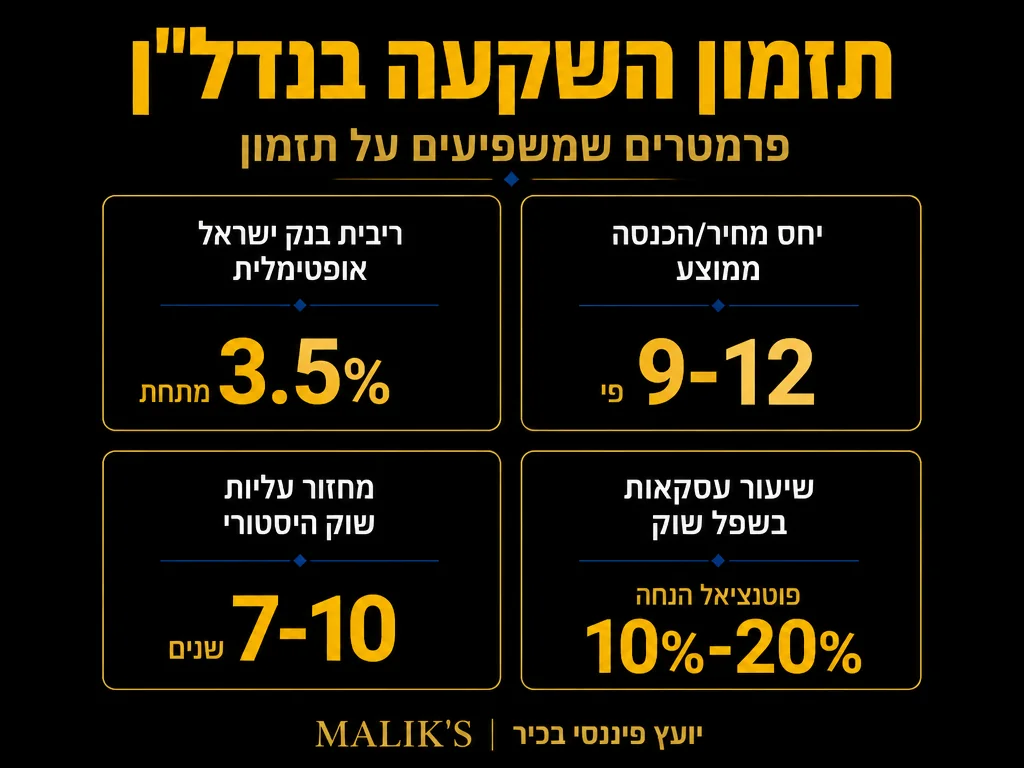
השאלה “מתי הזמן הטוב ביותר להשקיע בנדל”ן?” היא אחת השאלות הנפוצות והמורכבות ביותר בתחום ההשקעות. רבים ממתינים לרגע הנכון, אך לעיתים קרובות מדי הזמן הזה פשוט לא מגיע. התשובה תלויה במספר גורמים מרכזיים: מצב השוק המקומי והעולמי, מצב כלכלי אישי של המשקיע, מטרות ההשקעה – האם מדובר בהשקעה שמטרתה הכנסה פסיבית, עליית ערך עתידית, או שמירה על ערך הכסף – ויכולת המימון הכוללת. השקעה בנדל”ן לרוב לא נועדה ל”רווח מהיר”, אלא מדובר באפיק השקעה יציב לטווח הארוך. לכן, הזמן הטוב ביותר להתחיל הוא כאשר אתם מוכנים פיננסית, מנטלית ובעלי הבנה מספקת בתחום.
בנוסף, המתנה ל”שפל מחירים” עלולה להוביל לכך שהמשקיע לעולם לא יפעל. השוק תמיד בתנועה, ובטווח הארוך הוא נוטה לעלות, אפילו אם יש ירידות זמניות. לכן, משקיעים רבים מעדיפים לבצע רכישה כאשר יש בידיהם את היכולת, מאשר להמתין. לדוגמה, על פי נתוני גלובס, מחיר הדירה הממוצע בישראל בין יולי לספטמבר 2025 עמד על כ-2.21 מיליון ש”ח – נתון שממחיש את עמידות השוק גם בתקופות של אי-ודאות.
אינדיקטורים לעיתוי נכון בשוק הנדל”ן
נכון להיום, קיימים מספר אינדיקטורים חשובים שיכולים לעזור בהחלטה על טיימינג להשקעה:
- מגמות מחירים בשוק: ירידה פתאומית במחירים לא בהכרח מצביעה על תקופה רעה להשקעה. לעיתים זו הזדמנות להיכנס במחיר נמוך. על פי גלובס, מחירי הדירות בישראל ירדו ב-2.7% בצבירה בין פברואר לאוקטובר 2025 – שמונה חודשים רצופים של ירידה – מה שיוצר חלון הזדמנויות לרוכשים.
- רמת הריבית במשק: ריבית נמוכה משפרת את תנאי המימון, אך גם בתקופה של ריבית גבוהה ניתן לבצע השקעות נכונות עם תשואות מתאימות. הוועדה המוניטרית של בנק ישראל הורידה את הריבית ל-4.25% בנובמבר 2025 – הורדה ראשונה לאחר תקופה ממושכת של יציבות – מה שצפוי לשפר בהדרגה את תנאי המשכנתאות.
- מדיניות ממשלתית בתחום הדיור: למשל, האם קיימים מענקים, מסלולי סיוע, תוכניות מחיר מטרה או מגבלות רגולטוריות חדשות?
- תוכניות פיתוח עירוניות: אזורים שצפויים להתפתח בעתיד עשויים להניב עליית ערך משמעותית.
- מגמות דמוגרפיות: גידול אוכלוסייה, קירבה למרכזים תעסוקתיים, מוסדות השכלה או תחבורה ציבורית. אלו נתונים חשובים שמרמזים על ביקוש עתידי.
אינדיקטורים מרכזיים בשוק הנדל”ן הישראלי 2025
|
₪
2.21M
מחיר דירה ממוצע (Q3 2025)
נתון יציב גם בתקופת אי-ודאות. מקור
|
▼
-2.7%
ירידת מחירים פברואר-אוקטובר 2025
8 חודשים רצופים של ירידה – חלון הזדמנויות. מקור
|
%
4.25%
ריבית בנק ישראל (נובמבר 2025)
הורדה ראשונה – שיפור הדרגתי למשכנתאות. מקור
|
הכנה פיננסית להשקעה
לפני שמחליטים על השקעה בנדל”ן, חיוני לבצע הכנה פיננסית מקיפה. תכנון פיננסי נכון עשוי להקטין סיכונים ולשפר את סיכויי ההצלחה:
- בדיקת יכולת מימון והון עצמי: חשבו את סכום ההון הקיים, והבינו את כושר ההחזר החודשי שלכם לשנים הבאות. זכרו כי תקנות בנק ישראל מגבילות את אחוז המימון לרוכשי דירה ראשונה ל-75% לכל היותר מערך הנכס – כלומר, נדרשים לפחות 25% הון עצמי – ולמשקיעים בדירה להשקעה עד 50% בלבד.
- תכנון משכנתא אופטימלי: כיום קיימים מסלולים מגוונים – קבועה, משתנה, ריבית פריים – והתאמה נכונה יכולה לחסוך אלפי שקלים לאורך זמן.
- בחינת עלויות נלוות: מס רכישה, שכר טרחת עורך דין, תחזוקה שוטפת, עלויות שיפוץ, ביטוח הנכס, עלויות ניהול (במקרה והנכס אינו בסמוך למקום מגוריכם).
- יצירת כרית ביטחון פיננסית: אחזקת סכום מסוים נזיל לצורך הוצאות בלתי צפויות.
צ’ק-ליסט הכנה פיננסית לפני רכישת דירה להשקעה
|
||
|
||
|
||
|
תשואות שכירות בישראל – מה ריאלי לצפות?
אחד הנתונים החשובים ביותר שכל משקיע נדל”ן חייב להכיר הוא תשואת השכירות בפועל. על פי Global Property Guide, התשואה הברוטו הממוצעת בישראל ברבעון השלישי של 2025 עמדה על 3.16% בשנה. ירושלים הציגה את התשואה הגבוהה ביותר בקרב הערים הגדולות (3.54%), חיפה הגיעה ל-3.45%, ותל אביב השיגה 3.14%. חשוב לזכור שמדובר בתשואה ברוטו – לאחר ניכוי ארנונה, ועד הבית, אחזקה ועמלות ניהול, התשואה הנטו נמוכה יותר. עם זאת, השכרת דירה בישראל היא מקור הכנסה פסיבי יציב מוכר, בפרט כשמחיר השכירות הממוצע ברחבי הארץ עמד על כ-4,919 ש”ח לחודש ב-2025.
תשואת שכירות ברוטו לפי עיר – Q3 2025
|
🏣
ירושלים
3.54%
התשואה הגבוהה ביותר
|
⚓
חיפה
3.45%
תשואה גבוהה יחסית
|
🏔
תל אביב
3.14%
מחירים גבוהים, תשואה נמוכה
|
📈
ממוצע ארצי
3.16%
בסיס להשוואה
|
תשואה ברוטו בלבד – לפני ניכוי ארנונה, ועד בית, אחזקה ועמלות ניהול. מקור: Global Property Guide
אסטרטגיות השקעה מומלצות
קיימות מספר אסטרטגיות מקובלות ומוכרות בהשקעות נדל”ן, כאשר כל אחת מתאימה לפרופיל שונה של משקיע:
- רכישה להשכרה ארוכת טווח: ייעוד הנכס להשכרה למשפחות או יחידים, עם תזרים חודשי קבוע. זו הדרך הקלאסית והבטוחה יחסית.
- השבחת נכסים: שיפוץ נכס ישן במטרה למכור או להשכיר במחיר גבוה יותר. דורש עבודה וניהול פעיל, אך יכול להניב רווחים מהירים.
- השקעה בנכסים מניבים: לרוב מדובר בנדל”ן מסחרי עם חוזים ארוכי טווח, כמו משרדים או חנויות. תשואה גבוהה, אך גם סיכונים ייחודיים.
- השקעה בקבוצות רכישה: מאפשרת לרכוש בשלב מוקדם הנחות ממחיר השוק, אבל כרוכה ברמת סיכון גבוהה יותר ובעיכובים אפשריים.
- השקעה בנדל”ן מסחרי או תעשייתי: תחום מתפתח מאוד, בעיקר באזורים עם ביקוש מצד עסקים. מתאים למשקיעים עם הון התחלתי גבוה יותר.
שאלות נפוצות
האם כדאי להשקיע בנדל”ן בתקופת אינפלציה?
בדרך כלל כן. נדל”ן נחשב למגן טבעי מפני אינפלציה, כאשר גם ערך הנכסים וגם שכר הדירה נוטים לעלות בהתאם לעלויות המחייה. עם זאת, עלויות המימון יכולות להוות אתגר במידה והריבית גבוהה. לכן יש לבצע ניתוח כלכלי פרטני.
כמה הון עצמי נדרש להשקעה בנדל”ן?
על פי תקנות בנק ישראל, רוכש דירה ראשונה זכאי למימון של עד 75% מערך הנכס, כלומר נדרש הון עצמי של לפחות 25%. משקיע הרוכש דירה להשקעה מוגבל ל-50% מימון בלבד – ולכן נדרש הון עצמי של 50%. בכל מקרה, חשוב לכלול חישוב לעלויות נלוות ולוודא היערכות כלכלית כוללת לפני ההשקעה.
האם כדאי לקחת משכנתא להשקעה?
משכנתא להשקעה יכולה להיות כלי מימוני מצוין, כל עוד נפעל בזהירות. חשוב לוודא שההחזר החודשי אינו חורג מיחס הכנסה אחראי ולוודא שכסף ההשקעה צפוי לייצר תשואה גבוהה מהריבית על ההלוואה.
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












