
רופא או בעל מקצוע חופשי צריך תכנון פיננסי שונה מהשכיר הממוצע מפני שההכנסה שלו מורכבת משני עולמות נפרדים שמתנהגים אחרת לחלוטין: חלק כשכיר במוסד או בקופת חולים, וחלק כעצמאי במרפאה פרטית, בייעוץ או בעבודה נוספת. כל אחד מהחלקים האלה נושא כללי מס משלו, מסלול פנסיוני נפרד ודפוס תזרים שאין בו ודאות כמו של משכורת קבועה. כשמתעלמים מהפער הזה, משלמים מס מיותר, צוברים פנסיה חלקית ומגיעים לחודשים שבהם המזומן בחשבון לא תואם את ההכנסה שדווחה. כאן נסביר מה בדיוק שונה אצל רופאים ובעלי מקצועות חופשיים, ואיך בונים תמונה פיננסית אחת קוהרנטית משני המקורות.
המאמר מספק מידע כללי בלבד ואין בו משום ייעוץ פיננסי, מיסויי או פנסיוני אישי.
למה ההכנסה המעורבת של רופא מתנהגת אחרת מכל שכיר רגיל
שכיר רגיל מקבל תלוש אחד בחודש, המעסיק מנכה עבורו מס במקור, מפריש לפנסיה ומדווח לרשויות. רופא שמשלב משרה במוסד ציבורי עם פעילות פרטית חי במציאות אחרת. בצד השכיר יש לכם תלוש, ניכוי מס במקור והפרשות סוציאליות. בצד העצמאי אתם הופכים בעצמכם לאחראים על דיווח ההכנסה, על תשלום מקדמות מס, על ביטוח לאומי ועל ההפרשות הפנסיוניות. שני הצדדים מתחברים בסוף השנה לדוח אחד, וכאן מתגלים הפערים.
הבעיה המרכזית היא שכל צד מחושב בנפרד לאורך השנה, אך הרשות ממסה אתכם על סך ההכנסה המצרפית. המשמעות היא שמדרגת המס השולית שלכם נקבעת לפי החיבור של שני המקורות, ולא לפי כל אחד בנפרד. רופא שמרוויח שכר נאה בבית החולים ומוסיף הכנסה פרטית עלול לגלות שהשקל הנוסף שהרוויח במרפאה ממוסה במדרגה גבוהה בהרבה ממה שחשב, מפני שהוא מצטרף לבסיס הכנסה גבוה ממילא.
מעבר למדרגת המס, יש הבדל עמוק יותר באופן שבו אתם חווים את הכסף. השכיר רואה משכורת נטו ויודע בדיוק כמה נכנס לחשבון. בעל המקצוע החופשי רואה הכנסה ברוטו שעדיין לא נוכה ממנה דבר, וקל מאוד לטעות ולחשוב שכל הסכום שלכם. למעשה, חלק ניכר מההכנסה הפרטית מיועד למס, לביטוח לאומי ולהפרשות, ורק מה שנשאר אחרי כל אלה הוא הרווח האמיתי שעומד לרשותכם. רופאים רבים מנהלים את חייהם לפי הברוטו ולא לפי הנטו, ושם מתחילות הבעיות התזרימיות שנדבר עליהן בהמשך.
נקודה נוספת שמבדילה את בעל המקצוע החופשי היא טווח השליטה. שכיר כמעט ולא יכול להשפיע על גובה המס שלו. אתם, לעומת זאת, יכולים לתזמן הכנסות והוצאות, לבחור מבנה משפטי לפעילות, להחליט מתי לרכוש ציוד ומתי להפריש לחיסכון פנסיוני, וכל החלטה כזו מזיזה את חבות המס. השליטה הזו היא הזדמנות גדולה למי שמנצל אותה, ומלכודת למי שמתעלם ממנה ומשאיר את ההחלטות ליד המקרה.
מס: למה שני מקורות ההכנסה משנים את כל החישוב
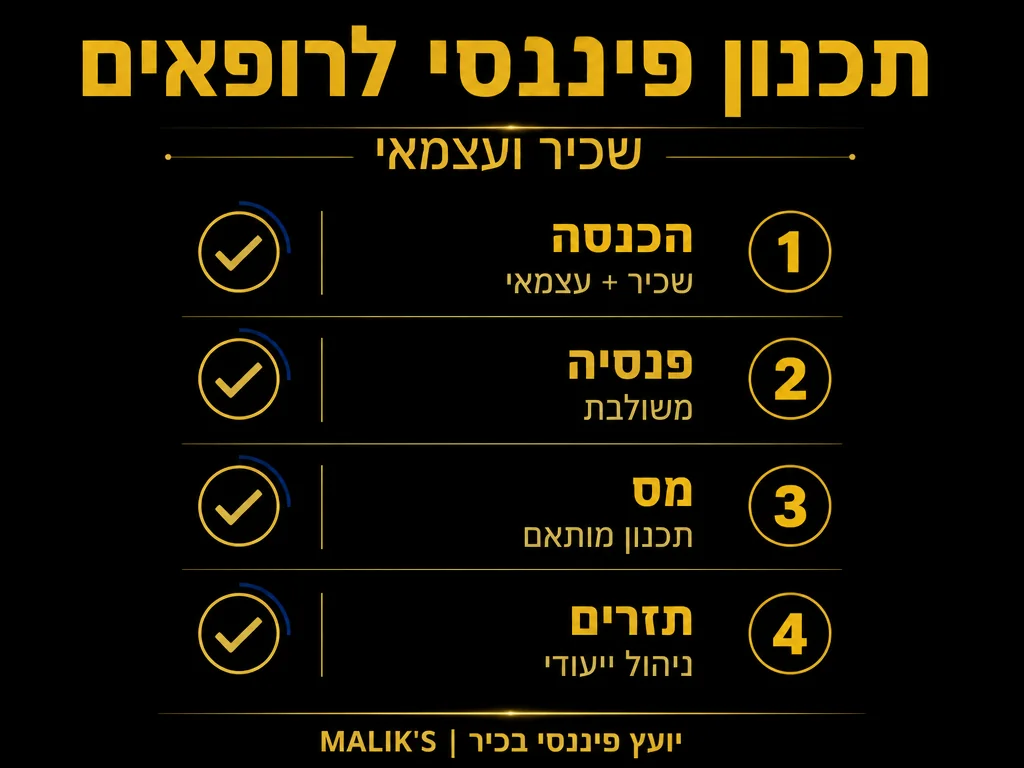
החישוב המיסויי הוא הנקודה שבה ההבדל בין שכיר טהור לבעל מקצוע חופשי מעורב הופך למוחשי ביותר. כשיש לכם הכנסה משני מקורות, נקודות הזיכוי, התקרות וההטבות לא מתחלקות אוטומטית בצורה נכונה. מקדמות המס שאתם משלמים בצד העצמאי נקבעות לפעמים על בסיס שנה קודמת, וכשההכנסה גדלה, נוצר פער שמתברר רק בדוח השנתי.
הנה דוגמה להמחשה: שני רופאים מרוויחים אותו סכום שנתי, אבל אצל הראשון רוב ההכנסה היא שכר ואצל השני יש פיצול גדול יותר לעצמאי. ההזדמנויות שעומדות בפניהם שונות לחלוטין.
| היבט | צד שכיר | צד עצמאי |
|---|---|---|
| ניכוי מס | במקור על ידי המעסיק | מקדמות עצמאיות לאורך השנה |
| הכרה בהוצאות | מוגבלת מאוד | הוצאות עסקיות מוכרות מקטינות הכנסה חייבת |
| ביטוח לאומי | מנוכה אוטומטית | תשלום עצמאי לפי הכנסה מוצהרת |
| גמישות תזמון | נמוכה | גבוהה יחסית בתזמון הוצאות והכנסות |
הצד העצמאי מאפשר הכרה בהוצאות שצד השכיר לא יכול לדרוש: ציוד מקצועי, השתלמויות, ביטוח אחריות מקצועית, חלק יחסי מהוצאות הרכב, שכר דירה למרפאה ועוד. ניהול נכון של ההוצאות האלה מקטין את ההכנסה החייבת בצד העצמאי, ובכך מאזן את העומס המיסויי שנוצר מהחיבור עם השכר. רופא שלא מנהל את ההוצאות שלו בצורה מסודרת מוותר על הקטנת מס לגיטימית, ולמעשה מממן את העסק שלו מכסף שכבר שולם עליו מס מלא.
הקטנת המס דרך הוצאות היא ביטוי כלכלי לגיטימי, ולא טריק אמיתי. ההוצאה צריכה לשרת את הפעילות המקצועית, להיות מתועדת כראוי ולעמוד בכללי ההכרה. כאשר זה נעשה נכון, אתם משלמים מס רק על הרווח הנקי, כלומר על מה שנשאר אחרי שכיסיתם את עלויות ייצור ההכנסה. רופא ששוכר חדר במרפאה, מעסיק מזכירה לכמה שעות בשבוע ומשתתף בכנסים מקצועיים, נושא בעלויות אמיתיות שמפחיתות את הרווח, ולכן הגיוני שגם המס יחושב על הרווח ולא על המחזור.
הצד השני של המטבע הוא משמעת. בעל מקצוע חופשי שמערבב הוצאות פרטיות ועסקיות, או ששומר קבלות בערימה לא מסודרת, מאבד את היכולת לדרוש את ההוצאות בצורה בטוחה. תיעוד שוטף, הפרדת חשבונות והנהלת חשבונות מסודרת אינם בירוקרטיה מיותרת, אלא הכלי שמאפשר לכם לממש את הזכות החוקית להקטין מס. בלי תיעוד, ההטבה הזו פשוט מתאדה.
פנסיה: הסכנה הגדולה של כיסוי כפול וחורים בכיסוי
זהו אולי התחום שבו רופאים ובעלי מקצועות חופשיים מפסידים הכי הרבה כסף בלי לשים לב. כשמפרישים לפנסיה בצד השכיר וגם בצד העצמאי, נוצרות שתי בעיות הפוכות. הראשונה היא כיסוי כפול: אתם משלמים פעמיים על אותם רכיבי ביטוח, למשל אובדן כושר עבודה, ומקבלים בפועל פיצוי חלקי בלבד כי הפיצוי מוגבל לאחוז מההכנסה. השנייה היא חורים בכיסוי: דווקא בגלל ששני המסלולים פועלים בנפרד, אף אחד מהם לא מכסה את מלוא ההכנסה האמיתית שלכם.
לבעלי מקצועות חופשיים שמשלבים הכנסה כשכיר וכעצמאי, עולמות המס, הפנסיה והתזרים מתנהגים אחרת לגמרי, ותכנון פנסיוני מותאם משלב נכון בין קרן פנסיה, קופת גמל וביטוח עבור שני חלקי ההכנסה לפי גישת תכנון פנסיוני מקצועי. במקום שכל מסלול יפעל כאי נפרד, נדרשת הסתכלות אחת שמודדת את סך הכיסוי מול סך ההכנסה, ומחלקת את ההפקדות בצורה שממקסמת הטבות מס מצד אחד ומונעת כפילות מיותרת מצד שני.
השאלות שכדאי לשאול את עצמכם לגבי הפנסיה:
- האם הכיסוי לאובדן כושר עבודה מחושב על סך ההכנסה משני המקורות, או רק על חלק ממנה?
- האם אתם מנצלים את מלוא ההטבות של הפקדה עצמאית, כולל זיכוי וניכוי מס?
- האם יש כפילות בכיסויים שאתם משלמים עליה פעמיים ללא תועלת?
- האם דמי הניהול בכל המסלולים שלכם תחרותיים, או שאתם משלמים יותר מהנדרש?
- מה קורה לכיסוי הפנסיוני שלכם אם תפסיקו את אחת משתי העבודות?
תכנון פנסיוני מקצועי בוחן את כל אלה יחד. במקרים רבים, שילוב נכון בין קרן פנסיה לחלק השכיר וקופת גמל או פוליסת חיסכון לחלק העצמאי, מניב כיסוי רחב יותר בעלות נמוכה יותר. כאן נכנס לתמונה תכנון פנסיוני ופיננסי מותאם שמתחיל מהתמונה הכוללת ולא מכל מוצר בנפרד.
תזרים מזומנים: כשההכנסה גבוהה אבל החשבון ריק
אחד הפרדוקסים המוכרים אצל רופאים ובעלי מקצועות חופשיים הוא הפער בין ההכנסה על הנייר לבין המזומן בפועל. השכר נכנס באופן קבוע בכל חודש, אבל ההכנסה הפרטית מגיעה בגלים: חודש עמוס ואחריו חודש שקט, תשלומים שמתעכבים, ולקוחות או מטופלים שמשלמים באיחור. במקביל, חובות המס לא נעלמים. מקדמות מס, מקדמות ביטוח לאומי ומס ערך מוסף ממשיכים לזרום החוצה גם בחודשים החלשים.
התוצאה היא תופעה מסוכנת: רופא שמרוויח היטב לאורך השנה מוצא את עצמו בלחץ מזומנים בחודש מסוים, מושך מהחיסכון או נכנס למשיכת יתר, ומשלם על כך ריבית. הבעיה אינה בכמות הכסף שנכנס, אלא בעיתוי. תכנון תזרים נכון מפריד בין הכסף שכבר שייך לכם לבין הכסף שמיועד למס וצריך להישמר בצד.
כמה כללי אצבע פרקטיים לניהול התזרים:
- הפרישו בכל חודש אחוז קבוע מההכנסה הפרטית לחשבון נפרד שמיועד למס ולביטוח לאומי, כדי שלא תופתעו בעת התשלום.
- בנו כרית ביטחון של כמה חודשי הוצאות, מותאמת לעובדה שההכנסה הפרטית תנודתית.
- תזמנו הוצאות עסקיות גדולות לתקופות שבהן ההכנסה גבוהה, כדי ליהנות מהקטנת מס בשנה שבה אתם זקוקים לה.
- הפרידו לחלוטין בין החשבון העסקי לחשבון הפרטי, כדי לראות בבירור מה רווח אמיתי ומה תזרים זמני.
ההפרדה הזו בין החשבונות נשמעת טכנית, אבל היא משנה את כל התמונה. כשהכסף של המס יושב בצד ולא בחשבון העו”ש, אתם מפסיקים לחיות באשליה של עושר שאין הוא באמת שלכם. אתם רואים את הרווח האמיתי, מקבלים החלטות מושכלות יותר על השקעות ועל הוצאות, ונמנעים מהבהלה של עונת הדוחות.
איך מחברים את שלושת העולמות לתוכנית אחת
מס, פנסיה ותזרים אינם שלושה נושאים נפרדים אלא שלושה צדדים של אותה תמונה. החלטה בתחום אחד משפיעה מיד על השניים האחרים. הפקדה לפנסיה מקטינה את המס אבל גם מקטינה את התזרים הזמין. תזמון הוצאה עסקית משפיע על המס ועל המזומן בחשבון. כשמטפלים בכל נושא בנפרד, ההחלטות סותרות זו את זו. כשמסתכלים על הכול יחד, כל החלטה משרתת מספר מטרות בו זמנית.
הצעד הראשון הוא למפות את התמונה המלאה: כמה נכנס מכל מקור, כמה יוצא למס ולביטוח לאומי, מה מצב הכיסוי הפנסיוני וכמה נשאר באמת בכיס. רק כשהמספרים האלה גלויים אפשר לבנות תוכנית. הצעד השני הוא לתעדף: מה דחוף יותר, סגירת חורים בכיסוי הפנסיוני, אופטימיזציה של המס או ייצוב התזרים. הצעד השלישי הוא לבנות מערכת חוזרת שמתחזקת את עצמה, כך שכל חודש מתנהל לפי אותם כללים ולא לפי תחושת בטן.
רופא או בעל מקצוע חופשי שמנהל את שלושת העולמות כתמונה אחת חוסך עשרות אלפי שקלים בשנה, ובעיקר קונה שקט נפשי שמאפשר להתמקד במקצוע ולא בחשבונות.
טעויות נפוצות שעולות ביוקר
הטעות הראשונה היא להתייחס להכנסה הפרטית כאל בונוס ולא כאל הכנסה שצריך לתכנן. כשמסתכלים על הכסף הפרטי ככסף חופשי, מוציאים אותו במקום להפריש ממנו למס ולחיסכון, ובסוף השנה החשבון מגיע. הטעות השנייה היא להישען על אותו ייעוץ שמתאים לשכיר רגיל, בלי להתחשב במורכבות של ההכנסה המעורבת. הטעות השלישית היא דחיינות: לדחות את הטיפול בתכנון הפיננסי לחודש שאחרי, עד שעונת הדוחות מגיעה והאפשרויות כבר מצומצמות.
טעות נוספת שחוזרת אצל בעלי מקצועות חופשיים היא חוסר עדכון. תכנון שנעשה לפני חמש שנים, כשרוב ההכנסה הייתה מהשכר, כבר לא מתאים למצב שבו הפעילות הפרטית גדלה והפכה לחלק מהותי. המבנה הפיננסי צריך לגדול יחד עם העסק. כל קפיצה משמעותית בהכנסה הפרטית מצדיקה בחינה מחודשת של מבנה המס, של הכיסוי הפנסיוני ושל ניהול התזרים.
יש גם טעות שקטה יותר שקשה לזהות: התמקדות בתשואה בלבד תוך התעלמות מהעלויות. רופאים רבים משווים בין מסלולי השקעה לפי התשואה המובטחת, אבל מתעלמים מדמי הניהול, מהמס שייגבה בעת המשיכה ומרמת הנזילות. שני מסלולים עם תשואה דומה יכולים להניב תוצאה שונה לחלוטין אחרי שמביאים בחשבון את כל העלויות והמיסוי. מי שבוחן רק את המספר הגדול שמופיע בפרסום, בלי לרדת לפרטים, מקבל החלטות על בסיס תמונה חלקית.
הדרך להימנע מכל הטעויות האלה היא לקבוע שגרה. אחת לתקופה קבועה, נניח פעם בשנה ובכל אירוע משמעותי כמו גידול בהכנסה הפרטית, פתיחת מרפאה נוספת או שינוי במצב המשפחתי, אתם עוצרים ובוחנים מחדש את שלושת העולמות. השגרה הזו הופכת את התכנון הפיננסי מאירוע חד פעמי לתהליך מתמשך, ומבטיחה שהמבנה תמיד תואם למציאות העדכנית שלכם ולא למציאות שהייתה נכונה לפני שנים.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על משכנתא לדירה להשקעה מול דירת מגורים.
שאלות נפוצות
האם כדאי לרופא להפוך את כל ההכנסה לעצמאית כדי לחסוך במס?
לא בהכרח. לצד היתרון של הכרה בהוצאות, הצד העצמאי מטיל עליכם אחריות מלאה על מקדמות, ביטוח לאומי ופנסיה, וחושף אתכם לתנודתיות בתזרים. ההחלטה תלויה בהיקף הפעילות, ביציבות ההכנסה ובמבנה האישי שלכם, ולכן דורשת בחינה פרטנית ולא כלל גורף.
איך אני יודע אם הכיסוי הפנסיוני שלי כפול או חסר?
צריך לבחון את כלל המסלולים יחד מול סך ההכנסה האמיתית משני המקורות. אם הכיסוי לאובדן כושר עבודה מחושב רק על חלק מההכנסה, יש לכם חור בכיסוי. אם אתם משלמים על אותו רכיב בשני מסלולים, יש כפילות. בדיקה מסודרת חושפת את שני המצבים.
כמה כסף כדאי להפריש בצד לתשלומי מס?
אין מספר אחד שמתאים לכולם, מפני שזה תלוי במדרגת המס המצרפית שלכם ובהיקף ההוצאות המוכרות. הכלל הפרקטי הוא להפריש בכל חודש אחוז קבוע מההכנסה הפרטית לחשבון נפרד, ולעדכן אותו לפי הדוח השנתי, כדי שתשלום המס לא יפגע בתזרים השוטף.
מתי הזמן הנכון לבנות תכנון פיננסי מסודר?
מוקדם ככל האפשר, ובוודאי כשהפעילות הפרטית הופכת לחלק מהותי מההכנסה. ככל שמתחילים מוקדם יותר, נצברת יותר פנסיה, נחסך יותר מס לאורך השנים ונבנית כרית ביטחון שמרגיעה את תנודות התזרים. כל שנה שעוברת בלי תכנון היא הזדמנות שאבדה.
השילוב בין הכנסה כשכיר וכעצמאי הוא יתרון אמיתי, אבל רק כשמנהלים אותו נכון. מי שמתייחס לשלושת העולמות, המס, הפנסיה והתזרים, כתמונה אחת מסודרת, הופך את המורכבות ליתרון ולא לנטל.












