
זכאות לקצבת זקנה מביטוח לאומי חלה על כל מי שהגיע לגיל פרישה, צבר תקופת ביטוח מספקת ועומד במבחני הזכאות, כאשר הסכום החודשי מורכב מקצבה בסיסית בתוספת רכיבים נוספים המשתנים בהתאם לגיל, לוותק הביטוחי ולמצב המשפחתי. רבים מכם פוגשים את המערכת הזו לראשונה דווקא בשנים שלפני הפרישה, ואז מתברר שהפער בין מי שתכנן את צעדיו מבעוד מועד לבין מי שהשאיר את הדברים ליד הגורל יכול להגיע למאות שקלים בכל חודש, לאורך עשרות שנים. אצל משק בית בעל הון משמעותי הקצבה אינה ההכנסה המרכזית, אך היא רכיב ודאי, צמוד מדד ומובטח לכל החיים, ולכן השאלה כיצד למצות אותה במלואה היא חלק בלתי נפרד מתכנון פרישה אחראי.
במאמר הזה נפרק עבורכם את המנגנון לגורמיו: מי נחשב זכאי, כיצד נקבע גיל הפרישה, ממה מורכב הסכום החודשי, מהן התוספות שאפשר לצרף וכיצד מתקבלות ההחלטות שמשפיעות על הקצבה לאורך זמן. המידע כאן מוצג כמידע כללי בלבד ואינו מהווה תחליף לבדיקת זכאות אישית מול הביטוח הלאומי או לליווי מקצועי פרטני.
מי זכאי לקצבת זקנה ומה תנאי הסף
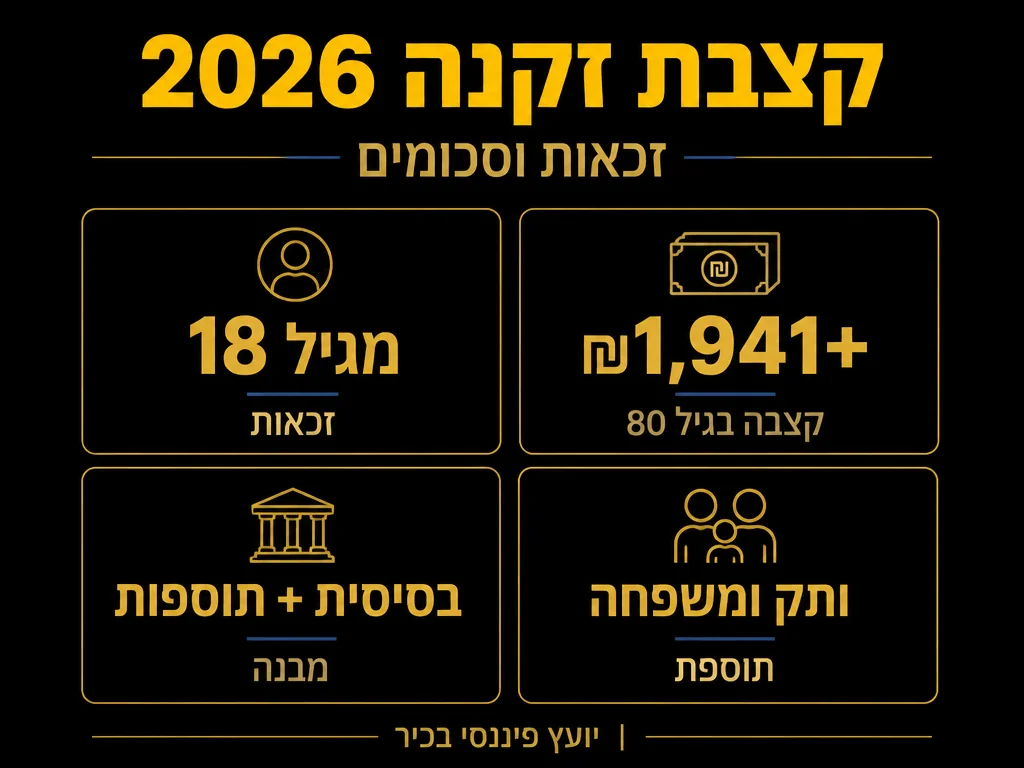
ביטוח זקנה הוא אחד הענפים המרכזיים של הביטוח הלאומי, והוא חל על כל תושב ותושבת ישראל החל מגיל 18. המשמעות המעשית פשוטה: לאורך כל שנות העבודה אתם משלמים דמי ביטוח לאומי, ובתמורה נצברת לכם זכאות עתידית לקצבה. הזכאות אינה תלויה בעושר או בנכסים, אלא בעצם המגורים בישראל ובצבירת תקופת ביטוח מספקת.
כדי לקבל קצבת זקנה נדרשים שלושה תנאים מצטברים. הראשון הוא הגעה לגיל המזכה, המשתנה בהתאם לשנת הלידה ולמין. השני הוא צבירת תקופת אכשרה, כלומר מספר שנים מינימלי שבהן הייתם מבוטחים ושילמתם דמי ביטוח. השלישי, רלוונטי בעיקר בגיל הפרישה המוקדם יותר, הוא מבחן הכנסות הבוחן האם ההכנסות מעבודה חורגות מתקרה מסוימת. מי שעובר את גיל הפרישה המאוחר מקבל את הקצבה ללא תלות בהכנסותיו כלל.
נקודה שחשובה במיוחד לבעלי הון: הקצבה הבסיסית אינה מושפעת מנכסים, מתיק השקעות או מהון פנסיוני שצברתם. ביטוח לאומי בוחן הכנסות שוטפות מעבודה בלבד במסגרת מבחן ההכנסות, ולא את גודל ההון שברשותכם. לכן גם מי שצבר נכסים משמעותיים זכאי לקצבת זקנה מלאה לאחר גיל הפרישה המאוחר.
תקופת האכשרה היא הרכיב שרבים מתעלמים ממנו, והיא דורשת תשומת לב מיוחדת אצל מי שעבר תקופות בחו”ל או שילב בין שכירות לעצמאות. כל חודש שבו שולמו דמי ביטוח כדין נספר לטובת הצבירה, אך תקופות שבהן נוצר חוב או שלא דווחה הכנסה עלולות ליצור חורים ברצף. מי שעבד בחברה זרה, שהה תקופות ארוכות מחוץ לישראל או ניהל פעילות עסקית ללא דיווח מסודר צריך לבדוק את הרישומים שלו מבעוד מועד, שכן תיקון בדיעבד מורכב יותר מבדיקה מוקדמת.
כיצד נקבע גיל הפרישה ומה ההבדל בין פרישה מוקדמת למאוחרת
במערכת הישראלית קיימים שני מועדים מרכזיים שכדאי להכיר. הראשון הוא גיל הפרישה, שבו מתחילה הזכאות הבסיסית בכפוף למבחן הכנסות. השני הוא הגיל המאוחר יותר, שבו הזכאות הופכת מוחלטת וללא כל מבחן הכנסה. ההבדל בין שני המועדים הוא הרבה מעבר לטכני, והוא נושא איתו השלכות כספיות של ממש.
מי שמגיע לגיל הפרישה הראשון וממשיך לעבוד בשכר גבוה עלול לגלות שהקצבה מעוכבת או מופחתת בשל מבחן ההכנסות. לעומת זאת, מי שבוחר לדחות את קבלת הקצבה אל מעבר לגיל המוקדם זוכה לתוספת קבועה על כל חודש דחייה, תוספת שמלווה אותו לכל ימי חייו. עבור מי שאינו זקוק לקצבה כדי לממן את הוצאותיו השוטפות, דחייה מחושבת עשויה להניב תשואה ודאית שקשה למצוא במכשירים פיננסיים אחרים.
השיקול הזה רלוונטי במיוחד למי שממשיכים לעבוד או מנהלים עסק לאחר גיל הפרישה. במקום למשוך קצבה שתופחת ממילא בשל ההכנסות, אפשר לדחות אותה ולהגדיל את הסכום הקבוע לכל החיים. ההחלטה תלויה בתוחלת החיים הצפויה, בצרכי הנזילות ובתמהיל ההכנסות, וזהו בדיוק סוג ההחלטה שכדאי לשקלל במסגרת רחבה של תכנון פנסיוני ופיננסי ולא כהחלטה מבודדת.
כדאי להבין את ההיגיון הכלכלי שמאחורי הדחייה. כל חודש שבו אתם מוותרים על משיכת הקצבה מתורגם לתוספת קבועה באחוזים על הקצבה הבסיסית, תוספת שנשמרת לכל החיים ולא נעלמת. עבור מי שמעריך שתוחלת החיים שלו ארוכה, מדובר במכשיר שמבטיח הכנסה גבוהה יותר לאורך שנים רבות, וזאת ללא סיכון שוק וללא תלות בתשואות. מנגד, מי שזקוק לתזרים מיידי או שמצב הבריאות שלו מכביד על הערכת תוחלת החיים עשוי להעדיף משיכה מוקדמת. אין כאן תשובה אחת נכונה, אלא שקלול אישי שצריך להתבסס על נתונים ולא על תחושת בטן.
שיקול נוסף נוגע למיסוי. קצבת הזקנה עצמה פטורה ממס בתנאים מסוימים, אך כשהיא משתלבת עם פנסיה תעסוקתית, משיכות מקופות גמל והכנסות מהון, התמונה המיסויית מורכבת יותר. עיתוי המשיכה של כל רכיב משפיע על מדרגת המס הכוללת, ולכן ההחלטה מתי למשוך את הקצבה אינה מנותקת משאר ההחלטות הפיננסיות שלכם. תיאום נכון בין המקורות יכול לחסוך סכומים ניכרים לאורך שנות הפרישה.
ממה מורכב הסכום החודשי של הקצבה
קצבת הזקנה אינה מספר אחיד לכולם. היא מורכבת מקצבה בסיסית שהיא אבן היסוד, ועליה נבנות תוספות שונות בהתאם לנסיבות האישיות של כל מבוטח. ההבנה של הרכיבים הללו היא המפתח לדעת כמה תקבלו בפועל, מעבר לסכום שמקבל הממוצע.
הרכיב הראשון הוא הקצבה הבסיסית, סכום אחיד המשתלם לכל זכאי. עליו נוספת תוספת ותק, המתגמלת כל שנת ביטוח מעבר לשנים הראשונות עד לתקרה מוגדרת. רכיב נוסף הוא תוספת דחיית קצבה, המגיעה למי שבחרו שלא למשוך את הקצבה בגיל המוקדם. לכך מתווספות תוספות תלויים עבור בן או בת זוג וילדים העומדים בתנאים, וכן השלמת הכנסה לזכאים בעלי הכנסה נמוכה.
נקודה משמעותית הנוגעת לגיל המבוגר: שיעור הקצבה עולה עם הגיל. החל מגיל 80 גדל הסכום, והקצבה הבסיסית למי שמלאו לו 80 עומדת על לפחות ₪1,941 נכון לשנת 2026. הנתון הזה מבטא את העיקרון שלפיו המערכת מעניקה תוספת לגיל המבוגר ביותר, ולכן הקצבה המשולמת בשנות השמונים גבוהה מזו המשולמת בעשור שקדם לה. את הפרטים המעודכנים אפשר לאמת באתר כל זכות שמרכז את המידע הציבורי בנושא.
טבלת רכיבי הקצבה והגורמים המשפיעים
כדי לראות את התמונה בצורה מסודרת, ריכזנו עבורכם את רכיבי הקצבה המרכזיים ואת הגורם הקובע כל אחד מהם. הטבלה אינה מציגה סכומים מדויקים, שכן אלה משתנים מעת לעת ותלויים בנסיבות האישיות, אלא את ההיגיון שמאחורי כל רכיב.
| רכיב הקצבה | הגורם הקובע | למי רלוונטי |
|---|---|---|
| קצבה בסיסית | זכאות לפי גיל ותקופת אכשרה | כל זכאי לקצבת זקנה |
| תוספת ותק | מספר שנות הביטוח עד לתקרה | מי שצברו שנות ביטוח רבות |
| תוספת דחיית קצבה | חודשי הדחייה מעבר לגיל המוקדם | מי שדחו את משיכת הקצבה |
| תוספת תלויים | בן או בת זוג וילדים בתנאים | מי שיש להם תלויים זכאים |
| תוספת גיל 80 | הגעה לגיל 80 | זכאים מגיל 80 ומעלה |
הטבלה ממחישה עיקרון חשוב: הסכום הסופי שתקבלו הוא תוצאה של החלטות ונתונים אישיים, ולא מספר קבוע מראש. ככל שתבינו טוב יותר את הרכיבים, כך תוכלו לזהות היכן יש מרחב להגדלת הקצבה ולמיצוי מלא של הזכאות.
איך ממקסמים את הקצבה בפועל
מיצוי הקצבה הוא עניין של החלטות מושכלות לאורך השנים שלפני הפרישה ובמועד הפרישה עצמו, ולא עניין של מזל. ריכזנו עבורכם את הצעדים המעשיים המרכזיים שמשפיעים על הסכום שתקבלו בסופו של דבר.
- בדקו את רצף הביטוח שלכם. תקופות שבהן לא שולמו דמי ביטוח, למשל בשהייה ממושכת בחו”ל או בתקופות ללא הכנסה מדווחת, עלולות לפגוע בצבירה. כדאי לאתר פערים כאלה מראש ולבחון אם ניתן להשלים תשלומים.
- שקלו את עיתוי המשיכה. אם אינכם נזקקים לקצבה בגיל המוקדם, דחייה מחושבת מגדילה את הסכום הקבוע לכל החיים בזכות תוספת הדחייה.
- בחנו את מבחן ההכנסות. מי שעובדים בשכר גבוה סביב גיל הפרישה המוקדם צריכים לבדוק כיצד ההכנסה משפיעה על הקצבה, ולעיתים עדיף לדחות את המשיכה עד לגיל שבו המבחן כבר איננו חל.
- וודאו רישום נכון של תלויים. תוספות עבור בן או בת זוג וילדים זכאים אינן ניתנות אוטומטית בכל מקרה, וחשוב לוודא שהמידע מעודכן במערכת.
- שלבו את הקצבה בתכנון הכולל. הקצבה היא רכיב אחד מתוך תמהיל הכנסות הפרישה לצד פנסיה תעסוקתית, קופות גמל וחיסכון פרטי, וההחלטה לגביה צריכה להתקבל מתוך ראייה כוללת.
הצעד החמישי הוא לרוב המשמעותי ביותר עבור משק בית מבוסס. כאשר יש מקורות הכנסה מגוונים, השאלה אינה רק כמה מקבלים מהביטוח הלאומי, אלא כיצד הקצבה משתלבת באופן אופטימלי עם שאר המקורות מבחינת מיסוי, נזילות ועיתוי. החלטה נכונה כאן יכולה לשפר את ההכנסה הפנויה לאורך עשרות שנות פרישה.
שווה להמחיש זאת בדוגמה. נניח שני בני זוג בגיל הפרישה, שניהם בעלי חיסכון פנסיוני מסודר ותיק השקעות. אם הם ימשכו את כל המקורות במקביל באותה שנה, ההכנסה השנתית הגבוהה עלולה לדחוף אותם למדרגת מס גבוהה ולשחוק חלק מההטבות. לעומת זאת, אם יפרסו את המשיכות על פני זמן, ידחו את קצבת הביטוח הלאומי כדי לזכות בתוספת, וימשכו תחילה מהמקורות הגמישים, התוצאה הכוללת עשויה להיות גבוהה משמעותית. ההבדל בין שתי הגישות אינו נובע מסכום הקצבה עצמו, אלא מאופן השילוב בין כל הרכיבים, וכאן בדיוק נמדד הערך של תכנון מסודר.
טעויות נפוצות שפוגעות בקצבה
גם מי שזכאי לקצבה מלאה עלול להחמיץ חלק ממנה בגלל אי-הבנה של המנגנון. הטעות הראשונה היא משיכה אוטומטית בגיל המוקדם מתוך הנחה שכך עדיף תמיד, בלי לבחון אם דחייה הייתה משתלמת יותר. הטעות השנייה היא התעלמות מפערים ברצף הביטוח, שמתגלים רק כשמגיע מועד החישוב והזכאות כבר נפגעה.
טעות שלישית נפוצה אצל מי שממשיכים לעבוד: התעלמות ממבחן ההכנסות, שמוביל לכך שהקצבה מעוכבת או מופחתת בלי שהמבוטח מודע לכך מראש. רביעית, יש מי שאינם בודקים את זכאותם לתוספות תלויים או להשלמות שונות, ומפסידים סכומים שהיו מגיעים להם. כל אחת מהטעויות הללו ניתנת למניעה באמצעות בדיקה מסודרת לפני מועד הפרישה.
טעות חמישית, עדינה יותר, נוגעת לעיתוי הגשת התביעה לקצבה. הקצבה אינה משולמת אוטומטית ברגע שמגיעים לגיל, ויש להגיש תביעה מסודרת. עיכוב בהגשה עלול לגרום לכך שחודשי זכאות מוקדמים יאבדו, שכן התשלום הרטרואקטיבי מוגבל. מי שמתעכב בהגשה מתוך חוסר מודעות עלול לגלות בדיעבד שוויתר על תשלומים שהיו מגיעים לו, ולכן כדאי להיערך להגשה סמוך למועד הזכאות ולא לאחר מכן.
המשותף לכל הטעויות הוא חוסר תכנון מוקדם. הקצבה נראית כמו תהליך אוטומטי שמתרחש מאליו, אך בפועל מדובר במערכת שמתגמלת את מי שמכיר את כלליה ופועל לפיהם. ככל שתתחילו לבחון את הזכאות שלכם מוקדם יותר, כך יישאר לכם מרחב פעולה רחב יותר לתיקון ולמיצוי. בדיקה מסודרת כשנה או שנתיים לפני גיל הפרישה מאפשרת לאתר פערים, להשלים תקופות חסרות ולתכנן את עיתוי המשיכה בראש שקט, במקום להגיב בלחץ ברגע האחרון.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על ביטוח סיעודי ותכנון מימון סיעוד.
שאלות נפוצות
האם בעלי הון זכאים לקצבת זקנה מלאה
כן. הקצבה הבסיסית אינה מושפעת מנכסים, מהון או מתיק השקעות. מבחן ההכנסות בוחן הכנסה שוטפת מעבודה בלבד, ולאחר גיל הפרישה המאוחר הקצבה משולמת ללא כל מבחן הכנסה. כך שגם מי שצבר הון משמעותי זכאי לקצבה מלאה בגיל המתאים.
האם כדאי לדחות את משיכת הקצבה
עבור מי שאינו זקוק לקצבה בגיל המוקדם, דחייה מזכה בתוספת קבועה לכל החיים. השיקול תלוי בתוחלת החיים הצפויה, בצורכי הנזילות ובתמהיל ההכנסות, ולכן מומלץ לבחון אותו במסגרת תכנון פרישה כולל ולא כהחלטה מבודדת.
מה קורה לקצבה בגיל 80
החל מגיל 80 שיעור הקצבה עולה, והקצבה הבסיסית למי שמלאו לו 80 עומדת על לפחות ₪1,941 נכון לשנת 2026. מדובר בתוספת שמעניקה המערכת לגיל המבוגר ביותר, כך שהקצבה בשנות השמונים גבוהה מזו ששולמה בעשור שקדם.
האם ההכנסה מעבודה משפיעה על הקצבה
בגיל הפרישה המוקדם חל מבחן הכנסות, וכאשר ההכנסה מעבודה חורגת מתקרה מסוימת הקצבה עלולה להתעכב או להיות מופחתת. לאחר הגיל המאוחר המבחן איננו חל, והקצבה משולמת במלואה ללא תלות בהכנסה מעבודה.
מאיזה גיל מתחילה הזכאות לביטוח זקנה
הזכאות לביטוח זקנה חלה על כל תושב ישראל החל מגיל 18, אז מתחיל תשלום דמי הביטוח וצבירת תקופת הביטוח. בפועל קבלת הקצבה מתחילה בגיל הפרישה ובכפוף לתנאי הסף, אך הצבירה עצמה נמשכת לאורך כל שנות העבודה.
האם צריך להגיש תביעה כדי לקבל את הקצבה
כן, הקצבה אינה משולמת אוטומטית עם הגעה לגיל, ויש להגיש תביעה מסודרת לביטוח הלאומי. מומלץ להיערך להגשה סמוך למועד הזכאות, שכן עיכוב ארוך עלול לפגוע בתשלום עבור חודשים מוקדמים בשל מגבלת התשלום הרטרואקטיבי.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה תחליף לבדיקת זכאות אישית מול הביטוח הלאומי או לייעוץ מקצועי פרטני המותאם לנסיבות שלכם.












