
צוואה הדדית היא צוואה שבני זוג עורכים יחד, מתוך הסתמכות הדדית, כדי להבטיח שכל אחד מהם יירש את השני ושהרכוש המשותף יעבור בסופו של יום לילדים או ליורשים שבחרתם מראש. זה אחד הכלים המרכזיים בתכנון העברת עושר בין דורות במשפחות בישראל, במיוחד כשמדובר בזוגות שרוצים ודאות לגבי גורל הבית, החסכונות והנכסים אחרי שאחד מהם ילך לעולמו. במאמר הזה נסביר לכם בדיוק מה זה, איך עורכים אותה, אילו מגבלות היא מטילה עליכם, ואיך היא משתלבת בתמונה הפיננסית הרחבה של המשפחה.
הרבה זוגות חושבים שכתיבת צוואה זה עניין טכני שאפשר לדחות. בפועל, האופן שבו אתם בונים את הצוואה קובע כמה כסף יישאר במשפחה, כמה יילך למיסים ולעלויות, וכמה מריבות פוטנציאליות אתם חוסכים מהילדים. תכנון נכון הוא החלטה כלכלית שמשפיעה על שני דורות קדימה, ולא רק ניסוח משפטי יבש.
הדחייה הזאת גובה מחיר. משפחות רבות מגלות מאוחר מדי שהחלטה שנדחתה שוב ושוב הפכה למקור למתח, לחוסר ודאות ולפעמים גם לסכסוך ממושך בין אחים. ככל שתקדימו לסדר את הדברים, כך תפחיתו את הסיכון שהמשפחה תתמודד עם שאלות כבדות דווקא ברגעים הקשים ביותר. הצוואה ההדדית היא אחד הכלים שמאפשרים לכם לקבל את ההחלטות האלה יחד, בראש צלול, בזמן שנוח לכם.
מה זה צוואה הדדית ולמה זוגות בוחרים בה
צוואה הדדית נערכת על ידי בני זוג יחד ומבטיחה שכל אחד יורש את השני, עם הגבלות על שינוי הצוואה לאחר מות אחד מהם. אפשר לערוך אותה בכתב יד, בפני עדים או בפני רשות. הרעיון המרכזי הוא ההסתמכות ההדדית: כל אחד מבני הזוג מסתמך על כך שהשני לא ישנה את ההוראות בחשאי, ולכן החוק מגן על ההסתמכות הזאת ומטיל מגבלות על שינוי חד צדדי. אתם יכולים לקרוא הרחבה בנושא באתר כל זכות.
למה זוגות בוחרים בצוואה הדדית ולא בשתי צוואות נפרדות? התשובה קשורה לביטחון. כשאתם עורכים צוואות נפרדות, כל אחד מכם חופשי לשנות את שלו בכל רגע, גם בלי לספר לשני. בצוואה הדדית יש התחייבות משותפת: אתם מסכמים מראש מה יקרה לרכוש, ואף אחד לא יכול לשנות את ההסכמה לבד אחרי שאחד מכם נפטר. זה נותן שקט נפשי, במיוחד במשפחות עם ילדים מנישואים קודמים או כשיש רצון לשמור על נכס משפחתי בתוך המשפחה.
קחו לדוגמה זוג שבנה יחד את הבית שלו לאורך שלושים שנה. שניהם רוצים שהבן זוג שיישאר יוכל לחיות בבית בשקט עד סוף ימיו, ורק אחר כך יעבור הבית לילדים. בלי צוואה הדדית, בן הזוג שנשאר בחיים היה יכול, תיאורטית, לשנות את הכל ולהוריש את הבית למישהו אחר לגמרי. הצוואה ההדדית נותנת לשני בני הזוג את הביטחון שהתוכנית המשותפת תישמר בדיוק כפי שסיכמו. זה ההבדל בין תקווה לבין ודאות, וכשמדובר בעשרות שנות עמל, הוודאות הזאת שווה הרבה.
ההגבלות על שינוי צוואה הדדית שחשוב שתכירו
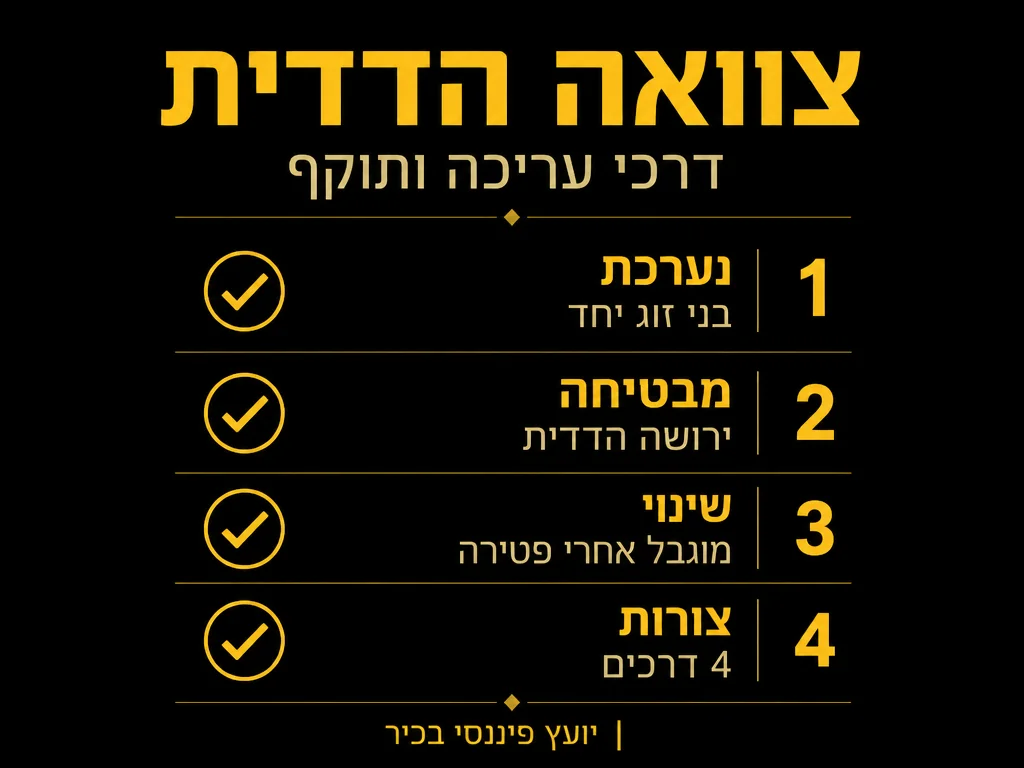
כאן מגיע החלק שהכי הרבה זוגות לא מבינים עד הסוף. צוואה הדדית לא נועדה להיות מסמך שאפשר לשנות בקלות. החוק מבחין בין שתי תקופות שונות, וההבדל ביניהן משמעותי מאוד מבחינה כלכלית.
כל עוד שני בני הזוג בחיים, כל אחד מכם יכול לבטל את הצוואה, אבל צריך למסור על כך הודעה בכתב לבן הזוג השני. ברגע שמוסרים הודעה כזאת, שתי הצוואות מתבטלות, וזה הגיוני: אם אחד מבטל, אין יותר הסתמכות הדדית. אחרי פטירת אחד מבני הזוג המצב משתנה לגמרי. בן הזוג שנשאר בחיים כבר לא חופשי לשנות את הצוואה כרצונו.
אם בן הזוג שנותר עדיין לא נהנה מהירושה, הוא יכול לשנות את צוואתו רק בתנאי שיוותר על כל מה שהיה אמור לקבל לפי הצוואה ההדדית. אם הוא כבר קיבל וניצל את הירושה, הוא יכול לשנות רק אם ישיב את מה שירש, ואם אי אפשר להשיב בעין, יהיה עליו להחזיר את השווי הכספי. המשמעות המעשית ברורה: הצוואה ההדדית נועלת את הכוונה המשותפת שלכם, וזאת בדיוק המטרה שלה.
צוואה הדדית היא הבטחה הדדית שממשיכה להתקיים גם אחרי שאחד מכם כבר לא כאן. היא לא מסמך גמיש, היא התחייבות ארוכת טווח, ולכן כדאי לחשוב היטב לפני שחותמים.
ארבע דרכים לערוך צוואה: יתרונות וחסרונות
המשפט הישראלי מכיר בכמה דרכים לערוך צוואה, וכל אחת מתאימה למצב אחר. חשוב שתכירו את ההבדלים, כי הבחירה משפיעה על עלות, על נוחות, ובעיקר על החוזק המשפטי של המסמך אם מישהו ינסה לערער עליו בעתיד. הטבלה הבאה מסכמת את ארבע הדרכים המרכזיות.
| דרך העריכה | יתרון עיקרי | חיסרון עיקרי |
|---|---|---|
| בכתב יד | פשוטה, זולה, לא דורשת עדים או גורם חיצוני | קלה לערעור, קל לאבד אותה, טעויות ניסוח נפוצות |
| בפני עדים | שני עדים מחזקים את תוקף המסמך ואת אמינותו | דורשת עדים כשירים ולא נהנים מהצוואה, יותר פורמלית |
| בפני רשות | נמסרת לשופט או לרשם, קשה מאוד לערער עליה | דורשת התייצבות בפני גורם רשמי, פחות נוחה |
| נוטריונית | נערכת בפני נוטריון, בעלת מעמד ראייתי חזק במיוחד | כרוכה בעלות גבוהה יותר ובתיאום עם נוטריון מוסמך |
לרוב הזוגות, צוואה בפני עדים או צוואה נוטריונית מספקות את האיזון הטוב ביותר בין עלות לביטחון. אם הרכוש מורכב, יש נדל״ן, חשבונות בחו״ל, או ילדים ממספר מערכות יחסים, כדאי להשקיע במסמך חזק שקשה יהיה לתקוף אותו. עלות של כמה אלפי ₪ היום יכולה לחסוך למשפחה עשרות אלפי ₪ בהוצאות משפט מאוחר יותר.
הבחירה בדרך העריכה לא צריכה להיעשות באופן שרירותי. שאלו את עצמכם כמה שאלות פשוטות: עד כמה הרכוש שלכם מורכב, האם יש סיכוי שמישהו ירצה לערער על הצוואה, וכמה חשוב לכם שהמסמך יעמוד איתן גם בבית משפט. ככל שהתשובות מצביעות על מורכבות גבוהה או על פוטנציאל למחלוקת, כך עולה הערך של צוואה בפני רשות או צוואה נוטריונית. משפחות עם רכוש פשוט והסכמה מלאה יכולות להסתפק בפתרונות זולים יותר, אבל גם אז כדאי לוודא שהניסוח מדויק ולא משאיר מקום לפרשנות.
איך צוואה הדדית משתלבת בתכנון פיננסי כולל
צוואה היא רק חלק אחד מהתמונה. תכנון העברת עושר בין דורות דורש מבט רחב על כל הנכסים שלכם: הבית, החסכונות, תיק ההשקעות, קרנות הפנסיה, קופות הגמל וביטוחי המנהלים. חלק מהנכסים האלה בכלל לא עוברים דרך הצוואה, כי יש להם מוטבים שנקבעו מראש בנפרד.
זאת נקודה קריטית שהרבה אנשים מפספסים. בקרן פנסיה, בקופת גמל ובפוליסת ביטוח חיים, הכסף עובר למי שרשום כמוטב באותו מכשיר, ולא בהכרח למי שכתוב בצוואה. אם עדכנתם את הצוואה אבל שכחתם לעדכן את המוטבים בפנסיה, ייתכן שהכסף יגיע לאדם שכבר לא רלוונטי, למשל בן זוג לשעבר. לכן תכנון העברת עושר ועיזבון צריך להיעשות בראייה כוללת, שמסנכרנת בין הצוואה לבין הגדרת המוטבים בכל מכשיר פיננסי.
הנה סדר הפעולות שאנחנו ממליצים לזוגות שרוצים לבנות תכנון סדור:
- מיפוי כל הנכסים: נדל״ן, חסכונות נזילים, תיקי השקעות, פנסיה, גמל וביטוחים.
- בדיקת המוטבים הרשומים בכל מכשיר פנסיוני ותיקונם לפי הכוונה העדכנית שלכם.
- קבלת החלטה משותפת על אופן חלוקת הרכוש בין היורשים.
- עריכת צוואה הדדית שמשקפת את ההסכמה, באחת מהדרכים שסקרנו.
- בחינת היבטי מס והוצאות אפשריות בעת העברת הנכסים.
- עדכון תקופתי של כל המסמכים כשמשהו משתנה בחיים, כמו לידה, גירושין או רכישת נכס.
הצלב הזה בין הצוואה לבין הגדרות המוטבים הוא הלב של תכנון נכון. בלעדיו, אפילו הצוואה המנוסחת בצורה המושלמת ביותר עלולה להשאיר חורים שדרכם עובר כסף למקום הלא נכון.
מיסוי והיבטים כלכליים בהעברת עושר בין דורות
הרבה זוגות שואלים אותנו על מס ירושה. בישראל אין כיום מס ירושה כללי, וזאת בשורה טובה למשפחות שמעבירות רכוש לדור הבא. עם זה, כדאי לזכור שיש מצבים שבהם מיסוי כן נכנס לתמונה, למשל בעת מכירת נכס שהתקבל בירושה, או בהיבטים של מס שבח במקרקעין. תכנון מוקדם עוזר להיערך גם למצבים האלה בלי הפתעות.
מעבר לשאלת המס, יש עלויות נוספות שכדאי להביא בחשבון. ניהול עיזבון, אגרות, וכשיש מחלוקת גם הוצאות משפט, כל אלה יכולים לכרסם בנכסים שרציתם להעביר. ככל שהתכנון ברור וחד יותר מראש, כך פוחת הסיכוי למחלוקת יקרה בין היורשים. משפחה שיושבת יחד, מסכמת את הכוונות ומעגנת אותן במסמכים מסודרים, חוסכת לעצמה גם כסף וגם כאב לב.
כדאי גם לחשוב על תזמון. לפעמים העברה מבוקרת של חלק מהנכסים כבר בחיים, למשל סיוע לילדים ברכישת דירה, יכולה להיות חלק מאסטרטגיה כוללת של העברת עושר, לצד הצוואה ולא במקומה. כל משפחה שונה, ולכן אין נוסחה אחת שמתאימה לכולם.
נקודה נוספת שכדאי לשקול היא נזילות. לפעמים עיקר ההון של המשפחה נעול בנכס אחד, כמו דירה, בעוד שהיורשים צריכים כסף נזיל כדי לשלם אגרות, מיסים או חובות. אם לא נערכתם לכך מראש, היורשים עלולים להיאלץ למכור נכס בחיפזון ובמחיר נמוך רק כדי לכסות עלויות. תכנון חכם לוקח בחשבון גם את השאלה מאיפה יגיע הכסף הנזיל, כך שהמשפחה לא תמצא את עצמה לחוצה בדיוק ברגע הרגיש. כאן נכנסת החשיבות של ראייה כוללת שמשלבת בין הצוואה, החסכונות והביטוחים למכלול אחד מסונכרן.
טעויות נפוצות שכדאי להימנע מהן
לאורך השנים ראינו כמה טעויות שחוזרות על עצמן אצל זוגות שניסו לתכנן לבד בלי ליווי מסודר. הכרה מוקדמת שלהן יכולה לחסוך לכם הרבה כאב ראש:
- ניסוח לא ברור שמשאיר מקום לפרשנות ולמחלוקת בין היורשים.
- שכחה לעדכן את הצוואה אחרי אירוע משמעותי, כמו נישואים חדשים, לידה או גירושין.
- חוסר סנכרון בין הצוואה לבין המוטבים הרשומים בפנסיה ובביטוחים.
- אי התייחסות למצב שבו אחד היורשים ילך לעולמו לפני המצווה.
- אחסון הצוואה במקום שאיש לא מכיר, כך שאף אחד לא מוצא אותה בזמן.
הדרך הבטוחה להימנע מהטעויות האלה היא לבנות את התכנון בצורה מסודרת, לתעד הכל, ולשמור על עקביות בין כל המסמכים הפיננסיים והמשפטיים. תכנון פיננסי טוב בונה גשר בין הרצון שלכם היום לבין המציאות שהמשפחה תפגוש מחר.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תכנון פיננסי לזוג צעיר.
שאלות ותשובות
האם אפשר לבטל צוואה הדדית בכל שלב?
כן ולא. כל עוד שני בני הזוג בחיים, אפשר לבטל את הצוואה על ידי מסירת הודעה בכתב לבן הזוג השני, וכתוצאה מכך שתי הצוואות מתבטלות. אחרי פטירת אחד מבני הזוג, בן הזוג שנשאר בחיים מוגבל, ויכול לשנות רק בתנאים מסוימים שקשורים בוויתור על הירושה או בהשבת מה שקיבל.
האם צוואה הדדית מתאימה לכל זוג?
לא בהכרח. היא מתאימה במיוחד לזוגות שרוצים ודאות ושמסכימים על גורל הרכוש. זוגות שרוצים לשמור על גמישות מלאה לשנות את הצוואה בעתיד עשויים להעדיף צוואות נפרדות. ההחלטה תלויה במבנה המשפחה, בנכסים ובמידת ההסכמה ביניכם.
מה קורה לפנסיה ולביטוח החיים במסגרת הצוואה?
ברוב המקרים הכסף בקרן הפנסיה ובביטוח החיים עובר למוטבים שרשומים באותו מכשיר, ולא דרך הצוואה. לכן צריך לוודא שהמוטבים הרשומים תואמים את הכוונה שלכם, ולסנכרן ביניהם לבין הצוואה במסגרת תכנון כולל.
כמה עולה לערוך צוואה הדדית?
העלות משתנה לפי דרך העריכה. צוואה בכתב יד כמעט לא עולה, בעוד צוואה נוטריונית כרוכה בעלות גבוהה יותר בתמורה למעמד ראייתי חזק. השקעה נכונה במסמך איכותי חוסכת לרוב סכומים גדולים בהמשך הדרך.
מתי כדאי לעדכן את הצוואה?
מומלץ לעדכן אחרי כל אירוע משמעותי בחיים: נישואים, גירושין, לידת ילד או נכד, רכישת נכס גדול או שינוי מהותי במצב הכלכלי. עדכון תקופתי מבטיח שהצוואה תמיד משקפת את הכוונה העדכנית שלכם, ומונע מצב שבו מסמך ישן שכבר לא מתאים למציאות קובע את גורל הרכוש.
האם הילדים חייבים לדעת מה כתוב בצוואה?
אין חובה חוקית לחשוף בפני הילדים את תוכן הצוואה בעודכם בחיים, וזאת החלטה אישית של כל משפחה. עם זה, שיחה פתוחה על הכוונות שלכם יכולה למנוע הפתעות ומתחים בהמשך. הרבה משפחות מגלות שדווקא השקיפות, גם אם היא לא נעימה בהתחלה, חוסכת סכסוכים גדולים אחר כך ומחזקת את האמון בין האחים.
המידע במאמר זה הוא מידע כללי בלבד ואין בו כדי להוות ייעוץ משפטי או תחליף להתייעצות עם איש מקצוע מוסמך לגבי המצב האישי שלכם.












