
כמה עולה פירעון מוקדם של משכנתא? התשובה תלויה בעיקר בשני רכיבים: עמלה תפעולית חד-פעמית בסכום נמוך יחסית, ולצידה עמלת היוון (הפרשי ריבית) שרלוונטית בעיקר למסלולי ריבית קבועה, ושעשויה להסתכם באלפי או בעשרות אלפי ₪ בהתאם לתנאי ההלוואה שלכם. אתם רוצים לסלק את המשכנתא לפני הזמן, אולי בעקבות מכירת דירה, קבלת ירושה או ריכוז חובות, והשאלה הראשונה שצריכה להנחות אתכם היא אם אתם יכולים, וגם כמה זה יעלה לכם בפועל וכיצד לתזמן את המהלך כך שיישאר משתלם.
בעלי הון משמעותי נוטים לחשוב על סילוק מוקדם כמהלך אוטומטי: אם יש נזילות, למה לשלם ריבית לבנק? המציאות מורכבת יותר. עמלת ההיוון נועדה לפצות את הבנק על הפער בין הריבית שסוכמה עמכם בעבר לבין הריבית הנמוכה יותר בשוק כיום, ולכן דווקא בסביבת ריבית יורדת הסילוק המוקדם עלול להתייקר. בשורות הבאות נפרק את כל סוגי העמלות, נסביר מתי כל אחת מהן חלה, ונראה לכם כיצד להעריך אם הצעד משתלם בעבורכם.
אילו עמלות נגבות בפירעון מוקדם של משכנתא
בפירעון מוקדם של משכנתא נגבות עמלות שונות, וביניהן עמלה תפעולית חד-פעמית ועמלת היוון (הפרשי ריבית) שחלה בעיקר במסלול ריבית קבועה. העמלה התפעולית מוגבלת בתקרה שקובע המפקח על הבנקים, ולכן היא רכיב קבוע וצפוי יחסית, בעוד עמלת ההיוון היא הרכיב המשתנה שקובע במרבית המקרים אם המהלך כדאי או לא (מקור: כל זכות).
הטעות הנפוצה היא לראות את כל העמלות כמקשה אחת. בפועל, כל רכיב פועל לפי היגיון אחר: העמלה התפעולית משקפת את עלות הטיפול הבנקאי בסגירת ההלוואה, עמלת ההיוון משקפת את הפסד הריבית של הבנק, ועמלת אי-הודעה מוקדמת נגבית כאשר לא הודעתם לבנק מבעוד מועד על כוונתכם לפרוע. הבנתם של הרכיבים בנפרד היא הצעד הראשון לתכנון נכון של הסילוק, ובעיקר לתזמון שלו כך שתשלמו כמה שפחות.
שימו לב שגובה העמלות תלוי גם בסוג המסלול, במועד הפירעון ביחס למועד עדכון הריבית, ובשאלה אם אתם פורעים את מלוא היתרה או רק חלק ממנה. סילוק חלקי, למשל, מקטין את עמלת ההיוון באופן יחסי לחלק שנפרע, ולכן לעיתים משתלם לפרוע רק חלק מן ההלוואה ולהשאיר את היתרה עד למועד שבו ההיוון יתאפס או יצטמצם משמעותית.
טבלת סוגי העמלות: מתי כל עמלה חלה
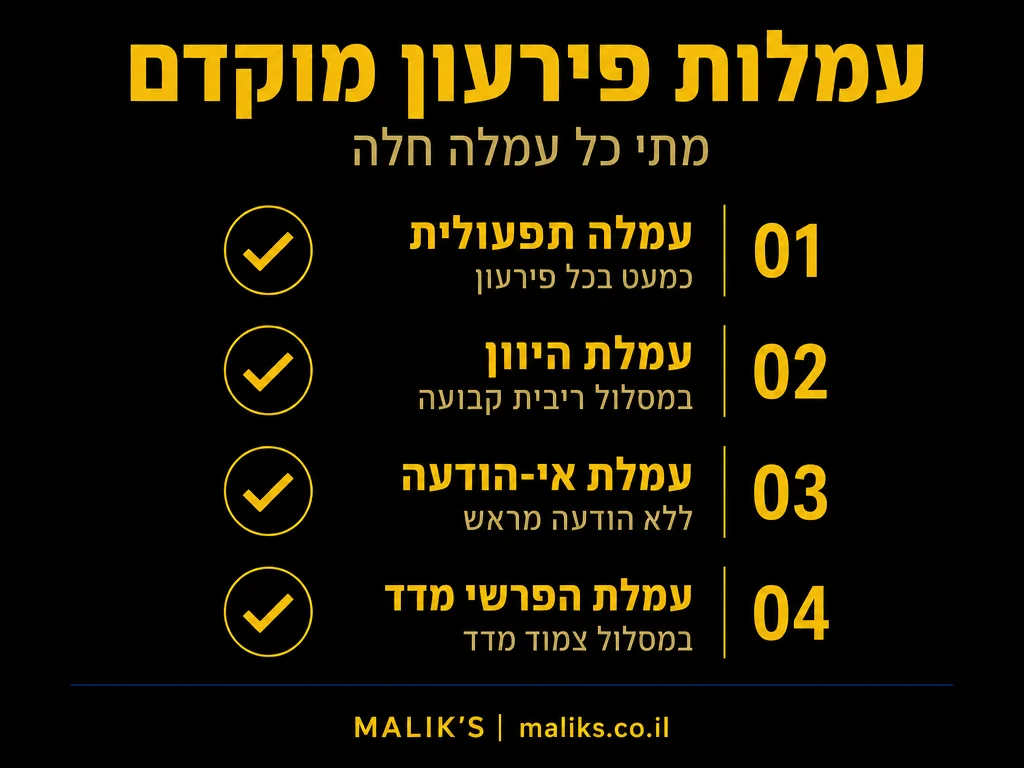
הטבלה הבאה מרכזת את סוגי העמלות המרכזיות בפירעון מוקדם, ומבהירה מתי כל אחת מהן רלוונטית עבורכם. השתמשו בה כרשימת בדיקה מהירה לפני שאתם ניגשים לבנק לבקש דוח סילוק מדויק.
| סוג העמלה | מה היא מכסה | מתי היא חלה |
|---|---|---|
| עמלה תפעולית | עלות הטיפול הבנקאי בסגירת ההלוואה, רכיב חד-פעמי המוגבל בתקרה | כמעט בכל פירעון מוקדם, מלא או חלקי |
| עמלת היוון (הפרשי ריבית) | פיצוי לבנק על הפער בין הריבית שסוכמה לבין הריבית בשוק כיום | בעיקר במסלול ריבית קבועה, כשריבית השוק נמוכה מריבית ההלוואה |
| עמלת אי-הודעה מוקדמת | קנס על פירעון ללא הודעה מספקת לבנק מראש | כשלא הודעתם לבנק על הפירעון בפרק הזמן הנדרש |
| עמלת הפרשי מדד | התאמה בגין הצמדה למדד עד מועד עדכון המדד הקרוב | במסלולים צמודי מדד, בפירעון בין מועדי עדכון המדד |
הטבלה מדגישה נקודה מרכזית: לא כל העמלות חלות בכל מקרה. מי שפורע הלוואה במסלול ריבית משתנה שאינה צמודת מדד עשוי לשלם בעיקר את העמלה התפעולית, בעוד מי שפורע מסלול קבוע צמוד בתקופת ריבית יורדת עלול להיתקל בשילוב של היוון והפרשי מדד. זיהוי מוקדם של המסלולים שברשותכם חוסך הפתעות.
איך עובדת עמלת ההיוון ולמה היא הרכיב הכבד
עמלת ההיוון היא בדרך כלל הרכיב המשמעותי ביותר בפירעון מוקדם, ולכן היא ראויה להבנה יסודית. הרעיון פשוט: כשלקחתם משכנתא בריבית קבועה, הבנק תכנן לקבל מכם תשלומי ריבית קבועים לאורך כל תקופת ההלוואה. אם אתם פורעים מוקדם, הבנק מפסיד את הריבית העתידית, ובמקומה יוכל להלוות את הכסף מחדש רק בריבית השוק הנוכחית. כשריבית השוק נמוכה מהריבית שלכם, הבנק סופג הפסד, ועמלת ההיוון נועדה לגשר על הפער הזה.
מכאן נובע העיקרון החשוב ביותר להבנת ההיוון: ככל שהריבית בשוק נמוכה יותר מהריבית שסוכמה בהלוואה שלכם, כך עמלת ההיוון גבוהה יותר. במצב הפוך, שבו ריבית השוק גבוהה מריבית ההלוואה שלכם, ההיוון עשוי להתאפס לחלוטין, מפני שהבנק דווקא מרוויח מהאפשרות להלוות מחדש בריבית גבוהה יותר. זו הסיבה שסביבת הריבית הכללית משפיעה ישירות על החלטת הסילוק שלכם.
גורם נוסף שמשפיע על גובה ההיוון הוא הזמן שנותר עד סוף תקופת הריבית הקבועה. ככל שנותרו יותר שנים שבהן הבנק היה אמור לקבל ריבית גבוהה, כך הפער המהוון גדל. לכן פירעון של הלוואה בשנתה האחרונה יגרור היוון קטן בהרבה מפירעון של אותה הלוואה עם עשר שנים שנותרו. תזמון נכון, אפילו בהמתנה של חודשים ספורים למועד עדכון ריבית, יכול לחסוך לכם סכומים ניכרים.
עמלת ההיוון אינה קנס, אלא מנגנון פיצוי כלכלי. היא משקפת את הפער בין מה שהבנק תכנן להרוויח לבין מה שהוא יכול להרוויח בשוק כיום, ולכן היא נעה בהתאם לתנאי השוק ולא לפי החלטה שרירותית.
מתי פירעון מוקדם של משכנתא באמת משתלם
ההחלטה אם לסלק מוקדם צריכה להתבסס על השוואה כלכלית ולא על תחושת בטן. מצד אחד עומדת החיסכון בריבית העתידית שלא תשלמו עוד, ומצד שני עומדות העמלות המיידיות שתשלמו כעת, ובראשן ההיוון. אם החיסכון בריבית לאורך יתרת התקופה גדול מסך העמלות, המהלך משתלם. אם העמלות מתקרבות לחיסכון או עולות עליו, עדיף להמתין או לשקול חלופות.
הנה כמה מצבים שבהם פירעון מוקדם נוטה להיות משתלם:
- כשריבית השוק גבוהה או דומה לריבית ההלוואה שלכם, כך שההיוון קטן או מתאפס.
- כשנותרו מעט שנים לסיום תקופת הריבית הקבועה, מה שמצמצם את הפער המהוון.
- כשההלוואה במסלול ריבית משתנה שאינו גורר היוון, ואתם משלמים בעיקר את העמלה התפעולית.
- כשהנזילות שברשותכם אינה מניבה תשואה חלופית גבוהה מהריבית שאתם משלמים על המשכנתא.
- כשאתם מעוניינים להקטין חשיפה לסיכון ולשפר את היחס בין ההון לחוב שלכם מטעמים אישיים או עסקיים.
לעומת זאת, כשריבית השוק נמוכה משמעותית מריבית ההלוואה, כשנותרו שנים רבות בתקופת הריבית הקבועה, וכשהנזילות שלכם יכולה להניב תשואה עודפת בהשקעה חלופית, ייתכן שעדיף להשאיר את המשכנתא במקומה. בעלי הון שמנהלים תיק השקעות פעיל צריכים לבחון את עלות ההזדמנות: פירעון של חוב בריבית נמוכה כדי לוותר על תשואה גבוהה יותר בהשקעה הוא לא בהכרח מהלך יעיל.
סילוק מלא מול סילוק חלקי: מה עדיף
לא תמיד צריך לפרוע את מלוא היתרה בבת אחת. סילוק חלקי מאפשר לכם להקטין את קרן ההלוואה, ולצמצם בהתאם גם את עמלת ההיוון, שכן היא מחושבת יחסית לחלק הנפרע. אסטרטגיה זו נפוצה במיוחד אצל מי שקיבל סכום כסף חד-פעמי אך לא מעוניין לחסל את כל ההלוואה, או אצל מי שרוצה לפצל את הפירעון על פני מספר מועדי עדכון ריבית כדי למזער עמלות.
שיקול נוסף בבחירה בין סילוק מלא לחלקי הוא ההשפעה על ההחזר החודשי. בסילוק חלקי תוכלו לבחור בין הקטנת ההחזר החודשי לבין קיצור תקופת ההלוואה. הקטנת ההחזר משפרת את התזרים השוטף, ואילו קיצור התקופה חוסך יותר ריבית לאורך זמן. הבחירה תלויה במטרות שלכם: שחרור תזרים לצריכה או להשקעה מול חיסכון מרבי בעלויות המימון.
אצל משקי בית בעלי הון, סילוק חלקי מדוד לעיתים עדיף על חיסול מלא, מפני שהוא שומר על גמישות פיננסית ועל קו אשראי פתוח, ובו בזמן מקטין את החוב. תכנון כזה דורש ראייה כוללת של תיק הנכסים וההתחייבויות, ולא רק מבט על המשכנתא הבודדת. כאן נכנס לתמונה ליווי מקצועי שיודע לשקלל את כלל התמונה הפיננסית שלכם.
איך להיערך נכון לפני שניגשים לבנק
לפני שאתם מבצעים פירעון מוקדם, כדאי לעבור תהליך הכנה מסודר שיבטיח שאתם פועלים מתוך נתונים ולא מתוך הערכות. ההיערכות הנכונה יכולה להיות ההבדל בין מהלך שחוסך לכם כסף לבין מהלך שמייקר את הסילוק ללא צורך.
- בקשו מהבנק דוח יתרות לסילוק מעודכן, הכולל פירוט מלא של כל העמלות הצפויות לפי מסלול.
- בדקו את מועד עדכון הריבית הקרוב בכל מסלול, שכן פירעון סמוך למועד זה מקטין לעיתים את ההיוון.
- השוו את סך העמלות לחיסכון הצפוי בריבית לאורך יתרת התקופה, וחשבו את הכדאיות נטו.
- בחנו את התשואה החלופית של הכסף אם ישמש להשקעה במקום לפירעון, כדי להעריך את עלות ההזדמנות.
- הודיעו לבנק על כוונת הפירעון מבעוד מועד כדי להימנע מעמלת אי-הודעה מוקדמת.
- שקלו סילוק חלקי או פיצול על פני כמה מועדים אם הדבר מקטין את סך העמלות.
תהליך מסודר כזה מונע את הטעות הנפוצה של פירעון אימפולסיבי שמתבצע מבלי לבדוק את דוח הסילוק לעומק. כל בנק מחשב את העמלות מעט אחרת בהתאם למסלולים, ולכן דוח מדויק ועדכני הוא כלי העבודה החשוב ביותר שלכם. אם אתם מתלבטים בין מסלולים או בין תרחישי סילוק שונים, כדאי להיעזר בגורם מקצועי ובלתי תלוי לצד הבנק.
בעלי הון שמנהלים כמה נכסים והלוואות במקביל נהנים במיוחד מבחינה מקצועית, מפני שהחלטת הסילוק משתלבת בהחלטות רחבות יותר על מיחזור, מינוף וניהול נזילות. שקלול נכון של כל אלה יחד יכול לשנות מהותית את התועלת הכוללת מהמהלך, ולכן שווה להשקיע בליווי לפני שמבצעים אותו.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על קרן פנסיה מקיפה מול משלימה.
שווה להכיר גם את היתרונות של קרן השתלמות לעצמאים.
שאלות ותשובות
כמה עולה פירעון מוקדם של משכנתא בפועל?
העלות מורכבת מעמלה תפעולית חד-פעמית בסכום מוגבל, ומעמלת היוון שיכולה לנוע מאפס ₪ ועד עשרות אלפי ₪ בהתאם לפער בין ריבית ההלוואה לריבית השוק ולזמן שנותר. רק דוח סילוק מעודכן מהבנק ייתן לכם מספר מדויק.
מתי עמלת ההיוון מתאפסת?
עמלת ההיוון מתאפסת כשריבית השוק שווה או גבוהה מהריבית שסוכמה בהלוואה שלכם, מפני שאז הבנק לא מפסיד ריבית עתידית. גם פירעון סמוך לסוף תקופת הריבית הקבועה מצמצם משמעותית את ההיוון.
האם משתלם לפרוע משכנתא כשיש לי כסף פנוי?
לא תמיד. יש להשוות את הריבית שאתם חוסכים לתשואה שהכסף היה מניב בהשקעה חלופית. אם ההשקעה מניבה יותר מהריבית על המשכנתא, ייתכן שעדיף להשאיר את ההלוואה ולהשקיע את הכסף.
מה ההבדל בין סילוק מלא לסילוק חלקי?
סילוק מלא סוגר את כל ההלוואה ומחסל את החוב, ואילו סילוק חלקי מקטין רק את הקרן, מצמצם את ההיוון באופן יחסי, ומאפשר לכם לבחור בין הקטנת ההחזר החודשי לקיצור תקופת ההלוואה.
האם כדאי להיעזר בייעוץ לפני פירעון מוקדם?
כן, במיוחד כשמדובר בסכומים גדולים או בכמה מסלולים במקביל. ליווי מקצועי בעזרת ייעוץ משכנתאות עוזר לשקלל את כלל התמונה הפיננסית ולתזמן את הסילוק כך שיישאר משתלם.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה תחליף לייעוץ פיננסי אישי המותאם לנתונים הספציפiים שלכם.












