
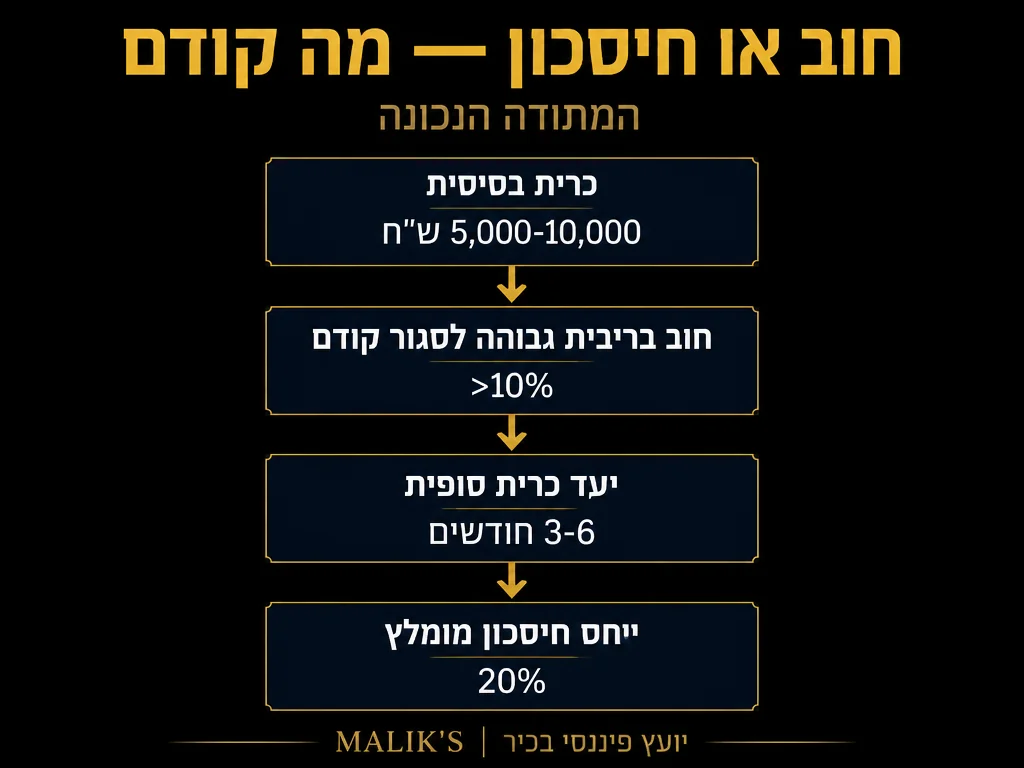
אחת ההתלבטויות המרכזיות שכל משק בית ישראלי נתקל בהן בשלב כלשהו היא הדילמה הקלאסית: מה לעשות קודם כל עם השקל הפנוי בסוף החודש – להשליך אותו על סגירת ההלוואה הצרכנית, על המינוס שמושך כבר חצי שנה ועל יתרת כרטיס האשראי, או דווקא להפריש אותו לחיסכון נפרד שיוכל לשמש ככרית ביטחון לימים קשים? בעולם הפיננסי האמריקאי הוויכוח הזה מוכר כ”snowball מול avalanche מול emergency fund” – ובישראל, עם ריביות הפריים שעלו, יוקר מחיה גובר ושיעור הדחיות במשכנתאות שטיפס מ-5% ל-8% בשנים 2024-2025, ההכרעה הפכה לכמעט קריטית. במאמר הזה אציג שיטה היברידית, לא מתפשרת, שמשלבת את שני העולמות: כרית ביטחון התחלתית של 5,000-10,000 ש”ח, ואחריה התקפה מהירה ואגרסיבית על החובות, ורק אז בנייה של כרית ביטחון מלאה של 3-6 חודשי הוצאה. זוהי המתודה היחידה שעובדת באמת בשטח, גם פסיכולוגית וגם מתמטית.
הדילמה הישראלית: למה אי אפשר לבחור רק אחד?
רבים שואלים אותי בייעוצים: “אם יש לי 2,000 ש”ח עודפים בחודש, האם להעביר אותם לסגירת ההלוואה בריבית 9% או לפתוח חיסכון נפרד?” המתמטיקאי הצרוף יענה – סגור את החוב. כל שקל שמורד מההלוואה הצרכנית “מחזיר” לך את הריבית של ההלוואה, ואין שום השקעה סולידית בישראל היום שתשואתה גבוהה מ-9% נטו. אבל ההיגיון המתמטי הזה מתעלם ממציאות פסיכולוגית וכלכלית קריטית: ברגע שתופיע תקלה בלתי צפויה – תקלת רכב, מקרר שהתפקצץ, חודש ללא הכנסה – אותו אדם שהשקיע את כל עודפיו בסגירת חוב יוצא שוב להלוואה חדשה, לעיתים בריבית גבוהה יותר. זהו “מעגל החובות” הקלאסי, והוא הסיבה שהמתודה הזו לא עובדת.
הנתונים מהעולם תומכים בתחושה הזו. דוח Bankrate לשנת 2026 חשף ש-59% מהאמריקאים אינם יכולים לכסות הוצאת חירום של 1,000 דולר מבלי להיכנס לחוב, ו-24% אין כלל חיסכון לחירום. בישראל המצב לא טוב הרבה יותר: למרות ששיעור החיסכון הגולמי הלאומי עומד על 24.6% נכון לספטמבר 2025, החיסכון הזה כולל פנסיה, קרנות השתלמות וחיסכון מוסדי – לא חיסכון נזיל לחירום במשק הבית הממוצע. הפער בין “כסף שמושקע למחר” ל”כסף נזיל לבעיה של היום” הוא בדיוק הפער שגורם לבעיה.
שלב 1: כרית ביטחון התחלתית – 5,000 עד 10,000 ש”ח
הצעד הראשון בשיטה ההיברידית הוא בנייה מהירה של “כרית ביטחון מיני” – סכום קטן יחסית, נזיל לחלוטין, שמטרתו אחת ויחידה: למנוע נטילת הלוואה חדשה כשמתעוררת בעיה לא צפויה. הסכום המומלץ נע בין 5,000 ל-10,000 ש”ח, תלוי בגובה ההוצאות החודשיות וברמת היציבות בעבודה. למה לא יותר? כי כל שקל שיושב בחיסכון בזמן שיש לכם הלוואה צרכנית בריבית 8%-11% הוא שקל שמפסיד כסף. אבל למה בכלל סכום כזה? כי זוהי “חומת אש” שתעצור את הדימום ברגע שתפרוץ תקלה.
איך בונים אותה במהירות? המפתח הוא איתור הוצאות מיותרות בחודש 1-3 הראשונים: מנויים שלא בשימוש, מועדוני צרכנים, אוכל בחוץ, קניות אימפולסיביות. סקירה מסודרת של ההוצאות בחודשים האחרונים – לא “בערך” אלא לפי דפי חשבון בנק וכרטיסי אשראי – חושפת בדרך כלל בין 800 ל-2,500 ש”ח בחודש שניתן לשחרר ולהזרים ישירות לכרית. המדריך שלנו בנושא ניהול תקציב משפחתי נכנס לעובי הקורה של תהליך הסקירה הזה.
חשוב מאוד: הכרית הזו צריכה להיות בחשבון נפרד פיזית, לא באותו חשבון שבו “מתנהלים”. פסיכולוגית, כסף שיושב לידכם נוטה להיעלם לתוך ההוצאה השוטפת. פיקדון יומי, חשבון חיסכון או אפילו אפליקציית חיסכון אוטומטי בבנק הם הפתרונות הנכונים. גם הילדים, אגב, מקבלים שיעור חשוב כשרואים שאמא ואבא חוסכים – נזכיר שביטוח לאומי מפקיד 58 ש”ח לחודש לכל ילד עד גיל 18 במסגרת תוכנית “חיסכון לכל ילד”, סכום שניתן להכפיל ל-116 ש”ח על ידי ההורים – כלי אחד מתוך מערך כלים שלם של חיסכון מובנה.
שלב 2: התקפה אגרסיבית על החובות – אבלאנש מול סנובול
ברגע שיש כרית התחלתית במקום, מתחיל השלב המהותי: סגירת החובות בקצב המהיר ביותר האפשרי. כאן עומדת בפנינו בחירה אסטרטגית בין שתי שיטות מוכחות. שיטת ה”אבלאנש” (Avalanche) מורה לסגור קודם את החוב עם הריבית הגבוהה ביותר, ואחר-כך לרדת בסולם. מתמטית, זוהי השיטה הזולה ביותר – היא חוסכת לכם את הסכום הגדול ביותר של ריבית לאורך זמן. שיטת ה”סנובול” (Snowball) מורה הפוך: סגרו קודם את החוב הכי קטן, ללא קשר לריבית, ואחר-כך עברו לבא. מתמטית, היא מעט יותר יקרה – אבל פסיכולוגית, היא חזקה הרבה יותר, כי כל סגירה מהירה של חוב נותנת לכם תחושת ניצחון שמדרבנת להמשיך.
איזו לבחור? התשובה תלויה באישיות שלכם ובמבנה החובות. אם יש לכם 4 הלוואות, אחת מהן בריבית פריים+5% (כלומר היום סביב 11%) והשאר ב-7%-8% – שיטת האבלאנש תחסוך אלפי שקלים ולכן עדיפה. אבל אם החובות כולם בריביות דומות, או אם איבדתם בעבר מוטיבציה ונכנעתם – שיטת הסנובול עם הניצחונות הקטנים תהיה הזו שתביא אתכם בפועל לקו הסיום. במציאות הישראלית, רבים בוחרים בגישה היברידית: סנובול לחובות מתחת ל-5,000 ש”ח (ניצחון מהיר!) ואז אבלאנש להלוואות הגדולות. כתבנו על כך בהרחבה במדריך ניהול חובות משפחתיים: איך לצאת מהמינוס אחת ולתמיד.
נקודה אסטרטגית חשובה: בעלי משכנתא צריכים לשקול אם ניתן לאחד הלוואות צרכניות יקרות לתוך המשכנתא הקיימת. הריבית במשכנתא נמוכה משמעותית מריבית של הלוואה בנקאית, ולפעמים זה הצעד החכם ביותר. אבל כאן צריך זהירות – איחוד יוצר חוב ארוך-טווח על נכס, וצריך לוודא שזה אכן משלם.
שלב 3: כרית ביטחון מלאה – 3 עד 6 חודשי הוצאה
אחרי שהחובות נסגרו (ברכות!) מגיע השלב השלישי, והוא לעיתים המאתגר ביותר: בנייה מלאה של כרית ביטחון בגובה 3-6 חודשי הוצאה משפחתית. לזוג ישראלי ממוצע עם הוצאה חודשית של 14,000-18,000 ש”ח, מדובר בסכום של 42,000-108,000 ש”ח. הסכום נשמע מפחיד, אבל זוכרים את הסכום הזרוע שעבד עד עכשיו לסגור חובות? הוא ממשיך לעבוד, רק שעכשיו במקום לסגור חוב הוא בונה הון.
למה דווקא 3 עד 6 חודשים? כי זה משך הזמן הסטטיסטי הממוצע למציאת עבודה חדשה במקרה של פיטורים בישראל, ולחזרה למסלול במקרה של תאונה או מחלה. דוח הפדרל ריזרב לשנת 2024 הראה ש-55% ממשקי הבית האמריקאים מחזיקים חיסכון לשלושה חודשים – נתון שירד מ-59% בשיא של 2021. אם 45% ממשקי הבית במדינה הכלכלית הגדולה בעולם לא עומדים ביעד הבסיסי, סימן שזו מדרגה לא טריוויאלית. בישראל אנחנו צריכים לכוון אפילו גבוה יותר, בגלל אי-וודאות גיאופוליטית, מצבי חירום ויוקר מחיה גובר.
איפה לשמור את הכסף? לא בעו”ש, לא בקרן השתלמות (הכסף שם נעול), ולא במניות. הפתרון הנכון: פיקדון בנקאי או קרן כספית שמספקת תשואה מסוימת, אבל הכסף נשאר נזיל ופנוי תוך 1-3 ימי עסקים. שילוב טוב הוא חודש 1 בחשבון עו”ש (זמין מיד), חודשים 2-3 בקרן כספית (תשואה סבירה, נזילות יומית), חודשים 4-6 בפיקדון לתקופה קצרה (תשואה גבוהה יותר, נזילות מוגבלת אבל לא נחוצה לזמן הקצר).
חוק 72 וכוחו של הריבית-דריבית – מתי החיסכון הופך להשקעה
נקודה שרבים מפספסים: ברגע שכרית הביטחון מלאה, חלק מההכנסה שעד עכשיו “סגרה חובות” וחלק שעבר ל”בנייה” יכול להפנות לבניית עושר אמיתי – קרי, השקעה לטווח ארוך. כאן נכנס לתמונה אחד הכלים הפיננסיים החזקים ביותר שקיימים: ריבית-דריבית. חוק 72 הוא נוסחה פשוטה אבל עוצמתית – חלקו 72 בריבית השנתית הצפויה, והתוצאה תגיד לכם בכמה שנים הכסף שלכם יוכפל. בריבית של 7% (תשואה ממוצעת היסטורית של מדדי שוק ההון לטווח ארוך) הכסף מוכפל בכ-10.3 שנים. ב-9%, ב-8 שנים. ב-12%, ב-6 שנים בלבד.
הנה דוגמה מוחשית: זוג ישראלי שסגר את החובות בגיל 35 והתחיל להפקיד 3,000 ש”ח לחודש לקרן השתלמות / פנסיה / השקעה ב-S&P 500, יגיע לגיל 65 (30 שנה) עם סכום של למעלה משלושה מיליון ש”ח, בהנחה של תשואה ריאלית של 7% לשנה. אותו זוג בדיוק, שלא סגר חובות וממשיך לשלם 1,500 ש”ח ריבית לחודש על הלוואה ישנה – מגיע לפנסיה עם פחות ממיליון. ההפרש: שני מיליון ש”ח, רק בגלל סדר הפעולות הנכון.
חשוב לזכור גם את ההפקדה הפנסיונית: בישראל חובת ההפקדה לפנסיה היא 18.5% מהשכר ברוטו – 6% עובד, 6.5% מעסיק לפנסיה, 6% מעסיק לפיצויים. זוהי “כרית ביטחון לטווח ארוך” שכבר עובדת ברקע, ואין צורך לכלול אותה בחישוב כרית הביטחון הנזילה.
הטעויות הנפוצות בשטח – והדרך להימנע מהן
בעבודה עם משפחות ישראליות אני רואה את אותן הטעויות חוזרות שוב ושוב, ובסדר הזה:
טעות 1 – דילוג על הכרית ההתחלתית. אנשים מסתערים על החובות “בכל הכוח”, ואז כשהמקרר מתפקצץ הם נכנסים שוב להלוואה. המעגל המוכר. הכרית ההתחלתית של 5-10 אלף ש”ח אינה מותרות; היא דרישה פסיכולוגית והנדסית.
טעות 2 – חיסכון “ברקע” במקום סגירה אגרסיבית. מי שמתחיל לחסוך 500 ש”ח בחודש כשיש לו הלוואה ב-9% – מפסיד כסף בכל חודש. הכלל: כרית מינימלית קודם, התקפה אגרסיבית על החוב אחרי, אז בנייה רחבה.
טעות 3 – לא לבדוק שדמי הריבית נכונים. רוב הישראלים לא יודעים מהי הריבית האמיתית על המינוס שלהם, על הלוואת הסטודנטים, על כרטיס האשראי. הצעד הראשון: רשימה מסודרת של כל החובות עם הריבית, יתרת קרן וההחזר החודשי. רק כך תדעו במה להתחיל.
טעות 4 – האגו והבושה למצב הכלכלי. ישראלים, יותר מאחרים, מתקשים להודות שהם בבעיה כלכלית, לבקש עזרה, להפסיק לארח חברים בבית קפה. דווקא הצעדים האלה מקצרים את התהליך פי 2 ויותר.
טעות 5 – הזנחת המשכנתא. מי שיש לו משכנתא ובמקביל הלוואה צרכנית – חייב לבחון אופציה של איחוד החובות. המדריך שלנו בנושא משכנתא לסגירת חובות מסביר בדיוק מתי זה משתלם ומתי לא.
הקצאת תקציב חודשית – איך מחלקים בין החובות לכרית?
אחרי שהחלטתם על השיטה, השאלה המעשית היא: מתוך הסכום הפנוי בחודש, כמה מקצים לכל אפיק? הנה כלל אצבע פרקטי לבית עם 2,500 ש”ח עודפים בחודש:
שלב כרית התחלתית (חודשים 1-4): 100% מהעודף מופנה לכרית. אין הפקדות וולונטריות לפנסיה, אין תוספת לקרן השתלמות, רק כרית. סגירת מינימום בלבד על ההלוואות (ההחזר החוזי המינימלי).
שלב התקפת חובות (חודשים 5 עד הסגירה האחרונה): 90% מהעודף מופנה לסגירת ההלוואה היקרה ביותר; 10% נשאר ב”קרן בלגאן” של 200-300 ש”ח לחודש למקרה של תקלות קטנות שלא מצדיקות נגיעה בכרית. ההצמדה לכרית הראשונית נשמרת.
שלב כרית מלאה (אחרי שכל החובות נסגרו): 70% להגדלת הכרית עד שתגיע ל-3 חודשי הוצאה לפחות; 30% מתחיל לעבור להשקעה ארוכת-טווח (קרן השתלמות / קופת גמל / מדד S&P 500). אחרי שהכרית מגיעה ל-6 חודשים, היחס מתהפך: 30% להמשך הכרית, 70% לבניית הון.
חשוב לדעת שגם בעצמאיים יש “תקרות חובה” שמצמצמות את הגמישות. תקרת ההכנסה לתשלום דמי ביטוח לאומי בישראל לשנת 2025 עומדת על 51,910 ש”ח לעובד עצמאי, עם שיעור של 15.79% מעל 7,703 ש”ח. כל הכנסה גבוהה דורשת תכנון פרואקטיבי של תזרים ולא רק תגובה.
איך יודעים שאתם בכיוון הנכון? אבני הדרך
תהליך של סגירת חובות ובניית כרית הוא תהליך של 18-48 חודשים, תלוי בגובה החובות ובכושר ההכנסה. כדי לא לאבד מוטיבציה, כדאי לסמן אבני דרך ברורות:
אבן דרך 1 (חודש 4): הכרית ההתחלתית של 5,000-10,000 ש”ח קיימת בחשבון נפרד. ברכות – הקפצתם את הסיכוי שלכם להישאר בקו הסיום פי 3.
אבן דרך 2 (חודשים 6-12): סגירה של החוב הראשון (הקטן ביותר או היקר ביותר). חגגו, בלי לסגת ממסגרת התקציב.
אבן דרך 3 (חודשים 12-24): כל החובות הצרכניים (לא משכנתא) סגורים. נכנסים לבניית כרית מלאה.
אבן דרך 4 (חודשים 24-36): כרית של 3 חודשי הוצאה הושלמה. מתחילים להשקיע באופן רציני.
אבן דרך 5 (חודשים 36-48): כרית של 6 חודשי הוצאה הושלמה. אתם רשמית במצב כלכלי “חזק”. כעת המסע הופך מהתגוננות להתקפה – בניית עושר.
מסקנה: הסדר נכון יותר מהמהירות
ההכרעה בין סגירת חובות לבניית כרית ביטחון אינה הכרעה של “או-או”, אלא של “בסדר הנכון”. תחילה כרית מינימלית של 5,000-10,000 ש”ח – חומת אש מפני בעיות בלתי צפויות. אחר-כך התקפה אגרסיבית, ממוקדת ושיטתית על החובות הצרכניים, באבלאנש או סנובול לפי האישיות. רק אחרי שכל החובות הצרכניים נסגרו, בנייה מלאה של 3-6 חודשי כרית. ולבסוף – בניית עושר אמיתי דרך הריבית-דריבית, חוק 72 והשקעה ארוכת-טווח. שיטה זו עובדת כי היא מתחשבת בשני המנועים שמניעים החלטות פיננסיות: ההיגיון המתמטי והפסיכולוגיה האנושית. מי שינסה לפעול רק לפי ההיגיון יישבר; מי שינסה לפעול רק לפי הפסיכולוגיה יבזבז כסף. השילוב – זה הסוד.
שאלות נפוצות
האם 5,000 ש”ח באמת מספיקים לכרית התחלתית בישראל?
לרוב המשפחות בישראל, סכום של 5,000-7,000 ש”ח הוא חומת אש סבירה לתקלות “רגילות” – תיקון רכב גדול, מקרר חדש, טיפול שיניים דחוף. למשפחות עם יותר מ-2 ילדים או הוצאה חודשית גבוהה (מעל 18,000 ש”ח), כדאי לכוון ל-10,000 ש”ח. לבעלי עסק עצמאי כדאי לכוון אפילו ל-15,000 ש”ח, כי תזרים המזומנים אצלם פחות יציב.
מה עדיף – לסגור את המינוס או את הלוואת הסטודנטים?
השוואה ישירה של ריביות: רוב המינוסים בבנקים בישראל היום נושאים ריבית של פריים+8% עד פריים+12% – כלומר 14%-18% בפועל. הלוואות סטודנטים הן בדרך כלל בריביות של 4%-7% בלבד. לפי שיטת האבלאנש, המינוס נסגר ראשון. לפי שיטת הסנובול, מי שיש לו הלוואת סטודנטים קטנה יסגור אותה ראשון לתחושת ניצחון. בפועל – האבלאנש כאן צודק מתמטית בפער גדול.
האם עדיף לקחת הלוואה מהפנסיה כדי לסגור חובות?
בדרך כלל לא. הלוואה מקרן הפנסיה או קופת הגמל אמנם בריבית נמוכה (פריים), אבל היא מקטינה את הצבירה הפנסיונית שלכם, ומשמעות הדבר בטווח של 20-30 שנה היא מאות אלפי שקלים פחות בפנסיה. הפתרון הזה הגיוני רק במקרים קיצוניים של ריביות חוב מאוד גבוהות (מעל 12%) ובמקביל לסיוע מקצועי כדי לוודא שזו הצעד הנכון.
מה לעשות אם אני מובטל ויש לי גם חובות וגם אין כרית?
כאן הסדר הופך הפוך זמנית. בלי הכנסה, סגירת חובות אינה בעדיפות – הישרדות יום-יום היא. השלבים: להפסיק כל הוצאה לא חיונית, לפנות לבנק ולבקש הקפאת תשלומים על ההלוואות (זכות בחוק במקרים מסוימים), לבדוק זכאות לדמי אבטלה דרך הביטוח הלאומי, ולבנות במקביל הכנסה חדשה. רק כשההכנסה חוזרת לקדמותה – חוזרים לשיטה ההיברידית.












