
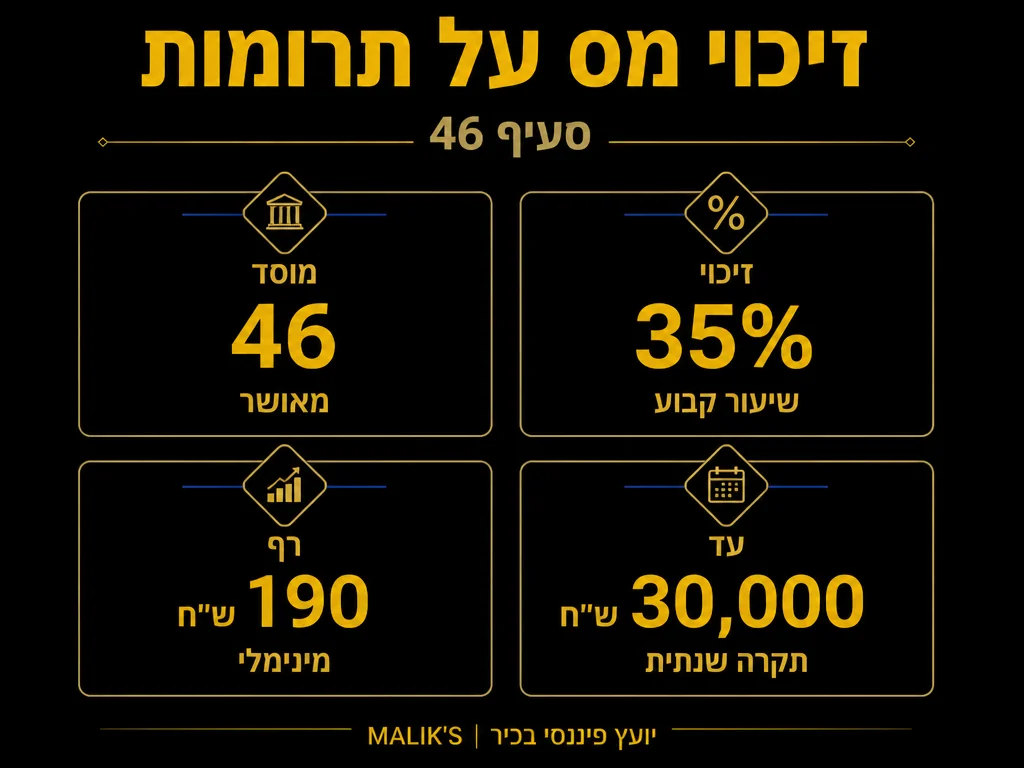
כדי לקבל זיכוי מס על תרומות אתם צריכים לתרום למוסד ציבורי שקיבל אישור לפי סעיף 46 לפקודת מס הכנסה, לשמור את הקבלה המקורית, ולתבוע את הזיכוי מול רשות המסים בסוף שנת המס. הזיכוי מקטין את המס שאתם משלמים בשיעור קבוע מסכום התרומה, כל עוד התרומה חצתה רף מינימלי ולא עברה תקרה שנתית. במילים אחרות, חלק מהכסף שתרמתם חוזר אליכם דרך הפחתת חבות המס.
הרבה אנשים תורמים לאורך השנה לעמותות, בתי חולים ומוסדות חינוך, ולא מודעים לכך שהמדינה מחזירה להם חלק מהסכום. הזיכוי הזה קיים בדיוק בשביל לעודד אתכם לתת. בשורות הבאות נסביר מי זכאי, אילו תנאים צריך לקיים, כמה כסף אפשר לקבל בחזרה, ואיך מגישים את התביעה בלי לטעות.
מה זה זיכוי מס על תרומות ואיך הוא עובד
זיכוי מס הוא הפחתה ישירה של סכום המס שאתם חייבים לרשות המסים. זה שונה מניכוי, שרק מקטין את ההכנסה החייבת. כשמדובר בתרומות, המנגנון פשוט: אתם תורמים סכום כסף למוסד מאושר, ובתמורה המדינה מזכה אתכם בחלק קבוע מהתרומה כנגד המס שאתם משלמים.
נניח שתרמתם לעמותה מאושרת. המדינה לא מחזירה לכם את כל הסכום שתרמתם, אלא שיעור קבוע ממנו, ורק על החלק שנמצא בין הרף המינימלי לתקרה השנתית. הזיכוי מתקזז כנגד המס שכבר שילמתם או שאתם עתידים לשלם, ולכן בפועל הוא מרגיש כמו החזר כספי ישיר לכיס שלכם.
הגורם שקובע מי מוסד מאושר הוא רשות המסים, שמפרסמת רשימה מעודכנת של המוסדות שקיבלו אישור לפי סעיף 46. תרומה לגוף שלא נמצא ברשימה הזו לא תזכה אתכם בכלום מבחינת מס, גם אם מדובר במטרה ראויה לחלוטין. לכן הבדיקה הראשונה שלכם היא תמיד לוודא שהמוסד מופיע ברשימה.
הרעיון מאחורי ההסדר הזה הוא לעודד אזרחים ועסקים לתמוך בגופים שפועלים לטובת הציבור, בלי שהתרומה תפגע בהם כלכלית באופן מלא. המדינה בעצם משתתפת בעלות התרומה שלכם, כי היא רואה בפעילות של המוסדות המאושרים ערך חברתי שראוי לתמרץ. בזכות המנגנון הזה, אנשים רבים תורמים סכומים גבוהים יותר ממה שהיו תורמים לולא ההטבה.
לפי פקודת מס הכנסה, תרומה למוסד ציבורי מאושר לפי סעיף 46 מזכה בזיכוי ממס בשיעור קבוע מסכום התרומה, מעל רף מינימלי ועד תקרה שנתית. מקור: רשות המסים בישראל.
מי זכאי לזיכוי מס על תרומות
הזכאות לזיכוי פתוחה כמעט לכל מי שמשלם מס הכנסה בישראל, בין אם אתם שכירים ובין אם אתם עצמאים. התנאי המרכזי הוא שיש לכם חבות מס בפועל, כי הזיכוי מתקזז כנגד מס. אם אתם לא משלמים מס כלל בשנה מסוימת, אין ממה לקזז את הזיכוי באותה שנה.
גם חברות וגופים עסקיים יכולים לתבוע זיכוי על תרומות שהם נתנו למוסדות מאושרים, בכפוף לאותם כללים של רף ותקרה. ההבדל המעשי בין שכיר לעצמאי נוגע בעיקר לאופן הגשת התביעה, אבל הזכאות עצמה זהה בעקרונותיה.
נקודה שרבים מפספסים: אם תרמתם סכום גדול שחצה את התקרה השנתית, החלק שמעבר לתקרה לא הולך לאיבוד בהכרח. חלק מהמקרים מאפשרים לפרוס את יתרת התרומה קדימה לשנות מס הבאות, כך שתוכלו ליהנות מהזיכוי גם עליה בהמשך. זו בדיוק אחת הנקודות שכדאי לבדוק בזהירות לפני שמגישים.
שאלה שחוזרת הרבה נוגעת לבני זוג. כשמדובר בבני זוג שמגישים דוח משותף, אפשר לרוב לרכז את התרומות של שניהם ולתבוע עליהן יחד, מה שעוזר לחצות את הרף המינימלי ביתר קלות. גם כאן, האופן המדויק שבו מחשבים את הזכאות תלוי בנתונים האישיים, ולכן שווה לבדוק את המקרה הספציפי שלכם ולא להסתמך על כלל אצבע כללי.
התנאים לקבלת הזיכוי בטבלה אחת
לפני שאתם ניגשים לתבוע, כדאי לוודא שכל התנאים מתקיימים. הטבלה הבאה מרכזת את ארבעת התנאים המרכזיים שבלעדיהם התביעה לא תאושר.
| תנאי | מה זה אומר בפועל |
|---|---|
| מוסד מאושר לפי סעיף 46 | המוסד שאליו תרמתם חייב להופיע ברשימת המוסדות המאושרים של רשות המסים. תרומה לגוף שלא נמצא ברשימה לא מזכה בכלום. |
| רף מינימלי | סך התרומות שלכם בשנה צריך לחצות סכום מינימלי כדי שהזיכוי יחול. תרומות קטנות מדי מתחת לרף לא נספרות. |
| תקרה שנתית | הזיכוי ניתן עד תקרה מקסימלית בשנה. מעבר לתקרה אפשר לרוב לפרוס את היתרה לשנים הבאות. |
| דרך התביעה | שכירים תובעים דרך תיאום מס או דוח שנתי, עצמאים דרך הדוח השנתי. תמיד עם קבלה מקורית שמציינת את סעיף 46. |
שימו לב שהרף המינימלי והתקרה השנתית מתעדכנים מעת לעת, ולכן כדאי לבדוק את הסכומים המדויקים מול רשות המסים או מול איש מקצוע לפני שאתם מסתמכים עליהם. הכלל הכללי נשאר קבוע, אבל המספרים משתנים.
איך תובעים את הזיכוי צעד אחר צעד
התהליך עצמו לא מסובך, אבל הוא דורש סדר. אם תפעלו לפי הצעדים הבאים, תגדילו את הסיכוי שהתביעה תאושר בפעם הראשונה בלי דחיות ובלי בקשות להשלמות.
- אספו את כל הקבלות המקוריות מהתרומות שנתתם במהלך השנה. ודאו שעל כל קבלה מצוין במפורש שהמוסד מאושר לפי סעיף 46 לפקודת מס הכנסה.
- בדקו שכל מוסד מופיע ברשימת המוסדות המאושרים באתר רשות המסים. אם מוסד לא נמצא ברשימה, הקבלה שלו לא תעזור לכם.
- סכמו את סך התרומות ובדקו שהוא חוצה את הרף המינימלי. אם אתם קרובים לרף, ייתכן שכדאי לרכז תרומות לאותה שנת מס.
- שכירים יכולים לתבוע דרך בקשה לתיאום מס במהלך השנה, או דרך הגשת דוח שנתי בסופה. עצמאים כוללים את התרומות בדוח השנתי שהם ממילא מגישים.
- צרפו את הקבלות לתביעה ושמרו עותק לעצמכם. רשות המסים עשויה לבקש לראות את הקבלות המקוריות, ולכן חשוב לשמור אותן לתקופה ארוכה.
- עקבו אחרי אישור התביעה. אם הזיכוי לא בא לידי ביטוי במס שלכם, פנו לרשות המסים כדי לברר את הסיבה.
עצמאים ובעלי הכנסות מורכבות נהנים לרוב מליווי מקצועי בתהליך הזה, כי נקודות כמו פריסת יתרה מעבר לתקרה או שילוב הזיכוי עם הטבות מס אחרות דורשות תכנון. בדיקה מסודרת של מימוש זכויות מס וזיכויים יכולה לחשוף החזרים שלא ידעתם שמגיעים לכם, גם על שנים קודמות.
כמה כסף אפשר לקבל בחזרה
הסכום שיחזור אליכם תלוי בשלושה גורמים: כמה תרמתם, מה שיעור הזיכוי הקבוע שנקבע בפקודה, והאם התרומה נמצאת בטווח שבין הרף המינימלי לתקרה. ככל שתרמתם יותר, בתוך גבולות התקרה, כך הזיכוי גדול יותר.
נמחיש עם דוגמה עקרונית בלי מספרים מדויקים. אם תרמתם סכום שחצה את הרף המינימלי ונשאר מתחת לתקרה, אתם זכאים לזיכוי בשיעור הקבוע על כל הסכום שמעל הרף. אם תרמתם סכום גבוה שעבר את התקרה, הזיכוי מחושב עד גובה התקרה, והיתרה עשויה להיפרס לשנים הבאות.
כדאי לזכור שהזיכוי הוא כנגד מס, ולא החזר במזומן ללא קשר למס. כלומר, גובה ההחזר שתראו בפועל מושפע גם מגובה חבות המס שלכם באותה שנה. מי שמשלם מס גבוה ינצל את הזיכוי במלואו, בעוד מי שחבות המס שלו נמוכה עשוי לנצל רק חלק ממנו באותה שנה.
בגלל התלות הזו בחבות המס, לפעמים כדאי לתכנן מראש את עיתוי התרומות. אם אתם יודעים שבשנה מסוימת ההכנסה שלכם גבוהה במיוחד, ריכוז תרומות לאותה שנה עשוי למקסם את ההחזר. לעומת זאת, בשנה שבה כמעט לא שילמתם מס, ייתכן שעדיף לדחות תרומה גדולה או לפרוס אותה, כדי לא לאבד את ערך הזיכוי. תכנון קטן כזה יכול לעשות הבדל משמעותי בסכום שחוזר אליכם.
טעויות נפוצות שמפחיתות לכם את ההחזר
הרבה תובעים מפסידים כסף לא בגלל שהם לא זכאים, אלא בגלל טעויות טכניות שקל להימנע מהן. הנה הטעויות שחוזרות על עצמן שוב ושוב.
- תרומה למוסד שלא קיבל אישור לפי סעיף 46. גם עמותה מוכרת וחשובה לא בהכרח מופיעה ברשימה, ולכן צריך לבדוק כל מוסד בנפרד.
- קבלות חסרות או לא תקינות. קבלה בלי ציון סעיף 46 או בלי פרטים מלאים עלולה להיפסל, ולכן שמרו רק קבלות תקינות.
- אי הגשת תביעה כלל. רבים תורמים ופשוט לא תובעים, כי הם לא יודעים שמגיע להם. הכסף הזה פשוט נשאר אצל המדינה.
- התעלמות משנים קודמות. במקרים רבים אפשר לתבוע זיכוי רטרואקטיבי על תרומות מהשנים האחרונות, אם לא תבעתם בזמן.
- איבוד יתרה מעבר לתקרה. מי שלא מבקש לפרוס את היתרה קדימה מוותר על זיכוי שהיה יכול לקבל בשנים הבאות.
כל אחת מהטעויות האלה עולה כסף אמיתי. בדיקה מסודרת של מימוש זכויות מס וזיכויים לפני סוף שנת המס מאפשרת לתקן אותן בעוד מועד ולמקסם את ההחזר שמגיע לכם.
אילו מסמכים צריך לשמור ולכמה זמן
הבסיס לכל תביעת זיכוי הוא הקבלה. קבלה תקינה של תרומה חייבת לכלול את שם המוסד, מספר העמותה או החברה לתועלת הציבור, סכום התרומה, התאריך, ובעיקר ציון מפורש שהמוסד מאושר לפי סעיף 46 לפקודת מס הכנסה. בלי הפרט האחרון הזה, הקבלה עלולה להיפסל גם אם המוסד באמת מאושר.
מומלץ לשמור את הקבלות המקוריות לתקופה של כמה שנים לפחות, כי רשות המסים רשאית לדרוש לראות אותן גם זמן לא קצר לאחר הגשת התביעה. שמירה מסודרת בתיקייה פיזית או בסריקה דיגיטלית חוסכת הרבה כאב ראש אם מתעוררת שאלה בהמשך. עצמאים שממילא מנהלים תיק הנהלת חשבונות פשוט מצרפים את הקבלות לתיק השנתי שלהם.
אם קיבלתם קבלה חסרה או שגויה, פנו למוסד וביקשו קבלה מתוקנת עוד באותה שנת מס. הרבה יותר קל לתקן קבלה בזמן אמת מאשר לרדוף אחריה שנה או שנתיים אחרי שהתרומה כבר נשכחה. סדר במסמכים הוא ההבדל בין תביעה חלקה לבין תהליך מייגע.
מתי כדאי להיעזר באיש מקצוע
עבור תרומה בודדת וקטנה, רוב האנשים יכולים לתבוע לבד ללא קושי. הסיפור משתנה כשמדובר בסכומים גדולים, בתרומות מרובות למוסדות שונים, או כשיש לכם הכנסות ממקורות מגוונים שמשפיעות על חבות המס.
ליווי מקצועי הופך משתלם במיוחד כשצריך לשלב את הזיכוי על תרומות עם הטבות מס אחרות, כמו זיכויים על הפקדות לפנסיה, נקודות זיכוי אישיות או החזרי מס משנים קודמות. איש מקצוע יודע לבנות את התמונה המלאה ולוודא שאתם מנצלים כל שקל שמגיע לכם.
יתרון נוסף הוא הביטחון שהתביעה מוגשת נכון בפעם הראשונה. במקום להתמודד עם דחיות ובקשות להשלמות, אתם מגישים תיק מסודר ומקבלים את ההחזר מהר יותר. עבור מי שתורם באופן קבוע, זו השקעה שמחזירה את עצמה כמעט תמיד.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על חשבונית דיגיטלית וניהול ספרים.
שאלות נפוצות על זיכוי מס על תרומות
האם כל תרומה מזכה בזיכוי מס
התשובה שלילית. רק תרומה למוסד ציבורי שקיבל אישור לפי סעיף 46 לפקודת מס הכנסה מזכה בזיכוי. תרומה לגוף שלא נמצא ברשימת המוסדות המאושרים של רשות המסים לא מקנה שום הטבת מס, גם אם המטרה ראויה.
מה קורה אם תרמתי מעל התקרה השנתית
הזיכוי מחושב עד גובה התקרה בלבד. את היתרה שמעבר לתקרה אפשר לרוב לפרוס קדימה לשנות המס הבאות, כך שהזכות לזיכוי עליה נשמרת ורק נדחית למועד מאוחר יותר. חשוב לבקש את הפריסה במפורש בעת הגשת התביעה, אחרת היתרה עלולה פשוט להישאר בלי מימוש.
האם אפשר לתבוע זיכוי על תרומות משנים קודמות
במקרים רבים כן. אם תרמתם בשנים האחרונות ולא תבעתם את הזיכוי בזמן, ייתכן שאתם זכאים להחזר רטרואקטיבי. כדאי לבדוק את התקופה המדויקת שבה ניתן להגיש תביעה כזו מול רשות המסים או מול איש מקצוע.
אני שכיר, איך אני תובע את הזיכוי
שכירים יכולים לתבוע דרך בקשה לתיאום מס במהלך השנה, או דרך הגשת דוח שנתי בסופה. בשני המקרים תצטרכו לצרף את הקבלות המקוריות שמציינות במפורש את סעיף 46.
האם הזיכוי הוא החזר במזומן
הזיכוי מתקזז כנגד המס שאתם משלמים, ולכן בפועל הוא מקטין את חבות המס שלכם. אם כבר שילמתם מס עודף, ההפרש חוזר אליכם ומרגיש כמו החזר כספי ישיר.
האם תרומה בשווה כסף מזכה בזיכוי
הזיכוי לפי סעיף 46 מתייחס בעיקר לתרומות כספיות למוסד מאושר. תרומות בשווה כסף, כמו ציוד או נכסים, כפופות לכללים מורכבים יותר ולא תמיד מזכות באותו אופן. אם תרמתם משהו שהוא לא כסף, כדאי לבדוק את המקרה הספציפי מול איש מקצוע לפני שאתם מסתמכים על זיכוי.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה תחליף לייעוץ מס אישי המותאם לנתונים שלכם.












