
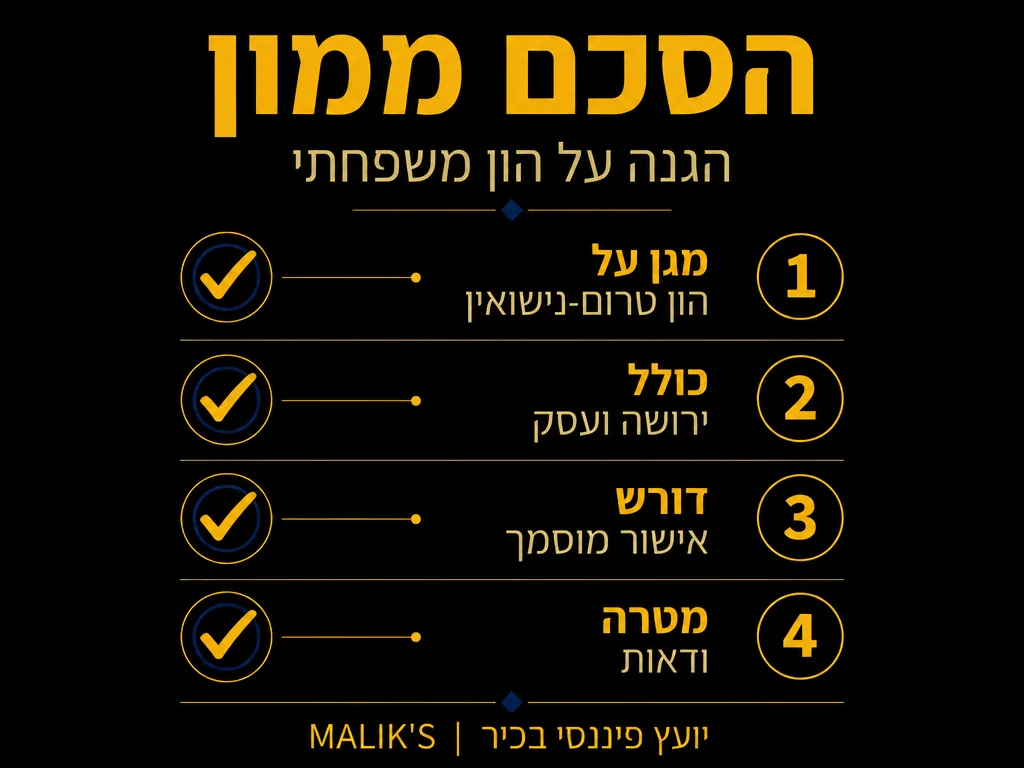
הסכם ממון הוא מסמך שקובע כיצד יחולקו הנכסים בין בני זוג במקרה של פרידה או גירושין, והוא הכלי המרכזי שמאפשר לכם להגן על הון שצברתם עוד לפני שנכנסתם לזוגיות. הרבה זוגות בישראל מגלים בשלב מאוחר מדי שמה שנראה כמו הון פרטי לחלוטין הפך, לאורך שנות הנישואין, לרכוש משותף שיחולק בין שני הצדדים. תכנון נכון של הנכסים המשפחתיים מתחיל הרבה לפני החתונה, והבנה של הכלים העומדים לרשותכם היא הצעד הראשון בשמירה על העתיד הכלכלי שלכם ושל ילדיכם.
במאמר הזה נסביר מה בדיוק מסדיר הסכם ממון, אילו נכסים הוא יכול להגן עליהם, מתי כדאי לחתום עליו, ואיך הוא משתלב בתמונה הרחבה יותר של ניהול ההון המשפחתי לאורך זמן. המידע כאן הוא כללי ונועד להרחיב את ההבנה הכלכלית שלכם, והוא לא מהווה ייעוץ משפטי.
מה זה הסכם ממון ולמה הוא חשוב
הסכם ממון הוא הסכם בכתב שנחתם בין בני זוג, ומטרתו לקבוע מראש את חלוקת הרכוש ביניהם. בהיעדר הסכם כזה, חלוקת הרכוש בין בני זוג בישראל נעשית לפי כללי ברירת המחדל של החוק, שלרוב מובילים לחלוקה שווה של הנכסים שנצברו במהלך התקופה המשותפת. המשמעות היא ששני בני הזוג יכולים למצוא את עצמם חולקים נכסים שאחד מהם ראה כשלו בלבד.
לפי מקורות משפטיים, הסכם ממון קובע את הבעלות על נכסים אישיים של בני זוג במקרה של פרידה, מגן על הון שנצבר לפני הנישואין או שהתקבל בירושה, ודורש אישור בית משפט או נוטריון כדי לקבל תוקף. הדרישה הזו לאישור חיצוני היא מה שמבדיל הסכם ממון מהסכם רגיל, והיא נועדה לוודא ששני הצדדים הבינו את המשמעות של מה שחתמו עליו וחתמו מרצונם החופשי.
החשיבות של ההסכם עולה ככל שההון שאתם מביאים לזוגיות גדול יותר או מורכב יותר. מי שנכנס לנישואין עם דירה, עם עסק פעיל, עם תיק השקעות או עם צפי לירושה משמעותית, נמצא בסיכון גבוה יותר לאבד חלק ניכר מהערך הזה בפרידה. הסכם ממון מאפשר לכם לשרטט קו ברור בין מה שהיה שלכם קודם לבין מה שתבנו יחד.
אילו נכסים הסכם ממון מגן עליהם
לא כל הנכסים נולדים שווים מבחינת הסיכון הכלכלי שלהם בפרידה. יש נכסים שברירת המחדל של החוק מותירה חשופים במיוחד, ודווקא הם אלה שכדאי לתת עליהם את הדעת מראש. הטבלה הבאה מרכזת את סוגי הנכסים המרכזיים שהסכם ממון נועד לשמור עליהם, ואת רמת החשיפה של כל אחד מהם ללא הסכם:
| סוג הנכס | מקור הבעלות | הסיכון ללא הסכם ממון |
|---|---|---|
| הון טרום-נישואין | חסכונות, השקעות ורכוש שנצברו לפני תחילת הזוגיות | עלול להתערבב עם הרכוש המשותף ולהיחשב בר-חלוקה |
| ירושה | נכסים או כספים שהתקבלו מבן משפחה | נחשב בדרך כלל אישי, אך פירותיו ושילובו בחיים המשותפים מטשטשים את הגבול |
| עסק פרטי | עסק שהוקם או נרכש לפני או במהלך הנישואין | עליית הערך במהלך התקופה המשותפת עלולה להיחשב בת-חלוקה |
| דירת מגורים | נכס שנרכש על ידי אחד מבני הזוג | מגורים משותפים ותשלומים משותפים עלולים ליצור זכויות לצד השני |
הטבלה ממחישה נקודה מרכזית: עצם הבעלות ההיסטורית על נכס לא מבטיחה שהוא יישאר שלכם. מה שקובע בפועל הוא כיצד הנכס התנהל לאורך הזוגיות, ועד כמה הוא נשמר נפרד מהחיים הכלכליים המשותפים. הסכם ממון מקבע את הכוונה שלכם בכתב, לפני שהמציאות מטשטשת את הגבולות.
הון שנצבר לפני הנישואין
ההון שאתם מגיעים איתו לזוגיות הוא לרוב הנכס שהכי קל להגן עליו ובו זמנית הכי קל לאבד. חסכון בבנק, קרן השתלמות ותיק ניירות ערך שנפתחו לפני הקשר נחשבים בדרך כלל רכוש אישי, אבל ברגע שהם מתחילים לזרום לתוך התנהלות כלכלית משותפת, קשה הרבה יותר להוכיח מה מקורם.
נניח שנכנסתם לנישואין עם ₪400,000 בחסכונות. אם הכסף הזה נשאר בחשבון נפרד לאורך השנים, קל להצביע עליו כהון טרום-נישואין. אבל אם השתמשתם בו כדי לשפץ דירה משותפת, או שמזגתם אותו לחשבון בנק משותף שממנו התנהלה כל המשפחה, הגבול בין השלכם למשותף מיטשטש. הסכם ממון שמגדיר במפורש את ההון ההתחלתי של כל צד עוזר לשמר את ההפרדה הזו גם כשהחיים הכלכליים משתלבים.
הכלל המנחה כאן פשוט: ככל שההון הטרום-נישואי נשמר בבירור נפרד ומתועד, כך גדל הסיכוי שיישאר שלכם. תיעוד מסודר של המצב הכלכלי בכניסה לנישואין הוא נכס בפני עצמו, גם אם לעולם לא תזדקקו לו.
ההבדל בין הפרדה בפועל להפרדה על הנייר
הרבה זוגות מניחים שהצהרה בהסכם מספיקה כדי לשמור על הפרדת הנכסים, אבל בפועל בית המשפט בוחן גם את ההתנהלות היומיומית. אם ההסכם אומר שהחסכון נשאר אישי, אבל בפועל שני בני הזוג משכו ממנו כספים לצרכים משותפים, נוצר פער בין הכתוב למציאות. הפער הזה הוא בדיוק מה שיוצר סכסוכים בהמשך. לכן הסכם ממון עובד הכי טוב כשההתנהלות הכלכלית בפועל תואמת את מה שנקבע בו. הפרדה אמיתית של החשבונות, תיעוד של העברות בין החשבון האישי למשותף, ושקיפות בין בני הזוג לגבי מקורות הכסף, כל אלה נותנים להסכם משמעות מעשית ולא רק פורמלית.
הגנה על ירושה ומתנות משפחתיות
ירושה וכספים שהתקבלו במתנה מבני משפחה מקבלים בחוק מעמד מיוחד, והם נחשבים בדרך כלל נכס אישי של מי שקיבל אותם. עם זאת המעמד הזה שברירי יותר משנדמה. הבעיה מתחילה כשהירושה מתחילה לייצר פירות או כשהיא משולבת בחיי הזוגיות.
קחו לדוגמה זוג שאחד מבני הזוג ירש דירה מהוריו. הדירה עצמה נחשבת רכוש אישי, אבל אם היא הושכרה ודמי השכירות זרמו לחשבון המשותף שנים ארוכות, אותם דמי שכירות כבר עלולים להיחשב הכנסה משותפת. אם מכרתם את הדירה שירשתם והשקעתם את התמורה בנכס משותף חדש, המורכבות גדלה עוד יותר.
הסכם ממון מאפשר לכם לקבוע מראש שהנכס עצמו נשאר אישי, וכך גם התשואות והנכסים שנגזרו ממנו. זו נקודה שהרבה משפחות מפספסות, ודווקא כאן הפער בין הכוונה למציאות המשפטית יכול להיות הגדול ביותר. ההורים שהעבירו לכם ירושה עשו זאת מתוך רצון שהיא תישאר בתוך המשפחה, והסכם ממון הוא הדרך המעשית לכבד את הרצון הזה.
עסק פרטי ותיק השקעות
עסק פעיל הוא אחד הנכסים המורכבים ביותר לחלוקה, וגם אחד הרגישים ביותר. אם הקמתם עסק לפני הנישואין, העסק עצמו נחשב לרוב רכוש שלכם, אבל עליית הערך שלו במהלך השנים המשותפות היא סיפור אחר לגמרי. בית המשפט עשוי לראות בצמיחת העסק במהלך הנישואין תוצאה של מאמץ משותף, גם אם הצד השני מעולם לא עבד בעסק בפועל.
הסיכון הזה מחריף כשמדובר בעסק שדורש מעורבות יומיומית. שעות העבודה שהשקעתם בעסק הן שעות שלא הושקעו בבית או במשפחה, וטענה שכיחה בהליכי פרידה היא שהצד השני אפשר את הצמיחה הזו בכך שנשא בעול הביתי. הסכם ממון שמגדיר מראש כיצד תיחשב עליית הערך של העסק מונע ויכוח יקר ומתיש בהמשך.
גם תיק השקעות דורש התייחסות נפרדת. הנה כמה עקרונות שכדאי לשקול כשמדובר בנכסים פיננסיים לפני חתונה:
- הפרידו בין הקרן ההתחלתית שהבאתם איתכם לבין הרווחים שנצברו במהלך הנישואין, וקבעו מראש כיצד יטופל כל רכיב.
- שמרו תיעוד של שווי התיק בנקודת הכניסה לזוגיות, כולל דוחות ואישורים מהגוף המנהל.
- הימנעו ממיזוג של חשבונות השקעה אישיים עם חשבונות משותפים, גם אם זה נוח יותר תפעולית.
- שקלו כיצד הפקדות שוטפות מהכנסה משותפת לתוך תיק אישי משפיעות על מעמדו לאורך זמן.
העיקרון החוזר בכל אלה הוא הפרדה ותיעוד. ניהול נכון של הנכסים הפיננסיים לאורך הנישואין, לצד הסכם ברור, הוא מה שמאפשר לכם לשמור על ההון שבניתם. כאן נכנס לתמונה תכנון וניהול הון משפחתי שמסתכל על התמונה השלמה, מעבר להיבט המשפטי הצר.
מתי כדאי לחתום, לפני או אחרי הנישואין
אחת השאלות הנפוצות ביותר היא האם הסכם ממון חייב להיחתם לפני החתונה. התשובה היא שלא. אפשר לחתום על הסכם ממון בכל שלב, גם שנים לתוך הנישואין, אבל למועד החתימה יש השלכות מעשיות שכדאי להכיר.
הסכם שנחתם לפני הנישואין נהנה מיתרון מסוים: הוא יכול לקבל תוקף באמצעות אישור נוטריון, בלי צורך במעורבות בית המשפט. לעומת זאת הסכם שנחתם אחרי הנישואין דורש בדרך כלל אישור של בית המשפט לענייני משפחה כדי לקבל תוקף מחייב. ההבדל הזה משפיע על המורכבות ועל משך התהליך.
מעבר להיבט הפרוצדורלי, יש גם היבט מעשי: ככל שהזוגיות ותיקה יותר, כך הנכסים כבר התערבבו יותר, וקשה יותר לשרטט את קו ההפרדה בדיעבד. חתימה מוקדמת, כשהתמונה הכלכלית עדיין ברורה, פשוטה יותר. עם זה, גם זוגות ותיקים חותמים על הסכמי ממון, במיוחד כשמתרחש אירוע כלכלי משמעותי כמו קבלת ירושה גדולה, הקמת עסק חדש או רכישת נכס נדל״ן משמעותי.
יש גם מצבים שבהם המועד נקבע על ידי אירוע חיצוני. זוג שמתכנן לרכוש דירה משותפת שאחד הצדדים מממן חלק גדול ממנה, ירצה לעגן את חלקו לפני הרכישה. הורים ששוקלים להעביר נכס משמעותי לילדם הנשוי, עשויים להתנות זאת בקיומו של הסכם ממון שישמור על הנכס בתוך המשפחה. בכל אחד מהמצבים האלה, המועד של החתימה נגזר מהצורך הכלכלי הקונקרטי, ולא רק משאלה עקרונית של לפני או אחרי החתונה. ההיגיון הוא לחתום כשהתמונה ברורה ולפני שהנכס מתחיל להתערבב עם הרכוש המשותף.
הסכם ממון כחלק מתכנון פיננסי רחב
טעות נפוצה היא לראות בהסכם ממון מסמך שמופק פעם אחת ונשכח במגירה. בפועל, ההסכם הוא רק חלק אחד בתמונה כלכלית שמתפתחת לאורך החיים. המצב הכלכלי של משפחה משתנה עם השנים: נולדים ילדים, נרכשים נכסים, משתנות הכנסות, ולעיתים גם המבנה המשפחתי עצמו משתנה.
הסכם ממון שנחתם בגיל שלושים לא בהכרח משקף את המציאות בגיל חמישים. לכן נכון להתייחס אליו כמסמך חי, שכדאי לבחון מחדש כשמתרחשים שינויים משמעותיים. תכנון פיננסי שלם משלב את ההסכם עם רבדים נוספים של הגנה על ההון המשפחתי, כמו סידור נכון של החסכונות הפנסיוניים, ביטוחים מתאימים והיערכות לטווח הארוך.
הראייה הרחבה הזו היא מה שמבדיל בין מי שמסתכל רק על ההיבט המשפטי לבין מי ששם לו למטרה לבנות ביטחון כלכלי אמיתי למשפחה. הסכם ממון מגן על ההון מפני פרידה, אבל הגנה מקיפה על ההון המשפחתי דורשת מבט על כל התמונה, כולל תכנון וניהול הון משפחתי לטווח הבינוני והארוך.
הון משפחתי לא נשמר במסמך אחד, אלא בסדרה של החלטות עקביות לאורך זמן. הסכם ממון הוא נדבך חשוב, אבל הוא עובד הכי טוב כשהוא משתלב בתוך תמונה כלכלית מסודרת.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על ייפוי כוח מתמשך פיננסי.
שאלות נפוצות
האם הסכם ממון מרמז על חוסר אמון בין בני הזוג?
לא. הסכם ממון הוא כלי לניהול סיכונים כלכליים, בדיוק כמו ביטוח או תוכנית פנסיה. הוא לא אומר שאתם מצפים להיפרד, אלא שאתם נערכים מראש למקרה שהדברים לא יתפתחו כמתוכנן. הרבה זוגות מגלים שהשיחה סביב ההסכם דווקא מחזקת את השקיפות הכלכלית ביניהם.
כמה עולה לערוך הסכם ממון?
העלות משתנה לפי מורכבות הנכסים ולפי אופן האישור. הסכם פשוט עם אישור נוטריון עולה פחות מהסכם מורכב שדורש אישור בית משפט וליווי מקצועי. חשוב לזכור שהעלות של עריכת הסכם מראש נמוכה בהרבה מהעלות של הליך פרידה מתמשך שבו כל נכס שנוי במחלוקת.
האם אפשר לשנות הסכם ממון אחרי שנחתם?
כן. בני זוג יכולים לתקן או להחליף הסכם ממון קיים בהסכם חדש, בכפוף לאותן דרישות אישור. מכיוון שהמצב הכלכלי משתנה עם השנים, בחינה תקופתית של ההסכם היא צעד נבון, במיוחד אחרי אירועים משמעותיים כמו קבלת ירושה או הקמת עסק.
מה קורה לנכסים אם אין הסכם ממון?
בהיעדר הסכם, חלוקת הרכוש נעשית לפי כללי ברירת המחדל של החוק, שלרוב מובילים לחלוקה שוויונית של הנכסים שנצברו במהלך הנישואין. גם נכסים שהיו לכם לפני הזוגיות עלולים להיחשב בני-חלוקה אם התערבבו עם הרכוש המשותף לאורך השנים.
האם הסכם ממון מגן גם על נכסים עתידיים?
כן, אם הוא מנוסח כך. הסכם יכול לקבוע מראש כיצד יטופלו נכסים שטרם התקבלו, כמו ירושה צפויה או רווחים עתידיים מעסק. ניסוח שמביא בחשבון את התמונה הכלכלית העתידית, ולא רק את המצב הנוכחי, נותן הגנה רחבה יותר לאורך זמן.
המידע במאמר זה הוא כללי בלבד ונועד להעשרה ולהבנה פיננסית רחבה. אין לראות בו ייעוץ משפטי או תחליף לליווי מקצועי אישי המותאם לנסיבות הספציפיות שלכם.












