
ייפוי כוח מתמשך פיננסי הוא מסמך משפטי שבו אתם ממנים מראש אדם שאתם סומכים עליו כדי שיטפל בעניינים הרכושיים והפיננסיים שלכם, כמו נכסים, חשבון בנק והתחייבויות, ביום שבו לא תוכלו לעשות זאת בעצמכם. המסמך נחתם כשאתם עדיין כשירים לחלוטין, מתוך בחירה חופשית ומדעת, ונכנס לתוקף רק אם וכאשר תגיעו למצב שבו אינכם מסוגלים לנהל את ענייניכם. אתם קובעים בעצמכם מי יטפל בכספכם, איך, ובאילו גבולות. זו הסיבה שכל מתכנן פיננסי רציני ממליץ להסדיר את המסמך הזה הרבה לפני שנדמה שיש בו צורך.
הרבה אנשים מקשרים בין ייפוי כוח מתמשך לבין גיל מבוגר או מחלה, אבל האמת שונה. תאונה, אירוע רפואי פתאומי או ניתוח שמשתבש יכולים לקרות בכל גיל, ובכל אחד מהמצבים האלה החשבונות ממשיכים לרוץ. המשכנתא צריכה תשלום, העסק צריך ניהול, וההוראות בבנק לא מבצעות את עצמן. מי שערך מראש ייפוי כוח מתמשך פיננסי דואג לכך שהמשפחה תמשיך לתפקד גם ברגע הכי לא צפוי.
מבחינה כלכלית, המסמך הזה הוא רשת ביטחון שקטה. אתם משלמים עליו פעם אחת ומקווים שלעולם לא תזדקקו לו, בדיוק כמו ביטוח. ההבדל הוא שכאן אתם לא רק מגנים על סכום כסף, אלא שומרים על היכולת של המשפחה להמשיך לנהל את החיים הכלכליים בלי משבר. חשבון שנתקע חודשים ארוכים גורר קנסות, ריביות פיגורים ואפילו סיכון לאובדן נכסים, וכל אלה נמנעים כשיש מסמך מסודר שממתין ברקע.
מה בדיוק כולל ייפוי כוח מתמשך פיננסי
ייפוי כוח מתמשך פיננסי מכסה את כל מה שקשור לכסף ולרכוש שלכם. אתם יכולים להעניק למיופה הכוח סמכות רחבה על מכלול הענייניים הכלכליים, או לצמצם אותה לתחומים ספציפיים בלבד. הגמישות הזו היא אחד היתרונות הגדולים של הכלי, כי המסמך נתפר בדיוק למידה של המצב המשפחתי והכלכלי שלכם.
בין העניינים שאפשר להסדיר במסגרת המסמך:
- ניהול חשבון הבנק, כולל תשלומים שוטפים, הוראות קבע והפקדות
- תשלום התחייבויות קבועות כמו משכנתא, הלוואות, ארנונה וחשבונות בית
- ניהול נכסי נדל״ן, השכרה, גבייה של דמי שכירות וטיפול בתחזוקה
- קבלת החלטות על תיק השקעות, קרנות פנסיה וקופות גמל
- הפעלת עסק פעיל או קבלת החלטות בעלים בחברה שבבעלותכם
- מכירה או רכישה של רכוש, בהתאם להנחיות שהשארתם מראש
אתם לא חייבים להשאיר את הכל פתוח. אפשר לכתוב הנחיות מקדימות מפורטות שקובעות בדיוק מה מותר למיופה הכוח לעשות, ומה אסור לו לגעת בו. כך אתם שומרים על שליטה גם ברגע שאתם כבר לא יכולים לפקח בעצמכם.
למה כל אדם צריך ייפוי כוח מתמשך, ולא רק מבוגרים
הטעות הנפוצה ביותר היא לדחות את הנושא לגיל הפרישה. בפועל, אדם בן שלושים עם משכנתא, שני ילדים והלוואה לרכב נמצא בדיוק בקבוצה שהכי צריכה את ההגנה הזו. אם משהו קורה לו, המשפחה נשארת עם התחייבויות פעילות ובלי גישה חוקית לחשבונות.
בלי ייפוי כוח מתמשך, בני המשפחה לא יכולים פשוט להיכנס לבנק ולנהל את הכסף במקומכם, גם אם הם בן או בת זוג. הם נדרשים לפנות לבית המשפט בבקשה למינוי אפוטרופוס, הליך שלוקח זמן, עולה כסף, ומעביר את ההחלטה על הכסף שלכם לידיים של גורם חיצוני. במהלך התקופה הזו, שיכולה להימשך חודשים, החשבונות עלולים להיתקע והמשפחה נשארת בלחץ תזרימי אמיתי.
יש כאן גם היבט של כבוד ובחירה אישית. כשאתם עורכים ייפוי כוח מתמשך, אתם אלה שבוחרים את האדם. אתם מכירים אותו, סומכים עליו, ויודעים שהוא יפעל לפי הערכים והרצונות שלכם. כשההחלטה עוברת לבית המשפט, אתם מאבדים את הבחירה הזו לגמרי.
קחו לדוגמה בעל עסק קטן שנקלע לתאונה. אם הוא לא הסדיר מראש מי מוסמך לחתום בשמו, העסק עלול לקפוא: ספקים לא מקבלים תשלום, עובדים לא מקבלים משכורת, ולקוחות בורחים. עם ייפוי כוח מתמשך, שותף או בן משפחה נכנס לתמונה ביום שאחרי, מנהל את התזרים ושומר על הפעילות. אותו היגיון תקף גם למשפחה רגילה עם משכנתא ותיק חיסכון, שכל עיכוב בגישה לכסף פוגע בה ישירות.
ייפוי כוח מתמשך הוא לא מסמך של סוף החיים. הוא כלי תכנון פיננסי שמבטיח שהכסף שבניתם ימשיך לעבוד בשבילכם ובשביל המשפחה, גם כשאתם לא יכולים לנהל אותו בעצמכם.
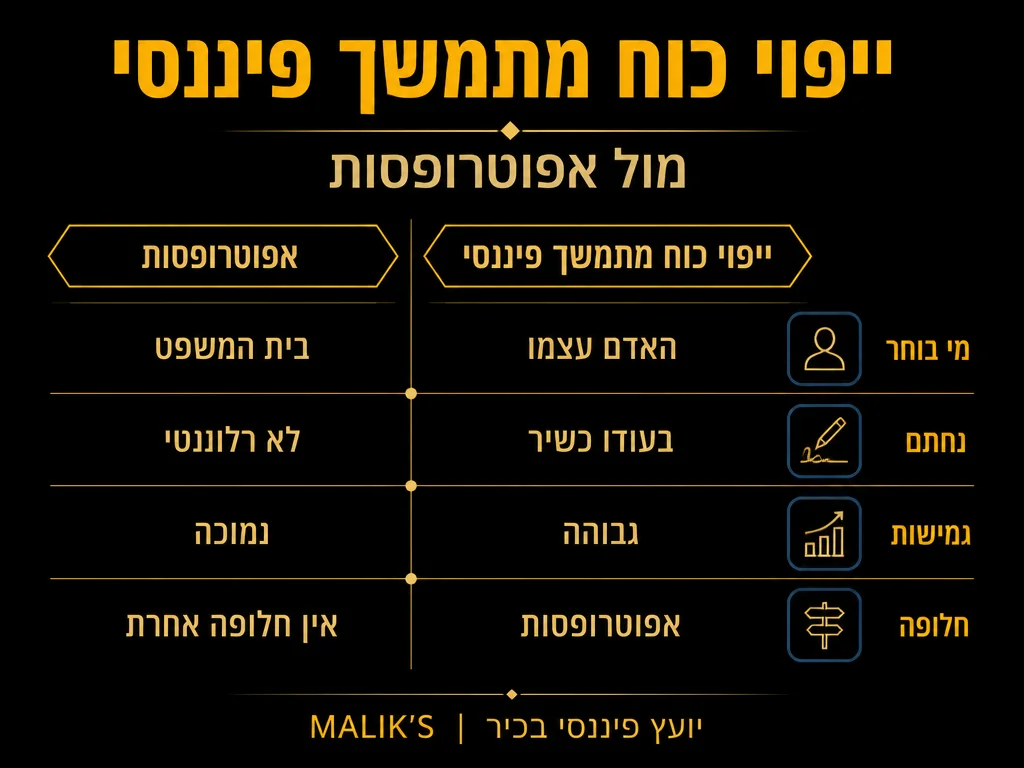
ייפוי כוח מתמשך מול אפוטרופסות: מה ההבדל
ההבדל בין שני המסלולים האלה הוא אחד הדברים הכי חשובים להבין לפני שמקבלים החלטה. שניהם מאפשרים למישהו לנהל את ענייניכם, אבל הדרך שבה מגיעים לשם, המחיר, ומידת השליטה שלכם שונים לחלוטין.
| קריטריון | ייפוי כוח מתמשך | אפוטרופסות |
|---|---|---|
| מי בוחר את הממונה | אתם בעצמכם, מראש ומרצון | בית המשפט מחליט, לעיתים בלי היכרות איתכם |
| עלות | עלות חד פעמית של עריכת המסמך | הליך משפטי, אגרות, ולעיתים דיווח שנתי מתמשך |
| גמישות | גבוהה, אתם קובעים הנחיות מדויקות | מוגבלת, נקבעת על ידי בית המשפט |
| מועד כניסה לתוקף | נחתם בעודכם כשירים, נכנס לתוקף בעת הצורך | רק אחרי שכבר איבדתם כשירות, בהליך בדיעבד |
| רמת פיקוח | אתם מגדירים מנגנוני בקרה משלכם | פיקוח של האפוטרופוס הכללי |
מהטבלה עולה תמונה ברורה. ייפוי כוח מתמשך שם אתכם במושב הנהג, בעוד אפוטרופסות מגיעה בדיעבד ומעבירה חלק מהשליטה לגורם ממשלתי. מסמך שנחתם היום מונע את ההליך הארוך והיקר של מינוי אפוטרופוס בעתיד. לפי משרד עורכי דין המתמחה בתחום, המסמך מאפשר למנות מראש אדם שיטפל בעניינים הרכושיים והפיננסיים כאשר האדם לא יוכל לעשות זאת בעצמו, כשהוא נחתם בעוד האדם כשיר.
איך ייפוי כוח מתמשך משתלב בתכנון הפיננסי המשפחתי
ייפוי כוח מתמשך הוא לא כלי שעומד לבד. הוא חלק ממערך רחב יותר של הגנה על נכסים פיננסיים משפחתיים, שמטרתו לוודא שהמשפחה מוגנת בכל תרחיש. תכנון פיננסי טוב מסתכל קדימה ושואל מה קורה כשמשהו משתבש, ולא רק כשהכל מתנהל כרגיל.
כשבונים אסטרטגיה כלכלית משפחתית, ייפוי הכוח משלים את שאר הרכיבים. ביטוח חיים דואג להעברת כסף למשפחה במקרה מוות, אבל הוא לא עוזר במצב שבו אתם עדיין כאן אך לא מתפקדים. צוואה מסדירה את חלוקת הרכוש אחרי הפטירה, אבל אין לה שום תוקף בזמן חיים. ייפוי כוח מתמשך ממלא בדיוק את הפער הזה, את התקופה שבה אתם חיים אבל לא מסוגלים לנהל את הכספים.
הנה סדר הפעולות שכדאי לשלב במסגרת תכנון פיננסי שלם:
- מיפוי כל הנכסים, החשבונות וההתחייבויות של המשפחה
- הגדרת מי יטפל בכל אחד מהם אם תיווצר מניעה
- עריכת ייפוי כוח מתמשך פיננסי מול עורך דין מוסמך
- סנכרון המסמך עם הביטוחים, הפנסיה והצוואה הקיימים
- עדכון תקופתי כשמצב המשפחה או הרכוש משתנה
הכוח האמיתי של הכלי מתגלה כשהוא משולב בתמונה הכוללת. משפחה שמחזיקה הגנה על נכסים פיננסיים משפחתיים מסודרת יודעת שהכסף לא ייתקע ולא ייפול בין הכיסאות ברגע קריטי.
מי צריך להיות מיופה הכוח שלכם
בחירת האדם הנכון היא ההחלטה החשובה ביותר בתהליך כולו. מיופה הכוח יקבל שליטה נרחבת על הכסף שלכם, ולכן צריך להיות אדם שאתם סומכים עליו במלוא מובן המילה. רבים בוחרים בבן או בת זוג, אבל זו לא הבחירה היחידה, ולעיתים אפילו לא הנכונה.
כדאי לחשוב על כמה מאפיינים לפני שמחליטים. האדם צריך להיות אחראי מבחינה כלכלית, יציב, ומסוגל להתמודד עם ניירת ולחץ. אם בן הזוג שלכם לא חזק בניהול כספים, ייתכן שעדיף למנות ילד בוגר, אח או אפילו איש מקצוע. אפשר גם למנות יותר ממיופה כוח אחד ולחלק ביניהם תחומי אחריות, כדי שאף אחד לא יחזיק בשליטה מוחלטת לבד.
שווה לזכור שמינוי מיופה כוח לא מבטל אתכם. כל עוד אתם כשירים, אתם שולטים בכל. המסמך שוכב ומחכה, ונכנס לפעולה רק כשבאמת יש בו צורך. זו בדיוק הסיבה שאין שום סיבה לדחות את עריכתו, גם אם אתם צעירים ובריאים לגמרי.
עוד נקודה שכדאי לשקול היא מינוי מיופה כוח חלופי. אם האדם הראשון שבחרתם לא יוכל או לא ירצה לשמש בתפקיד ברגע האמת, מיופה כוח חלופי נכנס במקומו ומונע מצב שבו המסמך נשאר ריק מתוכן. זו שכבת ביטחון קטנה שעולה מעט מאמץ בעת העריכה, אבל חוסכת בעיות גדולות בהמשך. כדאי לדבר עם האנשים שבחרתם ולוודא שהם מבינים את התפקיד ומוכנים לקחת אותו על עצמם.
מתי כדאי לערוך את המסמך ואיך נראה התהליך
התשובה הכי פשוטה לשאלה מתי כדאי לערוך ייפוי כוח מתמשך היא: עכשיו, כל עוד אתם כשירים לחלוטין. תנאי הסף המשפטי לחתימה הוא כשירות, ולכן דחייה מסוכנת. אם תחכו עד שיהיה מאוחר, כבר לא תוכלו לחתום, והמשפחה תיאלץ לפנות לבית המשפט. אירועים כמו לידת ילד, רכישת דירה, פתיחת עסק או נישואים הם נקודות טבעיות לעצור ולהסדיר את הנושא.
התהליך עצמו פשוט יותר משנדמה לרבים. אתם נפגשים עם עורך דין שעבר הכשרה ייעודית לעריכת המסמך, מציגים את התמונה הכלכלית והמשפחתית, ומגדירים יחד את מיופה הכוח, את ההנחיות המקדימות ואת התנאים לכניסה לתוקף. עורך הדין מסביר לכם את המשמעות של כל סעיף, מוודא שאתם מבינים את ההשלכות, ולאחר מכן המסמך מופקד ברשם ייעודי. מרגע זה הוא מוכן ומחכה, בלי שום השפעה על חיי היומיום שלכם.
כדאי לגשת לתהליך עם ראש פתוח ורשימה מסודרת של הנכסים והחשבונות. ככל שתגיעו מוכנים יותר, כך המסמך ישקף בדיוק את הרצונות שלכם ויחסוך התלבטויות בהמשך.
הטעויות הנפוצות שכדאי לכם להימנע מהן
אנשים שממהרים לחתום על מסמך בלי מחשבה מספקת עלולים לגלות בעיות מאוחר מדי, כשכבר אי אפשר לתקן. הנה כמה מכשולים שכדאי להכיר מראש.
- ניסוח כללי מדי שלא מגדיר גבולות ברורים, ומשאיר פתח לפרשנות רחבה מדי
- בחירת מיופה כוח מתוך לחץ חברתי ולא מתוך שיקול כלכלי אמיתי
- שכחה של סנכרון המסמך עם הצוואה, מה שיוצר סתירות מבלבלות
- אי עדכון המסמך אחרי אירועים כמו גירושין, לידה או שינוי בנכסים
- הסתמכות על טופס גנרי מהאינטרנט במקום ליווי מקצועי מתאים
כל אחת מהטעויות האלה נמנעת בקלות עם קצת מחשבה מוקדמת וליווי נכון. מסמך שנערך בקפידה שווה הרבה יותר ממסמך שנחתם בחיפזון, כי הוא זה שיעמוד למבחן ברגע האמת.
שווה גם לחזור ולעיין במסמך אחת לכמה שנים. החיים משתנים, נכסים נצברים או נמכרים, ילדים גדלים ומערכות יחסים מתפתחות. מסמך שנכתב לפני עשור עשוי כבר לא לשקף את המציאות שלכם, ולכן בדיקה תקופתית קצרה מבטיחה שהוא נשאר רלוונטי ומדויק לאורך זמן. עדכון פשוט מונע פערים בין הכתוב לבין הכוונה האמיתית שלכם.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על צוואה הדדית ותכנון עיזבון.
שאלות נפוצות
מתי ייפוי כוח מתמשך נכנס לתוקף
המסמך נחתם בעודכם כשירים, אך אינכם נכנסים לתוקף מיד. הוא מתחיל לפעול רק כאשר מתקיים התנאי שהגדרתם, בדרך כלל מצב שבו רופא קובע שאינכם מסוגלים עוד לנהל את ענייניכם. עד לרגע הזה, אתם ממשיכים לשלוט בכל בעצמכם.
האם אפשר לבטל ייפוי כוח מתמשך אחרי שחתמתי
כן, כל עוד אתם כשירים אתם יכולים לבטל או לשנות את המסמך בכל עת. אתם לא כבולים להחלטה שקיבלתם לפני שנים. אם המצב המשפחתי או הכלכלי שלכם השתנה, פשוט עורכים מסמך מעודכן שמחליף את הקודם.
כמה עולה לערוך ייפוי כוח מתמשך
העלות משתנה לפי מורכבות המקרה והיקף הנכסים, אך מדובר בעלות חד פעמית שנחסכת פי כמה מול ההליך היקר של מינוי אפוטרופוס. השקעה של כמה מאות או אלפי ₪ היום חוסכת למשפחה הליכים ממושכים ויקרים בעתיד.
האם ייפוי כוח פיננסי מכסה גם החלטות רפואיות
ייפוי כוח מתמשך יכול לכלול עניינים רכושיים, אישיים ורפואיים, אך אפשר גם להפריד ביניהם. אם אתם רוצים למקד את המסמך רק בכספים ובנכסים, זו זכותכם המלאה. כדאי להתייעץ עם עורך דין כדי להתאים את היקף המסמך בדיוק לצרכים שלכם.
מה קורה אם לא ערכתי ייפוי כוח מתמשך
אם לא הסדרתם מסמך כזה ותגיעו למצב שבו אינכם מסוגלים לנהל את ענייניכם, המשפחה תיאלץ לפנות לבית המשפט בבקשה למינוי אפוטרופוס. זהו הליך שאורך זמן, כרוך בעלויות, ומעביר את השליטה על הכסף שלכם לגורם שאתם לא בחרתם.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי. לכל החלטה הנוגעת לייפוי כוח מתמשך מומלץ להתייעץ עם עורך דין מוסמך המתמחה בתחום.












