
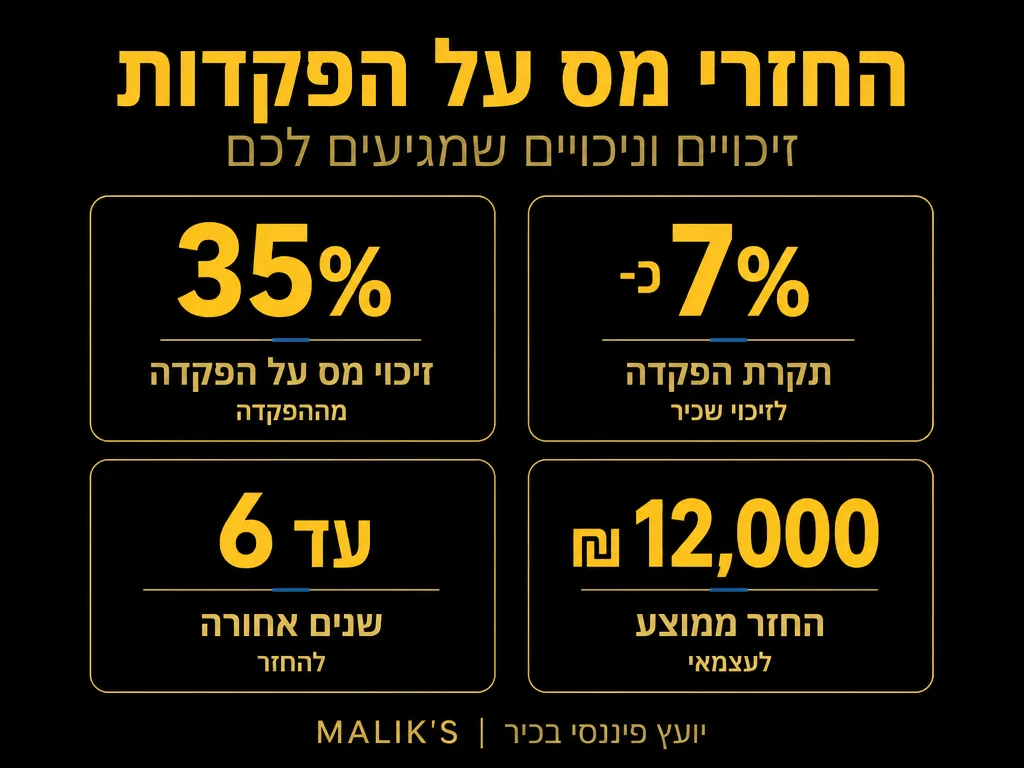
רבים מהשכירים והעצמאיים בישראל אינם מודעים לכך שהם זכאים להחזרי מס משמעותיים על הפקדות שהם מבצעים לקופות גמל ולקרנות השתלמות. מדובר בכספים שנמצאים במערכת המס ומחכים לכם, ובמקרים רבים מדובר בסכומים של אלפי שקלים.
המערכת הפיננסית הישראלית מעודדת חיסכון פנסיוני וארוך טווח באמצעות הטבות מס משמעותיות. הבנת המנגנונים האלה חיונית למקסום התשואה הכוללת שלכם מההשקעה בכלי חיסכון אלו.
מהי קופת גמל ומדוע היא זכאית להחזר מס?
קופת גמל היא כלי חיסכון ארוך טווח שמיועד לצבירת כספים למטרות שונות. קיימים שלושה סוגים עיקריים של קופות גמל: קופות גמל להשקעה, קופות גמל לתגמולים, וקופות גמל מרכזיות.
המדינה מעניקה הטבות מס על הפקדות לקופות גמל כדי לעודד את האזרחים לחסוך לטווח ארוך. ההיגיון מאחורי הטבה זו הוא שחיסכון פנסיוני ממשי מפחית את העומס העתידי על מערכת הביטחון הסוציאלי.
קופת גמל להשקעה מאפשרת לכל אזרח להפקיד עד 83,641 ש״ח בשנת 2026 – תקרה שמתעדכנת בהתאם למדד המחירים לצרכן. משיכה הונית כפופה למס של 25% על רווח ריאלי, אך משיכה כקצבה מגיל 60 פטורה לחלוטין ממס – יתרון משמעותי לחוסכים לטווח ארוך.
קרן השתלמות: הכלי המועדף של השכירים
קרן השתלמות היא כלי חיסכון ייחודי למשק הישראלי שמשלב יתרונות של חיסכון לטווח בינוני עם הטבות מס מיידיות. בניגוד לקופת גמל, הכספים בקרן השתלמות ניתנים למשיכה לאחר שש שנות חסכון ללא קנסות.
ההפקדה לקרן השתלמות מורכבת משלושה מרכיבים: הפקדת העובד, הפקדת המעסיק, ותשואה על הכספים. כל מרכיב מקבל יחס שונה במערכת המס.
עבור שכירים, המעסיק מפקיד 7.5% מהשכר והעובד מפקיד 2.5% – יחס של 1:3 – עד תקרת שכר חודשית של 15,712 ש״ח. כלומר, על כל שקל שהעובד מפקיד, המעסיק מוסיף שלושה שקלים – זהו למעשה תשואה מיידית של 300% על הפקדת העובד עוד לפני כל רווח השקעתי.
החיסכון בקרן השתלמות נהנה מהטבת מס כפולה: פטור ממס על הפקדת העובד, ופטור מלא ממס רווחי הון לאחר 6 שנות חיסכון. זה הופך את קרן השתלמות לאחד הכלים המשתלמים ביותר בשוק ההון הישראלי.
זכאות להחזר מס: מי יכול לקבל?
כל עובד שכיר או עצמאי המפקיד כספים לקופת גמל או לקרן השתלמות זכאי להחזר מס, בכפוף לתקרות שקבועות בחוק. הזכאות אינה תלויה בגובה ההכנסה, אך גובה ההחזר כן משתנה בהתאם למדרגת המס שבה נמצא המפקיד.
שכירים המועסקים במסגרת יחסי עובד מעסיק רגילים יקבלו את הזיכוי במס באופן אוטומטי דרך תלוש השכר, בהנחה שהמעסיק מפקיד כדין. עצמאיים נדרשים להגיש דיווח במסגרת הדוח השנתי שלהם.
מי שעובד בשכר מינימום או בשכר נמוך עשוי לקבל החזר מס מלא על ההפקדות, שכן הוא נמצא במדרגת מס נמוכה. לעומת זאת, בעלי הכנסה גבוהה ייהנו מזיכוי גבוה יותר בשקלים מוחלטים אך לא בהכרח באחוזים.
תקרות ההפקדה וגובה הזיכוי במס
רשות המסים קובעת תקרות מדויקות להפקדות הזכאיות לזיכוי במס. עבור קרן השתלמות, תקרת ההטבה במס הכנסה לשנת 2026 עומדת על 13,203 ש״ח לשנה. עצמאים שמפקידים לקרן השתלמות יכולים לנכות מהכנסתם החייבת עד 4.5% מהכנסתם השנתית, עד תקרה זו.
התקרות מתעדכנות מעת לעת, ולכן מומלץ לבדוק זכאות להחזר מס באופן שוטף כדי למקסם את התועלת.
| סוג הפקדה | תקרה שנתית מקסימלית | הטבת מס | הערה |
|---|---|---|---|
| קופת גמל להשקעה | 83,641 ₪ (2026) | פטור ממס על קצבה מגיל 60 | משיכה הונית חייבת ב-25% מס רווחי הון |
| קרן השתלמות (חלק עובד שכיר) | 2.5% מהשכר עד 15,712 ₪ לחודש | פטור ממס הכנסה + פטור ממס רווחי הון לאחר 6 שנים | המעסיק מפקיד 7.5% נוספים |
| קרן השתלמות עצמאי | 20,566 ₪ (2026) | ניכוי מס על עד 13,203 ₪ | ניכוי 4.5% מהכנסה עד תקרה |
| קרן פנסיה (חלק עובד) | 6% מהשכר (חובה) | פטור ממס הכנסה | סך חובה 18.5% כולל מעסיק |
ההבדל בין זיכוי למס לבין פטור ממס
חשוב להבין את ההבדל בין זיכוי למס לבין פטור ממס, שכן שני המנגנונים פועלים במקביל במערכת החיסכון הפנסיוני.
זיכוי במס פירושו שהמדינה מחזירה לכם חלק מהכסף ששילמתם במס במהלך השנה. למשל, אם הפקדתם סכום לקופת גמל, תקבלו זיכוי במסגרת השומה השנתית או דרך תיאום מס.
פטור ממס פירושו שהסכום המופקד לא נחשב ככלל כהכנסה חייבת במס. כך פועלת למשל ההפקדה לקרן השתלמות של העובד – הכסף לא נחשב כהכנסה, ולכן לא משלמים עליו מס הכנסה כלל.
שילוב של שני המנגנונים הופך את ההשקעה בביטוח פנסיוני למשתלמת במיוחד מבחינה מיסויית.
תהליך קבלת החזר המס
קבלת החזר המס על הפקדות לקופת גמל וקרן השתלמות יכולה להתבצע בשני מסלולים עיקריים: דרך תיאום מס או דרך הגשת דוח שנתי.
תיאום מס הוא מסלול מומלץ לשכירים שמפקידים סכומים קבועים מדי חודש. באמצעות תיאום מס, ניתן לקבל את הזיכוי כבר במהלך השנה, במקום לחכות לשומה השנתית. התהליך מתבצע דרך אתר רשות המסים ודורש הגשת טופס 116.
הגשת דוח שנתי היא המסלול המתאים לעצמאיים ולמי שלא ביצע תיאום מס. במסגרת הדוח מפרטים את כל ההפקדות שביצעתם במהלך השנה, ורשות המסים מחשבת את הזיכוי המגיע לכם.
חשוב לשמור על כל האישורים על הפקדות מהמוסדות הפיננסיים, שכן רשות המסים עשויה לדרוש אותם במסגרת הבדיקה.
תהליך קבלת החזר מס – 5 שלבים
טעויות נפוצות שעלולות לפגוע בזכאות
אחת הטעויות השכיחות ביותר היא אי דיווח על הפקדות לקופת גמל בדוח השנתי. עצמאיים רבים מפקידים כספים אך שוכחים לתבוע את הזיכוי, ובכך מאבדים אלפי שקלים מדי שנה.
טעות נוספת היא הפקדה מעל התקרה המותרת. כל שקל שמופקד מעבר לתקרה הקבועה בחוק לא יזכה בזיכוי במס, ולכן חשוב לתכנן את ההפקדות בצורה חכמה.
יש גם מי שמפקיד סכומים נמוכים מדי ולא ממקסם את הזיכוי האפשרי. אם אתם יכולים להרשות לעצמכם להפקיד עד התקרה המלאה, זוהי השקעה משתלמת ביותר בזכות הזיכוי במס.
כן / לא – ניהול נכון של הפקדות לצורך זיכוי מס
| ✅ כן – מה לעשות | ❌ לא – מה להימנע |
|---|---|
| ●הפקדה עד התקרה המקסימלית המותרת בחוק כל שנה | ●הפקדה מעל התקרה – כל שקל עודף לא מזכה בזיכוי מס |
| ●דיווח מלא על כל ההפקדות בדוח השנתי – גמל + קרן השתלמות | ●שכחה לתבוע זיכוי – עצמאים מאבדים אלפי ש״ח מדי שנה |
| ●שמירת אישורי הפקדה מכל מוסד פיננסי לצורך בדיקת רשות המסים | ●משיכה מוקדמת מקרן השתלמות לפני 6 שנים – עלולה לפסול את הזיכוי שהתקבל [מקור] |
| ●ביצוע תיאום מס (טופס 116) לקבלת זיכוי כבר במהלך השנה | ●קבלת כפל זיכוי – גם תיאום מס וגם דוח שנתי באותה שנה |
שילוב קופת גמל וקרן השתלמות: האסטרטגיה האופטימלית
האסטרטגיה החכמה ביותר לחיסכון ארוך טווח היא שילוב של קופת גמל וקרן השתלמות. כל כלי משרת מטרה שונה ונהנה מהטבות מס שונות.
קרן השתלמות מתאימה לחיסכון בטווח בינוני (6-10 שנים) ומאפשרת נזילות יחסית. היא מתאימה למטרות כמו קניית רכב, שיפוץ דירה, או חופשה משפחתית גדולה.
קופת גמל להשקעה מיועדת לחיסכון ארוך טווח ומספקת תשואה פוטנציאלית גבוהה יותר עקב אופק ההשקעה הארוך. קרנות הפנסיה הישראליות השיגו תשואה ריאלית של 10.1% בשנת 2024 – מהגבוהות בקרב מדינות ה-OECD – מה שממחיש את הפוטנציאל של כלי חיסכון מוסדיים ארוכי טווח.
שילוב של שניהם מאפשר גיוון בתיק ההשקעות ומקסום הטבות המס לאורך זמן.
השפעת מדרגת המס על גובה ההחזר
מדרגת המס שבה אתם נמצאים משפיעה באופן ישיר על הערך האמיתי של הזיכוי במס. המדרגה העליונה של מס הכנסה בישראל עומדת על 47%, ועם מס יסף של 3% עבור הכנסה מעל 721,560 ש״ח, המס השולי המקסימלי מגיע ל-50% – מה שהופך את הטבות המס על חיסכון פנסיוני לבעלות ערך גבוה במיוחד עבור בעלי הכנסה גבוהה.
מי שנמצא במדרגת מס גבוהה נהנה מתועלת מרבית מהזיכוי. מי שנמצא במדרגת מס נמוכה יותר עדיין מקבל את הזיכוי, אך התועלת היחסית קטנה יותר.
בכל מקרה, הזיכוי במס הופך את ההשקעה בקופת גמל לאטרקטיבית מאוד, במיוחד כשמשלבים אותו עם התשואה הצפויה מהשקעת הכספים לאורך זמן.
3 מספרים שחשוב לדעת על מס וחיסכון בישראל
|
50%
מס שולי מקסימלי
47% מס הכנסה + 3% מס יסף על הכנסה מעל 721,560 ש״ח
|
300%
תשואה מיידית על הפקדת עובד
על כל 1 ש״ח שהעובד מפקיד לקרן השתלמות, המעסיק מוסיף 3 ש״ח
|
10.1%
תשואה ריאלית שנתית
קרנות פנסיה ישראליות בשנת 2024 – מהגבוהות בקרב מדינות OECD
|
קופת גמל לעצמאיים: שיקולים מיוחדים
עצמאיים נדרשים לדאוג בעצמם לכל היבטי החיסכון הפנסיוני, בניגוד לשכירים שהמעסיק מפקיד עבורם. זה הופך את התכנון הפיננסי למורכב יותר אך גם מאפשר גמישות רבה יותר.
עצמאי שמפקיד לקרן השתלמות יכול להפקיד עד 20,520 ש״ח לשנה, כאשר 13,203 ש״ח מתוכם מוכרים בניכוי לצרכי מס ב-2026. בנוסף, לאחר 6 שנים, כל הרווחים בקרן פטורים ממס רווחי הון – מה שהופך את קרן ההשתלמות לכלי החיסכון היעיל ביותר הזמין לעצמאים.
העצמאים צריכים גם לתכנן את ההפקדות בצורה שתתאים להכנסותיהם המשתנות. במקרים של שנה טובה, כדאי להגדיל את ההפקדה עד התקרה המקסימלית כדי למקסם את הניכוי.
קרן השתלמות כחלופה לחיסכון בנקאי מסורתי
אחת התובנות החשובות ביותר היא שקרן השתלמות מציעה תשואה משמעותית יותר מכל כלי חיסכון בנקאי מסורתי. השילוב של הפקדת המעסיק, התשואה על ההשקעה, והפטור ממס יוצר מנוע תשואה חזק.
כשמחשבים את כל המרכיבים יחד – הפקדת המעסיק (7.5% מהשכר), פטור ממס הכנסה על הפקדת העובד (2.5%), ופטור מלא ממס רווחי הון לאחר 6 שנים – קרן ההשתלמות היא מוצר חיסכון שאין לו תחרות בשוק הפיננסי הישראלי.
מקרי קצה: אובדן זכאות והחזר יתר
ישנם מצבים שבהם ניתן לאבד את הזכאות להחזר מס, ויש לשים לב אליהם. משיכה מוקדמת מקרן השתלמות לפני 6 שנים חייבת במס בשיעור 0%-15%, בהתאם לנסיבות – ועלולה לפסול את הזיכוי שהתקבל.
במקרים של החזר יתר שהתקבל בטעות, רשות המסים תדרוש את החזרת הכספים בתוספת ריבית והצמדה. לכן חשוב מאוד לוודא שהנתונים שמוגשים נכונים ומלאים.
מצב נוסף הוא כפל זיכוי – כשאדם מקבל זיכוי גם דרך תיאום מס וגם דרך הדוח השנתי. במקרה כזה, יש לתקן את הטעות בהקדם כדי להימנע מקנסות.
תכנון ארוך טווח: מקסום ההחזרים לאורך השנים
התכנון הפיננסי החכם ביותר הוא כזה שמתחיל בגיל צעיר ונמשך לאורך כל הקריירה. ההפקדה השנתית המקסימלית לקופת גמל יכולה לצבור לסכומים משמעותיים מאוד לאורך 20-30 שנה.
כדוגמה: אדם שמנצל את תקרת קופת הגמל להשקעה של 83,641 ש״ח בשנה לאורך 20 שנה, תוך שיוצא ממסלול הקצבה הפטורה ממס מגיל 60, עשוי לחסוך עשרות אלפי שקלים על מס שהיה משלם אחרת.
התייעצות עם יועץ פיננסי מקצועי יכולה לעזור לבנות תכנית מותאמת אישית שתמקסם את ההטבות הזמינות לכם.
שינויים צפויים במערכת המס
מערכת המס הישראלית משתנה מעת לעת, והתקרות להפקדות ולזיכויים מתעדכנות. בשנים האחרונות ניכרת מגמה של הגדלת התקרות והרחבת הזכאות, כחלק ממאמץ ממשלתי לעודד חיסכון פנסיוני.
חשוב לעקוב אחרי השינויים ולהתאים את ההפקדות בהתאם. לפעמים שינוי קטן בחקיקה יכול להשפיע משמעותית על גובה הזיכוי או על האסטרטגיה האופטימלית.
מומלץ לבדוק אחת לשנה את התקרות הנוכחיות ולוודא שאתם ממקסמים את ההטבות הזמינות. תכנון נכון יכול לחסוך לכם אלפי שקלים מדי שנה.
השפעת ההחזר על החזר השנתי הכולל
רבים מתפלאים לגלות שההחזר על הפקדות לקופת גמל יכול להיות החלק הגדול ביותר בהחזר המס השנתי שלהם. זה נכון במיוחד לגבי שכירים שמרבית המס שלהם מנוכה במקור.
ניצול מלא של הטבות המס על קרן השתלמות וקופת גמל יכול לגלם חיסכון מס של אלפי שקלים מדי שנה – סכום שיכול לשמש למטרות שונות: פירעון חובות, חיסכון נוסף, או שיפור איכות החיים.
חשוב לתכנן מראש מה לעשות עם ההחזר. האופציה החכמה ביותר היא להשקיע אותו מחדש, ואולי אפילו לבנות תיק השקעות מגוון שיניב הכנסה נוספת.
סיכום והמלצות לפעולה
החזרי המס על הפקדות לקופת גמל וקרן השתלמות הם אחד הכלים החזקים ביותר לבניית עושר ארוך טווח במשק הישראלי. השילוב של הפקדת מעסיק (7.5% מהשכר), פטור ממס הכנסה, ופטור ממס רווחי הון לאחר 6 שנים יוצר מנוע חיסכון חזק במיוחד.
המפתח להצלחה הוא התחלה מוקדמת, עקביות בהפקדות, והקפדה על מילוי כל הטפסים הנדרשים. כל שנה שעוברת ללא ניצול מלא של הזיכוי במס היא שנה אבודה – הזיכוי אינו ניתן להחזרה רטרואקטיבית.
אם עדיין לא התחלתם להפקיד, זה הזמן לפתוח קופת גמל או קרן השתלמות. אם כבר מפקידים, וודאו שאתם מגיעים לתקרה המקסימלית ומקבלים את הזיכוי המלא.
מליק פיננסים מלווה מאות לקוחות בתכנון פיננסי מושכל ובמקסום החזרי המס. הצוות שלנו יכול לבדוק את המצב האישי שלכם, לזהות הזדמנויות להחזרים שלא נוצלו, ולבנות תכנית מותאמת אישית שתבטיח שתמקסמו כל שקל שמגיע לכם.
לקביעת פגישת ייעוץ ללא התחייבות, צרו קשר עם מליק פיננסים. נשמח לעזור לכם לבנות עתיד פיננסי בטוח ומשגשג.
מחשבון בדיקת החזר מס מהירה לשנים 2020-2026
כיצד לבדוק החזר מס על הפקדות בעצמכם:
- אתר רשות המסים – היכנסו לאתר: www.gov.il/he/service/tax_refund_check
- התחברות מאובטחת – התחברו באמצעות שירות ההזדהות הממשלתי
- מעבר לעמוד “החזרי מס” – בחרו בשנת המס הרלוונטית (2020-2026)
- בדיקת הפקדות – במסך “הפקדות לקופות גמל”, בדקו את הסכומים המדווחים
- חישוב הזיכוי – המערכת תציג את הזיכוי המגיע לכם בהתאם לפרטיכם
מה לבדוק במיוחד:
- האם כל ההפקדות מופיעות?
- האם הסכומים נכונים?
- האם קיבלתם את מלוא הזיכוי?
- האם יש שנים קודמות שטרם תבעתם החזר עבורן?
לא מצליחים לאתר את ההחזר? מליק פיננסים מציעה שירות מקצועי של בדיקת זכאות והגשת תביעות החזר מס – אנו נוודא שלא תפספסו אף שקל שמגיע לכם.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












