
כשאתם פונים לבנק לקבלת משכנתא, ההחלטה הראשונה שהבנק מקבל אינה קשורה לגובה ההכנסה שלכם או לשווי הנכס – אלא לדירוג האשראי שלכם במערכת BDI (Borrowers Data Information). זהו המסמך שקובע אם תקבלו אישור למשכנתא מלכתחילה, ובאיזו ריבית.
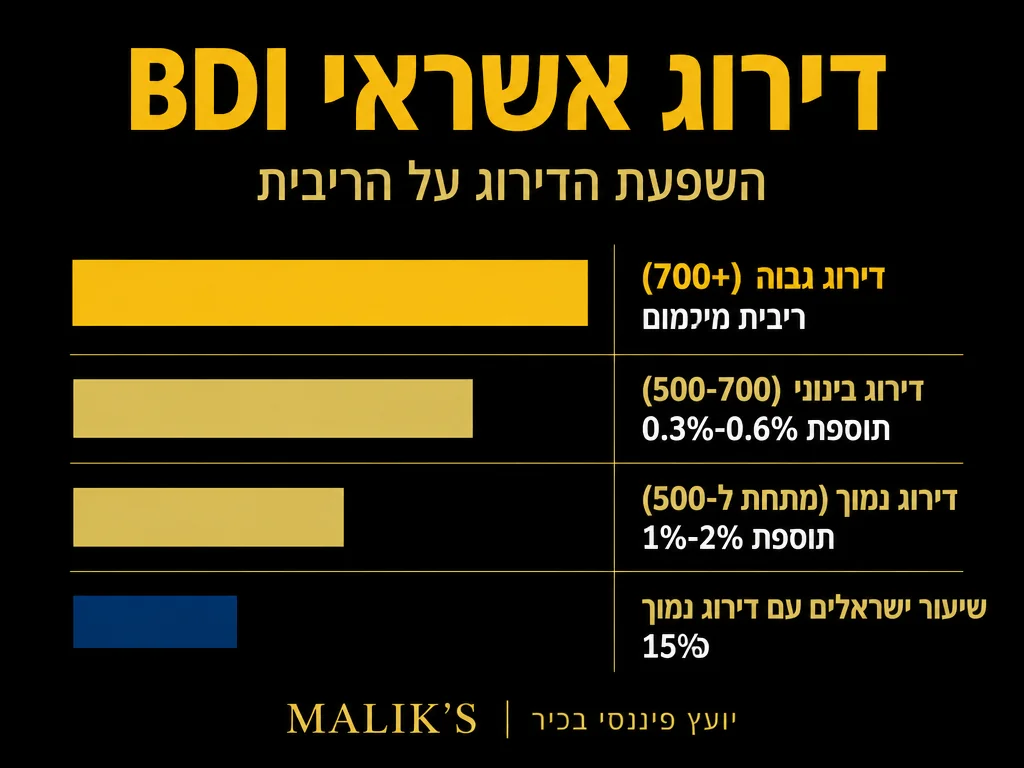
דירוג אשראי נמוך עלול להעלות את הריבית ב-0.5%-1.5% – הבדל שעלול לעלות לכם עשרות אלפי שקלים לאורך שנות המשכנתא. לעומת זאת, דירוג גבוה פותח לכם את הדלת להצעות אטרקטיביות, אישור מהיר יותר, ומסלולי מימון גמישים.
במדריך זה נבחן לעומק את מערכת דירוג האשראי בישראל, נסביר כיצד הבנקים משתמשים במידע זה לקביעת הריבית שלכם, ונלמד איך לשפר את הדירוג – גם אם נפלתם בעבר לחובות או איחורים.
|
👥
6.5M
בוגרים במאגר נתוני האשראי של בנק ישראל מקור
|
⭐
76%
בעלי דירוג מצוין או טוב במערכת BDI מקור
|
🏦
75%
תקרת LTV לרוכשי דירה ראשונה (הון עצמי 25% מינימום) מקור
|
⚠
33%
תקרת ההחזר החודשי הפנימית של רוב הבנקים מתוך ההכנסה מקור
|
מהו דירוג אשראי BDI?
ההגדרה והמשמעות
דירוג אשראי הוא ציון מספרי שמשקף את האמינות הפיננסית שלכם כלווים. במרכז המערכת עומדת חברת BDI, מאגר מידע אשראי שמרכז נתונים מכל הבנקים והגופים הפיננסיים בישראל. כל אירוע פיננסי – פתיחת חשבון בנק, קבלת הלוואה, איחור בתשלום, או אפילו שיק שחזר – נרשם במערכת זו.
לפי בנק ישראל, במערכת נתוני האשראי מצויים נתונים על כ-6.5 מיליון בוגרים – רוב האוכלוסייה הבוגרת בישראל. ומתוכם, כ-76% נהנים מדירוג מצוין או טוב, בעוד 12% מדורגים כסבירים ו-12% כנמוכים. כלומר, רוב ישראלים נמצאים במצב טוב – אך אלה שנמצאים בתחתית הסולם משלמים מחיר כבד.
הבנקים משתמשים בדוח BDI כדי להעריך את הסיכון שבהלוואה לכם. ככל שהדירוג גבוה יותר, כך הבנק רואה בכם לווים מועדפים – ולכן מוכן להציע לכם תנאים טובים יותר.
מי מנהל את המערכת?
BDI הוקמה על ידי האיגוד הבנקאי בישראל ופועלת בפיקוח של בנק ישראל. המערכת מחויבת בחוק להעביר לכם את המידע הרשום עליכם פעם בשנה ללא תשלום, ואתם זכאים לערער על נתונים שגויים או לא מעודכנים.
מה כולל דוח BDI?
דוח האשראי שלכם מכיל מידע מפורט על ההיסטוריה הפיננסית שלכם:
1. פרטי חשבונות בנק
- מספר חשבונות פעילים
- יתרות חובה (מינוס)
- היסטוריית שיקים חוזרים
2. הלוואות קיימות
- משכנתאות פעילות
- הלוואות צרכניות (רכב, חינוך, אישיות)
- יתרות חוב על כרטיסי אשראי
3. התנהגות תשלומים
- איחורים בתשלומים (עד 90 יום ומעלה)
- חובות שהועברו לגבייה
- הסדרי חוב עם נושים
4. אירועים שליליים
- הוצאה לפועל
- כינוס נכסים או פשיטת רגל
- ערבויות שהופעלו נגדכם
- הליכים משפטיים פיננסיים
5. פניות אשראי
- מספר הפעמים שבנקים בדקו את דוח ה-BDI שלכם
- פניות רבות בזמן קצר עלולות להצביע על קושי פיננסי
איך דירוג האשראי משפיע על הריבית במשכנתא?
המנגנון הבנקאי
כאשר אתם פונים לבנק לקבלת משכנתא, הבנק בוחן שלושה גורמים עיקריים:
- יכולת החזר – האם ההכנסה שלכם מספיקה לעמוד בתשלומים?
- הון עצמי – כמה כסף אתם משקיעים מכיסכם?
- דירוג אשראי – מהי ההיסטוריה הפיננסית שלכם?
דירוג אשראי גבוה מאפשר לבנק להעריך שהסיכון בהלוואה לכם נמוך, ולכן הוא יכול להוריד את הריבית. דירוג נמוך מעלה את הסיכון – והבנק מעלה את הריבית כפיצוי.
חשוב לדעת: לפי תקנות בנק ישראל, הבנק לא יאשר משכנתא אם ההחזר החודשי עולה על 50% מההכנסה החודשית של הלווה. בפועל, רוב הבנקים עובדים עם תקרה פנימית של 33% ומעל 40% ההלוואה מסווגת כבעלת סיכון גבוה לפי בנק ישראל.
דוגמה מספרית
נניח שאתם לוקחים משכנתא של 1,500,000 ₪ ל-25 שנה (300 חודשים). הבה נבחן את ההבדל בריבית לפי דירוג האשראי:
| דירוג אשראי | ריבית שנתית | החזר חודשי | סך תשלומים | עלות ריבית כוללת |
|---|---|---|---|---|
| מצוין (ללא רישום שלילי) | 3.5% | ₪7,522 | ₪2,256,600 | ₪756,600 |
| טוב (איחורים קלים בעבר) | 4.0% | ₪7,911 | ₪2,373,300 | ₪873,300 |
| בינוני (חובות בגבייה) | 4.8% | ₪8,518 | ₪2,555,400 | ₪1,055,400 |
| נמוך (הוצאה לפועל) | 5.5%+ | ₪9,151 | ₪2,745,300 | ₪1,245,300 |
המסקנה: הבדל של 2% בריבית (מדירוג מצוין לנמוך) עולה לכם כמעט חצי מיליון שקלים לאורך חיי המשכנתא.
רישומים שליליים נפוצים ב-BDI ומשמעותם
1. שיקים חוזרים
שיק שחזר מחוסר כיסוי נרשם למשך 7 שנים. אפילו שיק אחד עלול לפגוע בדירוג ולעכב אישור משכנתא.
פתרון: פנו לבנק לסגור את החוב ולבקש רישום “תוקן” במערכת BDI.
2. איחורים בתשלומי הלוואות
איחור של מעל 60 יום בתשלום הלוואה או כרטיס אשראי נרשם ומשפיע על הדירוג.
פתרון: שלמו את החוב המצטבר ובקשו מהבנק להעביר הערה למערכת BDI.
3. הוצאה לפועל
תיק הוצאה לפועל פתוח הוא אחד הרישומים החמורים ביותר. הבנקים רואים בזה סימן אדום ברור.
פתרון: סגרו את התיק באמצעות פשרה או תשלום מלא, והמתינו לעדכון המערכת.
4. ערבויות שהופעלו
אם ערבתם למישהו והוא לא שילם – החוב נרשם עליכם.
פתרון: השתדלו לא לערוב לאף אחד ללא ביטחונות משפטיים, ואם נפלתם לערבות – סגרו את החוב מיד.
5. פניות אשראי מרובות
כאשר אתם פונים לכמה בנקים בבת אחת, כל בנק בודק את ה-BDI שלכם. פניות רבות יכולות להעיד על דחייה חוזרת.
פתרון: עבדו עם יועץ משכנתאות שיכול לפנות לכמה בנקים בשמכם בפנייה מאורגנת.
|
✅
מה כן לעשות |
❌
מה לא לעשות |
איך לשפר את דירוג האשראי שלכם?
שלב 1: הזמינו את דוח ה-BDI שלכם
לפני שאתם פונים לבנקים, חשוב לדעת מה רשום עליכם. הזמינו את הדוח החינמי פעם בשנה דרך אתר BDI או דרך אפליקציות פיננסיות שמספקות את השירות.
שלב 2: זהו טעויות ותקנו אותן
לא מעט מקרים מראים רישומים שגויים או לא מעודכנים. אם מצאתם טעות – הגישו ערעור לבנק שדיווח את המידע, והוא מחויב לבדוק ולתקן תוך 30 יום.
שלב 3: סגרו חובות ישנים
חוב קטן שנשכח יכול להרוס את הדירוג שלכם. סגרו כל חוב פתוח – גם אם מדובר במאות שקלים בלבד.
שלב 4: הימנעו מאיחורים בתשלומים
מהיום ואילך, וודאו שכל התשלומים מתבצעים בזמן. השתמשו בהוראות קבע ובתזכורות לוח שנה.
שלב 5: הקטינו את החשיפה לאשראי
אם יש לכם מספר כרטיסי אשראי עם מסגרות גבוהות – שקלו לסגור חלק מהם. חשיפה גבוהה לאשראי נתפסת כסיכון.
שלב 6: המתינו לניקוי רישומים
רוב הרישומים השליליים נמחקים אוטומטית לאחר 7 שנים (למעט הליכי פשיטת רגל – 10 שנים). אם אתם במצב שכזה, לפעמים כדאי להמתין ולשפר את התמונה לפני שפונים למשכנתא.
מה עושים אם הדירוג שלכם נמוך?
אפשרות 1: פנו למשכנתא דרגה שנייה
אם הבנק הראשי דחה אתכם, ייתכן שבנקים אחרים או מלווים פרטיים יהיו מוכנים להציע משכנתא בתנאים אחרים (בריבית גבוהה יותר). קראו עוד על משכנתא בדרגה שנייה.
אפשרות 2: הוסיפו לווה משותף
לווה משותף עם דירוג אשראי גבוה יכול לשפר את האישור ולהוריד את הריבית.
אפשרות 3: הגדילו את ההון העצמי
לפי תקנות בנק ישראל, רוכשי דירה ראשונה יכולים לקבל משכנתא של עד 75% משווי הנכס – כלומר ההון העצמי המינימלי הוא 25%. ככל שתשקיעו יותר מכיסכם (מעל 25%), הבנק יראה פחות סיכון וייתן לכם ריבית נמוכה יותר. למשקיעים, התקרה מוגבלת ל-50% בלבד.
אפשרות 4: עבדו עם יועץ משכנתאות מקצועי
יועץ מנוסה מכיר את הבנקים, יודע איך לנסח את הבקשה נכון, ויכול לעזור לכם להציג את התמונה הכלכלית בצורה הטובה ביותר. לפי רשות התחרות, השוואת ריביות בודדת בין בנקים מורידה את ריבית המשכנתא בממוצע 7-8 נקודות בסיס, וארבע השוואות מורידות 16-20 נקודות בסיס – חיסכון שמצטבר לסכומים משמעותיים לאורך השנים. מליק פיננסים מציע ייעוץ משכנתאות מותאם אישית שיכול לעשות את ההבדל.
דירוג אשראי למול יכולת החזר – מה חשוב יותר?
שאלה נפוצה היא: האם הבנק מתמקד יותר בדירוג האשראי או ביכולת ההחזר?
התשובה: שניהם חשובים, אך במקרים שונים.
- אם דירוג האשראי גבוה אך יכולת ההחזר נמוכה – הבנק עלול לדחות או להפחית את סכום המשכנתא.
- אם יכולת ההחזר מצוינת אך יש רישומים שליליים ב-BDI – הבנק יאשר משכנתא, אך בריבית גבוהה יותר.
הבנקים משתמשים במודלים מתמטיים שמשלבים את שני הגורמים. לפי כללי האצבע הבנקאיים, הבנק דורש שההכנסה החודשית תהיה לפחות פי 3 מההחזר החודשי המתוכנן. כדי לקבל תנאים אופטימליים, עליכם לשפר את שני הפרמטרים.
כלים דיגיטליים לניהול דירוג האשראי
כיום קיימות אפליקציות ושירותים שעוזרים לכם לנהל ולשפר את דירוג האשראי:
1. אפליקציות פיננסיות
אפליקציות כמו “Bizzabo Credit” או “בנקאי” מציגות לכם את דוח ה-BDI בזמן אמת.
2. התראות על שינויים
קבלו התראות כל פעם שנעשה שימוש בפרטים שלכם או כשנפתח תיק חדש במערכת.
3. ניטור מתמשך
עקבו אחרי השיפור בדירוג לאורך זמן, וראו איך כל פעולה משפיעה על הציון.
מיתוסים נפוצים על דירוג אשראי
מיתוס 1: “אם אני לא לוקח הלוואות, הדירוג שלי יהיה מצוין”
אמת: בנקים אוהבים לראות היסטוריה של תשלומים מוצלחים. אם אין לכם כלל הלוואות או כרטיסי אשראי – הבנק לא יכול להעריך אתכם.
מיתוס 2: “דוח BDI מתעדכן מיד”
אמת: עדכונים במערכת BDI לוקחים לפעמים עד 30 יום. שילמתם חוב? ודאו שהבנק דיווח על כך.
מיתוס 3: “אי אפשר לתקן דירוג אשראי נמוך”
אמת: אפשר! הרבה לקוחות משפרים את הדירוג תוך 6-12 חודשים עם צעדים נכונים.
טבלת השוואה: איך בנקים שונים מעריכים דירוג אשראי?
| בנק | משקל דירוג אשראי | סובלנות לרישומים שליליים | דרישת הון עצמי מינימלי |
|---|---|---|---|
| בנק הפועלים | גבוהה | בינונית | 25% |
| בנק לאומי | גבוהה מאוד | נמוכה | 30% |
| בנק דיסקונט | גבוהה | בינונית | 25% |
| מזרחי טפחות | בינונית | גבוהה | 20% |
| בנקים דיגיטליים | נמוכה | גבוהה מאוד | 15%-20% |
שימו לב: הנתונים הללו משתנים לפי מדיניות הבנק, והם רק כיוון כללי. יועץ משכנתאות יכול לבדוק את האפשרויות הטובות ביותר עבורכם.
מקרה מעשי: איך שיפרנו דירוג אשראי ללקוח
הרקע
לקוח פנה אלינו עם דירוג אשראי נמוך בגלל תיק הוצאה לפועל פתוח מלפני 4 שנים (חוב של ₪18,000 לחברת תקשורת). הוא קיבל סירוב למשכנתא מ-3 בנקים.
השלבים שנקטנו
- בדיקת הדוח – זיהינו את החוב הפתוח והבנו שהבעיה מרוכזת בתיק אחד.
- פשרה עם הנושה – ניהלנו משא ומתן וסגרנו את החוב תמורת ₪12,000.
- עדכון ב-BDI – וידאנו שהתיק נסגר רשמית והמידע עודכן במערכת.
- המתנה של 3 חודשים – נתנו למערכת זמן לעדכן את הדירוג.
- פנייה מחודשת – הגשנו בקשה מחדש דרך בנק מזרחי טפחות, שמקובל עליו דירוג מעט נמוך יותר.
התוצאה
הלקוח קיבל אישור למשכנתא של ₪1,200,000 בריבית של 4.2% – לעומת 5.5% שהציעו לו בפניות הראשונות. החיסכון: כ-₪180,000 לאורך חיי המשכנתא.
תפקידו של יועץ משכנתאות בניהול דירוג האשראי
יועץ מקצועי לא רק עוזר לכם למצוא את המשכנתא הטובה ביותר – הוא גם יכול לתכנן איתכם אסטרטגיה לשיפור הדירוג. כדאי לדעת: אישור עקרוני למשכנתא תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד – ולכן תזמון נכון הוא קריטי. הנה מה שיועץ יכול לעשות:
- ניתוח דוח BDI מקצועי – זיהוי הבעיות המרכזיות והצעת פתרונות ממוקדים.
- בניית תוכנית 6-12 חודשים – מה לסגור, מה לעדכן, ואיך לבנות מחדש את המוניטין הפיננסי.
- פנייה מתואמת לבנקים – במקום לפנות לכולם בבת אחת, יועץ יפנה לבנקים שמתאימים לפרופיל שלכם.
- ניהול משא ומתן – יועץ יכול לנסות להוריד את הריבית גם עם דירוג בינוני.
אם אתם במצב של דירוג נמוך ורוצים לקבל משכנתא – צרו קשר עם צוות מליק פיננסים לייעוץ מקצועי ומותאם אישית.
הבדלים בין דירוג אשראי בישראל למדינות אחרות
בארצות הברית, מערכת דירוג האשראי מבוססת על ציון FICO (300-850), כאשר ציון מעל 700 נחשב טוב. בישראל, המערכת פחות שקופה – אין ציון ברור, אלא דוח תיאורי של אירועים.
בנוסף, בישראל הבנקים שומרים על מידע נוסף שלא מופיע ב-BDI, כמו היסטוריית עבודה והכנסות. לכן, גם אם דוח ה-BDI נראה מצוין, הבנק יכול עדיין לשקול גורמים נוספים.
טיפים מעשיים לשמירה על דירוג אשראי גבוה
- אל תפספסו תשלומים – אפילו איחור של יום אחד יכול להירשם.
- השתמשו בכרטיסי אשראי בצורה אחראית – שלמו את המלוא היתרה כל חודש.
- אל תיקחו הלוואות מיותרות – כל הלוואה חדשה מוסיפה חשיפה.
- בדקו את דוח ה-BDI פעם בשנה – זיהוי מוקדם של בעיות חוסך לכם כסף.
- הימנעו מערבויות – ערבות היא אחריות מלאה על חובות של מישהו אחר.
|
📋
צ’ק-ליסט פעולה: 90 יום לקראת בקשת משכנתא
|
סיכום: דירוג אשראי הוא המפתח למשכנתא משתלמת
דירוג אשראי טוב הוא לא רק עניין של “כן” או “לא” לאישור משכנתא – הוא קובע את מחיר הכסף שתשלמו לבנק. הבדל קטן בריבית יכול לעלות לכם מאות אלפי שקלים לאורך שנים.
אם אתם מתכננים לקנות דירה, התחילו לטפל בדירוג האשראי שלכם כבר היום. הזמינו את הדוח, זהו בעיות, תקנו אותן – והגיעו למשא ומתן עם הבנק מנקודת חוזק.
זקוקים לעזרה? מליק פיננסים מציע שירות מקצועי של בדיקה ותיקון דוח BDI, כולל ליווי אישי לשיפור הדירוג והגשת בקשה אופטימלית למשכנתא.
📞 צרו קשר עוד היום – לחצו כאן לקביעת פגישת ייעוץ
לקריאה נוספת
- איך לבדוק זכאות למשכנתא בתנאים מיוחדים
- מה ההבדל בין יועץ משכנתאות בנקאי לפרטי?
- מתי כדאי למחזר את המשכנתא שלך?
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












