
דני ורותי, זוג צעיר מהמרכז, חסכו למעלה מ-2,000 ₪ בחודש כשהחליטו למחזר את המשכנתא שלהם בעיתוי הנכון. “לא האמנו שאפשר לחסוך כל כך הרבה”, הם מספרים. “המהלך הזה שינה לנו את החיים מבחינה כלכלית”. סיפור ההצלחה שלהם מדגים איך מחזור משכנתא בעיתוי הנכון יכול להוביל לחיסכון משמעותי לאורך השנים, ולאפשר תכנון פיננסי נכון ויציב יותר למשפחה.
מהו מחזור משכנתא ומתי כדאי לשקול אותו?
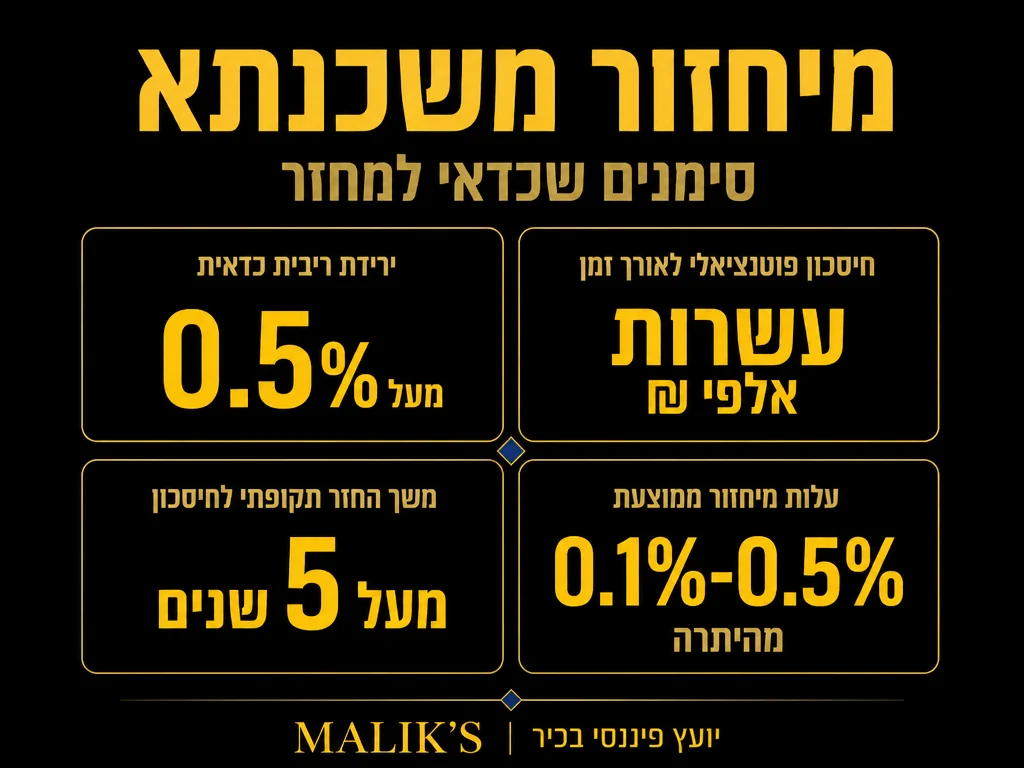
מחזור משכנתא הוא תהליך שבו לוקחים הלוואת משכנתא חדשה בתנאים משופרים כדי לפרוע את המשכנתא הקיימת. התהליך נועד לאפשר לשפר את תנאי ההלוואה – לדוגמה הקטנת הריבית, הפחתת ההחזר החודשי, או קיצור תקופת ההחזר הכוללת. זהו כלי פיננסי שיכול להתאים למצבים משתנים בחיים כמו שינויים בהכנסות, במצב הריבית במשק או במטרות הכלכליות שלכם.
כל מי שלקח משכנתא במשך השנים יודע שהמציאות משתנה: השוק משתנה, הריבית משתנה, וגם נתוני ההכנסה והמצב המשפחתי משתנים. לכן, חשוב לבדוק אחת לתקופה אם ניתן לשפר את התנאים הקיימים. לפעמים אפילו שינוי קטן בתנאים מצטבר לחיסכון ניכר בהחזר הכולל לאורך עשרות שנים.
ירידה משמעותית בריביות השוק
כאשר הריביות בשוק יורדות באופן משמעותי (1% ומעלה) ביחס לריבית המשכנתא הקיימת שלכם, זה העיתוי האופטימלי לבחון את האפשרות למחזר את המשכנתא. חיסכון של אחוז אחד בלבד בריבית עשוי להצטבר לחיסכון של עשרות ואף מאות אלפי שקלים לאורך חיי ההלוואה. לדוגמה, על משכנתא בגובה 800,000 ₪ בפירעון מלא של 25 שנה, ירידה של אחוז אחד בריבית משמעותה תשלום חודשי נמוך יותר לאורך כל התקופה.
ההקשר ההיסטורי ממחיש את החשיבות של עיתוי המחזור: בנק ישראל העלה את הריבית 10 פעמים ברצף בין מרץ 2022 למאי 2023, סך הכל 465 נקודות בסיס – מ-0.1% ל-4.75%, מה שזעזע את שוק המשכנתאות והגדיל משמעותית את ההחזרים החודשיים של רבים. לאחר מכן, הוועדה המוניטרית של בנק ישראל הורידה את הריבית לרמה של 4.25% בנובמבר 2025 – ירידה ראשונה מזה כמעט שנתיים. בעלי משכנתאות שנטלו הלוואות בשיא הריבית יכולים כיום לבחון מחדש את תנאי המשכנתא שלהם.
ירידת ריבית עשויה לאפשר לכם לשפר גם את תמהיל המסלולים – למשל לקבע ריבית קבועה ונמוכה לתקופה ארוכה יותר, וליצור יציבות כלכלית גבוהה יותר במשק הבית.
נתוני מפתח על שוק המשכנתאות בישראל
|
📈
465 נ"ב
עליית ריבית בנק ישראל בין 03/2022 ל-05/2023 (10 העלאות רצופות) מקור
|
💰
4.25%
ריבית בנק ישראל לאחר ההורדה הראשונה מזה כמעט שנתיים (11/2025) מקור
|
🏠
33%
תקרת ההחזר החודשי המקסימלית מההכנסה נטו לצורך זכאות למשכנתא מקור
|
שיפור במצב הפיננסי
אם חל שיפור במצבכם הכלכלי – לדוגמה, עלייה בשכר, קידום בעבודה, ירידת הוצאות, קבלת ירושה, או התנהלות כלכלית זהירה לאורך זמן – ייתכן שתוכלו לשפר את תנאי ההלוואה שלכם משמעותית. הבנקים מתייחסים ליכולת ההחזר שלכם ונתונים כמו יחס החוב להכנסה, נתוני אשראי, ערך הנכס ועוד. מצב פיננסי טוב יותר עשוי להוביל לאישור תנאים טובים יותר.
כדאי לדעת שרוב הבנקים בישראל משתמשים ב-33% מההכנסה נטו כתקרת ההחזר החודשי המקסימלי לצורך חישוב הזכאות למשכנתא. מי שמצבו הכלכלי השתפר ויחס ההחזר שלו ירד מתחת לגבול זה, עשוי ליהנות ממשכנתא בתנאים טובים יותר. זו הזדמנות מצוינת להשתמש בנתונים הכלכליים המשופרים כדי לקצץ שנים מתשלומי המשכנתא או לשפר את הריביות המוצעות.
מתי כדאי למחזר משכנתא ומתי לא?
|
✔ כדאי למחזר
|
✘ לא כדאי למחזר
|
שינוי בתמהיל המסלולים
במהלך השנים משתנים תנאי הריבית, תחזיות בנק ישראל וכן מצבה של הכלכלה העולמית. ייתכן שמסלול המשכנתא הקיים שלכם כבר אינו מתאים לנסיבות השוק או לצרכים האישיים שלכם. לדוגמה, מעבר ממסלול של ריבית משתנה למסלול של ריבית קבועה ונמוכה יכול לספק ודאות גבוהה יותר לסכומי התשלום החודשיים.
כדאי לזכור שלפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה. מגבלה זו נועדה להגן על הלווים מפני תנודתיות ריבית קיצונית. בתוך מגבלה זו, שינוי התמהיל עשוי לכלול פיזור נכון יותר בין מסלולים – חלק בריבית קבועה, חלק צמודה וחלק משתנה – וזאת בהתאם להמלצת יועץ משכנתאות וליכולת ההחזר שלכם. שינוי מהותי בתמהיל נכון יותר לשלב עם ירידת ריבית או שיפור כלכלי, וכך משיגים גם יציבות וגם חיסכון.
עלויות ושיקולים במחזור משכנתא
לפני שמבצעים מחזור משכנתא, חשוב להבין את העלויות הנלוות ולבחון האם התהליך כדאי כלכלית. בין העלויות האפשריות ניתן למצוא:
- עמלת פירעון מוקדם
- הוצאות רישום ועורך דין
- עמלות פתיחת תיק בבנק החדש
- שמאות נכס חדשה
העמלה העיקרית במחזור משכנתא בישראל היא עמלת ההיוון, המוטלת על מסלולים בריבית קבועה ומשתנה כשריבית השוק נמוכה מהריבית המקורית – ואינה חלה כלל על מסלול הפריים. בנוסף, ידוע כי לווים ישראלים מקבלים הנחה אוטומטית של 20% על עמלות הפירעון המוקדם לאחר 3 שנים מיום נטילת המשכנתא, ו-30% לאחר 5 שנים – ללא קשר לבנק. עובדה זו עשויה להפוך את המחזור לאטרקטיבי יותר עבור מי שמשכנתאו ותיקה.
החיסכון הצפוי מהמחזור צריך לעלות במידה משמעותית על העלויות הנלוות – אחרת לא כדאי לבצע את השינוי. לכן חשוב להיעזר בכלים להשוואת משכנתא, לבדוק עם הבנק את גובה הקנסות הצפויים ולבצע סימולציה מלאה של עלות מול תועלת. כמו כן, לפי רשות התחרות בישראל, השוואת ריביות בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, וארבע השוואות מורידות ב-16-20 נקודות בסיס – כדאי לבצע מכרז ריביות בין מספר בנקים לפני קבלת ההחלטה הסופית.
צ'ק-ליסט לפני שמתחילים בתהליך מחזור משכנתא
|
||
|
||
|
||
|
||
|
||
|
שאלות נפוצות בנושא מחזור משכנתא
האם כדאי למחזר משכנתא בכל ירידת ריבית?
לא בהכרח. יש לבחון את היחס בין החיסכון הצפוי לבין עלויות המחזור. כלל האצבע הוא ששינוי של לפחות 1% בריבית לאורך המשכנתא עשוי להצדיק את המהלך. אך גם כאן חשוב לבחון כל מקרה לגופו – באמצעות יועץ מקצועי ובהתאם לתנאים בנקאיים מעודכנים, כדי לוודא שהמהלך אכן משתלם לכם.
מה משך הזמן המינימלי שצריך לחכות בין מחזורי משכנתא?
אין מגבלה חוקית שמונעת מכם למחזר משכנתא כל מספר חודשים, אך מבחינה כלכלית, מומלץ להמתין לפחות שנתיים בין מחזור למחזור. הסיבה לכך היא עלויות התהליך שעשויות לעלות על החיסכון במידה ונעשו בתדירות גבוהה מדי.
האם ניתן למחזר משכנתא בבנק אחר?
בהחלט. למעשה, מדובר באחת מהשיטות הפופולריות ביותר לשיפור תנאים. אין חובה להישאר בבנק שבו נלקחה המשכנתא הראשונית. מומלץ לבצע מכרז ריביות ולבדוק הצעות ממספר בנקים, כאשר לעיתים ההצעה הטובה ביותר תגיע דווקא מבנק אחר שמעוניין לגייס אתכם כלקוח למשכנתא ומוכן לתת תנאים מועדפים.
הערה חשובה: המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ פיננסי, משפטי או מקצועי. כל מקרה של מחזור משכנתא הוא ייחודי ודורש בחינה פרטנית של הנתונים האישיים. מומלץ להתייעץ עם יועץ משכנתאות מוסמך לפני קבלת החלטה.












