
המערכת הבריאותית בישראל מציעה לכל אזרח כיסוי רפואי בסיסי דרך קופות החולים, אך רבים מוצאים את עצמם עומדים בפני שאלה מורכבת: האם להסתפק בשירותי בריאות נוספים (שב”ן) שמציעה קופת החולים, או לרכוש ביטוח בריאות פרטי מחברת ביטוח?
ההחלטה הזו משפיעה על רמת השירות הרפואי שתקבלו ועל התקציב המשפחתי לשנים רבות. במאמר זה נבחן לעומק את ההבדלים המהוותיים בין שתי האפשרויות, נציג את היתרונות והחסרונות של כל אחת, ונספק כלים מעשיים לקבלת החלטה מושכלת. שוק הביטוח בישראל הוא ענק – היקף שוק ביטוחי החיים בישראל לבדו מוערך ב-2.69 מיליארד דולר ב-2024 לפי נתוני Statista, עם הוצאה ממוצעת של כ-360 דולר לאדם.
מהו שירות בריאות נוספים (שב”ן)?
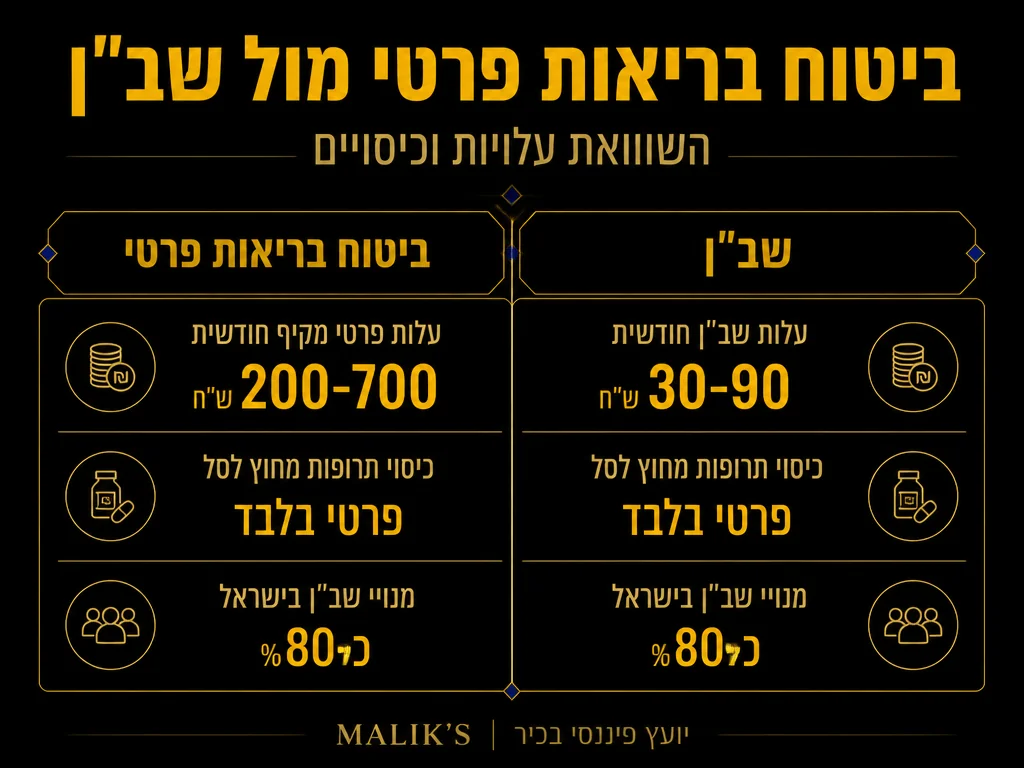
שירותי בריאות נוספים הם תוכניות ביטוח משלימות שמציעות קופות החולים הגדולות בישראל. התוכניות האלה נועדו להרחיב את סל הבריאות הממלכתי ולספק גישה למגוון שירותים רפואיים שאינם כלולים בסל הבסיסי.
שב”ן מתנהל על ידי אותה קופת חולים שבה חברים, והוא מציע גישה לשירותים כמו: ייעוצים רפואיים מהירים אצל מומחים, בדיקות דימות (CT, MRI) ללא תורים ארוכים, תרופות שאינן בסל הבריאות, וטיפולים רפואיים משלימים.
היתרון המרכזי של שב”ן הוא האינטגרציה המלאה עם המערכת הציבורית. כל הטיפולים, התיעוד הרפואי והמעקב מתבצעים תחת קורת גג אחת, מה שמקל על רצף הטיפול ומונע כפילויות מיותרות.
מהו ביטוח בריאות פרטי?
ביטוח בריאות פרטי הוא פוליסה שרוכשים מחברות ביטוח פרטיות, והיא מציעה כיסוי רפואי רחב יותר ועצמאי יחסית למערכת הציבורית. הפוליסות הללו מתמקדות בעיקר באשפוזים, ניתוחים וטיפולים מורכבים.
הביטוח הפרטי מאפשר בחירה חופשית של רופאים ובתי חולים, לרבות בתי חולים פרטיים מובילים. הוא כולל כיסוי להוצאות אשפוז בחדר פרטי, בחירת מנתח, טיפולי פוריות, תרופות יקרות וטכנולוגיות רפואיות חדשניות שטרם נכללו בסל הבריאות.
הפוליסות הפרטיות מציעות גם כיסוי בינלאומי במקרים מסוימים, מה שחשוב למי שנוסע לחוץ לארץ או מתכנן טיפולים רפואיים מתקדמים בחו”ל. ב-2024 ישראל רשמה את הירידה הגדולה ביותר בפרמיות ביטוחי חיים בקרב מדינות OECD – ירידה של 15.9% לפי OECD Global Insurance Market Trends 2025, שמקורה בשינויים רגולטוריים שהגבילו הפקדות לביטוחי חיסכון לטווח ארוך.
השוואת כיסויים עיקריים
כדי להבין את ההבדלים המעשיים, חשוב לבחון את תחומי הכיסוי המרכזיים:
אשפוזים וניתוחים
שב”ן מציע כיסוי לאשפוזים בבתי החולים הציבוריים, בדרך כלל במחלקה רגילה או במחלקה פרטית בתוספת תשלום. הבחירה ברופא המנתח מוגבלת יחסית, והכל מתנהל במסגרת הציבורית.
ביטוח פרטי מאפשר אשפוז בבתי חולים פרטיים מובילים, בחירה חופשית של מנתח מומחה, וחדר פרטי ללא הגבלה. הכיסוי כולל גם טיפולי המשך ושיקום לאחר הניתוח.
בדיקות אבחון ודימות
בשב”ן ניתן לקבל גישה מהירה לבדיקות CT, MRI ובדיקות דם מורכבות, אך התורים עשויים להיות ארוכים יותר מהמגזר הפרטי. הבדיקות מתבצעות במכונים של קופת החולים.
הביטוח הפרטי מציע גישה מיידית לבדיקות אבחון במכונים פרטיים מובילים, ללא תורים. הכיסוי רחב יותר וכולל בדיקות גנטיות, בדיקות מונעות ובדיקות ניסיוניות.
תרופות מחוץ לסל
שב”ן מכסה חלק מהתרופות שאינן בסל הבריאות, אך עם הגבלות תקציביות ורשימה מוגדרת של תרופות. יש מגבלה כספית שנתית לכיסוי תרופות.
ביטוח פרטי מציע כיסוי רחב יותר לתרופות יקרות, כולל תרופות ביולוגיות, תרופות לסרטן ותרופות ניסיוניות. התקרה הכספית גבוהה משמעותית.
טבלת השוואה מקיפה: שב”ן מול ביטוח פרטי
| פרמטר השוואה | שב”ן | ביטוח בריאות פרטי |
|---|---|---|
| מסגרת הביטוח | קופת חולים (תוכנית משלימה) | חברת ביטוח פרטית |
| כיסוי אשפוז | בתי חולים ציבוריים | בתי חולים ציבוריים ופרטיים |
| בחירת מנתח | מוגבלת | חופשית לחלוטין |
| תרופות מחוץ לסל | כיסוי מוגבל | כיסוי רחב |
| כיסוי בחו”ל | מוגבל מאוד | כיסוי מלא למצבי חירום |
| מבנה פרמיה לפי גיל | קבועה יחסית | עולה עם הגיל |
| טיפולי פוריות | כיסוי חלקי | כיסוי מלא |
| טיפולים משלימים | מגבלות משמעותיות | כיסוי רחב |
עלויות ושיקולים כלכליים
ההחלטה בין שב”ן לביטוח פרטי כוללת שיקולים כלכליים מורכבים שצריך לבחון לאורך זמן.
מבנה התמחור בשב”ן
בשב”ן, הפרמיה החודשית נשארת יחסית קבועה לאורך השנים ואינה עולה משמעותית בהתאם לגיל. זהו יתרון משמעותי למבוטחים מבוגרים. המחיר נקבע לפי דרגת הכיסוי שנבחרה, ויש בדרך כלל מספר דרגות שונות.
חשוב לזכור שהצטרפות לשב”ן היא התחייבות ארוכת טווח שיש לקחת בחשבון, ויש לבדוק היטב את התנאים בפוליסה לפני ההצטרפות.
מבנה התמחור בביטוח פרטי
הביטוח הפרטי מתומחר לפי גיל, מצב בריאותי ורמת הכיסוי הנבחרת. בגילאים צעירים, הפרמיה נמוכה יחסית, אך היא עולה משמעותית ככל שמתבגרים. דוגמה ברורה לעלייה זו ניתן לראות בביטוחי הסיעוד הפרטיים בישראל – לפי מחקר של מרכז טאוב, הפרמיה החודשית הממוצעת היא 16 ש”ח בגיל 30, 114 ש”ח בגיל 50, 251 ש”ח בגיל 70 ו-301 ש”ח בגיל 80 – פי שלושה מהמחיר בארצות הברית.
בגילאים מבוגרים, הפרמיה עשויה להגיע לאלפי שקלים בחודש, מה שהופך את הביטוח לבלתי משתלם עבור רבים. לכן, יש לתכנן מראש את היכולת לשאת בעלויות העתידיות.
נתון מפתח
פרמיה חודשית לביטוח סיעודי פרטי בישראל לפי גיל
|
👤 גיל 30
16
₪ לחודש
|
👤 גיל 50
114
₪ לחודש
|
👤 גיל 70
251
₪ לחודש
|
👤 גיל 80
301
₪ לחודש
|
📊 מקור: מרכז טאוב לחקר המדיניות החברתית בישראל, דו"ח 2024 – פי 3 מהמחיר הממוצע בארצות הברית
תקופות המתנה והגבלות כיסוי
אחד ההבדלים המשמעותיים בין שתי האפשרויות הוא באופן הטיפול במצבים רפואיים קיימים.
מצבים רפואיים קיימים בשב”ן
שב”ן מציע יתרון משמעותי: תקופות המתנה קצרות יחסית למצבים קיימים, בהתאם לתנאי כל קופת חולים. לאחר תקופת ההמתנה, גם מצבים שהיו ידועים בעת ההצטרפות יזכו לכיסוי בהתאם לתנאי התקנון.
זה אומר שאדם עם סכרת, יתר לחץ דם או מחלה כרונית אחרת יוכל לקבל טיפול תחת שב”ן בהתאם לתנאי התקנון של אותה קופה.
מצבים רפואיים קיימים בביטוח פרטי
בביטוח הפרטי, תקופות ההמתנה ארוכות יותר. במקרים מסוימים, מצבים רפואיים קיימים בעת ההצטרפות לא יכוסו כלל, או שיוטל עליהם “אי כיסוי קבוע”.
חברות הביטוח מבצעות בדיקת הצהרת בריאות מדוקדקת, ועשויות לסרב לבטח אנשים עם מצבים רפואיים מסוימים או לגבות פרמיה מוגדלת.
הבסיס הציבורי: ביטוח לאומי וביטוח בריאות ממלכתי
לפני שמחליטים על כיסוי משלים, חשוב להבין את הבסיס הציבורי. לפי המוסד לביטוח לאומי, ניכוי משולב של דמי ביטוח לאומי ומס בריאות לעובד שכיר עומד על 12.17% (7% ביטוח לאומי + 5.17% מס בריאות) על שכר חודשי שמעל 60% מהשכר הממוצע במשק (7,522 ש”ח), נכון לפברואר 2025. תקרת ההכנסה החודשית לחיוב בדמי ביטוח לאומי ובדמי ביטוח בריאות בשנת 2025 עומדת על 50,695 ש”ח – מעל לסכום זה אין חבות נוספת.
חשוב להכיר גם את שכבת ההגנה הסוציאלית הנוספת: לפי הביטוח הלאומי, מי שנקבעה לו נכות מלאה (100%) זכאי לקצבת נכות שמחליפה כ-75% מההכנסה שקדמה לנכות; נכות חלקית של 60%-74% משלמת חלק יחסי בהתאם.
מתי כדאי לבחור בשב”ן?
ישנם מצבים ופרופילים ספציפיים שבהם שב”ן הוא הבחירה המועדפת:
משפחות צעירות עם תקציב מוגבל
משפחות עם ילדים שמחפשות כיסוי בסיסי אך מקיף ימצאו בשב”ן פתרון משתלם. הכיסוי כולל גישה לרופאים מומחים, בדיקות מעבדה, טיפולי שיניים (בחלק מהתוכניות) וחיסונים מעבר לסל.
אנשים מבוגרים מעל גיל 55
מי שמגיע לגיל המבוגר ללא ביטוח פרטי קיים ימצא שעלות הפוליסה הפרטית גבוהה מדי. שב”ן מציע פתרון עם פרמיה שאינה עולה משמעותית עם הגיל.
בנוסף, תקופות ההמתנה הקצרות יחסית משמעותיות במיוחד למבוגרים שעשויים להזדקק לטיפולים רפואיים בטווח הקרוב.
בעלי מצבים רפואיים כרוניים
אנשים עם סכרת, מחלות לב, או מחלות כרוניות אחרות שלא יוכלו לקבל ביטוח פרטי או שיידרשו לשלם פרמיה גבוהה מאוד, ימצאו בשב”ן פתרון נגיש ומקיף.
קופות החולים מחויבות לקבל את כל החברים לשב”ן ללא אפליה על בסיס מצב בריאותי.
מתי כדאי לבחור בביטוח פרטי?
גם לביטוח הפרטי יש קהלי יעד מובהקים:
צעירים בריאים שמחפשים כיסוי מקיף
בגילאים 25-40, הפרמיה לביטוח פרטי נמוכה יחסית, והכיסוי רחב משמעותית משב”ן. זה הזמן האידיאלי להצטרף ולנעול תנאים טובים לשנים הבאות.
הביטוח הפרטי יציע גישה לטיפולים פוריות מלאים, אשפוזים בבתי חולים פרטיים מובילים, ובחירת מנתחים מומחים – שירותים שמשמעותיים במיוחד בגיל הפוריות.
בעלי הכנסה גבוהה שמעדיפים שירות פרימיום
מי שמעוניין ברמת שירות גבוהה, גישה מיידית למומחים מובילים, וחדרי אשפוז פרטיים ללא פשרות, ימצא בביטוח הפרטי את המענה המתאים.
העלות הגבוהה יותר משתלמת עבור מי שיכול להרשות לעצמו ושמעריך את השירות המהיר והאישי.
אנשים שנוסעים לחוץ לארץ בתדירות גבוהה
הביטוח הפרטי מציע כיסוי רפואי בחו”ל למצבי חירום, כולל פינוי רפואי וטיפולים דחופים. זה חיוני למי שעובד או נוסע לחוץ לארץ לתקופות ממושכות.
שב”ן מציע כיסוי מוגבל מאוד בחו”ל, בדרך כלל רק למצבי חירום חריפים ובתנאים מוגבלים.
הוספת ביטוח סיעודי לתמונה הכוללת
היבט נוסף שכדאי לשקול הוא ביטוח סיעודי לטווח ארוך, שאיננו חלק מסל הבריאות הממלכתי. לפי מרכז טאוב, יותר מ-5 מיליון ישראלים מחזיקים בביטוח סיעודי פרטי לטווח ארוך, עם שיעור כיסוי של 51% בקבוצת הגיל 65-75; השיעור יורד באופן ניכר בקרב בני 75 ומעלה בשל פרמיות גבוהות. זהו רובד שיש לתכנן מבעוד מועד, במקביל לשיקולי השב”ן והביטוח הפרטי.
האפשרות המשולבת: שילוב שב”ן וביטוח פרטי
פתרון שזוכה לפופולריות הוא שילוב של שני הכיסויים.
איך זה עובד?
ניתן לרכוש שב”ן בדרגה בסיסית לכיסוי שוטף של בדיקות, ייעוצים ותרופות, ובמקביל לרכוש ביטוח פרטי ממוקד באשפוזים וניתוחים בלבד.
פוליסות “אשפוז בלבד” זולות משמעותית מפוליסה מקיפה, והן מספקות כיסוי מעולה דווקא במצבים הכבדים והיקרים ביותר.
יתרונות השילוב
הפתרון המשולב מאפשר לקבל גישה יומיומית נוחה לשירותים רפואיים דרך שב”ן, תוך שמירה על רשת ביטחון חזקה במקרה של אירוע רפואי משמעותי.
השילוב מציע איזון בין עלות מתונה יחסית לכיסוי רחב יחסית, ולכן רבים בוחרים בו כפתרון ביניים שמפצה על מגבלות שתי האפשרויות בנפרד.
שאלות קריטיות לשאול לפני ההחלטה
לפני שמקבלים החלטה, חשוב לענות על השאלות הבאות:
האם יש לי מצבים רפואיים קיימים?
אם כן, שב”ן עשוי להיות הבחירה הטובה יותר בגלל תקופות ההמתנה הקצרות יחסית והקבלה ללא אפליה. ביטוח פרטי עשוי לסרב לכסות מצבים קיימים או לגבות פרמיה מוגברת.
מה הגיל שלי ומה התכניות שלי לעתיד?
בגיל צעיר, כדאי לנצל את הפרמיות הנמוכות בביטוח פרטי. בגיל מבוגר, שב”ן עשוי להיות משתלם יותר בגלל מבנה הפרמיה הקבוע יחסית.
מה רמת ההכנסה והיציבות הכלכלית שלי?
האם אוכל לעמוד בתשלומים חודשיים קבועים גם אם המצב הכלכלי ישתנה? האם אני מוכן להתחייב לתשלום ארוך טווח (בשב”ן) או שאני מעדיף גמישות (בביטוח פרטי)?
מהו רמת השירות שאני מצפה לה?
האם חשוב לי לבחור את הרופא המנתח? האם אני מעדיף חדר פרטי בבית חולים? האם אני מוכן לחכות בתורים או שאני מחפש גישה מיידית?
✅ רשימת בדיקה לפני בחירת כיסוי בריאות
טעויות נפוצות שחשוב להימנע מהן
דחיית ההחלטה לגיל מבוגר
אחת הטעויות הגדולות היא להמתין עד גיל 50 או 60 לפני רכישת כיסוי רפואי משלים. בגיל זה, הפרמיות גבוהות, ויש סיכוי גבוה יותר למצבים רפואיים שיגרמו לאי כיסוי או פרמיה מוגדלת.
אי קריאת התנאים הקטנים
רבים מתעלמים מהגבלות הכיסוי, תקופות ההמתנה, ותנאי האי כיסוי. חשוב לקרוא בדקדקות את הפוליסה ולהבין מה מכוסה ומה לא.
בחירת הכיסוי הזול ביותר
הפתרון הזול ביותר לא בהכרח הטוב ביותר. חשוב לבחון את היחס בין עלות לכיסוי ולוודא שהפוליסה מתאימה לצרכים האישיים.
|
✗
|
✓
|
ההשפעה של רפורמות בריאות עתידיות
מערכת הבריאות בישראל נמצאת בתהליכי שינוי מתמידים.
שינויים צפויים בסל הבריאות
הממשלה מרחיבה מדי שנה את סל הבריאות הממלכתי, מה שעשוי להפחית את הפערים בין הכיסוי הציבורי לפרטי. תרופות וטיפולים שהיו בעבר בלעדיים לביטוח פרטי נכנסים לסל הממלכתי.
שינויים בשוק הביטוח
חברות הביטוח מציעות מוצרים חדשים שמותאמים לצרכים משתנים, כמו ביטוח דיגיטלי, טלמדיצינה, וכיסוי לטיפולים אלטרנטיביים.
חשוב להישאר מעודכנים בשינויים ולבחון מחדש את הכיסוי הרפואי אחת למספר שנים.
סיכום והמלצות מעשיות
ההחלטה בין שב”ן לביטוח פרטי היא אישית ותלויה במצב הכלכלי, הגיל, המצב הבריאותי והעדפות אישיות.
המלצות לפי פרופיל:
משפחות צעירות עד גיל 40 ללא מצבים רפואיים מורכבים יכולות לשקול ביטוח פרטי בשילוב עם שב”ן בדרגה בסיסית. זה יספק כיסוי מקיף ויצור בסיס טוב לעתיד.
אנשים מעל גיל 50 או בעלי מצבים רפואיים כרוניים ימצאו בשב”ן בדרגה גבוהה פתרון משתלם ומקיף שיעניק להם ביטחון רפואי לאורך שנים.
בעלי הכנסה גבוהה שמעריכים שירות פרימיום ובחירה חופשית יעדיפו ביטוח פרטי מקיף, גם אם העלות גבוהה יותר.
העיקרון החשוב ביותר: אל תישארו ללא כיסוי רפואי משלים. גם הפתרון הבסיסי ביותר טוב מאשר להסתמך רק על סל הבריאות הממלכתי.
זקוקים לליווי מקצועי בבניית תוכנית הביטוח המשפחתית המתאימה לכם? צוות מליק פיננסים מתמחה בייעוץ ביטוחי ופנסיוני מקיף, ויכול לסייע לכם לבחון את כל האפשרויות ולמצוא את הפתרון האופטימלי למשפחתכם. לקביעת פגישת ייעוץ אישית, צרו קשר.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












