
אחת השיחות הקשות ביותר שזוגות נמנעים ממנה היא לא על אהבה, ילדים או שאיפות – אלא על כסף. מי משלם על מה? מה קורה לחובות שכל אחד הביא לקשר? איך מקבלים החלטות השקעה כשההכנסות שונות? חלוקת אחריות כלכלית בין בני זוג היא לא נושא רומנטי, אבל היא אחד המנבאים החזקים ביותר ליציבות הזוגיות לטווח הארוך. במאמר הזה נציג מסגרת מעשית לחלוקת אחריות כלכלית בשלוש תקופות חיים – לפני החתונה, במהלך החיים המשותפים, ובמקרה של פרידה – עם נתונים, חוקים ישראליים והמלצות יישומיות שעובדות גם כשההכנסות לא שוות.
למה בכלל לדבר על כסף לפני החתונה?
תכנון חתונה ממוצע בישראל לוקח חודשים של פגישות, החלטות והוצאות – אבל רוב הזוגות לא משקיעים אפילו שעה אחת בשיחה על איך הם מתכוונים לנהל את הכסף יחד. זו טעות שמתגלה רק שנים אחר כך. לפי דוח הפדרל ריזרב על רווחה כלכלית של משקי בית בארה”ב לשנת 2024, רק 55% מהבוגרים הצליחו לחסוך שלושה חודשי מחיה לקרן חירום, ו-30% הצהירו שלא יוכלו לכסות הוצאה כזו בשום צורה. נתון דומה עולה בדוח של Bankrate לשנת 2026: 59% מהאמריקאים לא מסוגלים לכסות הוצאת חירום של 1,000 דולר ללא חוב, ו-24% מהם בכלל בלי חיסכון לחירום.
בישראל המצב טוב יותר במאקרו – שיעור החיסכון הברוטו עומד על 24.6% נכון לספטמבר 2025 – אבל זה ממוצע לאומי, לא תמונת המצב במשק בית הספציפי שלכם. שיחה אמיתית לפני החתונה חוסכת שנים של אי הבנות. השאלות שצריך לענות עליהן ביחד: מה ההכנסה של כל אחד? מה ההוצאות הקבועות? אילו חובות (לימודים, אוברדראפט, הלוואות מהמשפחה) כל אחד מביא לקשר? מה הציפיות לגבי בעלות על דירה, הולדת ילדים, יציאה לעצמאות?
הסכם ממון – לא רומנטי, אבל הוגן
בישראל, ברירת המחדל החוקית היא איזון משאבים – כל מה שנצבר במהלך הנישואין מתחלק שווה בשווה במקרה של גירושין, אלא אם נחתם הסכם ממון אחר. הסכם ממון הוא לא הצהרה של חוסר אמון; הוא תיעוד של מה כל אחד הביא לקשר ומה שני הצדדים מסכימים שיקרה במצבים שונים. מתי הסכם ממון מומלץ במיוחד? כשאחד הצדדים מביא נכסים משמעותיים מקודם (דירה בבעלות, ירושה, עסק פעיל), כשיש פערי הכנסה גדולים, כשמדובר בנישואים שניים עם ילדים מקודמים, או כשאחד הצדדים נוטל הלוואת לימודים או חוב גדול שלא קשור לזוגיות.
חשוב לזכור שהסכם ממון בישראל מחייב אישור של בית משפט לענייני משפחה או נוטריון לפני החתונה כדי להיות תקף. אחרי החתונה ניתן לחתום על הסכם ממון רק באישור בית משפט – תהליך מסורבל הרבה יותר. הסכם טוב כולל: רשימת נכסים שכל אחד מביא, התייחסות לחובות קיימים, הגדרה של “רכוש משותף” מול “רכוש נפרד”, וכללים לחלוקה במקרה של פרידה. זוגות שמסיימים את הקשר בלי הסכם מגלים את העלויות הכבדות במאמר נפרד שלנו על חלוקת נכסים בגירושין.
חשבון משותף, חשבונות נפרדים, או שילוב?
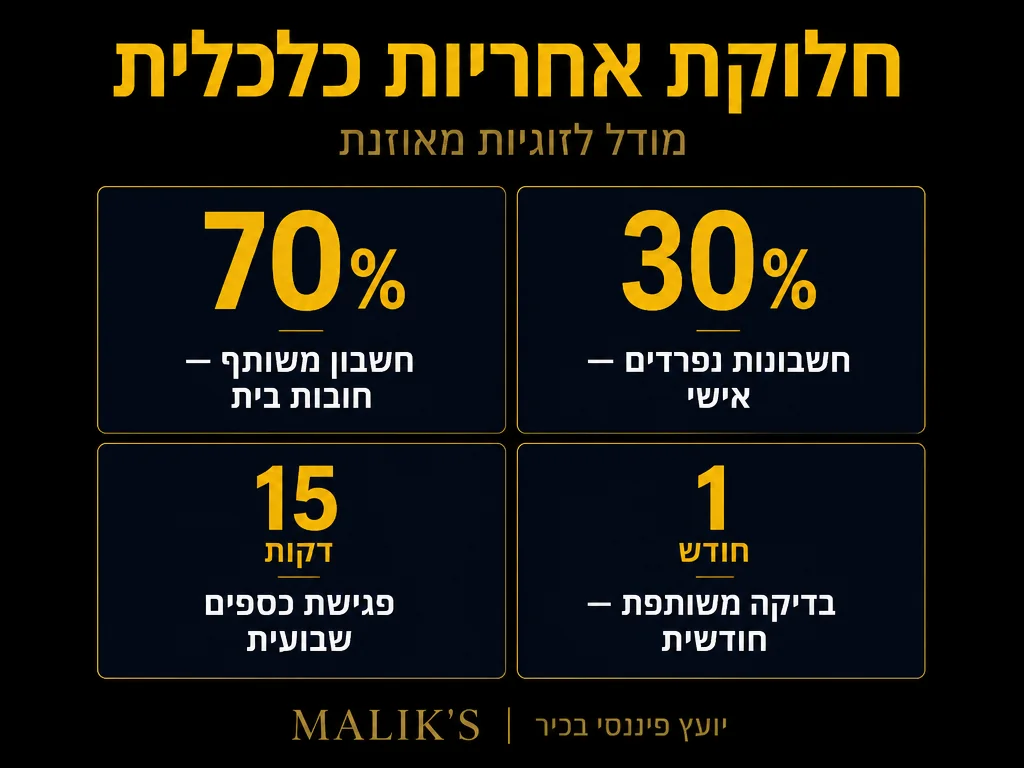
אין תשובה אחת נכונה לשאלת המבנה הבנקאי של הזוג, אבל יש שלושה מודלים עיקריים שנפוצים בישראל. במודל הראשון – חשבון אחד משותף לכל ההכנסות וההוצאות. יתרונות: שקיפות מלאה, פשטות תפעולית, תחושת שותפות. חסרונות: אובדן עצמאות פיננסית של כל אחד, חיכוכים על הוצאות אישיות “קטנות”. המודל השני – חשבונות נפרדים לחלוטין, כל אחד מנהל את הכסף שלו ויש הסדר על מי משלם על מה. יתרונות: עצמאות ושקט. חסרונות: שקיפות חלקית, קושי בתכנון מטרות משותפות.
המודל השלישי, ולדעתנו המוצלח ביותר עבור רוב הזוגות, הוא היברידי: חשבון משותף שאליו כל אחד מעביר אחוז קבוע מההכנסה שלו (לדוגמה 70%) לכיסוי כל ההוצאות המשותפות – שכר דירה או משכנתא, חשבונות, מזון, חופשות, חיסכון משפחתי – ובמקביל כל אחד שומר חשבון אישי קטן עם השאר. השיטה הזו פותרת את החיכוך הקלאסי “כמה עולה מנוי לחדר כושר” ובמקביל מבטיחה שיתוף בנטל המשותף לפי יחס הכנסות אמיתי.
חשוב במיוחד: גם אם בוחרים חשבונות נפרדים, חובה לתאם תקצוב משותף מסודר. המדריך שלנו לניהול תקציב משפחתי מסביר איך בונים תקציב שעובד גם בזוגות עם פערי הכנסה.
חוב שאחד הביא לקשר – של מי הוא?
חובות שצברתם לפני שהכרתם – הלוואות לימודים, אוברדראפט מתמשך, הלוואה לרכישת רכב – הם משפטית האחריות של בעל החוב. בישראל, הלכת איזון המשאבים לא חלה על חובות שנוצרו לפני הנישואין, אלא אם הזוג בחר במפורש לשלם עליהם יחד מהכספים המשותפים. אבל יש פער גדול בין מה שמשפטית נכון לבין מה שמעשית עובד בזוגיות. אם בן זוג אחד נושא חוב כבד, ההחזר החודשי משפיע ישירות על תזרים המזומנים המשותף ועל היכולת המשפחתית להרחיב, להשקיע או לחסוך.
השיחה הנכונה היא לא “החוב שלך, תסתדר” אלא “איך אנחנו פותרים את זה הכי מהר כצוות”. זוגות שניהלו את ההתמודדות הזו נכון הצליחו במקרים מתועדים לחזור מחובות של מאות אלפי שקלים. בעבודה משותפת ושקופה.
מה שכן חשוב לסכם בכתב או לפחות בעל-פה: האם תשלום החוב נעשה מהכסף האישי של בעל החוב, או מהכספים המשותפים? אם מהמשותפים – האם זה הלוואה פנימית שתוחזר במקרה של פרידה, או שזה חלק מהשקעה זוגית? אם אתם נכנסים לתהליך של איחוד חובות לתוך משכנתא, קראו את המדריך לניהול חובות משפחתיים.
קניית דירה משותפת – חלוקה הוגנת שלא תפיל את הקשר
רכישת דירה היא ההחלטה הכלכלית הגדולה ביותר ברוב הזוגות, ומקור החיכוך הגבוה ביותר כשההכנסות לא שוות. מחיר הדירה הממוצע בישראל ברבעון השלישי של 2024 עמד על כ-2,242,900 ש”ח, ובתל אביב המחיר הממוצע במחצית הראשונה של 2024 הגיע ל-4.14 מיליון ש”ח – כמעט פי שניים מהממוצע הארצי. במציאות הזו, ההון העצמי הנדרש מתחיל ב-25% מהשווי כי בנק ישראל קבע תקרת LTV של 75% לרוכשי דירה ראשונה.
השאלה הקריטית: אם בן זוג אחד מביא הון עצמי גדול יותר מההורים שלו או מחיסכון מוקדם, איך נרשמים על הדירה? יש שלוש גישות עיקריות. הראשונה – רישום שווה (50/50) ללא קשר להון העצמי שכל אחד הביא. זה נדיב מאוד מצד מי שהביא יותר ועלול לפגוע בו במקרה של פרידה. השנייה – רישום פרופורציוני להון העצמי בלבד (לדוגמה 70/30). השלישית, המאוזנת ביותר – רישום פרופורציוני להון העצמי במעמד הרכישה, עם תיעוד של ההפרש כ”הלוואה זוגית” שמתאזנת לאורך השנים אם השני סוגר את הפער מהכנסה שוטפת.
נקודה חשובה נוספת – הבנקים בישראל דורשים שההכנסה החודשית של הלווים תהיה לפחות פי 3 מההחזר החודשי המתוכנן. זאת אומרת שכשמחשבים יחד את כושר ההחזר, ההכנסות מתאחדות והבנק מתייחס לזוג כיחידה אחת – אבל החובות הקיימים של כל אחד גם הם עוברים לתמונה. אישור עקרוני למשכנתא בישראל תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה רק 24 ימים, ולכן חשוב לתזמן את החיפוש אחר הדירה ביחד עם תהליך אישור המשכנתא.
פנסיה והשקעות – כל אחד לעצמו, אבל מתואמים
נכסים פנסיוניים בישראל הם אישיים מבחינה משפטית, אבל איזון המשאבים אומר שמה שנצבר במהלך הנישואין מתחלק בפרידה. חוק הפנסיה החובה מעגן הפקדה מינימלית של 18.5% מהשכר ברוטו – 6% עובד, 6.5% מעסיק לפנסיה, ו-6% מעסיק לפיצויים – חובה על כל העובדים מ-2017. כשבן זוג אחד עצמאי, התמונה מסובכת יותר: תקרת ההכנסה החודשית לדמי ביטוח לאומי בישראל לשנת 2025 עומדת על 51,910 ש”ח לעצמאי, והשיעור הרגיל מעל 7,703 ש”ח הוא 15.79% (כולל ביטוח בריאות).
השיחה שזוגות נמנעים ממנה: כשרק אחד מההורים נשאר בבית עם הילדים בשנים הראשונות, הצבירה הפנסיונית שלו עוצרת או מאטה משמעותית. הפיתרון ההוגן – מי שנשאר עובד מפקיד הפקדה אקטיבית גם לקרן הפנסיה של בן הזוג שיצא לחופשה ארוכה. תוכנית “חיסכון לכל ילד” של ביטוח לאומי, החל מינואר 2017, מפקידה 58 ש”ח לחודש לחשבון של כל ילד עד גיל 18, וניתן להכפיל ל-116 ש”ח – אבל זה לא תחליף לחיסכון פנסיוני אמיתי לבן הזוג שמוותר על קריירה.
לגבי השקעות מעבר לפנסיה – שוק ההון, נדל”ן, קרנות השתלמות – הכלל הזהב הוא שתואמו ולא שתתחלקו. כל אחד יכול להחזיק תיק עצמאי עם רמת סיכון שמתאימה לו אישית, אבל ברמה הזוגית צריך להבטיח שאתם לא חשופים לאותו סיכון פעמיים, ושיש לכם יחד פיזור מספק. כלל ה-72 הוא נוסחה פיננסית פשוטה: 72 חלקי הריבית השנתית = מספר השנים להכפלת ההשקעה – שווה לכם להפנים את זה כשאתם מחליטים יחד מתי להתחיל להשקיע ובאיזה מכשיר.
כשההכנסות שונות – איך מחלקים את ההוצאות בהוגנות?
הטעות הנפוצה ביותר היא חלוקה 50/50 כשההכנסות 70/30. זוג שבו אחד מרוויח 25,000 ש”ח והשני 10,000 ש”ח שמתחלק שווה בשווה על שכר דירה של 6,000 ש”ח, גורם לזה שמי שמרוויח פחות מוציא 30% מהמשכורת על שכר דירה בלבד, בזמן שהשני מוציא 12%. במציאות, החלוקה הזו לא יציבה ויוצרת מתח גובר.
הגישה ההוגנת היא חלוקה פרופורציונלית להכנסה. אם ההכנסה הזוגית הכוללת היא 35,000 ש”ח (25,000 + 10,000), אז המרוויח הגבוה מכסה 71% מההוצאות המשותפות והשני 29%. הקופה המשפחתית מתמלאת לפי יחס הכנסות אמיתי, וכל אחד נשאר עם אחוז דומה של “כסף פנוי” בידיים – זה מה שמונע את התחושה ש”אני מסבסד אותך”.
מה כדאי לכלול בהוצאות המשותפות? כל מה שאתם משתמשים בו יחד או צורכים בכמויות דומות: שכר דירה או משכנתא, ארנונה, חשמל, מים, גז, ביטוח דירה, מזון לבית, חופשות, רכב משותף, וכמובן הוצאות הילדים. מה לא חייב להיכנס: ביגוד אישי, מתנות אישיות, תחביבים שאחד מהצדדים עוסק בהם לבד. בהיערכות לילד הראשון ההוצאות המשותפות גדלות פתאום, וזה הזמן לבחון מחדש את הפרופורציות.
פרידה – איך מחלקים נכון, גם אם זה כואב
גם זוגות שאוהבים אחד את השני צריכים לדעת איך החלוקה תיראה במקרה של פרידה – לא כי הם מצפים לפרידה, אלא כי הידיעה הזו מאפשרת קבלת החלטות שקולות לאורך הדרך. בישראל, ברירת המחדל היא איזון משאבים שווה: כל מה שנצבר במהלך הנישואין מתחלק 50/50, מלבד נכסים אישיים מוחלטים (ירושות, מתנות אישיות) ומה שכלול בהסכם ממון.
השלבים המעשיים בפרידה: ראשית, מיפוי מלא של נכסים והתחייבויות – חשבונות בנק, פנסיות, קרנות השתלמות, נדל”ן, רכבים, חובות. שנית, הפרדת חשבונות משותפים והקפאת אשראי משותף. שלישית, החלטה על הדירה – מי נשאר, מי קונה את חלקו של השני, או מכירה ופיצול. רביעית, הסדרת מזונות וחלוקת זמן עם הילדים. חמישית, הסדרת פנסיות באמצעות הסכם ירידה מנכסים פנסיוניים. המדריך שלנו לכלכלת המשפחה בגירושין מפרט את התהליך הזה לעומק.
טעות נפוצה: לוותר מהר על נכסים פנסיוניים בתמורה לפיצוי קטן יחסי בהווה. פנסיה שהצטברה במהלך 15 שנות נישואים יכולה להיות שווה מאות אלפי שקלים בערך הוני, ויש פיתוי “לקנות” אותה בסכום נמוך כדי לסיים את התהליך מהר. אל תיכנעו לפיתוי הזה – תמיד עשו חישוב אקטוארי לפני שמוותרים על שיתוף בפנסיה.
סיכום – אחריות כלכלית היא תהליך, לא אירוע חד-פעמי
חלוקת אחריות כלכלית בין בני זוג היא לא משהו שעושים פעם אחת ושוכחים. זה תהליך מתמשך שדורש שיחה רבעונית, התאמות לשינויים בהכנסה, חידוש תקציב ובדיקה תקופתית של הצבירה הפנסיונית של שני הצדדים. הזוגות החזקים פיננסית הם לא בהכרח אלה שמרוויחים יותר – הם אלה שמדברים על כסף בשקיפות, מקבלים החלטות יחד, ויודעים שכל אחד תורם לפי היכולת ונהנה לפי הצרכים. אם אתם בתחילת הדרך – זמן טוב לשבת ולעשות את השיחה הזו עכשיו, לא אחרי שמתעורר משבר.
שאלות נפוצות
האם הסכם ממון מתאים לכל הזוגות?
לא חובה, אבל מומלץ במיוחד אם יש פערי הון משמעותיים, חובות שאחד הצדדים מביא, נכסים שנצברו לפני הנישואין, או אם מדובר בנישואים שניים. הסכם ממון לא מבטא חוסר אמון – הוא תיעוד הוגן של נקודת ההתחלה.
חשבון משותף או נפרד – מה יותר נכון?
אין תשובה אחת. רוב הזוגות שמצליחים לאורך זמן בוחרים מודל היברידי: חשבון משותף לכל ההוצאות המשותפות שכל אחד מעביר אליו אחוז קבוע מההכנסה (לא סכום שווה), ובמקביל חשבון אישי קטן לכל אחד עם השאר. השיטה הזו פותרת חיכוכים על הוצאות אישיות ומבטיחה שיתוף בנטל המשותף.
איך מחלקים את ההוצאות כשההכנסות שונות?
הגישה ההוגנת היא חלוקה פרופורציונלית להכנסה ולא 50/50. לדוגמה, אם אחד מרוויח 25,000 ש”ח והשני 10,000 ש”ח, החלוקה צריכה להיות 71% / 29%. כך כל אחד נשאר עם אחוז דומה של כסף פנוי ביד ולא נוצרת תחושת סבסוד.
מה קורה לחובות שאחד הצדדים הביא לפני החתונה?
משפטית, חובות מלפני הנישואין הם של בעל החוב בלבד. מעשית, ההחזר משפיע על תזרים המזומנים המשותף, ולכן זוגות חכמים מתייחסים לזה כאתגר משותף – תוך שמירה על תיעוד אם תשלום החוב נעשה מהמשותף או מהאישי, ומה הסטטוס שלו במקרה של פרידה.












