
“לפני שנתיים, דני, מהנדס תוכנה בן 45, קיבל את דוח הפנסיה השנתי שלו והרגיש אבוד לחלוטין מול שפע המספרים והמונחים המקצועיים. היום, לאחר ליווי מקצועי, הוא מבין בדיוק איפה כספו מושקע ואיך להתאים את החיסכון הפנסיוני שלו לצרכיו. הסיפור של דני הוא דוגמה מצוינת לחשיבות של הבנת דוח הפנסיה השנתי. המסמך הזה, שאנו נוטים להזניח או לדחות את העיון בו, טומן בחובו את העתיד הפיננסי שלנו – ולכן כדאי להשקיע זמן וללמוד אותו לעומק.”
|
💰
18.5%
שיעור הפרשה מינימלי לפנסיה מהשכר הברוטו מקור
|
📈
10.1%
תשואה ריאלית ממוצעת של קרנות הפנסיה ב-2024 מקור
|
🎯
71.6%
שיעור החלפה נטו של הפנסיה מהשכר בקריירה מלאה מקור
|
⏱
10 ימים
זמן מרבי להעברת כספי פנסיה בין ספקים מקור
|
למה חשוב להבין את דוח הפנסיה?
דוח הפנסיה השנתי הוא המפתח להבנת מצב החיסכון הפנסיוני שלכם. הוא מכיל מידע קריטי על הכספים שנצברו לטובת הפנסיה שלכם, אופן ניהולם, והתשואות שהם מניבים. הבנה נכונה של הדוח מאפשרת לכם לקבל החלטות מושכלות לגבי עתידכם הפיננסי. אנשים שלוקחים אחריות על הבנת הדוח מצליחים למנף את המידע שבו לטובת הגדלת החיסכון, קבלת כיסויים ביטוחיים מותאמים וחיסכון בדמי ניהול מיותרים. ככל שתשקיעו יותר בהיכרות עם מבנה הדוח ונתוניו, תוכלו להבטיח לעצמכם עתיד יציב ונינוח יותר מבחינה כלכלית.
מבנה הדוח והסעיפים העיקריים
דוח הפנסיה מורכב ממספר חלקים מרכזיים, והוא בנוי כך שיאפשר הבנה הדרגתית של כלל המרכיבים המתארים את תיק הפנסיה האישי. אמנם תיתכן שונות בין דוחות שונים בהתאם לספק, אך ניתן לצפות למבנה כללי דומה:
- ריכוז נתונים אישיים – כולל פרטים כגון שם, מספר זהות, פרטי קשר וסטטוס תעסוקתי. אלו מסייעים לוודא שהדוח שייך אליכם ושלא נרשמה טעות בפרטים האישיים.
- פירוט הפקדות ויתרות – מציג מידע על ההפקדות החודשיות והתשלומים שבוצעו על ידי העובד והמעסיק, וכן את היתרה הצבורה הכוללת. לפי נתוני ה-OECD, שיעור ההפרשה המינימלי לפנסיה בישראל עומד על 18.5% מהשכר הברוטו – 6% מהעובד, 6.5% מהמעסיק לתגמולים, ו-6% מהמעסיק לרכיב הפיצויים. בדוח הפנסיה שלכם ניתן לאמת שאכן כל ההפקדות מבוצעות כנדרש על פי החוק.
- תשואות ודמי ניהול – סעיף חשוב שמראה עד כמה כספכם עבד עבורך, וגם כמה שילמת על שירותי הניהול של הקרן.
- פירוט זכויות וכיסויים ביטוחיים – חלק זה עוסק בכיסויים כמו אובדן כושר עבודה, פנסיית שארים ועוד.
- מסלולי השקעה – מספק מידע על טבע ההשקעות ואילו סיכונים (או פוטנציאל רווח) הן כוללות.
איך לנתח את התשואות ודמי הניהול
בחלק זה של הדוח תוכלו למצוא מידע על הרווחים שהניבו כספי הפנסיה שלכם. המידע מחולק לפי מסלולי השקעה ולעיתים לפי תקופות זמן. השוואת התשואות למדדי ייחוס רלוונטיים כמו מדד תל-אביב 35 או ממוצע התשואות בקופות דומות, תספק תמונה ברורה עד כמה ההשקעה שלכם משתלמת. כנקודת ייחוס, לפי נתוני ה-OECD, קרנות הפנסיה הישראליות השיגו תשואה ריאלית ממוצעת של 10.1% בשנת 2024 – מהגבוהות בקרב מדינות ה-OECD.
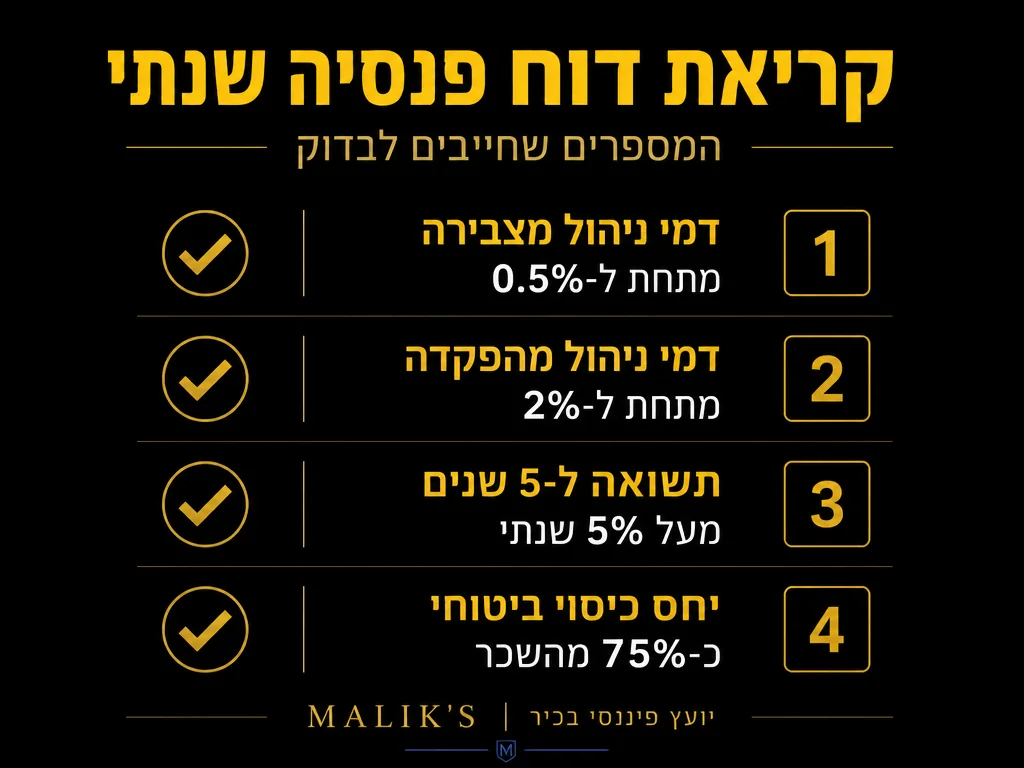
לצד זאת, חשוב להקדיש תשומת לב גם לדמי הניהול – ששוחקים לאורך שנים את הצבירה. לפי חוק הפנסיה הישראלי, התקרה החוקית המרבית לדמי ניהול היא 6% מההפקדות החודשיות ו-0.5% מהסכום הצבור. בפועל, קרנות הפנסיה הנבחרות (ברירת מחדל) גובות 1% מההפקדה ו-0.22% מהצבירה בלבד – פחות ממחצית התקרה. אם הדוח שלכם מציג דמי ניהול גבוהים מכך, כדאי לבחון מעבר לקרן נבחרת או לנהל משא ומתן עם ספק הפנסיה. הפערים בדמי הניהול עשויים להגיע לאלפי שקלים לאורך החיים, ולכן מדובר בפרמטר שלא מומלץ להזניח.
|
✓ כדאי לעשות
|
✗ להימנע
|
הבנת הכיסויים הביטוחיים
הדוח מפרט את הכיסויים הביטוחיים הכלולים בתוכנית הפנסיה שלכם:
- קצבת נכות במקרה של אובדן כושר עבודה – מספקת לכם הגנה במקרה של פגיעה בכושר ההשתכרות, שהפגיעה בה עשויה להימשך תקופה ממושכת.
- פנסיית שארים במקרה של פטירה – מעניקה קצבה לבני המשפחה במקרה טרגי של מוות המבוטח.
- קצבת זקנה בגיל פרישה – הכנסה חודשית שאמורה לשמר רמת חיים סבירה לאחר סיום חיי העבודה. לפי הביטוח הלאומי, גיל הפרישה בישראל הוא 67 לגברים ויעלה בהדרגה ל-65 לנשים עד 2032. כדאי לוודא שמסלול הפנסיה שלכם מתוכנן בהתאם לגיל הפרישה הצפוי שלכם.
לעיתים הכיסויים לא תואמים לצרכיכם או שיש כפל ביטוחים. חשוב להשוות בין התנאים שמציעה הקרן ובין כיסויים משלימים אחרים שיש לכם, ולוודא שאתם לא משלמים פעמיים או נשארים לא מוגנים.
בדיקת מסלולי ההשקעה
חשוב לוודא שמסלולי ההשקעה שלכם מתאימים לגילכם, לרמת הסיכון שאתם מוכנים לקחת וליעדים הכלכליים שלכם. הקרנות מציעות מסלולים מגוונים – החל ממסלול כללי שקולל סוגים שונים של נכסים, דרך מסלול מנייתי אגרסיבי ועד מסלול סולידי עם סיכון נמוך. על פי תקנות ה-glidepath הפנסיוני בישראל, קרנות פנסיה מחזיקות 60% מהנכסים באג”ח מיועדות ממשלתיות עבור חוסכים מעל גיל 60, 30% לגילאי 50-60, ושיעור נמוך יותר לצעירים מתחת לגיל 50 – מה שמבטיח הגנה מפני תנודות שוק ככל שמתקרבים לגמלאות. למשל, אדם צעיר יכול להרשות לעצמו מסלול בעל פוטנציאל תשואה גבוה יותר – עם חלק גבוה של מניות ומכשירים פיננסיים, בעוד שאדם המתקרב לגיל פרישה יעדיף מסלול שמרני יותר שמשקיע בעיקר באג”ח. החלטה על שינוי מסלול צריכה להתבצע מתוך ראייה כוללת של תיק ההשקעות והעדפות הסיכון האישיות שלכם.
|
📋 צ’קליסט בדיקת דוח פנסיה שנתי
|
שאלות נפוצות
כיצד אוכל לשפר את התשואה על כספי הפנסיה שלי?
בחינה תקופתית של מסלולי ההשקעה, השוואת דמי ניהול בין קרנות שונות, ובדיקת התאמת המסלול לגיל ולמטרות החיסכון שלכם. חשוב גם לעקוב אחר השינויים בכלכלה העולמית ולהתייעץ עם יועץ מקצועי כאשר מתרחשות טלטלות בשוק. לפי ה-OECD, שיעור ההחלפה הנטו של הפנסיה בישראל (כולל חיסכון פנסיוני פרטי) עומד על 71.6% מהשכר לאורך קריירה מלאה – מה שמדגיש עד כמה חשוב לנצל את מלוא פוטנציאל החיסכון הפנסיוני.
האם כדאי לאחד קרנות פנסיה?
איחוד קרנות יכול לחסוך בדמי ניהול ולפשט את המעקב אחר החיסכון, אך יש לבחון כל מקרה לגופו ולוודא שלא מאבדים זכויות חשובות. כמו כן, יש לבדוק את התנאים ההיסטוריים של הקרנות, לרבות תשואות עבר וכיסויים ביטוחיים קיימים. מבחינה לוגיסטית, לפי תקנות ניידות הפנסיה, קרנות פנסיה מחויבות להשלים העברת כספים בין ספקים תוך 10 ימי עסקים בלבד.
מתי כדאי לשנות מסלול השקעה?
שינוי מסלול השקעה רלוונטי בנקודות מפתח בחיים כמו שינוי במצב המשפחתי (למשל, נישואין או פרידה), הולדת ילד, התקרבות לגיל פרישה, או שינוי משמעותי בשוק ההון. גם אירועים אישיים כמו מעבר מקום עבודה או ירידה בהכנסה עשויים להיות סימן לבחינה מחודשת של המסלול.
הבהרה חשובה: המידע המובא במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, השקעות או מס. כל השקעה כרוכה בסיכונים ומומלץ להתייעץ עם איש מקצוע מוסמך לפני קבלת החלטות פיננסיות. לייעוץ אישי המותאם למצבכם הספציפי, אנא צרו קשר עם משרדנו.












