
לפני כשנתיים, דני ורותי (שמות בדויים) החליטו להשקיע את חסכונותיהם בדירת מגורים להשקעה. למרות שהיה להם הון עצמי משמעותי, הם כמעט נפלו במספר מוקשים שהיו עולים להם ביוקר. בזכות ייעוץ מקצועי מקדים, הם הצליחו להימנע מטעויות קריטיות ולרכוש נכס שמניב להם כיום תשואה יציבה. המקרה שלהם ממחיש כיצד ידע נכון ופעולה שקולה יכולים לשנות את פני ההשקעה.
|
■ מס רכישה
8%
על דירה שנייה להשקעה (מקור)
|
■ מינוף מקסימלי
50% LTV
תקרת מימון משקיעים בבנק ישראל (מקור)
|
■ תשואה ברוטו
3.16%
ממוצע ארצי, רבעון 3 2025 (מקור)
|
1. בדיקת נאותות לא מספקת
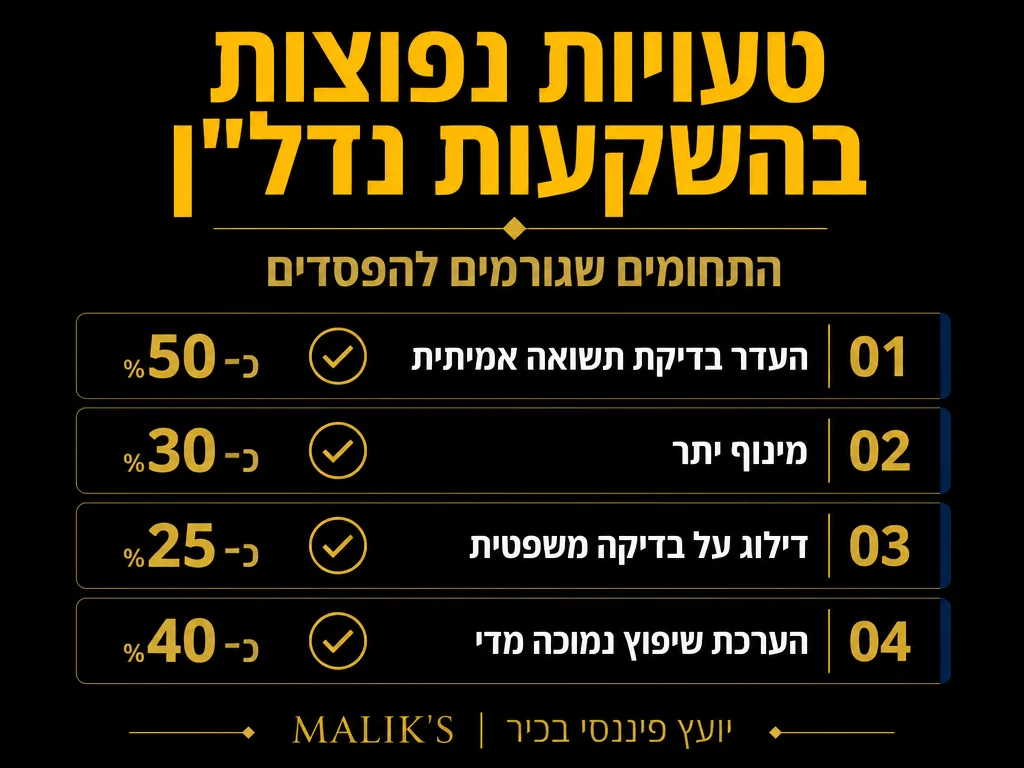
אחת הטעויות הנפוצות ביותר בהשקעות נדל”ן היא היעדר בדיקת נאותות מקיפה. חשוב לבדוק את מצבו המשפטי של הנכס, היסטוריית תשלומי הארנונה, היתרי בנייה, זכויות בנייה עתידיות ותוכניות פיתוח באזור. מומלץ להיעזר באנשי מקצוע מוסמכים כמו עורך דין המתמחה בנדל”ן ושמאי מקרקעין מוסמך – שמאות לצורך משכנתא עולה בדרך כלל בין 2,500 ל-5,000 שקלים. כדאי גם לוודא שאין חריגות בנייה או תביעות משפטיות פתוחות הקשורות לנכס. כל פספוס קטן בשלב זה עשוי לגרור השלכות כלכליות ומשפטיות רבות.
2. ניהול פיננסי לקוי של ההשקעה
רבים נופלים בפח של תכנון פיננסי לא מספק. חשוב לקחת בחשבון את מחיר הרכישה יחד עם כל ההוצאות הנלוות: מס רכישה, שיפוצים, תחזוקה שוטפת, ביטוחים ועלויות בלתי צפויות. נכון לרבעון השלישי של 2025, מחיר הדירה הממוצע בישראל עמד על כ-2.21 מיליון שקלים – מה שמחייב תכנון הון עצמי מדוקדק מראש. יש לבנות תוכנית פיננסית מפורטת הכוללת תזרים מזומנים חודשי ושנתי. לא פחות חשוב הוא להיערך לגריעות תפוסה או דיירים מאחרים, ולהשאיר רזרבות לגיבוי. משקיעים חכמים מתכננים קדימה גם את המיסים הצפויים מהכנסות שכר דירה.
|
✗ להימנע
|
✓ מומלץ
|
3. בחירת מיקום שגויה
המיקום הוא אחד הגורמים המשמעותיים ביותר בהשקעת נדל”ן. יש לבחון מגמות דמוגרפיות, תוכניות פיתוח עירוניות, נגישות לתחבורה ציבורית, מוסדות חינוך ומרכזי תעסוקה. כדאי לדעת שהתשואה הממוצעת על שכירות בישראל עמדה על 3.16% ברוטו ברבעון השלישי של 2025 – כאשר ירושלים הובילה עם 3.54% ותל אביב הציגה 3.14%. עם זאת, לאחר ניכוי ארנונה, ועד בית ועלויות ניהול, התשואה נטו בתל אביב נוטה לצנוח ל-1.5%-2% בלבד. מחקר שוק מעמיק יכול למנוע השקעה באזור שאינו מתאים למטרות ההשקעה. מיקום גרוע עלול להוריד את הביקוש להשכרה ולפגוע בערך הנכס בטווח הארוך. השקעה במיקום מתפתח עם תוכניות פיתוח עתידיות עשויה לשפר משמעותית את התשואה ואת הערך הריאלי של הנכס.
4. תכנון מימון לא נכון
טעות נפוצה היא לקיחת משכנתא בתנאים לא אופטימליים. חשוב לדעת כי על פי תקנות בנק ישראל, המשקיע בדירה להשקעה מוגבל ל-50% LTV בלבד – כלומר עליו להביא לפחות 50% הון עצמי משווי הנכס. לשם השוואה, רוכש דירה ראשונה זכאי למינוף של עד 75%. חשוב לבדוק מסלולי מימון שונים, להשוות בין בנקים ולתכנן את המינוף הפיננסי בצורה חכמה. יש לקחת בחשבון תרחישים שונים של שינויי ריבית ולוודא שיש יכולת החזר גם במצבי קיצון. תכנון זה יכלול גם בדיקת כדאיות פירעון מוקדם או מחזור משכנתא בהמשך הדרך. מינוף לא שקול עשוי לגרום לבעיה תזרימית שתעמיד בסיכון את ההשקעה כולה.
5. התעלמות מהיבטי מיסוי
היבטי המיסוי בהשקעות נדל”ן הם מורכבים ודורשים תכנון מוקדם. על דירה להשקעה (דירה שנייה) חל מס רכישה בשיעור 8%, בעוד שרוכש דירה יחידה פטור ממס על שווי שעד 1,978,745 ש”ח. בנוסף, בעלי דירות שכורות בישראל יכולים לבחור באחד משלושה מסלולי מס: פטור מלא עד 5,654 ש”ח לחודש (2025), מס מחזור קבוע של 10% על כלל ההכנסה, או מס שולי על הרווח בניכוי הוצאות ופחת. בעת מכירה, מס שבח עומד על 25% מהרווח הריאלי, לאחר ניכוי אינפלציה והוצאות מוכרות. התייעצות עם רואה חשבון המתמחה בנדל”ן היא קריטית. תכנון נכון מראש עשוי לחסוך עשרות ואף מאות אלפי שקלים במשך חיי ההשקעה.
|
☑ צ’ק-ליסט לפני חתימה על עסקת השקעה
סמן כל פריט בטרם תעבור לשלב הבא בתהליך הרכישה.
|
||||||||||||||
|
שאלות ותשובות נפוצות
מהו ההון העצמי המינימלי הנדרש להשקעת נדל”ן?
לפי תקנות בנק ישראל, משקיע בדירה להשקעה מחויב בהון עצמי מינימלי של 50% משווי הנכס. ככל שההון העצמי גבוה יותר כך ניתן להתנהל בפחות תלות במינוף, דבר המעניק יציבות וביטחון לעסקה.
האם כדאי לקחת משכנתא מקסימלית?
לא תמיד. יש לשקול את יכולת ההחזר החודשית, את הריבית במשק ואת התשואה הצפויה מהנכס. מומלץ להשאיר מרווח ביטחון פיננסי. משכנתא גבוהה מדי עלולה להכניס את המשקיע למצב שבו תזרים השלילי מהשקעה לא יאפשר עמידה בהתחייבויות החודשיות.
מהם הקריטריונים החשובים ביותר בבחירת נכס להשקעה?
המיקום, פוטנציאל ההשבחה, מצב פיזי של הנכס, תשואה צפויה, נזילות ותוכניות פיתוח עתידיות באזור הם הקריטריונים המרכזיים. בנוסף, כדאי לבדוק את סוג הדיירים הפוטנציאליים, האם הביקוש להשכרה באזור גבוה ואילו שינויים עירוניים מתוכננים בסביבה.
הבהרה חשובה: המידע המובא במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים ויש לבחון כל מקרה לגופו. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות השקעה.












