
חובות הדיווח של FATCA ו-CRS הן מנגנוני חילופי מידע בין-מדינתיים שמחייבים בנקים ומוסדות פיננסיים לזהות לקוחות שהם תושבי חוץ לצורכי מס, ולהעביר עליהם דיווח שנתי לרשויות המס במדינת התושבות שלהם. אם אתם מחזיקים חשבון בנק, תיק ניירות ערך, חברה זרה או נכס פיננסי מחוץ לישראל, סביר מאוד שהמידע על החשבון הזה כבר זורם, או עתיד לזרום, אל רשות המסים בישראל. עבור משקיעים בעלי הון משמעותי שמפזרים נכסים במספר תחומי שיפוט, ההבנה של שני התקנים האלה הפכה לחלק בלתי נפרד מתכנון המס וניהול הסיכונים.
הרבה משקיעים ישראלים מגלים את FATCA ו-CRS דווקא ברגע הלא נעים: מכתב מהבנק בחו״ל שמבקש טופס הצהרת תושבות, שאלה של רואה החשבון על חשבון שנשכח בדיווח, או פנייה יזומה של רשות המסים. הידע המוקדם משנה את התמונה. במאמר הזה נסביר מה בדיוק מדווח, במה נבדלים שני התקנים, ואיפה נמצאות נקודות הכשל שגורמות לחשיפה מיותרת.
מה הם FATCA ו-CRS ולמה הם נוגעים לכם
FATCA, ראשי תיבות של Foreign Account Tax Compliance Act, הוא חוק אמריקאי משנת 2010 שנועד למנוע העלמת מס של אזרחים ותושבים אמריקאים המחזיקים נכסים מחוץ לארצות הברית. החוק מטיל על מוסדות פיננסיים ברחבי העולם, כולל בנקים ישראליים, חובה לזהות לקוחות בעלי זיקה אמריקאית ולדווח עליהם לרשות המסים האמריקאית. ישראל חתמה על הסכם בין-ממשלתי מול ארה״ב, ולכן הבנקים כאן מעבירים את המידע דרך רשות המסים הישראלית.
CRS, ראשי תיבות של Common Reporting Standard, הוא התקן הבינלאומי המקביל שפיתח ה-OECD. בעוד FATCA מתמקד באמריקאים בלבד, CRS הוא רב-צדדי: מאות תחומי שיפוט חתמו עליו, וכל מדינה מדווחת למדינות האחרות על חשבונות של התושבים שלהן. ישראל הצטרפה למנגנון החל מ-2017, ומאז מחליפה מידע פיננסי אוטומטי עם עשרות מדינות מדי שנה.
המשמעות המעשית פשוטה. אם אתם תושבי ישראל לצורכי מס ומחזיקים חשבון בשווייץ, בבריטניה, בקפריסין או בכל מדינה חברה, פרטי החשבון שלכם עוברים לרשות המסים בישראל בלי שתעשו דבר. הכיוון ההפוך תקף גם הוא: תושב חוץ שמחזיק חשבון בבנק ישראלי מדווח למדינת התושבות שלו. כל מדינה קובעת כללים משלה להגדרת “תושב לצורכי מס”, ולכן אותו אדם עלול להיחשב תושב ביותר ממדינה אחת, מצב שדורש בדיקה זהירה. כפי שמפורט במקורות מקצועיים בתחום המיסוי הבינלאומי, שני התקנים בנויים על אותה לוגיקה של שקיפות אוטומטית, אך נבדלים במקור החוקי, בהיקף המדינות ובאופן שבו מוגדר הנישום המדווח.
FATCA מול CRS: טבלת השוואה
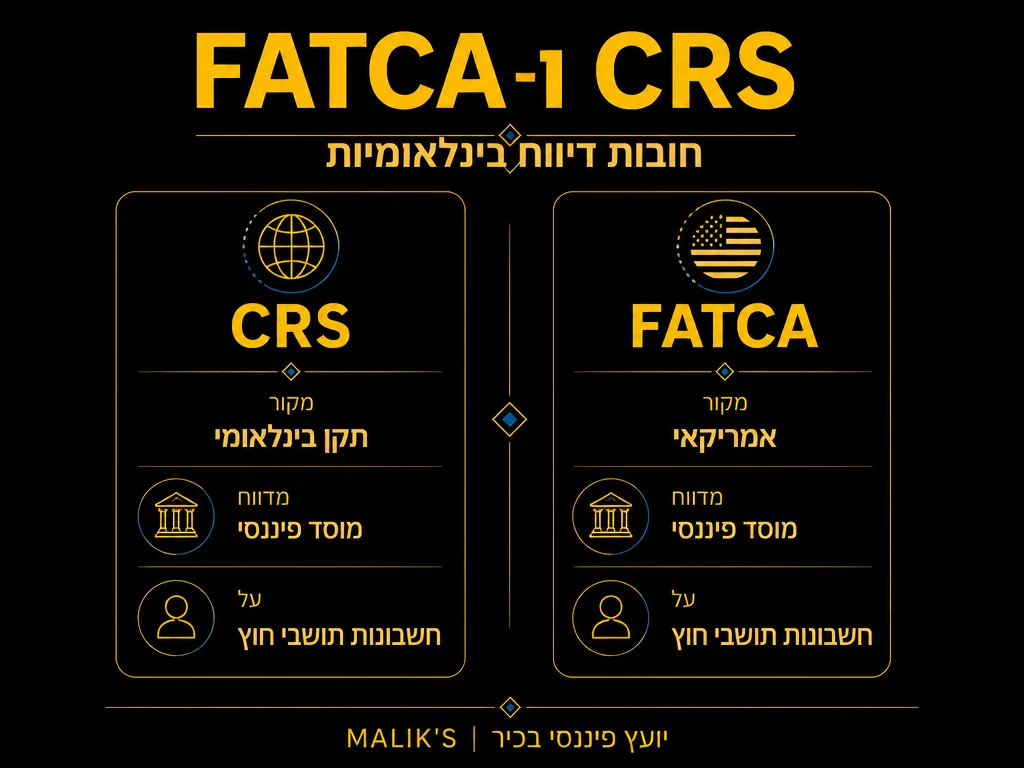
ההבחנה בין שני התקנים חשובה, כי היא קובעת איזה חשבון ידווח לאן ובאיזה היקף. הטבלה הבאה מסכמת את ההבדלים המרכזיים.
| פרמטר | FATCA | CRS |
|---|---|---|
| מקור חוקי | חוק אמריקאי (2010), מיושם בישראל דרך הסכם בין-ממשלתי מול ארה״ב | תקן בינלאומי של ה-OECD, מיושם דרך אמנה רב-צדדית ותקנות מקומיות |
| מדינות מעורבות | ארה״ב מול כל מדינה בנפרד (מבנה דו-צדדי) | מאות תחומי שיפוט שמחליפים מידע זה עם זה (מבנה רב-צדדי) |
| מי מדווח | מוסדות פיננסיים מזהים בעלי זיקה אמריקאית ומדווחים עליהם | מוסדות פיננסיים מזהים תושבי חוץ לצורכי מס ומדווחים עליהם |
| על מי חלה החובה | אזרחים ותושבים אמריקאים, לרבות בעלי גרין קארד ובעלי סממני זיקה | תושבי מס של כל מדינה חברה, לפי הגדרת התושבות של אותה מדינה |
| מה מדווח | זהות בעל החשבון, יתרות, הכנסות פיננסיות ותנועות מסוימות | זהות בעל החשבון, יתרות סוף שנה, ריבית, דיבידנד ותמורות ממכירת נכסים |
ההבדל המבני הזה מסביר תופעה שמבלבלת משקיעים רבים: אותו חשבון עשוי להיות כפוף לשני התקנים במקביל. ישראלי בעל אזרחות אמריקאית שמחזיק חשבון בגרמניה, למשל, עלול להיות מדווח גם דרך FATCA לארה״ב וגם דרך CRS לישראל.
איזה מידע בדיוק עובר לרשות המסים
היקף המידע המדווח רחב יותר ממה שרוב האנשים מניחים. מוסד פיננסי שמזהה חשבון בר-דיווח מעביר מארז נתונים שמאפשר לרשות המס לצלב בין ההצהרות שלכם לבין המציאות. בין הפרטים הנפוצים אפשר למנות:
- שם מלא, כתובת, מדינת תושבות לצורכי מס ומספר זיהוי מס במדינת התושבות
- מספר החשבון והמוסד הפיננסי שבו הוא מתנהל
- יתרת החשבון או שוויו נכון לסוף שנת המס הרלוונטית
- הכנסות פסיביות שנצברו בחשבון, כגון ריבית ודיבידנד
- תמורות ממכירת נכסים פיננסיים או פדיון ניירות ערך
- פרטי בעל שליטה בישויות מסוימות, כמו חברות ונאמנויות, כאשר החשבון מוחזק דרכן
כאשר החשבון מוחזק דרך חברה, קרן או נאמנות, המנגנון בוחן מי הנהנה או בעל השליטה האמיתי מאחורי המבנה. מבנים שנתפסו פעם כאמצעי להסתרה כבר אינם מספקים חיץ אפקטיבי, משום שהתקנים דורשים “הרמת מסך” וזיהוי האדם הפרטי שמאחורי הישות. עבור משקיע שמנהל נכסים דרך שכבות של חברות אחזקה בכמה מדינות, זו נקודה שמצריכה מיפוי מדויק של כל שרשרת ההחזקה.
שקיפות המידע בין המדינות הפכה את ההסתמכות על “מרחק גיאוגרפי” כאסטרטגיית מס לדבר מסוכן. ההנחה הנכונה כיום היא שכל חשבון זר ידווח, והשאלה היחידה היא אם הדיווח שלכם תואם את מה שהבנק מעביר.
מי נחשב “תושב לצורכי מס” ולמה זה מסובך
הלב של כל מנגנון הדיווח הוא הגדרת התושבות. כאן נוצרת רוב אי-הבהירות, כי לכל מדינה מבחנים משלה. בישראל, מבחן מרכז החיים בוחן איפה נמצאים האינטרסים הכלכליים, המשפחתיים והחברתיים שלכם, לצד מבחני ימי שהייה כמותיים. בארה״ב, לעומת זאת, עצם האזרחות יוצרת חבות מס גם אם מעולם לא גרתם שם. במדינות אחרות מבחן התושבות עשוי להתבסס על ימי שהייה, על מקום הרישום או על מרכז אינטרסים.
התוצאה היא שאדם אחד עלול להיחשב תושב מס בשתי מדינות בו-זמנית, מצב של תושבות כפולה. ישראלי שמבלה חלק ניכר מהשנה בחו״ל, מנהל עסקים בכמה מדינות או מחזיק אזרחות נוספת, נמצא בדיוק באזור האפור הזה. אמנות למניעת כפל מס קובעות כללי הכרעה שקובעים למי משתייכת התושבות במקרה של סתירה, אך יישום הכללים דורש ניתוח פרטני. טעות בהצהרת התושבות בטופס שהבנק מבקש עלולה ליצור פער בין הדיווח של הבנק לבין הדיווח שלכם לרשות המסים, פער שמזמין בדיקה.
הסיכונים של אי-דיווח או דיווח שגוי
כשמידע על חשבון זר מגיע לרשות המסים בישראל דרך CRS, והחשבון הזה לא מופיע בדוח השנתי שלכם, נוצרת סתירה גלויה. רשות המסים מקבלת נתונים ממאות מקורות ומצליבה אותם באופן שיטתי. אי-התאמה כזו עלולה להוביל לשומה מתוקנת, לחיוב בהפרשי מס וריבית, לקנסות, ובמקרים חמורים אף לחשיפה פלילית. הנטל להוכיח שמקור הכספים כשר ושהם דווחו כדין מוטל עליכם.
קיימות כמה נקודות כשל חוזרות שראוי להכיר מראש:
- חשבון ותיק בחו״ל שנפתח לפני שנים ונשכח, ולכן לא נכלל בדיווח השוטף
- ירושה או מתנה שהתקבלה בחשבון זר בלי שהוסדרה מבחינת מס
- הצהרת תושבות שגויה בטופס הבנק, שיוצרת פער מול הדיווח בישראל
- נכסים המוחזקים דרך חברה זרה, מתוך הנחה מוטעית שהמבנה מנתק את חובת הדיווח האישית
- הכנסות פסיביות בחשבון זר, כמו ריבית ודיבידנד, שלא דווחו בישראל
הכלי המרכזי להסדרת עבר בעייתי הוא הליך גילוי מרצון, שמאפשר בתנאים מסוימים להסדיר חשבונות והכנסות שלא דווחו, לעיתים תוך צמצום החשיפה הפלילית. ההליך הזה כפוף לתנאים ולחלונות זמן משתנים, ולכן העיתוי והליווי המקצועי קריטיים. הסדרה יזומה, לפני שרשות המסים פונה אליכם, כמעט תמיד עדיפה על תגובה לאחר שהמידע כבר הגיע.
איך נערכים נכון: תכנון מס בינלאומי במקום כיבוי שריפות
הגישה הנכונה ל-FATCA ו-CRS היא יזומה, לא הגנתית. משקיע שממפה את כל החשבונות והנכסים שלו בחו״ל, בודק את מעמד התושבות שלו בכל מדינה רלוונטית ומוודא שכל הכנסה מדווחת כדין, נמצא בעמדה שונה לחלוטין ממי שממתין לפנייה. תכנון נכון בונה על שקיפות מלאה, על ניצול אמנות למניעת כפל מס ועל התאמת מבנה ההחזקה לחוקי כל מדינה. במסגרת הסדרה כוללת של הנכסים שלכם, כדאי לשלב מימוש זכויות ותכנון מס בינלאומי כחלק בלתי נפרד מהאסטרטגיה הפיננסית הכוללת.
עבור בעלי הון שמנהלים תיקים במספר תחומי שיפוט, הערך של תכנון מוקדם מצטבר. זיהוי נקודות של תושבות כפולה לפני שהן הופכות לבעיה, התאמת מבנה חברות האחזקה ותיאום בין הדיווח בכל מדינה חוסכים כסף וגם מצמצמים חשיפה משפטית. הפעולה שמכריעה כאן היא ריכוז כל המידע במקום אחד ובחינתו מול חובות הדיווח בישראל ובכל מדינה שבה מוחזק נכס.
הצעד המעשי הראשון פשוט. ערכו רשימה מלאה של כל חשבון, תיק, נכס וישות שאתם מחזיקים מחוץ לישראל, כולל מדינת ההחזקה וסוג הנכס. מולה, בדקו מה כבר דיווחתם בישראל ואיפה קיים פער. התמונה שתתקבל מראה בדיוק היכן נדרשת הסדרה, והופכת נושא מפחיד לרשימת משימות מנוהלת.
איך הבנק בחו״ל מזהה אתכם כתושבי חוץ
הרבה משקיעים לא מבינים מאיפה הבנק הזר יודע בכלל שהם ישראלים לצורכי מס. התשובה נעוצה בתהליך שנקרא “בדיקת נאותות” שהמוסד הפיננסי מחויב לבצע על כל לקוח. בעת פתיחת חשבון, ולעיתים גם בסקירות תקופתיות של חשבונות קיימים, הבנק אוסף אינדיקציות שמצביעות על זיקה למדינה מסוימת. כתובת מגורים בישראל, מספר טלפון ישראלי, יפוי כוח לאדם שכתובתו בישראל, או הוראת קבע להעברת כספים לחשבון ישראלי, כל אלה נחשבים סממנים שמחייבים בירור.
כשעולה חשד לזיקה, הבנק מבקש מכם למלא טופס הצהרה עצמית על מעמד התושבות לצורכי מס. הטופס הזה מחייב אתכם לציין את מדינות התושבות שלכם ואת מספרי הזיהוי למס בכל אחת מהן. ההצהרה הזו היא לב העניין, כי היא זו שקובעת לאן ידווח החשבון. מילוי לא מדויק, בין אם מתוך חוסר הבנה ובין אם מתוך רשלנות, יוצר סיכון כפול: הבנק עלול לדווח למדינה הלא נכונה, ובמקביל נוצרת סתירה מול הדיווח שאתם מגישים בישראל. מסירת הצהרה שקרית ביודעין נחשבת עבירה בפני עצמה במרבית תחומי השיפוט.
עבור מי שמנהל מספר חשבונות בבנקים שונים, נוצר צורך בעקביות. אותה הצהרת תושבות צריכה להופיע בכל המוסדות, אחרת נוצרת תמונה סותרת שקל לרשות המס לזהות בעת הצלבת הנתונים ממקורות שונים. תיאום ההצהרות בין כל המוסדות הפיננסיים הוא חלק בסיסי מהיערכות מסודרת.
מקרים נפוצים אצל משקיעים ישראלים בעלי הון
הפרופיל של מי שנחשף לחובות הדיווח האלה מגוון, ולכל מקרה מאפיינים משלו. הכרת הדוגמאות השכיחות עוזרת לזהות אם אתם עצמכם באזור סיכון. משקיע שרכש נדל״ן מניב בחו״ל דרך חשבון בנק מקומי, למשל, מייצר הכנסות שכירות שזורמות לאותו חשבון וכפופות לדיווח בישראל. יזם שהקים חברת החזקות בקפריסין או במלטה לצורכי מבנה עסקי בינלאומי מחזיק ישות שבעל השליטה בה מדווח דרך המנגנון.
מקרה שכיח נוסף הוא של מי שקיבל ירושה או מתנה מבן משפחה שחי בחו״ל, וכעת מחזיק חשבון או נכס שמעולם לא הוסדר בישראל. גם בעלי אזרחות כפולה שעברו לישראל אך שמרו על חשבונות במדינת המוצא נמצאים בדיוק בצומת הזה. בכל המקרים האלה, נקודת המוצא הנכונה זהה: מיפוי מלא של הנכסים, בדיקת מעמד התושבות, והתאמת הדיווח בישראל למידע שכבר זורם דרך התקנים. ככל שהתמונה הפיננסית מורכבת יותר ומשתרעת על יותר מדינות, כך גדל הערך של ריכוז כל המידע ובחינתו בעין מקצועית לפני שנוצרת חשיפה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מיסוי רכב חברה ושווי שימוש.
שאלות נפוצות
האם חשבון בנק קטן בחו״ל גם מדווח?
הכללים כוללים סף מסוים שמתחתיו חשבונות מסוימים עשויים שלא להיכנס לדיווח, אך הסף נמוך יחסית ומשתנה בין סוגי חשבונות ומדינות. ההנחה הבטוחה היא שכל חשבון עשוי לדווח, ולכן כדאי לכלול גם חשבונות קטנים במיפוי הכללי. אל תסתמכו על גודל החשבון כהגנה מפני חובת הדיווח בישראל.
יש לי אזרחות אמריקאית אבל אני גר בישראל, אני כפוף ל-FATCA?
כן. FATCA חל על אזרחים אמריקאים בלי קשר למקום מגוריהם, ולכן אזרח אמריקאי שגר בישראל כפוף לחובות דיווח אמריקאיות בנוסף לחובות הישראליות. במקרים כאלה נדרשת התאמה בין שתי מערכות המס, ולעיתים גם הגשת דוחות בשתי המדינות. ליווי של איש מקצוע שמכיר את שני התחומים חשוב במיוחד.
מה קורה אם גיליתי חשבון ישן שלא דיווחתי עליו?
עדיף לפעול יזום ולא להמתין. הליך גילוי מרצון מאפשר בתנאים מסוימים להסדיר חשבונות והכנסות שלא דווחו, לעיתים תוך צמצום החשיפה הפלילית. הפנייה צריכה להיעשות דרך איש מקצוע ולפני שרשות המסים פונה אליכם, שכן העיתוי משפיע ישירות על התנאים.
האם מבנה של חברה זרה פוטר אותי מדיווח?
לרוב לא. תקני הדיווח בוחנים מי בעל השליטה או הנהנה האמיתי מאחורי הישות, ולכן החזקה דרך חברה או נאמנות לא מנתקת את חובת הדיווח האישית. מבנה כזה דורש בדיקה פרטנית של כללי כל מדינה מעורבת כדי לוודא שהדיווח נעשה כהלכה.
האם ישראל באמת מחליפה מידע עם מדינות אחרות בפועל?
כן. ישראל מיישמת את CRS ומחליפה מידע פיננסי אוטומטי עם עשרות מדינות מדי שנה, לצד ההסדר מול ארה״ב במסגרת FATCA. חילופי המידע האלה אינם תיאורטיים אלא פועלים בפועל, והנתונים משמשים את רשות המסים לצליבה מול הדוחות שלכם.
המאמר מובא לצורכי מידע כללי בלבד ואין בו ייעוץ מס, ייעוץ משפטי או תחליף לליווי מקצועי פרטני המותאם לנסיבות שלכם.












