
שווי שימוש ברכב חברה עולה לעובד בעל שכר גבוה בין כמה מאות שקלים לכמה אלפי שקלים בחודש בתוספת מס, כאשר הסכום המדויק נגזר מקבוצת המחיר של הרכב ומדרגת המס השולית שלכם. במילים אחרות, הרכב הצמוד שנראה כמו הטבה נדיבה מהמעסיק הופך בפועל להכנסה נוספת שרשות המסים זוקפת אליכם, ואתם משלמים עליה מס כאילו קיבלתם את הסכום במזומן. עבור בעלי הון עצמי משמעותי, שכבר נמצאים במדרגות המס הגבוהות, ההבנה של החישוב הזה היא ההבדל בין החלטה כלכלית חכמה לבין שחיקה שקטה של אלפי שקלים בשנה.
במאמר הזה נפרק את מנגנון שווי השימוש עד הפרטים הקטנים, נראה כמה זה עולה בפועל לשני הצדדים, ונבחן מתי בכלל כדאי להחזיק רכב צמוד לעומת רכב פרטי עם החזר הוצאות. אנחנו כותבים את זה מנקודת מבט של מי שמלווה בעלי הכנסה גבוהה, ולכן נדבר על המספר החודשי וגם על התמונה המצטברת לאורך שנים.
איך מחושב שווי השימוש ברכב חברה
מיסוי רכב חברה נעשה דרך זקיפת “שווי שימוש” להכנסת העובד, לפי קבוצת מחיר של הרכב וטבלאות שמפרסמת רשות המסים מדי שנה בחוברת הניכויים למעסיקים (מקור: רשות המסים, אתר הממשלה). המשמעות הפרקטית היא שכל רכב מסווג לקבוצת מחיר, ולכל קבוצה נקבע שיעור שנזקף להכנסה החודשית של מי שנוהג ברכב.
הגיון המנגנון פשוט אך לא אינטואיטיבי. המדינה מניחה שרכב צמוד משמש גם לנסיעות פרטיות ולא רק לעבודה, ולכן חלק משוויו נחשב הטבה שאתם נהנים ממנה. במקום לנסות למדוד כמה קילומטרים נסעתם לצרכים אישיים, נקבע סכום קבוע וגורף שנזקף אוטומטית. הסכום הזה מתווסף לתלוש השכר שלכם כאילו הרוויחו אותו, ועליו מוטל מס הכנסה, ביטוח לאומי ומס בריאות בהתאם לדרגה שלכם.
כאן נמצאת נקודת הכאב עבור בעלי שכר גבוה. אם ההכנסה שלכם כבר ממוקמת במדרגת המס העליונה, כל שקל של שווי שימוש נשחק בשיעור המס השולי הגבוה ביותר. עובד בדרגת מס נמוכה ישלם על אותו רכב בדיוק פחות מס מאשר עובד בדרגה הגבוהה, למרות שנהנים מאותה מכונית. זו הסיבה שדווקא אצל בעלי הכנסה משמעותית הרכב הצמוד דורש חשיבה מדוקדקת ולא קבלה אוטומטית של ההטבה.
שווה להכיר עוד נקודה שמשפיעה על החישוב: קבוצת המחיר של הרכב נקבעת פעם אחת, בעת הרישום הראשוני, ונשארת צמודה לרכב לאורך כל תקופת השימוש בו. המשמעות היא שבחירה חכמה בשלב הרכישה משפיעה על הזקיפה שתלווה אתכם שנים קדימה, ולא רק על החודש הראשון. פער של קבוצה אחת בין שני דגמים דומים במחיר יכול להצטבר לסכום ניכר עד שתחליפו את הרכב.
כמה זה עולה לעובד בפועל
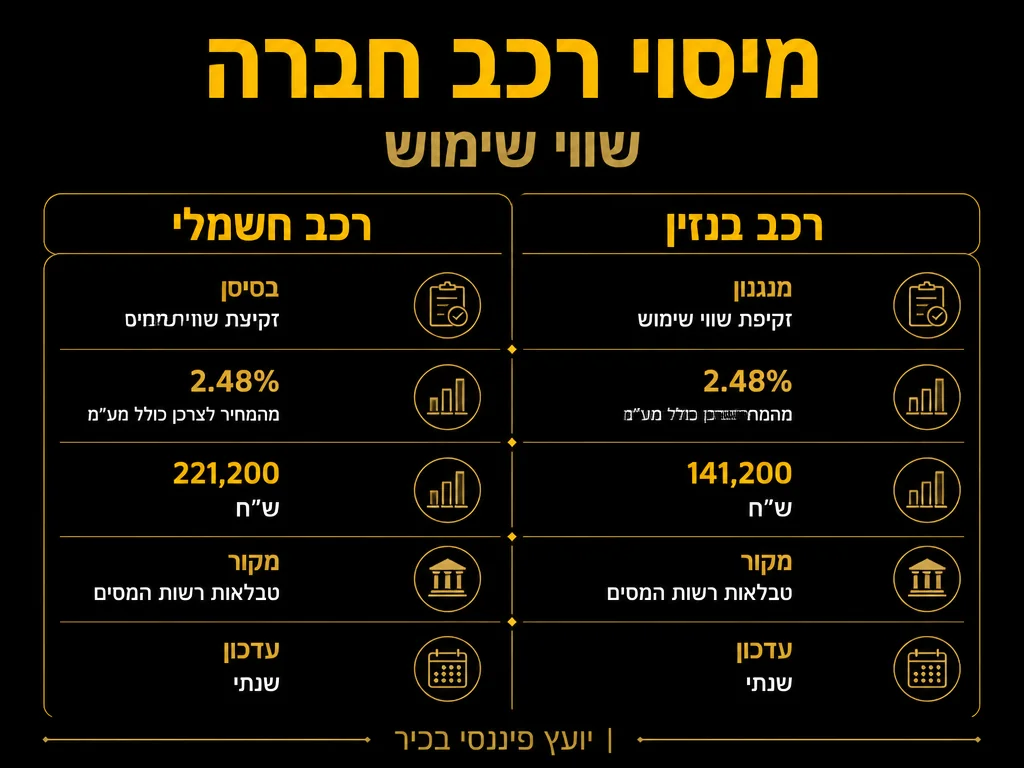
העלות האמיתית לעובד נמדדת בהפרש שבין השווי הנזקף לבין המס שאתם משלמים עליו. נניח לצורך ההמחשה ששווי השימוש החודשי שנזקף לרכב מסוים עומד על כמה אלפי שקלים. אם אתם נמצאים במדרגת מס גבוהה, כמעט מחצית מהסכום הזה תיבלע בתשלומי המס, וזה עוד לפני שלקחתם בחשבון את יתר הרכיבים שנלווים להחזקת רכב.
חשוב להבין שהעובד לא משלם את שווי השימוש עצמו, אלא את המס עליו. ההבחנה הזו קריטית. אתם לא מוציאים מהכיס את מלוא הסכום הנזקף, אלא רק את שיעור המס שחל עליו. ובכל זאת, כשמכפילים את התשלום החודשי בשנים-עשר חודשים ובמספר שנות ההחזקה, מדובר בעשרות אלפי שקלים שיוצאים מההכנסה נטו שלכם לאורך תקופת הרכב.
נקודה שרבים מפספסים היא שהזקיפה אינה תלויה בשימוש בפועל. גם אם נסעתם ברכב מעט מאוד לצרכים פרטיים, שווי השימוש נזקף במלואו. אין מנגנון של הפחתה לפי קילומטראז’ אישי, ואין דרך להוכיח שהשתמשתם ברכב רק לעבודה. מרגע שהרכב הוגדר צמוד, ההנחה הגורפת חלה עליכם ללא קשר להתנהלות בפועל.
אצל בעלי הכנסה גבוהה, שלרוב מחזיקים רכבים מקבוצות המחיר היקרות יותר, המשוואה הזו מתעצמת. ככל שהרכב יוקרתי יותר, כך קבוצת המחיר גבוהה יותר, וכך גם השווי שנזקף. רכב יוקרה צמוד עלול לגרור זקיפה חודשית משמעותית שבמדרגת המס העליונה הופכת לנטל מס אמיתי, שלעיתים היה זול יותר לממן בדרך אחרת.
דרך פשוטה להמחיש את זה: דמיינו שני מנהלים בכירים באותה חברה, שניהם באותה מדרגת מס. האחד בחר רכב מקבוצת מחיר גבוהה, השני בחר דגם צנוע יותר מקבוצה נמוכה. בסוף השנה הראשון שילם יותר מס על הרכב מאשר השני, וההפרש הזה חוזר על עצמו כל חודש. אף אחד מהם לא קיבל יותר כסף במזומן, אבל אחד מהם מוותר על נתח גדול יותר מההכנסה נטו שלו רק בגלל בחירת הדגם. זהו בדיוק סוג ההחלטה שנראית קטנה ברגע החתימה ומצטברת לסכומים גדולים לאורך זמן.
כמה זה עולה למעסיק
עבור החברה, רכב צמוד הוא הוצאה מורכבת שכוללת רכיבים גלויים וסמויים. הרכיב הגלוי הוא כמובן עלות הרכב עצמו, בין אם ברכישה, בליסינג או במימון. אך לצד זאת נכנסים לתמונה תשלומי המעסיק שנלווים לשווי השימוש הנזקף לעובד, שכן הזקיפה מעלה את בסיס השכר שעליו מחושבות עלויות המעביד.
המעסיק גם נדרש לנהל את הרכב לאורך זמן: ביטוח, טיפולים, אגרות, בלאי ותחלופה בסוף התקופה. כל אלה הוצאות שוטפות שהחברה סופגת, ושחלקן מוכר לצורכי מס וחלקן מוגבל בהכרה. הרכב הצמוד, שנראה מבחוץ כהטבה נטו לעובד, הוא בפועל מרכז עלות שדורש ניהול פיננסי שקול מצד המעסיק.
עבור בעלי חברות שהם עצמם העובדים המחזיקים ברכב, כמו יזמים ובעלי מקצועות חופשיים, שני הצדדים של המשוואה נפגשים באותו כיס. אתם גם המעסיק שסופג את ההוצאה וגם העובד שנזקף לו שווי השימוש. במצב הזה ההחלטה על אופן החזקת הרכב היא החלטת מס אישית לכל דבר, והיא שזורה בתכנון הכולל של המבנה העסקי שלכם.
רכב חברה מול רכב פרטי עם החזר
השאלה המרכזית שבעלי הכנסה גבוהה צריכים לשאול היא האם רכב צמוד הוא באמת הפתרון היעיל, או שמא רכב פרטי בבעלותכם עם החזר הוצאות מהחברה עדיף. אין תשובה אחת שמתאימה לכולם, אבל הטבלה הבאה ממקדת את ההשוואה בשלושת המימדים שבאמת קובעים.
| מימד | רכב חברה צמוד | רכב פרטי עם החזר |
|---|---|---|
| עלות ישירה | החברה נושאת ברכישה ובתחזוקה, אך העלות הכוללת גבוהה ומרוכזת בצד אחד | אתם נושאים ברכישה ובתחזוקה, החברה מחזירה הוצאות מוגדרות בלבד |
| מס | שווי שימוש נזקף אוטומטית וממוסה בדרגה השולית, ללא קשר לשימוש בפועל | ההחזר עשוי להיות מוכר לצורכי מס בכפוף לתנאים, ללא זקיפת שווי גורפת |
| גמישות | נמוכה: הרכב שייך לחברה, בחירת הדגם והחלפתו כפופים למדיניות | גבוהה: הרכב שלכם, אתם בוחרים דגם, מחזיקים או מוכרים מתי שנוח |
המסקנה מהטבלה תלויה בפרופיל שלכם. אם אתם נוסעים הרבה קילומטרים לצורכי עבודה מובהקים, רכב פרטי עם החזר עשוי לצאת משתלם יותר, כי אתם משלמים מס רק על הטבה מוגדרת ולא על זקיפה גורפת. אם השימוש הפרטי שלכם ברכב גבוה ממילא, דווקא הרכב הצמוד עשוי לחסוך לכם את ההוצאה הפרטית, ואז שווי השימוש הופך למחיר סביר על נוחות.
מעבר לשלושת המימדים בטבלה, יש שיקול נוסף שנוטים לשכוח: מה קורה בסוף הדרך. ברכב צמוד, כשתעזבו את מקום העבודה או תחליטו לפרוש, הרכב נשאר של החברה ואתם יוצאים בלי נכס. ברכב פרטי, לעומת זאת, הרכב בבעלותכם, ובסיום התקופה יש לו ערך שיורי שאתם יכולים לממש. עבור מי שמתכנן קדימה ובוחן את ההון שלו לטווח ארוך, ההבדל הזה בין נכס שנשאר בידיכם לבין הטבה שנעלמת ביום העזיבה הוא חלק בלתי נפרד מהחישוב, גם אם הוא לא מופיע בתלוש החודשי.
שיקולים לבעלי הכנסה גבוהה
כשמדובר בבעלי הון משמעותי, ההחלטה על רכב לא עומדת לבדה. היא חלק ממערך רחב יותר של תכנון הכנסה, שבו כל רכיב הטבה נבחן מול חלופות שעשויות להיות יעילות יותר מבחינת מס. הנה הצירים המרכזיים שכדאי לבחון:
- מדרגת המס השולית שלכם: ככל שהיא גבוהה יותר, כך שווי השימוש הנזקף יקר יותר במונחי מס נטו.
- קבוצת המחיר של הרכב הרצוי: רכב יוקרה גורר זקיפה גבוהה משמעותית, ולעיתים כדאי לשקול דגם מקבוצה נמוכה יותר.
- היקף השימוש הפרטי בפועל: מי שנוסע פרטית הרבה עשוי להרוויח מהצמוד, ומי שנוסע בעיקר לעבודה עשוי להפסיד ממנו.
- המבנה העסקי שלכם: לבעלי חברות, ההחלטה כרוכה גם באופן שבו הרכב יושב במאזן ומשפיע על ההוצאה המוכרת.
- האופק הכלכלי הכולל: רכב הוא הוצאה מתמשכת, ולכן צריך לבחון אותו בתוך תמונת ההכנסות וההשקעות הרחבה.
כל אחד מהצירים האלה משפיע על התוצאה הסופית, ולעיתים שינוי קטן בפרמטר אחד הופך החלטה שנראתה מובנת מאליה לפחות משתלמת. בדיוק כאן נכנס הערך של ליווי מקצועי שבוחן את התמונה במלואה. במסגרת מימוש זכויות ותכנון מס אנחנו בוחנים את מבנה ההכנסה שלכם ומזהים היכן רכיבים כמו רכב צמוד עובדים לטובתכם והיכן הם שוחקים אתכם ללא צורך.
טעויות נפוצות בהחלטת רכב חברה
הטעות הראשונה והשכיחה היא לראות ברכב הצמוד הטבה חינמית. עובדים רבים מקבלים רכב צמוד בהתלהבות בלי לחשב את שווי השימוש שיצטבר בתלוש, ורק בסוף השנה מגלים כמה מס שילמו עליו. הרכב אף פעם לא באמת חינם, והחישוב הנכון מתחיל עוד לפני שחתמתם על ההסכם.
טעות שנייה היא להתעלם מקבוצת המחיר בבחירת הדגם. שני רכבים במחיר רכישה דומה עשויים להשתייך לקבוצות מחיר שונות, וההפרש בזקיפה החודשית מצטבר לאלפי שקלים לאורך שנות ההחזקה. בדיקה מוקדמת של הקבוצה חוסכת הפתעות.
טעות שלישית היא לקבל את ההחלטה במנותק משאר תכנון המס. רכב הוא רכיב אחד במערך שלם של הכנסות, הטבות והוצאות, וכשמסתכלים עליו לבד מפספסים את האינטראקציה שלו עם שאר החלקים. ההחלטה הנכונה נולדת מתוך מבט כולל, לא מתוך שיקול נקודתי.
הרכב הצמוד הוא לא שאלה של מכונית, אלא שאלה של מס. מי שמחשב נכון את שווי השימוש מול החלופות שומר בכיס עשרות אלפי שקלים לאורך השנים.
איך לבדוק את המספרים לפני שמחליטים
לפני שאתם חותמים על הסכם רכב צמוד או בוחרים במסלול של רכב פרטי עם החזר, שווה לעבור סדרת בדיקות מסודרת שממקדת את ההחלטה במספרים אמיתיים ולא בתחושה. הבדיקה הזו לוקחת זמן קצר יחסית, אבל היא זו שקובעת אם תשלמו מס מיותר לאורך שנים.
- בררו את קבוצת המחיר של הרכב הספציפי שאתם שוקלים, לא רק את מחיר המחירון שלו.
- חשבו את שווי השימוש החודשי לפי הטבלה העדכנית של רשות המסים לשנה הנוכחית.
- הכפילו את הזקיפה בשיעור המס השולי שלכם כדי לקבל את העלות נטו האמיתית לחודש.
- אמדו את היקף הנסיעות הפרטיות שלכם מול נסיעות העבודה בפועל.
- השוו את התוצאה למסלול של רכב פרטי עם החזר, כולל הערך השיורי של הרכב בסוף התקופה.
כשמניחים את חמשת המספרים האלה זה לצד זה, התמונה נעשית חדה. לעיתים מתברר שהרכב הצמוד משתלם בהחלט, ולעיתים מתגלה שהחלופה הפרטית חוסכת לכם סכום ניכר בכל שנה. מי שרוצה לוודא שההחלטה מתיישבת עם מכלול ההכנסות וההטבות שלו יכול לשלב את הבדיקה הזו בתוך תהליך רחב של מימוש זכויות ותכנון מס, שבו כל רכיב נבחן ביחס לשאר הרכיבים ולא בפני עצמו.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על הוצאות מוכרות לעצמאי.
שאלות ותשובות
כמה עולה שווי שימוש ברכב חברה בחודש?
הסכום נע בין כמה מאות לכמה אלפי שקלים בתוספת מס, בהתאם לקבוצת המחיר של הרכב ולמדרגת המס שלכם. הזקיפה נקבעת לפי טבלאות רשות המסים, והמס בפועל תלוי בשיעור השולי שחל על ההכנסה שלכם.
האם אפשר להפחית את שווי השימוש אם נוסעים מעט?
לא. שווי השימוש נזקף באופן גורף וקבוע, ללא תלות בכמות הנסיעות הפרטיות בפועל. גם שימוש מועט ברכב לצרכים אישיים לא מקנה הפחתה בזקיפה.
מתי כדאי רכב פרטי עם החזר במקום רכב צמוד?
ככלל, מי שנוסע בעיקר לצורכי עבודה מובהקים ופחות לצרכים פרטיים עשוי להרוויח מרכב פרטי עם החזר, כי הוא נמנע מזקיפה גורפת. ההכרעה תלויה בפרופיל השימוש שלכם ובמבנה ההכנסה, ולכן שווה לבחון אותה בליווי מקצועי.
איך משפיעה מדרגת המס על עלות הרכב הצמוד?
ככל שאתם במדרגת מס גבוהה יותר, כך כל שקל של שווי שימוש עולה לכם יותר בתשלום מס בפועל. עובד במדרגה העליונה ישלם על אותו רכב מס גבוה יותר מעובד במדרגה נמוכה, למרות שנהנים מאותה מכונית.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה תחליף לייעוץ אישי מותאם לנסיבות שלכם.












