
אילו הוצאות מוכרות לעצמאי? כל ההוצאות שיצאתם כדי לייצר את ההכנסה מהעסק, נסיעות עבודה, ציוד, תוכנה, שכר דירה למשרד, ביטוח מקצועי והשתלמויות, מוכרות לצורכי מס ומקטינות את ההכנסה החייבת שלכם. ככל שאתם מדווחים באופן מדויק ומלא על ההוצאות המוכרות, כך אתם משלמים פחות מס הכנסה, וכל שקל שאתם שוכחים לרשום הופך בפועל לתשלום מס מיותר. עבור בעלי הכנסות גבוהות ההבדל בין דיווח שטחי לדיווח מדוקדק מגיע לעשרות אלפי שקלים בשנה.
במאמר הזה נסביר בדיוק מהי הוצאה מוכרת, אילו קטגוריות מרכזיות קיימות, מה שיעור ההכרה של כל סוג, ואיך בונים תשתית תיעוד שתעמוד בביקורת של רשות המסים. המטרה ברורה: לשלם את המס שמגיע, לא שקל אחד אף יותר.
מה זו הוצאה מוכרת ולמה היא מקטינה לכם את המס
הכלל המרכזי בדיני המס פשוט: הוצאה מוכרת לניכוי אם היא יצאה כולה לצורך ייצור ההכנסה בשנת המס שבה נדרשה. כלומר, ההוצאה חייבת להיות קשורה ישירות לפעילות העסקית שלכם, ולא הוצאה פרטית שהלבשתם עליה כותרת עסקית. עצמאי שמנהל ספרים כחוק, מקזז את סך ההוצאות המוכרות מסך ההכנסות, והמס מחושב על ההפרש בלבד, ההכנסה החייבת.
ההיגיון כלכלי ופשוט. אם הרווחתם ₪500,000 והוצאתם ₪120,000 על תפעול העסק, אתם ממוסים על ₪380,000 ולא על מלוא הסכום. דיווח נכון ומלא על הוצאות מוכרות הוא המנגנון המרכזי שמונע תשלום יתר של מס הכנסה, כפי שמסבירים רואי חשבון המתמחים בליווי עצמאים. עצמאי שלא מתעד את הוצאותיו כראוי משלם מס גם על כסף שכלל לא נשאר בכיסו.
נקודה קריטית שרבים מפספסים: ההכרה בהוצאה לא תמיד מלאה. יש הוצאות שמוכרות במלואן, אחרות מוכרות בשיעור חלקי, וחלקן מותרות רק בתנאים מסוימים או פרוסות על פני מספר שנים כפחת. ההבחנה הזאת היא הלב של תכנון מס נכון לעצמאי.
כדאי להבין גם מה לא נחשב הוצאה מוכרת. הוצאה שאין לה קשר ממשי לעסק, טיול משפחתי, מנוי לחדר כושר פרטי, ביגוד יומיומי, לא תוכר, גם אם שילמתם עליה בכרטיס העסקי. רשות המסים בוחנת את מהות ההוצאה, לא את אמצעי התשלום. מנגד, הוצאה עסקית לגיטימית ששולמה במזומן או מחשבון פרטי עדיין מוכרת, כל עוד יש לכם חשבונית ותיעוד שמבססים אותה. הכלל הקובע הוא הזיקה לייצור ההכנסה, ולא היכן ואיך הכסף עבר.
הקטגוריות המרכזיות של הוצאות מוכרות לעצמאי
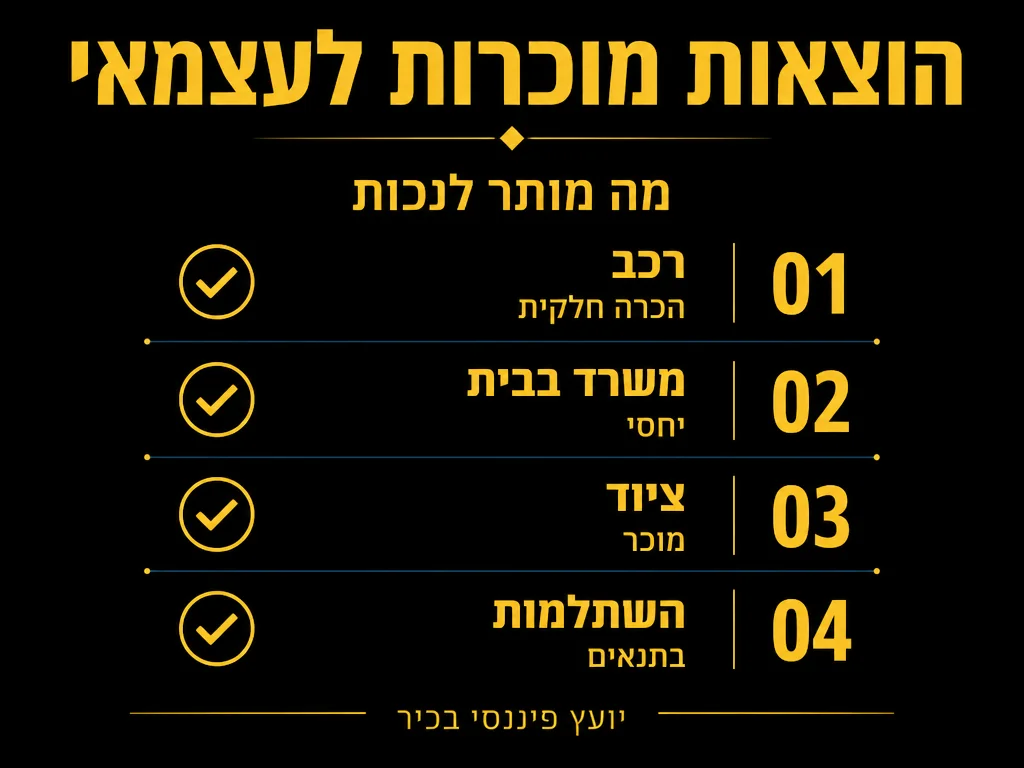
לפני שנצלול לטבלה, כדאי להבין את המסגרת. הוצאות העסק מתחלקות לשני סוגים עיקריים: הוצאות שוטפות שמוכרות בשנה שבה יצאו, והוצאות הוניות, רכישת נכסים בעלי אורך חיים ארוך, שמוכרות בהדרגה לאורך שנים באמצעות פחת. ההבחנה הזאת קובעת מתי ובכמה אתם מקטינים את המס.
הנה טבלה שמרכזת את סוגי ההוצאות הנפוצים אצל עצמאים ואת אופן ההכרה בהם. שימו לב ששיעורי ההכרה משתנים לפי תקנות ונסיבות, ולכן הם מובאים כאן באופן עקרוני ולא כמספר סופי:
| סוג ההוצאה | דוגמאות | אופן ההכרה (כללי) |
|---|---|---|
| רכב | דלק, ביטוח, טיפולים, אחזקה, פחת על הרכב | הכרה חלקית לפי תקנות, בהתאם לשימוש העסקי מול הפרטי |
| משרד בבית | חלק יחסי מארנונה, חשמל, מים, ועד בית, ריהוט | הכרה חלקית לפי היחס בין שטח המשרד לשטח הדירה |
| ציוד | מחשב, מדפסת, כלי עבודה, ריהוט משרדי | לרוב כפחת לאורך מספר שנים, לפי שיעורי הפחת בתקנות |
| השתלמות והכשרה | קורסים מקצועיים, כנסים, ספרות מקצועית | הכרה כאשר קשורות ישירות לשמירה על הידע הקיים בעסק |
| תפעול שוטף | תוכנה, אירוח אתר, טלפון, שירותי משרד, עמלות | הכרה מלאה כשההוצאה כולה לצורך העסק |
| ביטוחים ופנסיה | ביטוח אחריות מקצועית, הפקדות לפנסיה וקרן השתלמות | הכרה או זיכוי לפי כללים ותקרות ייעודיות |
הטבלה ממחישה עיקרון מרכזי: אין שיעור הכרה אחיד. עצמאי שמניח שכל הוצאה מוכרת במלואה טועה, ועצמאי שנמנע מלדרוש הוצאות מחשש לביקורת מפסיד כסף אמיתי. הדרך הנכונה עוברת בהבנת התקנות לכל קטגוריה.
הוצאות רכב ומשרד בבית, הקטגוריות שמעוררות הכי הרבה טעויות
שתי הקטגוריות האלה מרכזות את עיקר הבלבול, ולא במקרה. הן נמצאות בדיוק על התפר בין השימוש העסקי לשימוש הפרטי, ורשות המסים מתייחסת אליהן ברגישות מיוחדת.
ברכב, ההכרה בהוצאות נקבעת לפי תקנות המחייבות פיצול בין החלק העסקי לחלק הפרטי. אתם לא יכולים פשוט לרשום את כל הדלק והביטוח כהוצאה. הפחת על הרכב עצמו מוכר גם הוא בשיעור מוגבל ובכפוף לתקרת שווי. עצמאי שמרבה בנסיעות עבודה מרוויח מתיעוד מסודר של הקילומטראז’ והנסיעות העסקיות.
משרד בבית הוא מקרה קלאסי שבו הכרה חלקית מבוססת על יחס שטח. אם המשרד תופס עשירית משטח הדירה, אתם עשויים לדרוש חלק יחסי מהארנונה, החשמל, המים ודמי הוועד. כדי לעמוד בביקורת צריך להראות שהחלל משמש בפועל ובאופן קבוע לעבודה, לא סתם פינה בסלון. תיעוד ברור של שטח המשרד וייעודו הוא ההבדל בין הוצאה שתתקבל להוצאה שתיפסל.
עצמאים רבים חוששים שדרישת הוצאות משרד בבית תמשוך תשומת לב מיותרת, ולכן מוותרים עליה לחלוטין. זו טעות שעולה כסף. הדרך הנכונה היא לא להימנע מהדרישה, אלא לבסס אותה כראוי: לחשב במדויק את יחס השטחים, לשמור צילומים ותרשים של החלל, ולתעד את דמי החשבונות לאורך השנה. עצמאי שעובד מהבית באופן קבוע זכאי לחלק היחסי, ואין סיבה לוותר עליו כל עוד הבסיס העובדתי מוצק.
גם הוצאות מעורבות נוספות, כמו טלפון נייד וחיבור אינטרנט, נכנסות לאותה לוגיקה של פיצול. הקו הביתי משמש גם לעבודה וגם לשימוש הפרטי, ולכן ההכרה בו חלקית ומבוססת על הערכה סבירה של החלק העסקי. ככל שתשמרו רישום עקבי שמצדיק את היחס שקבעתם, כך עמדתכם חזקה יותר מול הבוחן.
עצמאי שמדווח על הוצאות רכב ומשרד בבית ללא תיעוד מסודר חושף את עצמו לפסילת ההוצאה בביקורת, ולעיתים לקנסות. התיעוד הוא לא בירוקרטיה מיותרת, הוא ההגנה שלכם.
ציוד, פחת והשתלמויות, ההוצאות שנפרסות על פני זמן
כשאתם קונים מחשב, ריהוט משרדי או כלי עבודה יקרים, המערכת לא מאפשרת לכם לנכות את מלוא העלות בבת אחת. אלו נכסים בעלי אורך חיים ארוך, ולכן ההכרה בהם מתפרסת על פני מספר שנים דרך מנגנון הפחת. בכל שנה אתם מנכים חלק מעלות הנכס, לפי שיעור הפחת הקבוע בתקנות לאותו סוג ציוד.
המשמעות המעשית: תכנון עיתוי הרכישות משפיע על המס שלכם. רכישת ציוד לקראת סוף שנת המס עשויה להשפיע על ההוצאה המוכרת כבר באותה שנה, בעוד רכישה בתחילת השנה פורסת את ההטבה קדימה. עצמאי שמתכנן מראש את רכישות הציוד הגדולות שלו יכול לנצל את המנגנון לטובתו.
השתלמויות והכשרות מקצועיות מוכרות כאשר הן שומרות על הידע והכושר המקצועי הקיים שלכם בתחום העסק. כאן חשוב ההקשר: קורס שמעמיק מומחיות קיימת נבדל מלימודים שיוצרים מקצוע חדש לגמרי. הכללים בתחום הזה מדויקים, ולכן כדאי לבחון כל הוצאת לימוד לגופה לפני שדורשים אותה.
הדוגמה הקלאסית: יועץ שמשתתף בכנס מקצועי בתחומו, מרענן ידע ומתעדכן בחידושים, הוצאה כזו קשורה ישירות לפעילות הקיימת ולרוב מוכרת. לעומת זאת, אותו יועץ שמתחיל לימודי תואר במקצוע שונה לחלוטין נכנס לתחום אפור שבו ההכרה פחות ברורה, מפני שמדובר ביצירת יכולת חדשה ולא בשמירה על הקיימת. הגבול הזה דק, ולכן זו בדיוק נקודה שבה ליווי מקצועי חוסך התדיינות מיותרת מול רשות המסים.
- ציוד יקר, נרשם כרכוש קבוע ומוכר כפחת לאורך שנים, לא כהוצאה מיידית.
- ציוד זול ומתכלה, לרוב מוכר כהוצאה שוטפת בשנת הרכישה.
- השתלמות מקצועית, מוכרת כשהיא קשורה ישירות לפעילות הנוכחית שלכם.
- ספרות וכלים מקצועיים, מוכרים כשהם משרתים את העסק באופן ישיר.
איך לא לשלם מס מיותר, עקרונות עבודה מעשיים
ההבדל בין עצמאי שמשלם מס עודף לעצמאי שמשלם בדיוק את המגיע נעוץ בהרגלי עבודה, לא בתחכום פיננסי. הנה סדר הפעולות שאנחנו ממליצים עליו:
- שמרו כל חשבונית, הוצאה ללא תיעוד היא הוצאה שאבדה. פתחו תיקייה דיגיטלית ותייקו בזמן אמת.
- הפרידו חשבון עסקי מפרטי, חשבון בנק וכרטיס אשראי נפרדים לעסק מקלים על התיעוד ועל הביקורת.
- סווגו כל הוצאה לקטגוריה, רכב, משרד, ציוד, תפעול. הסיווג הנכון קובע את שיעור ההכרה.
- הבחינו בין שוטף להוני, כדי לדעת מה מנכים השנה ומה נפרס כפחת.
- תעדו את הרכיב העסקי, בהוצאות מעורבות כמו רכב וטלפון, שמרו רישום שמצדיק את היחס העסקי.
- היוועצו לפני החלטות גדולות, רכישת ציוד יקר או שינוי מבנה עסקי משפיעים על המס, ועדיף לתכנן מראש.
עצמאים בעלי הכנסות גבוהות נהנים מכך במיוחד, מפני שאצלם שיעורי המס השוליים גבוהים וכל הוצאה מוכרת נוספת שווה יותר בערך המס שהיא חוסכת. ליווי מקצועי שוטף מבטיח שאתם לא מותירים כסף על השולחן, אך גם לא חוצים קווים שיחשפו אתכם לביקורת. חלק מהעצמאים מגלים בדיעבד שהם זכאים להחזרים או להתאמות, ובמקרים כאלה שווה לבחון מימוש זכויות מול רשות המסים באופן מסודר.
שווה להדגיש נקודה שנשכחת אצל בעלי הכנסות גבוהות: הפקדות לפנסיה ולקרן השתלמות אצל עצמאי הן מנגנון חיסכון ומגן מס כאחד. במסגרת התקרות הקבועות, ההפקדות מזכות בהטבות מס משמעותיות, וכל שקל שאתם מפקידים במסגרת המותרת חוסך מס בשיעור השולי שלכם. עצמאי שלא ממצה את ההפקדות המוכרות משלם למעשה מס גבוה יותר וגם נותר עם פחות חיסכון לעתיד, הפסד כפול. תכנון שנתי של גובה ההפקדות הוא חלק בלתי נפרד מניהול מס נכון.
ההיגיון הכולל פשוט: מדובר במרוץ שנתי שבו כל חודש נספר. עצמאי שבוחן את מצבו רק סמוך למועד הגשת הדוח מגלה שרוב ההזדמנויות כבר נסגרו. לעומתו, מי שמנהל מעקב רבעוני על ההכנסות, ההוצאות וההפקדות שומר על שליטה ויכול לפעול בזמן, להקדים או לדחות רכישה, להתאים את גובה ההפקדה, ולוודא שהתיעוד שלם עוד לפני סוף השנה.
טעויות נפוצות שגורמות לתשלום מס עודף
גם עצמאים ותיקים נופלים במלכודות חוזרות. הכרת הטעויות מראש חוסכת כסף ועוגמת נפש:
- ויתור על הוצאות מחשש, עצמאים שנמנעים מלדרוש הוצאות לגיטימיות מפחד מביקורת משלמים מס עודף בהתנדבות.
- עירוב הוצאות פרטיות, רישום הוצאה פרטית כעסקית חושף לפסילה, לקנסות ולעיתים לחשד להעלמת מס.
- תיעוד חסר, חשבוניות שאבדו או קבלות שלא נשמרו הופכות הוצאה מוכרת להוצאה שלא ניתן להוכיח.
- התעלמות מפחת, עצמאי שלא רושם פחת על ציוד ורכב מפספס ניכוי שחוזר על עצמו שנה אחר שנה.
- איחור בתכנון, החלטות מס שמתקבלות רק בסוף השנה מפספסות הזדמנויות שהיו פתוחות לאורך כל השנה.
המכנה המשותף לכל הטעויות האלה הוא היעדר שיטתיות. עצמאי שבונה שגרת תיעוד וסיווג, ונעזר בליווי מקצועי בהחלטות המהותיות, ממצה את מלוא ההוצאות המוכרות שלו בלי לחצות גבולות.
למה כדאי לתעד לאורך כל השנה ולהימנע מריכוז ברגע האחרון
אחת הטעויות היקרות של עצמאים היא לדחות את הטיפול בהוצאות לרגע הגשת הדוח. בשלב הזה כבר קשה לשחזר חשבוניות שאבדו, לזכור מה הייתה מטרת נסיעה מסוימת, או לבסס את היחס העסקי של הוצאה מעורבת. תיעוד בזמן אמת הופך את כל התהליך למדויק ובטוח יותר, ומבטיח שאתם נכנסים לחישוב המס עם תמונה מלאה.
ניהול שוטף גם חושף הזדמנויות תוך כדי השנה. כשאתם רואים בזמן אמת כמה הרווחתם וכמה הוצאתם, אתם יכולים לקבל החלטות מושכלות, האם להקדים רכישת ציוד, האם להגדיל הפקדה לפנסיה, האם כדאי לדחות עסקה מסוימת. השליטה הזאת שווה כסף, והיא אפשרית רק כשהנתונים מעודכנים לאורך כל הדרך ולא מרוכזים ברגע האחרון.
עצמאי שמאמץ שגרת עבודה כזו נהנה גם משקט נפשי. במקום לחשוש מביקורת, הוא מגיע אליה עם תיק מסודר שמדבר בעד עצמו. תיעוד עקבי הוא ההגנה הטובה ביותר, והוא גם הבסיס לניצול מלא ולגיטימי של כל ההוצאות המוכרות שמגיעות לכם על פי דין.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על עוסק פטור מול עוסק מורשה.
שאלות ותשובות
אילו הוצאות מוכרות לעצמאי במלואן?
הוצאות תפעול שוטפות שכולן לצורך העסק, תוכנה, אירוח אתר, שירותי משרד, עמלות מקצועיות וספקים, מוכרות לרוב במלואן. ככל שההוצאה קשורה ישירות ובלעדית לייצור ההכנסה, כך גדל הסיכוי להכרה מלאה. הוצאות מעורבות כמו רכב וטלפון מוכרות בחלקן העסקי בלבד.
האם אפשר לנכות הוצאות רכב פרטי בשימוש עסקי?
כן, אך רק את החלק העסקי ולפי תקנות המחייבות פיצול בין השימוש העסקי לפרטי. דלק, ביטוח, טיפולים ופחת מוכרים בשיעור חלקי, בכפוף לתקרות. תיעוד הנסיעות והשימוש העסקי הוא שמבסס את זכות הניכוי מול רשות המסים.
מה ההבדל בין הוצאה שוטפת להוצאה הונית?
הוצאה שוטפת נצרכת בשנת המס ומוכרת כולה באותה שנה, למשל דלק, תוכנה או שכר דירה. הוצאה הונית היא רכישת נכס בעל אורך חיים ארוך, כמו מחשב או רכב, והיא מוכרת בהדרגה לאורך שנים דרך מנגנון הפחת.
עד כמה חשוב לשמור חשבוניות?
קריטית. הוצאה מוכרת שאין לה תיעוד היא הוצאה שלא ניתן להוכיח בביקורת, ולכן היא נפסלת בפועל. שמירה מסודרת של כל חשבונית וקבלה, רצוי בגיבוי דיגיטלי, היא התנאי הבסיסי לניצול מלא של ההוצאות המוכרות.
האם כדאי להיעזר ברואה חשבון גם כשההכנסות בינוניות?
ברוב המקרים כן. ליווי מקצועי מזהה הוצאות שנשכחו, מסווג נכון בין שוטף להוני, ומתכנן את עיתוי הרכישות. אצל בעלי הכנסות גבוהות התועלת גדולה במיוחד, מפני שכל הוצאה מוכרת נוספת חוסכת מס בשיעור השולי הגבוה.
המידע במאמר הוא מידע כללי בלבד ולא מחליף לייעוץ מקצועי אישי המותאם לנסיבות שלכם.












