
המינוס בחשבון הבנק הפך לתופעה כמעט נורמטיבית בחברה הישראלית.
משפחות רבות מתחילות את החודש כשהחשבון כבר ביתרה שלילית, ומסיימות אותו עמוק יותר בתוך הבוץ הכלכלי. אך המינוס אינו גזרת גורל. הוא תוצאה של מצב שניתן לנתח, להבין ולשנות מן היסוד.
הנתונים מציירים תמונה מטרידה: חוב משקי הבית בישראל הסתכם ב-42.7% מהתמ”ג הנומינלי נכון לספטמבר 2024, כאשר אשראי המשכנתאות הוא המנוע המרכזי של גידול ההלוואות לצרכן (CEIC Data / בנק ישראל). במקביל, ב-2025 חצה היקף פיגורי ההחזרים בישראל את רף ה-4 מיליארד שקלים בחלון אוגוסט-אוקטובר, לאחר שההחזר החודשי הממוצע על משכנתא טיפס ביותר מ-1,000 שקל בעקבות מחזור העלאות הריבית (Global Property Guide).
המאמר הזה נכתב כדי לתת לכם תמונה אמיתית ומלאה: מה גורם להצטברות חובות, כיצד מאבחנים את מצב החוב הכולל, אילו שיטות עובדות בפועל לסגירתו, ומה ההבדל בין ניהול כלכלי נכון לבין הדחקה שנמשכת שנים.
מדוע משפחות נכנסות למינוס? הסיבות האמיתיות
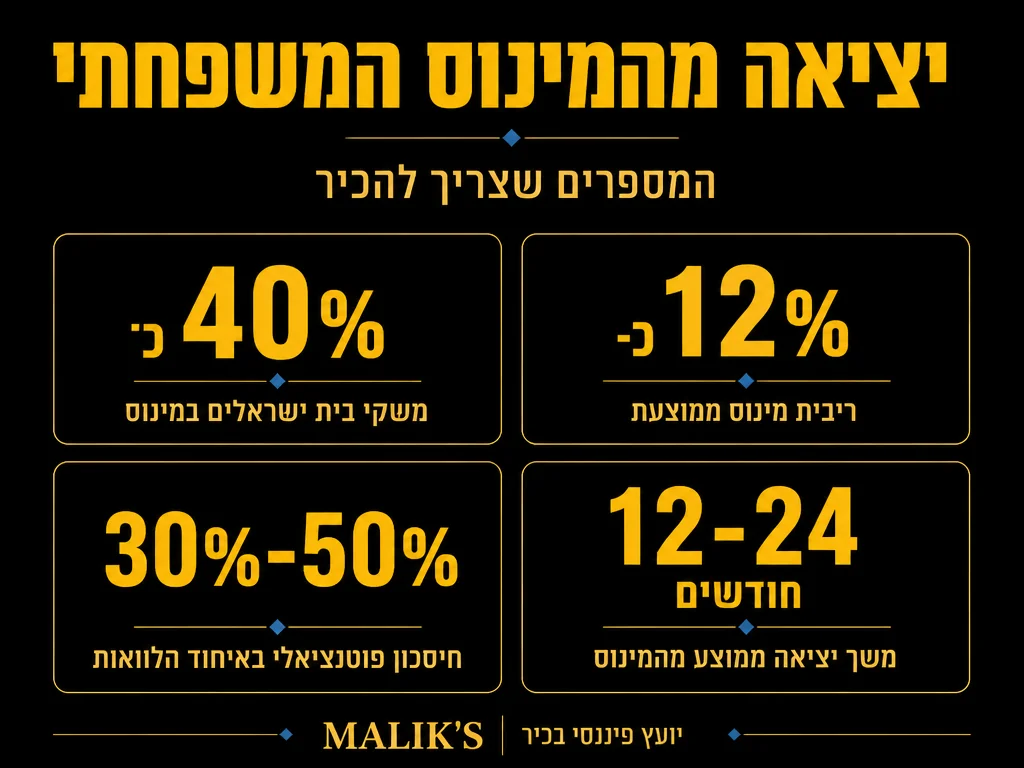
לפני שמטפלים בחוב, חשוב להבין מה יצר אותו מלכתחילה.
הוצאות שוטפות גבוהות מההכנסה היא הסיבה הנפוצה ביותר. חינוך ילדים, שכר דירה, רכב, מזון, ביגוד וחשבונות חודשיים מצטברים לסכום שעולה בקלות על ההכנסה הפנויה.
אשראי זמין מדי מהווה מלכודת עיצובית. כרטיסי אשראי, מסגרות אוברדראפט ומינוס “מאושר” בבנק מייצרים אשליה של נזילות, בעוד שבפועל הם חוב בריבית גבוהה.
אירועי חיים בלתי צפויים כגון פיטורים, מחלה, גירושין, תיקון רכב גדול או הוצאה רפואית חד פעמית יכולים לטרוף כל תכנון שנבנה בקפידה.
היעדר תכנון פיננסי הוא אולי הגורם העמוק ביותר. רוב המשפחות אינן יודעות מה הן מוציאות, לאן הכסף הולך, ומהו שיעור הריבית שהן משלמות על כל חוב.
שלב ראשון: מיפוי מלא של החובות
אי אפשר להילחם באויב שלא ממפים אותו.
השלב הראשון בכל תהליך רציני של ניהול חובות משפחתיים הוא בניית תמונה שלמה של כל ההתחייבויות הקיימות.
יש לרשום כל חוב לפי הפרמטרים הבאים:
- שם הנושה (בנק, חברת אשראי, הלוואה חוץ בנקאית)
- יתרת הקרן הנוכחית
- שיעור הריבית השנתית
- גובה ההחזר החודשי
- מספר תשלומים נותרים
- האם החוב צמוד למדד
לאחר שמרכזים את כל הנתונים, ניתן לחשב את נטל החוב הכולל ולהבין איזה חוב “עולה” הכי הרבה בפועל.
שווה להזכיר שמערכת נתוני האשראי של בנק ישראל מחזיקה כיום מידע על כ-6.5 מיליון בגירים בישראל, שמהווים את רוב האוכלוסייה הבוגרת – מה שאומר שיש סיכוי גבוה שגם נתוני האשראי שלכם זמינים שם, ושכל בנק שתפנו אליו רואה את התמונה המלאה (בנק ישראל). על פי אותם נתונים, כ-76% מהצרכנים נושאים דירוג אשראי מצוין או טוב, 12% דירוג סביר ו-12% דירוג נמוך – כלומר רוב הלווים יכולים בפועל להתמקח על תנאים טובים יותר אם יבקשו זאת.
טבלת השוואה: שיטות לסגירת חובות
להלן השוואה בין שיטות מרכזיות לצמצום חוב:
| שיטה | עיקרון | יתרון עיקרי | חיסרון |
|---|---|---|---|
| שיטת כדור השלג (Snowball) | סגירת החוב הקטן ביותר תחילה | מוטיבציה פסיכולוגית גבוהה | חיסכון בריבית נמוך יחסית |
| שיטת המפולת (Avalanche) | סגירת החוב בריבית הגבוהה ביותר תחילה | חיסכון מרבי בריבית לאורך זמן | דורש משמעת גבוהה |
| איחוד הלוואות | מיזוג כל החובות להלוואה אחת בריבית נמוכה | הפחתת נטל חודשי ופשטות | מאריך לעתים את תקופת ההחזר |
| משכנתא לסגירת חובות | שימוש בהון עצמי בנכס מגורים למחזור ולאיחוד | ריבית נמוכה משמעותית | כרוך בתהליך בנקאי מורכב |
| משא ומתן עם נושים | הסדר ישיר על הפחתת חוב | אפשרות להפחתת קרן | נדרש ייעוץ מקצועי |
שיטת כדור השלג לעומת שיטת המפולת: מה עדיף?
שיטת כדור השלג (Snowball Method) פותחה על ידי המומחה הפיננסי דייב רמזי ומתמקדת בסגירת החוב הקטן ביותר תחילה, ללא קשר לריבית.
הלוגיקה פסיכולוגית: כל חוב שנסגר מייצר תחושת הישג ומפנה את ה”תשלום המינימלי” שלו לחוב הבא. המומנטום הנפשי שנבנה לעתים קרובות שווה יותר מחיסכון ריבית תיאורטי.
שיטת המפולת (Avalanche Method) היא המדויקת מבחינה מתמטית. היא מכוונת לחוב עם הריבית הגבוהה ביותר קודם לכל שאר החובות, ומבטיחה חיסכון מרבי בעלויות הכוללות.
כדי להעריך את עוצמת הריבית כדאי להכיר את חוק ה-72: 72 חלקי הריבית השנתית = מספר השנים להכפלת הסכום. בריבית של 12% חוב לא משולם יוכפל בכ-6 שנים, ובריבית של 18% (אופיינית לחלק מהאוברדראפטים) הוא יוכפל בפחות מ-4 שנים – זו בדיוק הסיבה שהמתמטיקה של שיטת המפולת כל כך אגרסיבית (Snopes).
המסקנה המעשית: עבור משפחות שזקוקות לתחושת הצלחה מוקדמת, שיטת כדור השלג עדיפה. עבור מי שיש לו משמעת גבוהה ורוצה לחסוך את מרב הכסף, שיטת המפולת היא הבחירה הנכונה.
איחוד הלוואות: מתי זה נכון ומתי זה מסוכן?
איחוד הלוואות (Debt Consolidation) הוא כלי עוצמתי כאשר משתמשים בו נכון.
מתי זה נכון:
- כשיש מספר הלוואות עם ריביות גבוהות (15% ומעלה)
- כשנמצאה הלוואה מאחדת בריבית נמוכה משמעותית
- כשגובה ההחזר החודשי הכולל יוצר עומס בלתי נסבל
- כשיש נכס נדל”ני שניתן לנצל למחזור
מתי זה מסוכן:
- כאשר לא משנים את הרגלי ההוצאה הישנים לאחר האיחוד
- כשהריבית החדשה אינה נמוכה מספיק להצדיק את הוצאות האיחוד
- כשמאריכים את תקופת ההחזר בצורה בלתי מידתית
משפחות רבות מאחדות חובות, ואז בונות שוב חובות חדשים מכיוון שהרגלי ההוצאה לא השתנו. זהו מעגל שחייבים לשבור.
|
✓ מתי זה נכון לאחד
✓
ריביות גבוהות (15%+) על מספר הלוואות
✓
נמצאה הלוואה מאחדת בריבית נמוכה משמעותית
✓
ההחזר החודשי הכולל יוצר עומס בלתי נסבל
✓
יש נכס נדל”ן שניתן לנצל למחזור |
✗ מתי זה מסוכן
✗
אי-שינוי הרגלי ההוצאה לאחר האיחוד
✗
הריבית החדשה אינה נמוכה מספיק כדי להצדיק
✗
הארכת תקופת ההחזר בצורה בלתי מידתית
✗
בניית חובות חדשים מיד לאחר האיחוד |
פוסטים קשורים לנושא: ניהול תקציב משפחתי: המפתח לרווחה כלכלית ולעבור מהמינוס לפלוס בקלות
שימוש במשכנתא לסגירת חובות: הכלי שרוב המשפחות לא מכירות
אחד הכלים החזקים ביותר העומדים לרשות בעלי דירות בישראל הוא משכנתא לסגירת חובות.
הרעיון פשוט: אם בבעלותכם דירה עם הון עצמי (פערים בין שווי הנכס לחוב המשכנתא הקיים), ניתן לקחת הלוואת משכנתא נוספת בריבית נמוכה יחסית, ולהשתמש בה לסגירת חובות יקרים כגון הלוואות אישיות, כרטיסי אשראי ואוברדראפט.
ריבית המשכנתא בישראל נמוכה משמעותית מריבית הלוואות צרכניות. ההפרש יכול לעמוד על עשרות אחוזים לשנה, מה שמתורגם לחיסכון של עשרות אלפי שקלים על פני תקופת ההחזר.
ראוי לציין: כלי זה מתאים רק כאשר הוא מבוצע כחלק מתכנון כולל, ולא כמשאבת חוב נוספת.
כיצד להכין תקציב משפחתי שעובד בפועל
תכנון פיננסי משפחתי אינו גיליון אקסל שממלאים פעם אחת ושוכחים.
שיטת 50/30/20 היא נקודת פתיחה יציבה לרוב המשפחות:
- 50% מההכנסה נטו מוקצות להוצאות קבועות ובסיסיות (שכירות, משכנתא, ביטוחים, מזון)
- 30% מוקצות לצרכים גמישים (בידור, בגדים, נסיעות)
- 20% מוקצות לחיסכון והחזר חובות
כאשר משפחה נמצאת בחוב, יש לשנות את ההקצאה באופן זמני כך שנתח גדול יותר מופנה להחזר חוב.
עקרון קרן חירום: לפני שמתחילים לשלם חובות באגרסיביות, חשוב לבנות קרן חירום מינימלית של 3,000 עד 5,000 שקל. ללא כרית ביטחון קטנה, כל הוצאה בלתי צפויה תאלץ אתכם לחזור להלוואה.
מה עושים עם ריבית גבוהה על אוורדראפט?
האוברדראפט בבנקים בישראל נושא ריבית גבוהה במיוחד, לעתים של 10% עד 17% בשנה – וזאת על בסיס הריבית הנהוגה במשק.
חשוב להבין את המנגנון: ריבית הפריים בישראל שווה לריבית בנק ישראל בתוספת קבועה של 1.5 נקודות אחוז, כפי שנקבע ברגולציה הבנקאית (בנק ישראל). בנובמבר 2025 הוועדה המוניטרית של בנק ישראל הורידה את הריבית ל-4.25%, לאחר שהיא עמדה על 4.5% במהלך רוב 2025 (בנק ישראל) – כלומר ריבית הפריים עומדת על כ-5.75%, וריבית האוברדראפט שתראו בדף החשבון בנויה כתוספת על הפריים, לרוב 5%-12% מעליו.
צעדים לצמצום עלות האוברדראפט:
- בדיקת מסגרת האשראי מול בנקים מתחרים
- פנייה לבנק לצמצום הריבית בהסתמך על היסטוריית לקוח טובה
- הגדלת הפקדון השוטף לחשבון כדי לצמצם את ימי המינוס
- שקילת המרת האוברדראפט להלוואה אישית בריבית נמוכה יותר
מה אמור לקרות לאחר סגירת החוב?
שאלה שמשפחות רבות אינן שואלות מספיק.
סגירת חוב היא ניצחון, אך הוא זמני אם לא משנים את מבנה ההתנהגות הכלכלית.
לאחר שנסגר חוב, יש לבחור אחת משתי אפשרויות: להפנות את סכום ההחזר שהתפנה לסגירת חוב הבא (שיטת כדור השלג) או לפתוח קרן חיסכון ייעודית שתמנע את הצורך בהלוואות עתידיות.
כלכלת המשפחה אינה מסתכמת בסגירת חוב אחד. היא בניית מערכת פיננסית שמונעת מראש את היווצרות החובות החדשים.
שאלות נפוצות בנושא ניהול חובות משפחתיים
האם כדאי לסגור קודם את הלוואת הרכב או את האוברדראפט?
ברוב המקרים, האוברדראפט נושא ריבית גבוהה יותר מהלוואת הרכב. על פי שיטת המפולת, יש לסגור קודם את החוב היקר ביותר. אולם יש לבחון כל מקרה לגופו בהתאם לתנאים הספציפיים.
האם ניתן לנהל משא ומתן על הפחתת חוב עם הבנק?
כן. בנקים ונושים רבים מעדיפים הסדר מוסכם על פני הליך משפטי. בפרט כאשר מדובר בחוב ישן, ניתן לעתים להגיע להסדר על חלק מהחוב תמורת תשלום חד פעמי.
כמה זמן לוקח לצאת מהמינוס?
זה תלוי בגובה החוב הכולל, ביחס שבין ההכנסה הפנויה לתשלומים, ובמחויבות למשמעת הפיננסית. משפחות שחובן הכולל נמוך מהכנסה שנתית אחת יכולות לעתים לצאת מהמינוס תוך שנה עד שלוש שנים עם תכנון נכון.
האם כדאי למשוך כסף מקרן פנסיה לסגירת חוב?
בדרך כלל לא. משיכה מוקדמת מקרן פנסיה כרוכה בקנסות מס, אובדן תשואה עתידית ופגיעה קשה בביטחון הפנסיוני. יש לבחון אפשרות זו רק כמוצא אחרון ורק לאחר ייעוץ פיננסי מקצועי.
האם לקיחת הלוואה נוספת לסגירת הלוואות קיימות היא פתרון טוב?
זה תלוי לחלוטין בתנאים. אם הלוואה חדשה מגיעה בריבית נמוכה משמעותית ומצמצמת את ההחזר החודשי הכולל, זה יכול להיות צעד נכון. אם לא, מדובר בהרחבת הבעיה.
מדריך לניהול חובות בשלבים: רשימה מעשית
כדי לצאת מהמינוס בצורה מסודרת, מומלץ לפעול על פי הסדר הבא:
- מיפוי מלא של כל החובות, הריביות וההחזרים החודשיים
- חישוב הכנסה פנויה לאחר כל ההוצאות ההכרחיות
- בחירת שיטת סגירה (כדור השלג, מפולת או איחוד)
- בניית קרן חירום מינימלית לפני תשלומים אגרסיביים
- עצירת מקורות חוב חדשים (קיצוץ כרטיסי אשראי מיותרים, צמצום מסגרת)
- בדיקת זכאות לאיחוד הלוואות או מחזור משכנתא
- מעקב חודשי על ההתקדמות ועדכון התכנית בהתאם
מתי לפנות לייעוץ פיננסי מקצועי?
יש מצבים שבהם ניסיון לנהל חובות לבד עלול לגרום נזק נוסף.
פנייה לייעוץ מקצועי מומלצת כאשר החוב הכולל עולה על 100,000 שקל, כאשר קיימים חובות ממספר מקורות שונים עם ריביות מגוונות, כאשר מדובר בהלוואות חוץ בנקאיות עם תנאים בעייתיים, וכאשר מתקרבים לפני הליך הוצאה לפועל.
תכנון פיננסי אפקטיבי לפני פרישה ובמהלך החיים הוא עניין של חיסכון לעתיד וגם של ניקוי ההווה מחובות שמכבידים על כל החלטה כלכלית.
יועץ פיננסי טוב לא רק “סוגר מינוס”, הוא בונה יחד עם הלקוח מארג כלכלי שמונע את הופעת המינוס מחדש.
ניהול חובות משפחתיים
ניהול חובות משפחתיים הוא לא עניין של רצון טוב בלבד, הוא עניין של מיומנות, כלים ותכנית עבודה.
המינוס לא ייסגר מעצמו, אבל עם הכלים הנכונים, ליווי מקצועי ומחויבות עקבית, כל משפחה יכולה לבנות מחדש את היציבות הכלכלית שלה.
מעוניינים בליווי מקצועי לניהול החובות וסגירת המינוס לתמיד?
צוות מליק פיננסים מתמחה בבניית תוכניות מותאמות אישית לכל משפחה: ממיפוי החוב הכולל, דרך בחינת אפשרויות איחוד ומחזור, ועד בניית כלכלת משפחה יציבה לטווח הארוך.
לקביעת פגישת ייעוץ אישית, צרו קשר עם הצוות שלנו כאן.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












