
עסק יכול להיות רווחי על הנייר ועדיין לקרוס. זו אחת האמיתות הפיננסיות הכואבות ביותר שבעלי עסקים קטנים מגלים, לרוב מאוחר מדי. הסיבה לא תמיד חוסר הכנסות, כישלון שיווקי או מוצר גרוע. לעיתים קרובות, הסיבה האמיתית היא ניהול לקוי של תזרים המזומנים.
בעלי עסקים רבים פונים לשירותי ייעוץ פיננסי כדי להבין טוב יותר את מצב התזרים ולבנות ניהול כספי נכון יותר. ההבדל בין עסק משגשג לעסק שמתקשה לשרוד מסתכם לעיתים בשאלה אחת: האם בעל העסק מנהל את תזרים המזומנים שלו בצורה מקצועית ומסודרת?
מהו תזרים מזומנים ולמה הוא קריטי לעסקים קטנים?
תזרים מזומנים (Cash Flow) הוא תנועת הכסף בפועל לתוך העסק ומחוצה לו. לא הרווח שנרשם בספרים, לא החשבוניות שהוצאתם ולא ההבטחות לתשלום, אלא הכסף שאכן הגיע לחשבון הבנק או יצא ממנו.
עסק עם הכנסות גבוהות ועם חשבוניות פתוחות בשווי מאות אלפי שקלים, עדיין עלול לא לעמוד בתשלום שכר עבודה בסוף החודש אם הלקוחות לא שילמו בזמן. זהו הפרדוקס התזרימי הקלאסי, והוא הורס עסקים יותר מכל גורם אחר.
ההבדל בין רווח לתזרים
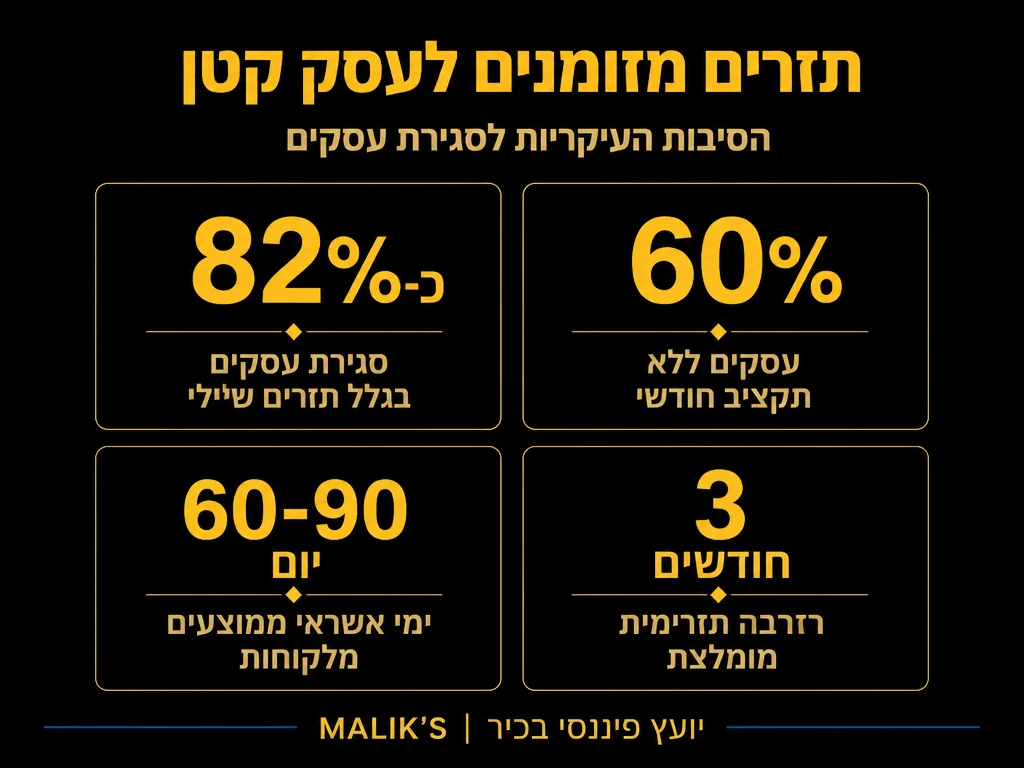
רווח הוא מה שנשאר לאחר הפחתת הוצאות מהכנסות בתקופה נתונה. תזרים הוא מה שיש בחשבון הבנק ברגע נתון. עסק יכול להציג רווח של 50,000 ש״ח ברבעון ועדיין להיכנס למינוס אם הלקוחות פורסים תשלומים ל-90 יום ואילו הספקים דורשים תשלום תוך 30 יום.
הבנת ההבחנה הזו היא צעד ראשון לניהול פיננסי בריא לכל עצמאי ובעל עסק קטן.
6 הטעויות שגורמות לעסקים קטנים לסגור בגלל תזרים
להלן הטעויות הנפוצות ביותר שאנו פוגשים בליווי עסקים קטנים ועצמאיים:
| מס׳ | הטעות | ההשלכה התזרימית |
|---|---|---|
| 1 | ערבוב חשבון עסקי עם פרטי | אי אפשר לדעת מה מצב התזרים האמיתי בכל רגע |
| 2 | חשבוניות פתוחות ללא מעקב | כסף שנראה קיים על הנייר פשוט לא מגיע |
| 3 | היעדר תקציב חודשי מתוכנן | הוצאות בלתי צפויות מפילות את העסק |
| 4 | תשלום ספקים לפני גביית חובות | מחסור בנזילות גם בחודשים רווחיים |
| 5 | אי שמירת רזרבה למס ולביטוח לאומי | קנסות, פיגורים ולחץ תזרימי בסוף שנה |
| 6 | אשראי חירום במקום תכנון תזרים | ריבית גבוהה ותלות בנקאית שמסכנת יציבות |
טעות 1: ערבוב חשבונות בנק עסקיים ופרטיים
כשכל הכספים נמצאים בחשבון אחד, בעל העסק מאבד יכולת לראות את מצב העסק לאמיתו. הוצאות אישיות נראות כהוצאות עסקיות, ולהיפך. הדבר מקשה על הגשת דוחות מס נכונים ומונע קבלת החלטות פיננסיות מושכלות בזמן אמת.
פתיחת חשבון בנק נפרד לפעילות העסקית היא אחת ההחלטות הפשוטות ביותר שיש לה השפעה מיידית ומשמעותית על ניהול התזרים. כדאי לזכור שמערכת נתוני האשראי של בנק ישראל כוללת מידע על כ-6.5 מיליון בגירים בישראל, כך שכל פעילות פיננסית של העסק משפיעה ישירות על דירוג האשראי של בעליו.
טעות 2: חשבוניות פתוחות שאינן נגבות בזמן
בעלי עסקים רבים מרגישים אי נוחות מלגבות חובות מלקוחות. בפועל, כל יום שחשבונית לא נגבית הוא יום שבו העסק מממן את הלקוח.
מערכת מעקב מסודרת אחר חשבוניות, יחד עם תנאי תשלום ברורים מראש, הם הכרחיים לכל עסק שרוצה לשמור על תזרים מזומנים בריא.
במילים פשוטות: כסף שלא נגבה עדיין אינו כסף שיש לעסק.
טעות 3: היעדר תקציב עסקי מתוכנן
תקציב חודשי הוא לא רק מסמך בירוקרטי. הוא מפת דרכים פיננסית. ללא תקציב, בעל עסק מגיב לאירועים במקום לנהל אותם.
תיקון פתאומי, חשבון ספק שנשכח או עלייה בשכירות יכולים להפוך למשברים תזרימיים במקום לאירועים צפויים.
תקציב נכון כולל הוצאות קבועות, הקצבה חודשית לתשלומי מס, לביטוח לאומי, ורזרבה לתקופות עמוסות פחות – ולכן רבים נעזרים בשירותי ייעוץ פיננסי לבניית תכנון מדויק.
טעות 4: אי שמירת רזרבה לתשלומי מס
אחת הטעויות הנפוצות ביותר בקרב עצמאיים ובעלי עסקים קטנים היא הוצאה של כל ההכנסות ללא שמירת סכום בצד לתשלומי מס הכנסה, מע״מ וביטוח לאומי.
כדאי להפנים את שיעור החיובים: הניכוי המשולב לביטוח לאומי וביטוח בריאות לעובד שכיר עומד על 12.17% מהשכר החודשי מעל 60% מהשכר הממוצע. עצמאי לעומת זאת מחויב בהפרשת פנסיה של 4.45% עד מחצית השכר הממוצע ו-12.55% מעליה – חיובים שלרוב נשכחים בתכנון התזרים השוטף.
בסוף השנה, כאשר מגיעים חישובי המס הסופיים, רבים מגלים מחסור תזרימי משמעותי שעלול להוביל לקנסות, פיגורים או צורך בלקיחת הלוואות חירום. בעלי עסקים עם הכנסה שנתית גבוהה במיוחד צריכים לקחת בחשבון גם את סף מס היסף שעומד על 721,560 ש״ח לשנת 2025, שמעליו חל מס נוסף של 3% – ועד 5% על הכנסות הון.
כיצד מנהלים תזרים מזומנים נכון? המדריך המעשי
ניהול תזרים מזומנים אינו מיועד רק לחברות גדולות עם מחלקות כספים. כל עצמאי ועסק קטן יכולים ליישם כמה עקרונות בסיסיים.
|
✓ כן – מה שעובד
|
✗ לא – מה שמסכן
|
שלב 1: מיפוי כל תנועות הכסף
רשמו את כל ההכנסות הצפויות ואת כל ההוצאות הצפויות לחודש הקרוב. הפרידו בין הוצאות קבועות (שכירות, שכר, ביטוח) להוצאות משתנות (חומרי גלם, שיווק, תחזוקה).
שלב 2: תחזית תזרים ל־3 חודשים קדימה
בניגוד לדוח רווח והפסד, תחזית תזרים מתמקדת בעתיד. היא מאפשרת לזהות מראש תקופות שבהן צפוי מחסור בנזילות.
כך ניתן להיערך מראש: לקצר זמני תשלום מלקוחות, לדחות השקעות לא דחופות, או להסדיר מסגרת אשראי לפני שמתפתח משבר.
שלב 3: ניהול ימי אשראי חכם
במקרים רבים כדאי לנסות לגבות תשלום מלקוחות מהר יותר ממה שמשלמים לספקים. לדוגמה, אם העסק מקבל תשלום תוך 30 יום אך משלם לספקים תוך 60 יום, נוצרת כרית תזרימית בריאה. המצב ההפוך עלול ליצור לחץ תזרימי מתמשך.
בעסקים עם לקוחות קבועים ניתן לשקול גם הסכמים שנתיים עם תשלום חודשי קבוע, מה שיוצר הכנסה יציבה וצפויה.
שלב 4: קרן חירום עסקית
מומלץ לשמור רזרבה של לפחות שלושה חודשי הוצאות קבועות. סכום זה נשמר בחשבון נפרד ולא מיועד להוצאות שוטפות. רזרבה כזו מאפשרת לעסק להתמודד עם תקופות חלשות, ירידה זמנית בהכנסות או הוצאות בלתי צפויות מבלי להיכנס ללחץ תזרימי.
מתי ניהול תזרים הופך לדחוף? סימני אזהרה לפני קריסה
- מינוס קבוע בחשבון הבנק בסוף כל חודש
- תשלום שכר מאוחר או חלקי לעובדים
- הסתמכות על אוברדרפט כמקור מימון שוטף
- חשבוניות ספקים שלא שולמו מעל 60 יום
- קושי לעמוד בתשלומי מס או ביטוח לאומי
- לחץ מצד לקוחות לקבל אורכות תשלום
כל אחד מהסימנים הללו הוא קריאת השכמה. שניים או יותר במקביל הם אינדיקציה לצורך בייעוץ עסקי מיידי.
כלים וכיצד לבחור: מה עוזר לניהול תזרים מזומנים?
שוק התוכנות לניהול פיננסי בישראל מציע מגוון פתרונות – מערכות הנהלת חשבונות כמו חשבשבת ופריוריטי, ועד אפליקציות ניהול עסק לסמארטפון.
עם זאת, כלי תוכנה הוא כלי בלבד. הוא לא תחליף לחשיבה פיננסית נכונה. עסקים שמנהלים תזרים בהצלחה משלבים כלים טכנולוגיים עם ייעוץ פיננסי מקצועי שוטף. תוכנה יכולה להציג נתונים, אבל הפרשנות וההתאמה לצמיחת העסק דורשות ניסיון אנושי.
מליק פיננסים מציעה ליווי שוטף לבעלי עסקים שרוצים לשלוט בתזרים ובצמיחה הפיננסית שלהם, כולל אימון עסקי אישי לפיתוח כישורי ניהול פיננסי מעמיקים.
תזרים מזומנים ומינוף פיננסי: מה הקשר?
הלוואה לכיסוי גירעון תזרימי פועלת אחרת מהלוואה לצמיחה. העיקרון: השתמשו בהון זר כאשר ה-ROI (תשואה על ההשקעה) עולה בוודאות סבירה על עלות הריבית. מימון הפסדים שוטפים בהלוואות הוא מתכון להצטברות חוב שלא ייפסק.
כדאי להבין את עלות האשראי האמיתית: ריבית הפריים בישראל מחושבת כריבית בנק ישראל בתוספת תוספת קבועה של 1.5 נקודות אחוז. עם ריבית בנק ישראל של 4.25% נכון לנובמבר 2025, ריבית הפריים עומדת על 5.75% – ועלות אשראי עסקי שאינו מתוכנן יכולה להגיע ביעילות ל-8%-10% ויותר.
ניתן למצוא מסגרת פעולה לאיזון בין ניהול עסקי לאיתנות כלכלית אישית במסגרת שירותי כלכלת המשפחה. אצל עצמאים, הגבול בין כסף אישי לעסקי לעיתים קרובות מטושטש.
ניהול תזרים לסוגים שונים של עסקים קטנים
- קבלנים ונותני שירות בפרויקטים: סכנת תזרים גבוהה, דרוש תשלום מקדמה של לפחות 30% ותשלומי אבני דרך.
- עסקי קמעונאות ומסחר: עונתיות גבוהה, חשוב לבנות רזרבה בחודשים פעילים.
- פרילנסרים ויועצים: פיזור לקוחות הוא מפתח, תלות בלקוח אחד מעל 50% מהכנסות = סיכון תזרימי חמור.
- עסקי שירות שוטף: מנויים ותשלומים חוזרים מהווים הגנה טובה. מומלץ לעבור לתשלומים אוטומטיים.
תכנון פיננסי שנתי: הבסיס לתזרים יציב
ניהול תזרים הוא לא תרגיל חד-פעמי. בתחילת כל שנה כספית הכינו תוכנית עסקית-פיננסית שכוללת:
- תחזית הכנסות ריאלית לפי חודשים
- תקציב הוצאות קבועות ומשתנות
- תשלומים לרשויות: מע”מ, מס הכנסה, ביטוח לאומי
- תחזית תזרים חודשית ל-12 חודשים קדימה
- יעדי חיסכון ורזרבה עסקית
כחלק מהתכנון הפיננסי, שירות מימוש זכויות פיננסיות מאפשר לבעלי עסקים לזהות זכויות כלכליות שהם לא מממשים, לעיתים בשווי של עשרות אלפי שקלים. כדאי לדעת ש-כ-76% מהצרכנים במערכת נתוני האשראי הישראלית מסווגים בדירוג מצוין או טוב – מה שמרחיב את האפשרויות למסגרות אשראי מועדפות לעסקים שמנהלים תזרים בריא ומשלמים בזמן.
מומלץ לכל בעל עסק להכיר את לוח הזמנים המסי השנתי על בוריו ולעקוב אחר עדכוני רשות המסים.
מה ניתן לעשות כבר עכשיו: 5 צעדים מיידיים
- פתחו חשבון בנק עסקי נפרד אם עדיין לא עשיתם זאת
- הכינו גיליון תזרים פשוט לחודש הנוכחי, כניסות מול יציאות
- בדקו כמה חשבוניות פתוחות יש לכם ומה מועדי הגבייה שלהן
- הכניסו הפרשה חודשית קבועה לתשלומי מס וביטוח לאומי
- קבעו פגישה עם יועץ פיננסי לבנייה משותפת של תחזית תזרים שנתית
| שלב 1: פתחו חשבון בנק עסקי נפרד לחלוטין מהחשבון הפרטי | |
| שלב 2: הכינו גיליון תזרים לחודש הנוכחי – כניסות מול יציאות | |
| שלב 3: בדקו את כל החשבוניות הפתוחות – כמה ומתי גבייה? | |
| שלב 4: הגדירו הפרשה חודשית אוטומטית לתשלומי מס וביטוח לאומי | |
| שלב 5: קבעו פגישת ייעוץ לבניית תחזית תזרים שנתית עם יועץ מקצועי |
ניהול תזרים מזומנים איכותי הוא לא מותרות עסקית – הוא תנאי הישרדות. עסקים שמבינים זאת ומשקיעים בו את הזמן והמשאבים הנדרשים הם אלה שעוברים משברים, מנצלים הזדמנויות ובונים עסק יציב ומשגשג לאורך זמן.
רוצים לחזק את התזרים של העסק שלכם?
הצוות של מליק פיננסים מלווה עסקים קטנים ועצמאיים בבניית תכנית פיננסית שלמה, הכוללת ניהול תזרים, תכנון מס, וייעוץ משכנתאות. אנחנו מאמינים שכל עסק בכל שלב יכול לעבוד בצורה חכמה ויציבה יותר עם הכלים והליווי הנכונים.
לקביעת פגישת ייעוץ ראשונה ללא עלות, צרו קשר עם מליק פיננסים היום.
המלצה של לקוחות
“קיבלנו ייעוץ מקצועי שעזר לנו לקבל החלטה מושכלת בנוגע לתכנון התקציב המשפחתי. השילוב של תכנון נכון וסבלנות הוכיח את עצמו.” – משפחת כהן, לקוחות החברה
הבהרה חשובה
המ מידע במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












