
פיצויי פיטורין הם זכות בסיסית של כל עובד שכיר בישראל, אך שאלת אופן המשיכה שלהם מעסיקה אלפי ישראלים מדי שנה. הנקודה המבלבלת ביותר: מה קורה כאשר אין ביד העובד את טופס 161?
טופס 161 הוא המסמך שמעביר המעסיק לרשות המסים ולעובד עם סיום יחסי העבודה. הוא מכיל את פרטי הפיצויים הצבורים ואת ייעודם. אך במציאות, לא תמיד הטופס מגיע בזמן, ולעיתים הוא כלל לא מוגש.
במאמר זה נסקור לעומק את המשמעויות המיסויות, מה מותר ומה אסור, ואיך לפעול בצורה חכמה כדי לשמור על הכסף שמגיע לכם.
מהו טופס 161 ולמה הוא כל כך חשוב?
טופס 161 הוא הצהרת מעסיק לרשות המסים על סיום העסקה. הטופס כולל שלושה חלקים מרכזיים:
- פרטי העובד ותקופת ההעסקה
- סכומי הפיצויים הצבורים בקרנות ואצל המעסיק
- ייעוד הפיצויים: משיכה, גלגול לאנונה, או ייעוד לקצבה
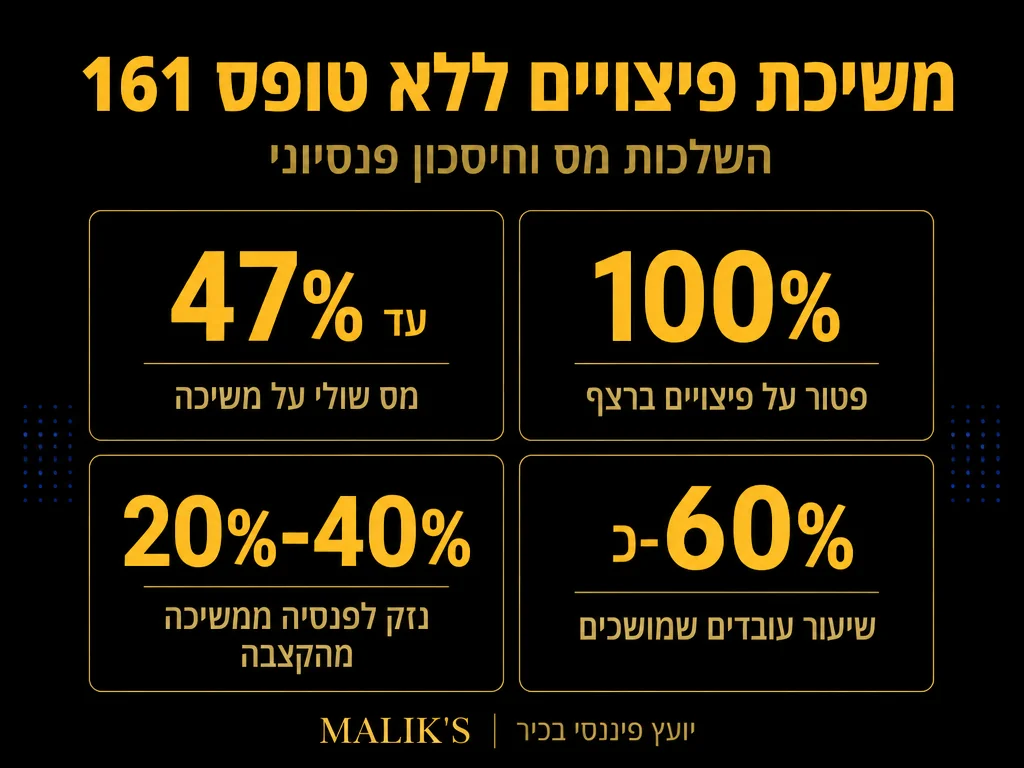
הטופס קובע באיזה מסלול מיסוי יעברו הכספים. ייעוד נכון יכול לחסוך עשרות אלפי שקלים בהשוואה למשיכה ישירה כהכנסה חייבת. חשוב לזכור: לפי PwC Israel, המדרגה העליונה של מס הכנסה בישראל ל-2025 היא 47%, ועם מס יסף של 3% על הכנסה מעל 721,560 ש״ח לשנה – המס השולי המקסימלי מגיע ל-50%. ייעוד נכון של הפיצויים יכול לחסוך סכום משמעותי.
נתוני מפתח – מיסוי פיצויי פיטורין בישראל 2024-2025
האם ניתן למשוך פיצויים ללא טופס 161?
התשובה הקצרה: כן, אבל עם השלכות מיסויות כבדות.
חברות הביטוח וקרנות הפנסיה רשאיות לשחרר את כספי הפיצויים גם ללא טופס 161, אולם במקרה כזה הן נדרשות לנכות מס במקור לפי שיעור המס השולי המירבי של הנישום, או לפי שיעור של 35% לפחות על משיכה מוקדמת מקופת גמל או קרן פנסיה לפני גיל הפרישה.
זהו ההבדל הדרמטי ביותר:
- עם טופס 161 תקין: הפיצויים יכולים להיות פטורים ממס לחלוטין עד לתקרה החוקית
- ללא טופס 161: הניכוי במקור הוא גבוה ומידי, ולעיתים ניתן להחזיר אותו רק דרך תביעת החזר מס
חשוב להבין: רשות המסים מאפשרת לקבל החזר לאחר הגשת דוח שנתי, אך הדבר דורש ידע, זמן, ולרוב גם ליווי מקצועי.
השוואת מסלולי משיכת כספי פיצויים
לפניכם טבלת השוואה בין מסלולי המשיכה השונים:
| מסלול | מס חל | פטור אפשרי | מתאים ל |
| משיכה עם טופס 161א (ייעוד לקצבה) | 0% (דחיית מס) | מלא בעת פרישה | עובד המשיך לאחר מקום עבודה |
| משיכה ללא טופס 161 (פיצוי חייב) | מס שולי מלא (עד 50%) | חלקי לפי תקרה | מצב דחיפות / אין מעסיק |
| פטור לפי סעיף 9(7א) | 0% עד תקרה | כ־12,640 ₪ לשנת וותק | פרישה לגמלאות / פיטורין |
| היוון קצבה | 0% | מלא (בתנאים) | פורשים מעל גיל 60 |
הנתונים מבוססים על תקנות מס הכנסה ועדכוני רשות המסים.
מתי מתרחש מצב של משיכה ללא טופס 161?
ישנם מספר תרחישים שכיחים שבהם עובד מוצא את עצמו ללא הטופס:
- המעסיק פשט רגל או נסגר ואין גורם שיוציא את הטופס
- עיכוב אדמיניסטרטיבי ממושך בהוצאת הטופס
- מחלוקת בין עובד למעסיק על הסכום או על זכאות לפיצויים
- עובדים שעזבו בנסיבות לא שגרתיות ולא קיבלו תיעוד
- שכירים שגם עוסקים כעצמאים ויש בלבול בין מעמדותיהם
בכל אחד מהתרחישים הללו, פנייה לייעוץ מקצועי מוקדם יכולה להצמיח הבדל של עשרות אלפי שקלים.
הפטור ממס לפי סעיף 9(7א) לפקודת מס הכנסה
גם ללא טופס 161, עדיין ייתכן שחלק מהפיצויים יהיו פטורים ממס לפי סעיף 9(7א) לפקודת מס הכנסה.
גובה הפטור מחושב לפי נוסחה קבועה:
שנות ווותק × 12,640 ₪ (תקרה לשנת 2024) = סכום הפטור המקסימלי
לדוגמה: עובד עם 10 שנות ווותק יכול לקבל פטור ממס עד לסכום של 126,400 ₪. כל שקל מעבר לתקרה זו חייב במס לפי שיעורי המס השולי.
הפטור חל בתנאי שהעובד פוטר ולא התפטר, אלא אם כן ההתפטרות נחשבת כפיטורין (מחלה, עלייה לארץ ועוד).
כדאי לזכור: גיל הפרישה לקצבת זקנה בישראל הוא 67 לגברים, ויעלה בהדרגה ל-65 לנשים עד 2032, כך שתכנון ייעוד הפיצויים נכון עתה – עשרות שנים לפני הפרישה – יכול להגדיל את הקצבה העתידית בצורה משמעותית.
הטפסים המשלימים: 161א ו-161ב
מעבר לטופס 161 של המעסיק, קיימים שני טפסים נוספים שהעובד עצמו ממלא:
טופס 161א
מוגש על ידי העובד לחברת הביטוח/קרן הפנסיה. מטרתו להכריז על ייעוד הפיצויים: האם למשוך אותם כסכום הוני חד-פעמי, או לייעד אותם להגדלת הקצבה העתידית.
ייעוד לקצבה (“קפיטליזציה”) הוא לרוב ה המשתלם ביותר ממצב מיסויי, אם כי הכסף לא נגיש מיידית.
טופס 161ב
ממולא על ידי העובד ומוגש לרשות המסים, ומבקש לקבל פטור מניכוי מס במקור או לקבל אישור לניכוי במקור בשיעור מופחת. זהו הכלי החשוב ביותר כאשר אין טופס 161 מהמעסיק.
שלבי הפעולה כאשר אין טופס 161
אם אתם מוצאים את עצמכם ללא הטופס, הנה הצעדים המומלצים:
- פנייה בכתב למעסיק לקבלת הטופס תוך 30 יום
- אם המעסיק אינו מגיב, הגשת תלונה לממונה על יחסי עבודה
- פנייה לקרן הפנסיה/ביטוח המנהלים לקבלת נתוני הצבירה
- מילוי טופס 161ב ופנייה לפקיד שומה לקבלת אישור ניכוי מופחת
- שמירת כל המסמכים לצורך תביעת החזר מס בדוח השנתי
רשימת פעולות חובה לפני משיכת פיצויים ללא טופס 161
|
|
שלחו דרישה בכתב למעסיק לקבלת טופס 161 – יש לתעד את המשלוח |
|
|
בדקו מול קרן הפנסיה / ביטוח המנהלים את יתרת הצבירה המדויקת |
|
|
חשבו את תקרת הפטור: שנות וותק × 12,640 ₪ – רשות המסים |
|
|
מלאו טופס 161ב והגישו לפקיד שומה לקבלת אישור ניכוי מופחת |
|
|
החליטו על ייעוד: קצבה (0% מס מיידי) מול משיכה הונית – ייעוץ מס מומלץ לפני החלטה |
|
|
שמרו את כל האישורים והמסמכים לצורך דוח שנתי ותביעת החזר מס |
השפעת הפיצויים על מצבכם הפיננסי הכולל
משיכת פיצויים היא אירוע פיננסי משמעותי שמשפיע על תכנון מס, מיצוי זכויות כלכליות, ואף על כושר האשראי שלכם לשנים הבאות.
בשנה שבה קיבלתם פיצויים, עלולה ההכנסה השנתית שלכם לעלות משמעותית, דבר שישפיע על ההחזר מס שנתי שתהיו זכאים לו. חשוב לתכנן זאת מראש עם איש מקצוע.
עצמאים שמקבלים פיצויים ממקום עבודה שכיר קודם עלולים להיתקל בסוגיות נוספות. פנסיה חובה לעצמאים היא חלק מהתמונה הפנסיונית הכוללת שיש לבחון. לפי הפניקס, חלוקת ההפרשות לפנסיה חובה היא 6% מהעובד לתגמולים, 6.5% מהמעסיק לתגמולים, ו-6% מהמעסיק לרכיב הפיצויים – סך הכל 18.5% מהשכר. הרכיב של 6% פיצויים הוא בדיוק מה שנמצא בקרן ועשוי לעמוד לרשותכם.
טעויות נפוצות שחייבים להימנע מהן
עשה ואל תעשה – ניהול פיצויים ללא טופס 161 | רשות המסים
|
אל תעשה
|
כן לעשות
|
שאלות ותשובות נפוצות
האם הקרן חייבת לשחרר פיצויים ללא טופס 161?
כן, קרן הפנסיה או חברת הביטוח חייבות לשחרר את הכסף לפי דרישתכם, אך תנכה מס במקור גבוה. הדרך לקבל שיעור ניכוי מופחת היא דרך אישור מפקיד שומה.
כמה זמן יש לממש פיצויים לאחר פיטורין?
אין הגבלת זמן חוקית, אולם יש לשים לב לכך שככל שהמשיכה מאוחרת יותר, ייתכן שתאבדו זכאות לפטורים מסוימים. מומלץ לפעול תוך שנה מסיום העסקה.
מה ההבדל בין פיצויים פטורים ממס לחייבים?
פיצויים עד לתקרת הפטור (כ-12,640 ₪ לשנת וותק) פטורים ממס לפי סעיף 9(7א). כל סכום מעל התקרה חייב במס, שיכול לנוע בין 10% ל-50% בהתאם להכנסה השנתית הכוללת.
האם ניתן לפצל את המשיכה לשנים שונות כדי להפחית מס?
לא, פיצויים נחשבים כהכנסה בשנת הפרישה. אין אפשרות לפרוס את הכנסת הפיצויים על פני מספר שנות מס, אלא במסלול הייעוד לקצבה.
מה קורה אם המעסיק הפקיד רק חלק מהפיצויים?
תוכלו לתבוע בבית הדין לעבודה את יתרת הפיצויים. בנוסף, ניתן לממש את הפיצויים שהופקדו בקרן גם אם המעסיק לא השלים את הסכום המלא.
תכנון מס נכון סביב אירוע הפרישה
האופן שבו תבחרו לנהל את כספי הפיצויים ישפיע על מצבכם הכלכלי לשנים רבות. בשנה שבה מושכים פיצויים, כדאי לבחון:
- האם יש הכנסות נוספות שיעלו את המס השולי?
- האם ניתן לנצל את הפטור ממס על רווחי הון?
- האם ייעוד לקצבה מתאים לגיל ולתכנית הפרישה?
- האם יש אפשרות להפקיד חלק מהסכום בקרן השתלמות? קרן השתלמות נעולה ל-6 שנים מיום הפתיחה, ולאחר מכן הרווחים פטורים ממס רווח הון – יתרון משמעותי לכספים שאינם נחוצים באופן מיידי.
כדאי גם להכיר את האפשרות של קופת גמל להשקעה, שתקרת ההפקדה השנתית בה היא 83,641 ש״ח לשנת 2026; משיכה כקצבה מגיל 60 פטורה ממס – פתרון גמיש לחלק מכספי הפיצויים שייעדתם לחיסכון ארוך-טווח.
לפרטים נוספים על ניהול תקציב נכון לאחר שינוי בהכנסה, ראו את המדריך של מליק פיננסים בנושא כלכלת המשפחה וניהול כספים.
לסיום
משיכת פיצויים ללא טופס 161 אינה מצב חריג, אך הוא כרוך בסיכון מיסויי שניתן להפחיתו עם הפעולות הנכונות. הכלל הפשוט: אל תמשכו לפני שהבנתם את ההשלכות המלאות.
רשות המסים מספקת מידע מפורט בנושא הפטורים ומסלולי הייעוד באתר הרשמי: www.gov.il/he/departments/israel_tax_authority.
מעוניינים בליווי מקצועי לניהול כספי הפיצויים שלכם? הצוות של מליק פיננסים מסייע בתכנון מיסויי חכם, ניהול הקרנות ובניית אסטרטגיה פיננסית מותאמת אישית.
לקביעת פגישת ייעוץ אישית ומחייבת לתוצאות, צרו קשר עם מליק פיננסים כאן.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












