
בשנים האחרונות, המונח “עליית המדד” הפך למילת מפתח שמעוררת חרדה אצל לווים רבים. כשהמדד עולה ב-3%, ב-5%, או אפילו ב-8% בשנה אחת – החזרי המשכנתא של מי שלקח מסלול צמוד מדד יכולים לזנק באופן דרמטי. השאלה המרכזית היא: איך בדיוק עליית המדד משפיעה על ההחזר החודשי שלכם, ומה אפשר לעשות כדי להתמודד עם המצב?
במאמר זה נסביר בצורה מעמיקה את המנגנון שמאחורי ההצמדה למדד, נבחן דוגמאות מספריות קונקרטיות, ונציג אסטרטגיות מעשיות להתמודדות עם עליות מדד ולניהול נכון של סיכון המדד במשכנתא.
מהו מדד המחירים לצרכן ולמה הוא קשור למשכנתא?
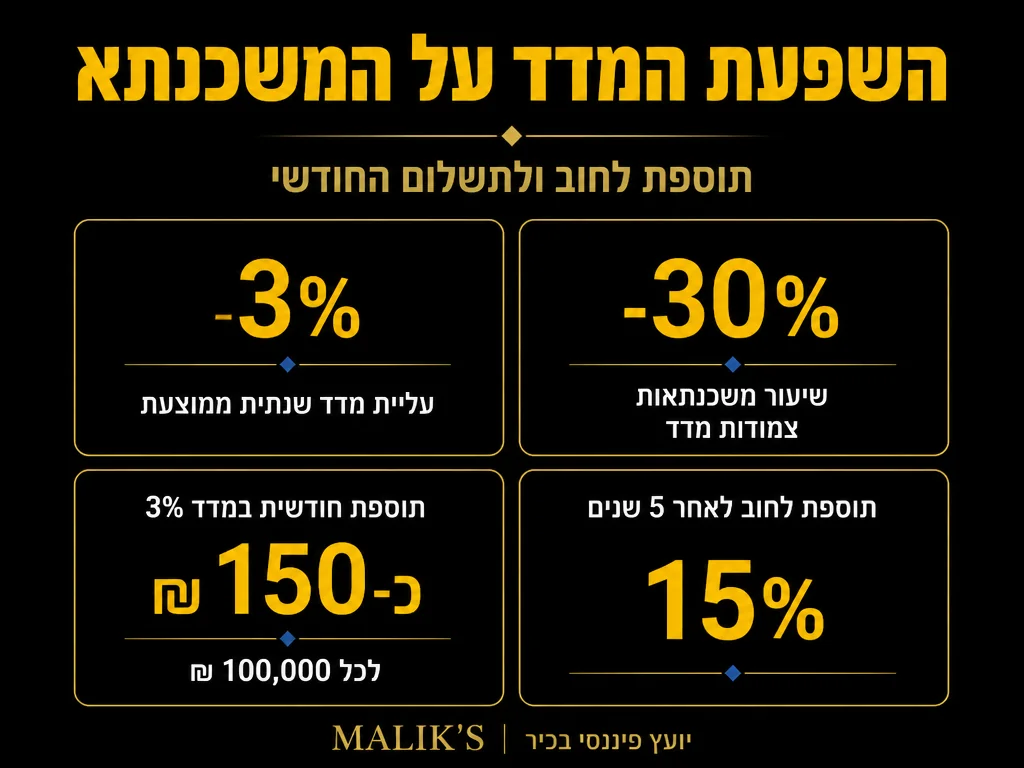
הגדרת המדד
מדד המחירים לצרכן הוא מדד סטטיסטי המודד את השינוי הממוצע במחירי סל קבוע של מוצרים ושירותים שקונה משק בית ישראלי טיפוסי. הלשכה המרכזית לסטטיסטיקה מפרסמת את המדד מדי חודש, והוא משקף למעשה את רמת האינפלציה במשק. לשם השוואה, האינפלציה בישראל ב-2025 הסתכמה ב-2.6% – בטווח היעד של בנק ישראל, אך עדיין מורגשת בתשלומי המשכנתא הצמודה.
הקשר למשכנתא
כאשר לוקחים מסלול משכנתא צמוד מדד, קרן ההלוואה מתעדכנת בהתאם לשינויים במדד המחירים לצרכן. כלומר, אם המדד עולה – גם יתרת החוב שלכם עולה. מנגד, אם המדד יורד (מצב נדיר), גם יתרת החוב יורדת. בנוסף לעדכון הקרן, אתם משלמים ריבית קבועה או משתנה על יתרת החוב המעודכנת.
לדוגמה: אם לקחתם הלוואה של מיליון שקל והמדד עלה ב-5%, יתרת החוב שלכם תהיה כעת 1,050,000 ₪, ועל הסכום החדש הזה תשלמו את הריבית.
המספרים המרכזיים של שוק המשכנתאות בישראל
|
📈
2.6%
האינפלציה בישראל ב-2025, בטווח יעד בנק ישראל אך עדיין מורגשת בהחזרי הצמוד מדד. מקור
|
🏦
4.25%
ריבית בנק ישראל לאחר ההורדה של 24/11/2025 ב-0.25 נקודות אחוז. מקור
|
|
🏠
1.088M ₪
המשכנתא החדשה הממוצעת בישראל בדצמבר 2024 – שיא היסטורי. מקור
|
⚖
50%
תקרת יחס ההחזר להכנסה שמאפשר בנק ישראל לאישור משכנתא חדשה. מקור
|
איך בדיוק מחושב החזר חודשי במסלול צמוד מדד?
מבנה התשלום
ההחזר החודשי במסלול צמוד מדד מורכב משני רכיבים עיקריים:
- החזר קרן – חלק מהסכום המקורי (המעודכן למדד) שאתם מחזירים לבנק.
- תשלום ריבית – אחוז קבוע או משתנה שמשולם על יתרת החוב המעודכנת.
דוגמה מספרית
נניח שלקחתם משכנתא של 1,000,000 ₪ ל-25 שנה במסלול צמוד מדד עם ריבית ריאלית של 2.5%.
- בחודש הראשון: יתרת החוב היא 1,000,000 ₪. ההחזר החודשי (קרן + ריבית) הוא כ-4,490 ₪.
- בשנה שלאחר מכן: נניח שהמדד עלה ב-4% במהלך השנה. יתרת החוב המקורית התעדכנה ל-1,040,000 ₪ (לאחר ניכוי ההחזרים). כעת, ההחזר החודשי עולה ל-כ-4,670 ₪ – עלייה של 180 ₪ לחודש, רק בגלל עליית המדד.
זוהי דוגמה פשטנית, אך היא ממחישה בבירור: ככל שהמדד עולה, כך עולה גם ההחזר החודשי, גם אם הריבית הריאלית נשארת זהה.
מה ההבדל בין ריבית ריאלית לריבית נומינלית?
ריבית ריאלית
זוהי הריבית בפועל שמשולמת על יתרת החוב המעודכנת למדד. במסלול צמוד מדד, הריבית הריאלית היא הרכיב היציב – למשל 2%, 2.5%, או 3%.
ריבית נומינלית
זוהי הריבית המשלבת גם את הריבית הריאלית וגם את עליית המדד. הנוסחה הפשוטה היא:
ריבית נומינלית ≈ ריבית ריאלית + עליית מדד שנתית
לדוגמה: אם הריבית הריאלית היא 2.5% והמדד עולה ב-4%, הריבית הנומינלית בפועל היא כ-6.6% (בחישוב מדויק יותר).
מדוע זה חשוב?
כשמשווים בין מסלולים שונים – צמוד מדד מול ריבית קבועה או פריים – חשוב להבין את התשואה הריאלית ולא רק את הריבית הנקובה. מסלול צמוד מדד עשוי להיראות זול בהתחלה, אך עליית מדד חדה יכולה להפוך אותו ליקר יותר.
השפעת עליית המדד על תזרים מזומנים משפחתי
התרחיש הקלאסי
משפחה שלקחה משכנתא ב-2020, כאשר המדד היה יציב, מצאה את עצמה ב-2022-2024 מתמודדת עם עליות מדד חדות של 4%-5% בשנה. פתאום, ההחזר החודשי שהיה 5,000 ₪ קפץ ל-5,400 ₪, ואז ל-5,700 ₪. רקע מדיניותי משמעותי: במהלך 2022 העלה בנק ישראל את הריבית ב-2.9 נקודות אחוז, ועד יולי 2023 נוספה עלייה של 1.5 נקודות אחוז נוספות – מה שהכביד בו-זמנית גם על מסלולי הפריים וגם האיץ את האינפלציה שהכבידה על הצמוד מדד.
ההשפעה המצטברת
עליית המדד היא מצטברת. כלומר, כל עלייה נוספת מתווספת על הקרן המעודכנת. אם המדד עלה ב-4% בשנה הראשונה וב-5% בשנה השנייה, הקרן עלתה בסך הכל בכ-9.2% (לא 9%, כי יש אפקט קומפאונד).
דוגמה לתזרים חודשי
נניח משפחה עם הכנסה נטו של 20,000 ₪ לחודש:
- לפני עליית המדד: החזר משכנתא של 5,000 ₪ = 25% מההכנסה.
- אחרי עליית מדד של 10% מצטברת: החזר של 5,500 ₪ = 27.5% מההכנסה.
ההפרש של 500 ₪ לחודש (6,000 ₪ בשנה) יכול להשפיע משמעותית על יכולת החיסכון, ההשקעות והאיכות החיים הכללית של המשפחה. חשוב לדעת: בנק ישראל קובע שהבנקים אינם רשאים לאשר משכנתא אם יחס ההחזר להכנסה עולה על 50% מההכנסה החודשית – גבול שיש לקחת בחשבון כאשר המדד מכביד על ההחזר.
השוואה בין מסלולים: צמוד מדד מול ריבית קבועה
| פרמטר | מסלול צמוד מדד | מסלול ריבית קבועה |
|---|---|---|
| ריבית התחלתית | נמוכה יחסית (2%-3% ריאלית) | גבוהה יחסית (4%-5% נומינלית) |
| השפעת עליית מדד | ישירה – הקרן והחזר עולים | אין – התשלום נשאר קבוע |
| ודאות תזרימית | נמוכה – התשלום משתנה כל חודש | גבוהה – תשלום קבוע לאורך כל התקופה |
| מתאים למי? | מי שמאמין שהמדד יישאר יציב או ירד | מי שרוצה ודאות ויציבות בתקציב |
| סיכון עיקרי | עליית מדד חדה | אובדן הזדמנות אם המדד יורד או יציב |
כלל אצבע
אם אתם שכירים עם הכנסה קבועה ורוצים לישון בשקט, שקלו מסלול ריבית קבועה או משקל גבוה למסלול קבוע בתיק המשכנתא.
אם אתם בעלי עסק או בעלי הכנסה גמישה ויכולים לספוג תנודתיות, מסלול צמוד מדד עשוי להיות משתלם יותר בטווח הארוך – בתנאי שהמדד לא יעלה בצורה דרמטית.
אסטרטגיות התמודדות עם עליית מדד
|
✅
מומלץ לעשות
|
❌
להימנע
|
1. פיזור סיכונים בתיק משכנתא
אל תשימו את כל הביצים בסל אחד. פזרו את המשכנתא בין 3-4 מסלולים שונים:
- 30%-40% צמוד מדד (ריאלית נמוכה)
- 30%-40% ריבית קבועה (ודאות)
- 20%-30% פריים או ריבית משתנה (גמישות)
כך, אם המדד עולה – רק חלק מהתיק נפגע. ודאו שאתם עומדים בדרישת בנק ישראל: לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, מה שממילא מגן על חלק מהתיק מפני תנודות המדד.
2. בדיקת אפשרות למחזור משכנתא
אם המדד עלה משמעותית והריבית הריאלית גבוהה, כדאי לבדוק מחזור משכנתא. אולי כיום ניתן לקבל תנאים טובים יותר במסלול קבוע, או לשלב מסלולים שמאזנים את הסיכון. שימו לב: העמלה העיקרית במחזור משכנתא היא עמלת ההיוון, המוטלת על מסלולים בריבית קבועה ומשתנה כשריבית השוק נמוכה מהריבית המקורית, ולא חלה על מסלול הפריים – לכן כדאי לחשב מראש את עלות המחזור.
למידע נוסף על מחזור: מחזור משכנתא – מליק פיננסים
3. הקדמת פירעון קרן
אם יש לכם כסף פנוי, שקלו הקדמת פירעון של הקרן במסלול הצמוד מדד. ככל שהקרן קטנה יותר, כך השפעת עליית המדד קטנה יותר.
לדוגמה: הפקדה של 50,000 ₪ לפירעון מוקדם יכולה לחסוך לכם אלפי שקלים בעתיד בגלל הקטנת החשיפה למדד.
4. מעקב שוטף אחר המדד
היכנסו לאתר הלשכה המרכזית לסטטיסטיקה פעם בחודש ובדקו את שיעור עליית המדד. כך תוכלו לחזות מראש שינויים בהחזר ולתכנן את התזרים בהתאם.
קישור למדד: מדד המחירים לצרכן – הלשכה המרכזית לסטטיסטיקה
5. תכנון תקציבי גמיש
הקצו בתקציב המשפחתי כרית ביטחון של 10%-15% מההחזר החודשי. כך, אם המדד עולה, לא תמצאו את עצמכם במצוקה פיננסית מיידית.
דוגמאות מהשטח: תרחישים אמיתיים
תרחיש 1: זוג צעיר, שכירים, הלוואה של 1.5 מיליון ₪
מצב: לקחו משכנתא ב-2019, כולה צמודה מדד, ריבית ריאלית 2.2%.
מה קרה: בין 2021-2024 המדד עלה בכ-20% מצטברת. יתרת החוב שלהם עלתה בעשרות אלפי שקלים, וההחזר החודשי קפץ מ-5,200 ₪ ל-6,100 ₪.
הפתרון: ביצעו מחזור למסלול מעורב – 50% קבוע, 50% צמוד מדד. ההחזר התייצב והם הרגישו שליטה רגשית וכלכלית.
תרחיש 2: משקיע נדל”ן, הלוואה של 2 מיליון ₪
מצב: לקח מספר דירות להשקעה, כולן במסלול צמוד מדד.
מה קרה: הדמי השכירות עלו בהתאם למדד, אז ההכנסות עלו יחד עם ההוצאות. התוצאה – תזרים מזומנים יציב.
לקח: עבור משקיעים, מסלול צמוד מדד יכול להיות יתרון, כי גם ההכנסות (שכירות) עולות בהתאם למדד.
למידע נוסף על השקעות נדל”ן: השקעות נדל”ן – מליק פיננסים
מה אומר בנק ישראל על המדד והמשכנתאות?
בנק ישראל מפרסם באופן קבוע דוחות יציבות פיננסית ודוחות מדיניות מוניטרית שבהם מנתח את השפעת האינפלציה על משקי הבית. במהלך 2022-2023, בנק ישראל העלה את הריבית 10 פעמים ברצף בין מרץ 2022 למאי 2023, סך הכל 465 נקודות בסיס – מ-0.1% ל-4.75% – מהלך שזעזע את שוק המשכנתאות בישראל. לאחר תקופת יציבות ממושכת, הוועדה המוניטרית של בנק ישראל החליטה ב-24 בנובמבר 2025 להוריד את הריבית ב-0.25 נקודות אחוז לרמה של 4.25%, אות לשינוי כיוון שמשפיע גם על תנאי המשכנתאות החדשות.
המלצת בנק ישראל: לווים צריכים לקחת בחשבון את תרחיש הלחץ – כלומר, מה קורה אם המדד עולה ב-5%-7% בשנה, או אם הריבית עולה. האם ההכנסה המשפחתית תוכל לשאת את העלייה בהחזר?
קישור: בנק ישראל – דוחות יציבות פיננסית
טבלת השוואה: השפעת עליית מדד על הלוואות בגדלים שונים
להלן דוגמה להשפעת עליית מדד של 5% בשנה על משכנתאות בגדלים שונים (ריבית ריאלית 2.5%, תקופה 25 שנה):
| סכום הלוואה | החזר חודשי התחלתי | החזר חודשי אחרי עליית מדד 5% | עלייה חודשית | עלייה שנתית |
|---|---|---|---|---|
| 500,000 ₪ | 2,245 ₪ | 2,357 ₪ | 112 ₪ | 1,344 ₪ |
| 1,000,000 ₪ | 4,490 ₪ | 4,715 ₪ | 225 ₪ | 2,700 ₪ |
| 1,500,000 ₪ | 6,735 ₪ | 7,072 ₪ | 337 ₪ | 4,044 ₪ |
| 2,000,000 ₪ | 8,980 ₪ | 9,429 ₪ | 449 ₪ | 5,388 ₪ |
מסקנה: ככל שגובה ההלוואה גדול יותר, כך השפעת עליית המדד דרמטית יותר. משפחה עם משכנתא של 2 מיליון ₪ תמצא את עצמה משלמת כמעט 450 ₪ נוספים בחודש רק בגלל עליית מדד של 5%. נתון לתמונת רקע: המשכנתא החדשה הממוצעת בישראל הגיעה לשיא של 1.088 מיליון שקלים בדצמבר 2024 – כלומר, עבור המשכנתא הממוצעת, עליית מדד של 5% מוסיפה כ-225 ₪ לחודש להחזר.
שלוש אסטרטגיות פעולה כשהמדד עולה
|
🛡
פיזור תיק לפי תקנותפצלו 30%-40% צמוד מדד, 30%-40% קבוע, 20%-30% פריים. בנק ישראל ממילא מחייב לפחות שליש בריבית קבועה. מקור |
🔄
מחזור חכם בעת ירידת ריביתבנק ישראל הוריד ריבית ל-4.25% בנוב’ 2025 – חלון לבדוק מחזור, אך חשבו עמלת היוון על מסלולים קבועים. מקור |
💰
פירעון מוקדם של הצמודכל שקל שתחזירו לקרן הצמודה מקטין את חשיפת המדד – בעיקר חשוב כשהאינפלציה ב-2025 עומדת על 2.6%. מקור |
שאלות נפוצות
האם יש דרך לנעול את המדד?
לא ניתן “לנעול” את המדד עצמו, אבל אפשר להקטין את החשיפה על ידי מעבר למסלול ריבית קבועה או פיזור בין מסלולים. כך מאזנים בין היתרונות של כל מסלול.
מה קורה אם המדד יורד?
אם המדד יורד (מצב נדיר בישראל, אך אפשרי), גם יתרת החוב יורדת, וההחזר החודשי צריך לרדת בהתאם. זה היתרון התיאורטי של צמוד מדד – הוא עובד בשני הכיוונים.
האם עליית המדד משפיעה גם על מסלול פריים?
לא ישירות. מסלול פריים מושפע מריבית בנק ישראל ומההחלטות של הבנק המסחרי. עם זאת, באופן עקיף, אם המדד עולה – סביר שבנק ישראל יעלה את הריבית כדי לרסן את האינפלציה, ואז גם הפריים עולה.
מתי כדאי להתייעץ עם יועץ משכנתאות?
אם אתם מרגישים שההחזר החודשי מכביד עליכם, או אם אתם לא בטוחים איך המשכנתא שלכם תתנהג בעתיד – זה הזמן להתייעץ. יועץ משכנתאות מקצועי יכול לבצע ניתוח תיק, לבדוק אפשרויות למחזור, ולהציע אסטרטגיות מותאמות אישית.
במליק פיננסים, אנחנו מתמחים בליווי לקוחות בכל שלבי המשכנתא – מהאישור העקרוני ועד לניהול שוטף ומחזור חכם.
למידע נוסף: ייעוץ משכנתאות – מליק פיננסים
איך להישאר בשליטה בעידן עליות המדד
עליית המדד היא משתנה כלכלי שאין לנו שליטה עליו, אבל יש לנו שליטה על האסטרטגיה שלנו. הנקודות המרכזיות שצריך לזכור:
- הבינו את המנגנון: מסלול צמוד מדד פירושו שהקרן עולה יחד עם המדד, והתשלום החודשי משתנה בהתאם.
- פזרו סיכונים: אל תשימו את כל ההלוואה במסלול אחד. שלבו מסלולים שונים כדי ליצור איזון.
- עקבו אחר הנתונים: בדקו את המדד באופן קבוע, והיו ערניים לשינויים בתזרים.
- שקלו מחזור: אם המצב משתנה – תנאי השוק, מצבכם האישי, או המדד – בדקו אפשרויות למחזור.
- התייעצו עם מקצוען: יועץ משכנתאות יכול לחסוך לכם עשרות אלפי שקלים ולהעניק שקט נפשי.
בסופו של דבר, הבית הוא לא רק נכס פיננסי – הוא בית. החכמה היא לנהל את המשכנתא בצורה שמאפשרת לכם לישון טוב בלילה, גם כשהמדד עולה.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












