
כשמגישים בקשה למשכנתא, אחד השלבים המורכבים ביותר הוא הבנת דרישות הבטוחות שהבנק מציב. רבים מתמקדים בריבית ובגובה ההלוואה, אך מתעלמים מהשאלה המהותית: מה הבנק בעצם מבקש כבטוחה לכסף שהוא מעמיד לרשותכם? הבנת מערכת הבטוחות היא קריטית היא קובעת הן את סיכויי קבלת האישור העקרוני, הן את התנאים שתקבלו והן את גמישות העסקה. במאמר זה נבחן לעומק את סוגי הבטוחות השונים, את השפעתם על תנאי המשכנתא, ואת הדרכים בהן תוכלו להתמודד עם דרישות הבנק.
מהי בטוחה למשכנתא ומדוע היא נדרשת?
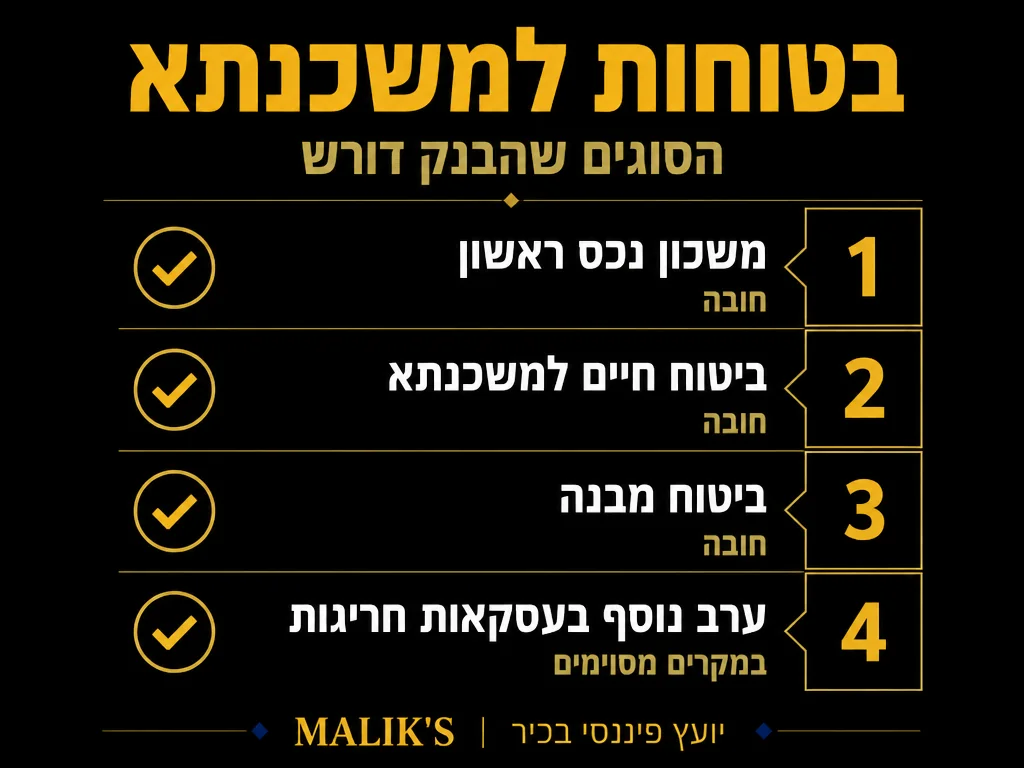
בטוחה למשכנתא היא נכס או התחייבות שהלווה מעמיד לטובת הבנק כערובה לפירעון ההלוואה. הרציונל מאחורי הדרישה לבטוחה הוא פשוט: בנקים צריכים להגן על עצמם מפני סיכון אי-פירעון. כשאתם לווים סכום גדול למשך 20-30 שנה, הבנק רוצה להבטיח שאם לא תוכלו לעמוד בהחזרים החודשיים, יהיה לו מנגנון משפטי לגבות את חובו.
בפועל, הבנק לא רק “סומך” על יכולת ההחזר העתידית שלכם – הוא דורש נכסים מוחשיים או התחייבויות משפטיות שיאפשרו לו למצות את זכויותיו במקרה של חדלות פירעון. משכנתא לרכישת דירה מושתתת על עיקרון שהנכס עצמו משמש כבטוחה עיקרית, אך במקרים רבים הבנק ידרש בטוחות נוספות.
הבסיס המשפטי: משכון נכסים לפי חוק
על פי החוק הישראלי, משכנתא היא סוג של משכון על נכס מקרקעין. כאשר הבנק מאשר משכנתא, הוא רושם משכון על הנכס בטאבו (רשם המקרקעין), מה שמעניק לו זכות עיקול ומכירה של הנכס אם הלווה לא עומד בהתחייבויותיו. זוהי הבטוחה העיקרית והחשובה ביותר, אך לא תמיד היא מספיקה.
בנקים בוחנים את יחס ההלוואה לשווי הנכס (LTV – Loan to Value) ובודקים אם השווי המשוער של הנכס מצדיק את גובה ההלוואה. תקנות בנק ישראל קובעות תקרת LTV של 75% לרוכשי דירה ראשונה, 70% למשפרי דיור ו-50% בלבד למשקיעים – כך שאם אתם מבקשים יותר מהתקרה המותרת לפרופיל שלכם, הבנק ידרוש בטוחות נוספות כדי להפחית את הסיכון.
|
🏠
75%
תקרת LTV לרוכשי דירה ראשונה לפי בנק ישראל (70% למשפרי דיור, 50% למשקיעים) מקור
|
💼
50%
תקרת יחס ההחזר להכנסה (PTI) שבנק ישראל מאפשר; בפועל בנקים מסתפקים ב-33% מקור
|
📋
2,500-5,000 ₪
עלות הערכת שמאי – חובה לאישור משכנתא ומשפיעה ישירות על שווי הבטוחה מקור
|
📊
76%
מהצרכנים בישראל מדורגים “טובים” או “מצוינים” ב-BDI; שיפור הדירוג מקטין דרישות בטוחות מקור
|
סוגי הבטוחות העיקריות למשכנתא
1. משכון על הנכס המשועבד (הבטוחה העיקרית)
הבטוחה הבסיסית והמרכזית בכל עסקת משכנתא היא הנכס עצמו. כאשר הבנק מאשר את המשכנתא, הוא רושם משכון מדרגה ראשונה על הנכס בטאבו. משמעות הדבר היא שאם הלווה לא יעמוד בהחזרים, הבנק רשאי לממש את המשכון – כלומר, למכור את הנכס בכפייה (מימוש בטוחות) ולקבל את כספו מתמורת המכירה.
מה קובע את איכות הבטוחה?
- מיקום הנכס: דירה במרכז תל אביב או בירושלים נחשבת לבטוחה איכותית יותר מאשר נכס באזור פריפריאלי, בגלל נזילות גבוהה יותר בשוק המשני.
- מצב הנכס: בנק ישלח שמאי לבצע הערכת שווי ולבדוק את מצב הנכס. בעיות מבניות, חוסר תחזוקה, או נזקים ניכרים עשויים להפחית את שווי הבטוחה. הערכת שמאי עולה בדרך כלל בין 2,500 ל-5,000 שקלים וחובה לצורך אישור המשכנתא.
- מעמד משפטי: האם יש הערות אזהרה על הנכס? האם קיימים עיקולים או תביעות משפטיות? כל אלו עשויים להפחית מערך הבטוחה בעיני הבנק.
2. ערבות אישית ובטוחות אישיות נוספות
במקרים בהם שווי הנכס אינו מספק, או כאשר מדובר בלווים בעלי פרופיל סיכון גבוה (עצמאים, בעלי דירוג אשראי נמוך וכו’), הבנק עשוי לדרוש ערבות אישית. מדובר בהתחייבות משפטית של צד שלישי (לרוב בן משפחה קרוב) לשלם את החוב במקרה שהלווה לא יעמוד בהתחייבויותיו.
סוגי ערבויות:
- ערבות פשוטה: הערב מתחייב לשלם רק לאחר שהבנק מיצה את כל האמצעים המשפטיים כנגד הלווה.
- ערבות מוגבלת: הערב מתחייב לסכום מסוים או לתקופה מוגדרת.
- ערבות ללא הגבלה: הערב מתחייב לכלל החוב ללא תקרה, כולל ריבית והוצאות משפטיות – זוהי הערבות הכבדה ביותר.
האם כדאי להיות ערב?
ערבות היא התחייבות כבדה ביותר. אם הלווה נכנס לקשיים כלכליים, הערב עלול למצוא את עצמו אחראי לסכומים גבוהים. לפני חתימה על ערבות, חשוב לקבל ייעוץ משכנתאות מקצועי ולהבין את ההשלכות המשפטיות והפיננסיות.
|
✅
כדאי לשקול ערבות כאשר:
|
⛔
להימנע מערבות כאשר:
|
3. משכון על פוליסות ביטוח חיים
אחת הדרישות הסטנדרטיות של הבנקים היא עריכת ביטוח חיים ומשכון הפוליסה לטובת הבנק. הבנקים בישראל מחייבים נוטלי משכנתא לרכוש פוליסת ביטוח חיים בגובה ההלוואה ופוליסת ביטוח מבנה, כאשר הבנק רשום כמוטב הראשון. משמעות הדבר היא שבמקרה של פטירת הלווה, תגמולי הביטוח ישולמו ישירות לבנק לפירעון יתרת המשכנתא, ולא למוטבים של הפוליסה.
מה כולל ביטוח חיים משכנתא?
- ביטוח מסוג “יורד מדרגה”: הכיסוי יורד עם הזמן בהתאם ליתרת החוב.
- ביטוח מסוג “קבוע”: הכיסוי נשאר זהה לאורך כל תקופת המשכנתא.
- ביטוח אובדן כושר עבודה: מכסה את תשלומי המשכנתא במקרה של מחלה או תאונה שמונעת מהלווה לעבוד.
**ביטוח פנסיוני ופיננסי** נכון יכול לחסוך לכם סכומים משמעותיים לאורך השנים. במקרים מסוימים, הבנק יאפשר לכם לנצל פוליסה קיימת במקום לרכוש חדשה, ובכך להפחית עלויות.
4. משכון על נכסים פיננסיים (פיקדונות, תיקי השקעות)
במקרים בהם הלווה לא עומד בתנאים הסטנדרטיים למשכנתא, או כאשר מבקשים לקבל תנאים טובים יותר, הבנק עשוי לבקש משכון על נכסים פיננסיים נזילים – למשל:
- פיקדון בנקאי: הבנק “קופא” את הפיקדון לטובת המשכנתא עד לסיום ההלוואה או עד שמתקיים תנאי מסוים.
- תיק השקעות: ניתן למשכן תיק מניות, אג”ח, או קרנות נאמנות.
- קרנות פנסיה וקופות גמל: במקרים נדירים ניתן למשכן גם נכסים פנסיוניים.
יתרונות משכון נכסים פיננסיים:
- אפשרות לקבל ריבית נמוכה יותר.
- גמישות גבוהה יותר בתנאי המשכנתא.
- הימנעות מערבות של צדדים שלישיים.
עם זאת, המשכון על נכסים פיננסיים “קושר” את הנכס לטובת הבנק, ולא תוכלו למשוך או למכור אותו ללא אישור הבנק.
5. שעבוד דירה נוספת או נכס אחר בבעלות
לווים שכבר מחזיקים בנכס מקרקעין אחר (דירה, מגרש, נחלה) יכולים להציע לבנק לשעבד גם את הנכס הנוסף כבטוחה למשכנתא. זוהי דרך יעילה להגדיל את ערך הבטוחות ולשפר את תנאי המשכנתא.
מתי הבנק ידרוש שעבוד של נכס נוסף?
- כאשר ה-LTV (יחס ההלוואה לשווי) גבוה מהתקרה המותרת לפי פרופיל הלווה.
- כאשר הלווה מבקש מחזור משכנתא או משכנתא נוספת.
- כאשר הלווה הוא עצמאי ללא יכולת הוכחת הכנסה קבועה.
מינוף נכס קיים להשקעה הוא אסטרטגיה פופולרית בקרב משקיעי נדל”ן, אך דורשת תכנון מדויק והבנה מעמיקה של הסיכונים.
6. ערבות מוסדית או ערבות ממשלתית
במקרים מסוימים, הבנק עשוי לקבל ערבות מוסדית במקום ערבות אישית. דוגמאות כוללות:
- ערבות ממשרד הבינוי והשיכון: במסגרת תוכנית “מחיר למשתכן” או “מחיר מטרה”, המדינה מעניקה ערבות חלקית לבנק.
- ערבות מחברת ביטוח: במקרים נדירים ניתן לרכוש ביטוח ערבות שיחליף ערבות אישית.
- ערבות מקרן השתלמות או קופת גמל: ניתן למשכן כספים פנסיוניים כערובה בהסכמת הגופים המוסדיים.
דרישות ההכנסה של הבנקים: יחס ההחזר להכנסה
מעבר לבטוחות הנכסיות, הבנקים בוחנים גם את יחס ההחזר החודשי להכנסה (PTI – Payment to Income). לפי תקנות בנק ישראל, בנק לא יאשר הלוואת דיור אם ההחזר החודשי עולה על 50% מהכנסת הלווה נטו. עם זאת, רוב הבנקים משתמשים ב-33% כתקרה מעשית – כלומר, ההחזר החודשי לא יעלה על שליש מההכנסה הפנויה. כמו כן, הבנקים דורשים שההכנסה החודשית תהיה פי 3 לפחות מהתשלום החודשי המתוכנן. הבנת כלל זה חשובה לא פחות מהבנת דרישות הבטוחות, שכן גם אם יש לכם בטוחות מצוינות, הבנק לא יאשר הלוואה שהחזרה יעיק יתר על המידה על התקציב השוטף.
טבלת השוואה: סוגי בטוחות למשכנתא
| סוג הבטוחה | רמת האבטחה לבנק | עלות ללווה | גמישות | מתאים ל: |
|---|---|---|---|---|
| משכון על הנכס המשועבד | גבוהה מאוד | ללא עלות ישירה | נמוכה | כל לווה |
| ערבות אישית | גבוהה | ללא עלות ישירה | נמוכה | לווים בעלי פרופיל סיכון גבוה |
| משכון פוליסת ביטוח חיים | בינונית-גבוהה | דמי ביטוח חודשיים | בינונית | כל לווה |
| משכון נכסים פיננסיים | גבוהה מאוד | אובדן נזילות נכסים | נמוכה | לווים בעלי הון פיננסי משמעותי |
| שעבוד דירה נוספת | גבוהה מאוד | עלויות רישום ומשפטיות | נמוכה | משקיעי נדל”ן, בעלי נכסים מרובים |
| ערבות מוסדית/ממשלתית | גבוהה | דמי ערבות (במקרים מסוימים) | בינונית | זכאים לתוכניות ממשלתיות |
דרישות הבנקים לפי פרופיל הלווה
לווים שכירים עם הכנסה קבועה
שכירים שיכולים להוכיח הכנסה יציבה ורציפה (תלושי משכורת, אישורי מס) בדרך כלל נדרשים לבטוחות מינימליות:
- משכון על הנכס.
- ביטוח חיים משכנתא.
- במקרים מסוימים – ערבות אישית אם ה-LTV גבוה.
לווים עצמאים
משכנתא לעצמאיים היא אתגר גדול יותר, מכיוון שהבנקים רואים בעצמאים סיכון גבוה יותר. דרישות הבטוחות כוללות:
- משכון על הנכס.
- ערבות אישית חזקה (לרוב מבן משפחה עם הכנסה קבועה).
- משכון נכסים פיננסיים נוספים.
- הצגת דוחות כספיים מבוקרים ל-2-3 שנים אחרונות.
לווים עם דירוג אשראי נמוך
אם יש לכם דו”ח BDI שלילי או היסטוריית אשראי בעייתית, הבנק ידרוש בטוחות משופרות. כדאי לדעת כי כ-76% מהצרכנים בישראל מדורגים כ”טובים” או “מצוינים” במערכת נתוני האשראי של בנק ישראל – כך שאם אתם בין 24% הנותרים, שיפור הדירוג לפני הגשת הבקשה הוא צעד קריטי:
- משכון על נכסים נוספים.
- ערבות מוגברת (לרוב ערבות של שני צדדים שלישיים).
- הפקדת פיקדון כבטוחה.
שיפור דירוג האשראי לפני הגשת בקשה למשכנתא יכול לחסוך לכם עשרות אלפי שקלים בריבית ובדמי ניהול לאורך השנים.
לווים צעירים ומשפחות צעירות
משפחות צעירות שרוכשות דירה ראשונה נהנות מתנאים מיוחדים במסגרת תוכניות ממשלתיות:
- ערבות מדינה: במסגרת תוכניות כמו “מחיר למשתכן”, המדינה מעניקה ערבות חלקית, מה שמפחית את דרישות הבטוחות.
- ויתור על ערבות אישית: במקרים מסוימים, הבנק ויתר על דרישת הערבות האישית.
השפעת סוג הבטוחה על תנאי המשכנתא
ריבית
ככל שהבטוחות חזקות ואיכותיות יותר, כך הסיכון של הבנק נמוך יותר – והבנק יוכל להציע ריבית נמוכה יותר. לדוגמה:
- משכון נכסים פיננסיים בהיקף של 20%-30% משווי המשכנתא יכול להוריד את הריבית ב-0.2%-0.5%.
- ערבות מוסדית או שעבוד נכס נוסף יכולים להוביל להפחתת ריבית דומה.
מעבר לחיזוק הבטוחות, כדאי לדעת כי לפי רשות התחרות בישראל, השוואת ריביות בין בנק אחד נוסף מורידה בממוצע את ריבית המשכנתא ב-7 עד 8 נקודות בסיס, ואילו ביצוע ארבע השוואות יכול להוריד עד 20 נקודות בסיס. מדובר בחיסכון של אלפי שקלים על פני חיי ההלוואה.
גמישות בתנאים
לווים שמציעים בטוחות חזקות יכולים לדרוש גמישות רבה יותר:
- תקופת הלוואה ארוכה יותר: התקופה המקסימלית למשכנתא בישראל היא 30 שנים, בכפוף לכך שההלוואה תיפרע לפני שהלווה מגיע לגיל 75-80.
- אפשרות לפירעון מוקדם ללא קנס: מסלול הפריים ניתן לפירעון מוקדם ללא עמלת פירעון מוקדם.
- הקלות בתשלומים בתקופות קשות.
אישור עקרוני מהיר יותר
כאשר הבנק רואה שהלווה מעמיד בטוחות איתנות, הוא נוטה לאשר את הבקשה מהר יותר. חשוב לדעת שהאישור עקרוני למשכנתא תקף בדרך כלל 90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד. לכן, כשמתקדמים בעסקה, כדאי לפנות לבנק מיד לאחר קבלת האישור העקרוני.
איך להתכונן לשיחה עם הבנק על בטוחות?
1. הכינו רשימת נכסים מפורטת
לפני הפגישה עם הבנק, הכינו רשימה מפורטת של כל הנכסים שבבעלותכם:
- דירות ונכסים מקרקעיים.
- פיקדונות, תיקי השקעות, קופות גמל.
- פוליסות ביטוח חיים.
- נכסים עסקיים (אם רלוונטי).
2. בדקו את דירוג האשראי שלכם
כאמור, דו”ח BDI משפיע משמעותית על דרישות הבטוחות. בידקו את הדירוג מראש ותקנו בעיות אם ישנן.
3. התייעצו עם יועץ משכנתאות
ייעוץ משכנתאות מקצועי יכול לחסוך לכם זמן, כסף ועצבים. יועץ מנוסה יבדוק את כל האפשרויות שלכם, יבנה אסטרטגיה מותאמת אישית, ויעזור לכם להציג את עצמכם בצורה הטובה ביותר מול הבנק.
4. הציגו תכנית פיננסית ברורה
הראו לבנק שאתם לווים אחראיים: הציגו תכנית פיננסית לטווח הארוך, כולל תחזית הכנסות והוצאות, חסכונות, והשקעות. בנקים מעריכים לווים שמראים אחריות ותכנון ארוך טווח.
| ☐ | הוצאת דו”ח BDI עדכני – זכרו שכ-76% מהצרכנים מדורגים “טובים” או “מצוינים”; אם אתם מתחת – תיקנו לפני הגשת הבקשה מקור |
| ☐ | חישוב יחס ההחזר להכנסה – ודאו שההחזר החודשי המתוכנן לא חורג מ-33% מההכנסה הפנויה (התקרה המעשית של רוב הבנקים) מקור |
| ☐ | הכנת רשימת נכסים פיננסיים – פיקדונות, תיקי השקעות, קופות גמל ופוליסות ביטוח חיים שניתן להציע כבטוחה משלימה |
| ☐ | בדיקת תקרת LTV לפי הפרופיל שלכם – 75% לדירה ראשונה, 70% למשפרי דיור, 50% למשקיעים. חריגה תחייב בטוחות נוספות מקור |
| ☐ | תקצוב הערכת שמאי – 2,500-5,000 ₪, חובה לאישור והגורם המכריע באיכות הבטוחה מקור |
| ☐ | השוואת ריביות בין מספר בנקים – השוואה אחת מורידה בממוצע 7-8 נקודות בסיס; ארבע השוואות עד 20 נקודות בסיס מקור |
| ☐ | תכנון לוח זמנים – האישור העקרוני תקף 90 יום אך הריבית המאושרת רק 24 ימים. סגירת עסקה מהירה לאחר אישור מקור |
| ☐ | בדיקת תוקף ביטוח חיים ומבנה – חובה לפי הוראות הבנקים בישראל לפני שחרור הכספים מקור |
מקורות רשמיים וגופים מוסדיים
- בנק ישראל: www.boi.org.il – מידע על ריביות, הנחיות פיקוח, ומדיניות משכנתאות.
- משרד הבינוי והשיכון: www.gov.il/housing – תוכניות ממשלתיות, ערבויות מדינה, ומידע על “מחיר למשתכן”.
- רשם המקרקעין (טאבו): www.land.gov.il – בדיקת משכונות, שעבודים, והערות אזהרה.
מה חשוב לזכור?
הבנת סוגי הבטוחות שהבנק דורש למשכנתא היא חלק קריטי מהתהליך. ככל שתהיו מוכנים יותר ותציגו בטוחות איכותיות, כך תקבלו תנאים טובים יותר – ריבית נמוכה יותר, גמישות רבה יותר, ואישור מהיר יותר.
זכרו:
- הנכס עצמו הוא הבטוחה העיקרית, אך לא תמיד מספיק.
- ערבויות אישיות הן התחייבויות כבדות – בדקו היטב לפני חתימה.
- משכון נכסים פיננסיים יכול לשפר את התנאים שלכם באופן ניכר.
- תכנון נכון וייעוץ מקצועי יכולים לחסוך לכם עשרות אלפי שקלים לאורך השנים.
רוצים לקבל את המשכנתא הטובה ביותר עם הבטוחות המתאימות לכם?
צוות מליק פיננסים מתמחה בליווי לקוחות בכל שלבי תהליך המשכנתא – מבדיקת הזכאות ועד לחתימה על העסקה. אנחנו נעזור לכם להבין בדיוק אילו בטוחות נדרשות, נבנה עבורכם אסטרטגיה פיננסית מיטבית, וניצור קשר עם הבנקים בשמכם כדי לקבל את התנאים הטובים ביותר.
צרו קשר עוד היום לייעוץ ראשוני ללא התחייבות ותגלו כיצד אנחנו יכולים לעזור לכם להגשים את החלום.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












