
כשבוחנים הצעות משכנתא מהבנקים, מתברר שלא כל המסלולים נראים אותו דבר בדיוק. אחד המסלולים שמעורר תהיות רבות בקרב לקוחות הוא “מסלול הפיתוי” – מסלול שמציע ריבית נמוכה במיוחד בשנים הראשונות, אך עם עלייה משמעותית בהמשך התקופה. השאלות המתבקשות: האם זה חוקי? מה היתרונות והחסרונות? ומתי בכלל כדאי לבחור במסלול הזה?
במדריך זה נסקור לעומק את מסלול הפיתוי במשכנתא, נבחן את המבנה שלו, נתייחס לשאלות החוקיות, ונציג דוגמאות מספריות שיעזרו לכם להבין אם זה המסלול המתאים עבורכם.
נתוני שוק המשכנתאות בישראל – 2025
|
🏦
4.00%
ריבית בנק ישראל אחרי הורדה ב-2026 (מקור)
|
💰
1.088 מיליון ₪
משכנתא ממוצעת חדשה – שיא דצמבר 2024 (מקור)
|
|
⚠
4 מיליארד ₪
פיגורים בתשלומי משכנתאות, אוגוסט-אוקטובר 2025 (מקור)
|
📊
50% PTI
תקרת יחס החזר-להכנסה רגולטורית של בנק ישראל (מקור)
|
מה זה בעצם מסלול “פיתוי” במשכנתא?
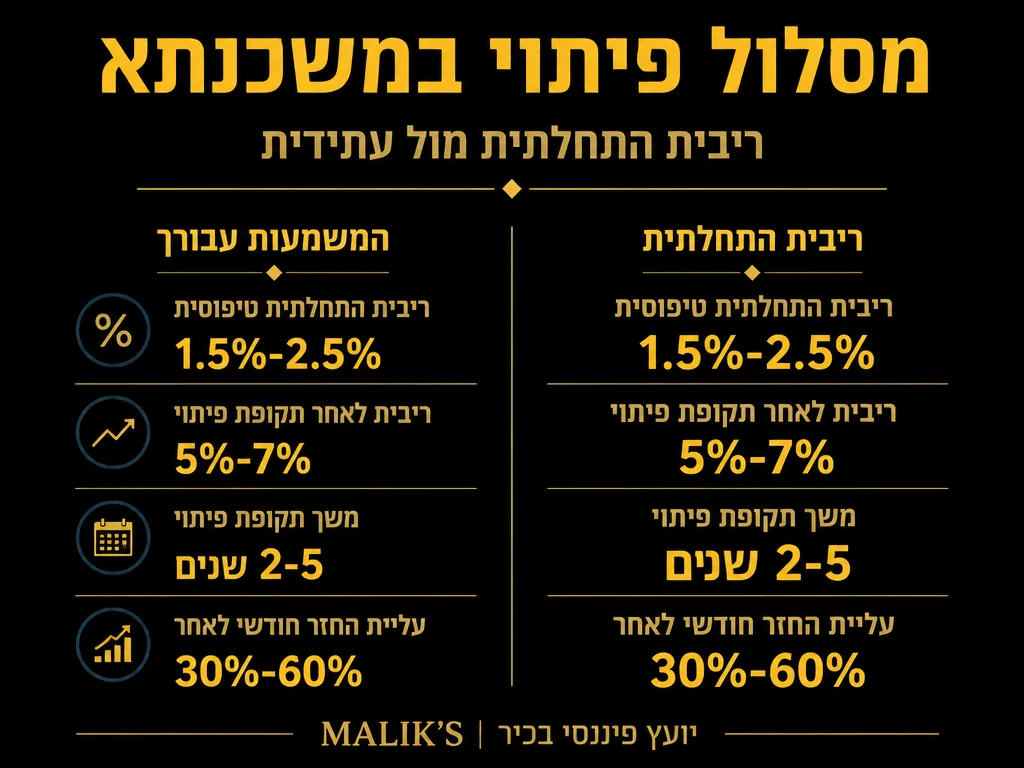
מסלול הפיתוי הוא סוג של מסלול משכנתא שבו הבנק מציע ריבית מופחתת משמעותית בשנים הראשונות של ההלוואה – בדרך כלל לתקופה של 3-5 שנים. לאחר תקופת הפיתוי, הריבית עולה לרמה גבוהה יותר, לעיתים אפילו מעל הריבית הסטנדרטית בשוק. כדי להבין את ההקשר: בנק ישראל הוריד את הריבית ב-24 בנובמבר 2025 ל-4.25%, ולאחר מכן הורידה שנית לרמה של 4% בתחילת 2026 – רקע שיש לקחת בחשבון בכל תכנון משכנתא.
מבנה טיפוסי של מסלול פיתוי
נניח שאתם לוקחים משכנתא בסך 1,000,000 ₪ לתקופה של 25 שנה:
| תקופה | ריבית שנתית | החזר חודשי משוער |
|---|---|---|
| שנים 1-3 | 2.5% | 4,450 ₪ |
| שנים 4-25 | 5.2% | 6,100 ₪ |
כפי שניתן לראות בטבלה, ההפרש בין החזר חודשי בתקופת הפיתוי להחזר לאחר מכן הוא משמעותי – כ-1,650 ₪ לחודש. זה יכול להוות הפתעה כלכלית לא נעימה למשפחות שלא התכוננו מראש. חשוב לדעת שלפי נתוני בנק ישראל, המשכנתא הממוצעת החדשה בישראל הגיעה לשיא של 1.088 מיליון ₪ בדצמבר 2024 – מה שממחיש שגובה ההחזרים הוא שיקול קריטי עבור רוב הלווים.
למה בנקים מציעים את המסלול הזה?
הבנקים משתמשים במסלול הפיתוי מכמה סיבות עסקיות:
יצירת יתרון תחרותי: במציאות של תחרות גוברת בין הבנקים, מסלול הפיתוי מאפשר להם להציג הצעה אטרקטיבית במבט ראשון.
משיכת לקוחות חדשים: לקוחות שמתקשים לעמוד בהחזר הרגיל עשויים לבחור במסלול זה, מתוך תקווה שמצבם הכלכלי ישתפר בעתיד.
הנחת עבודה עתידית: הבנק מניח שבעוד מספר שנים הלקוח יוכל לעמוד בהחזר הגבוה יותר, או שימחזר את המשכנתא בבנק אחר.
האם מסלול הפיתוי חוקי?
התשובה הקצרה: כן, זה חוקי לחלוטין.
מסלול הפיתוי הוא כלי לגיטימי שבנק ישראל מאפשר לבנקים להציע. עם זאת, יש דרישות רגולטוריות חשובות:
דרישות גילוי מלאות
הבנק חייב לפרט בבירור את תנאי המסלול, כולל:
- הריבית בתקופת הפיתוי
- הריבית לאחר תקופת הפיתוי
- ההפרש בהחזר החודשי בין התקופות
- סך כל העלות בריבית לאורך כל תקופת ההלוואה
מבחן יכולת ההחזר
בנק ישראל דורש שהבנק יבצע מבחן יכולת החזר על פי הריבית הגבוהה יותר שתחול לאחר תקופת הפיתוי. המטרה היא להבטיח שהלווה יוכל לעמוד בהחזרים גם כשהריבית תעלה.
לפי הנחיית בנק ישראל, הבנקים אינם רשאים לאשר משכנתא כאשר יחס ההחזר-להכנסה (PTI) עולה על 50% מהכנסת הלווה החודשית. בפועל, מרבית הבנקים עובדים עם תקרה מחמירה יותר של 33% מההכנסה נטו כתקרת עבודה, ומשכנתא שבה ההחזר עולה על 40% מההכנסה מסווגת כהלוואה בסיכון גבוה ומשיכה ריבית גבוהה יותר.
חובת ייעוץ והסבר
יועצי המשכנתא בבנק חייבים להסביר ללקוח את משמעות המסלול, כולל הסיכונים הכרוכים בו. מתן הסבר חלקי עלול להיחשב כהטעיה.
יתרונות מסלול הפיתוי
למרות הסיכונים, מסלול הפיתוי מציע יתרונות ממשיים במצבים מסוימים:
1. הקלה בתקופת ההתארגנות הראשונית
משפחות שרכשו דירה ראשונה ומתמודדות עם הוצאות רבות (ריהוט, שיפוצים, מעבר) יכולות ליהנות מהחזר נמוך יותר בשנים הראשונות. זה מאפשר להן להסתדר בתקציב מצומצם יותר בתקופה הקריטית.
2. תכנון קריירה והכנסות עתידיות
אנשי מקצוע צעירים שנמצאים בתחילת הקריירה ומצפים לעלייה משמעותית בהכנסות בשנים הקרובות (רופאים מתמחים, עורכי דין זוטרים, טכנולוגים) יכולים להרוויח מהמסלול.
דוגמה מעשית:
עו”ד שמתחיל את דרכו במשרד משפטים מרוויח כ-12,000 ₪ ברוטו. תוך 5 שנים, כשיהפוך לשותף זוטר, הכנסתו צפויה לעלות ל-30,000-40,000 ₪. במצב כזה, מסלול פיתוי יכול לאפשר לו לרכוש דירה כבר עכשיו.
3. תכנון מראש למחזור משכנתא
לקוחות מתוחכמים שמתכננים מחזור משכנתא בעוד 3-5 שנים יכולים לנצל את הריבית הנמוכה בתקופת הפיתוי ולמחזר לפני שהעלייה נכנסת לתוקף. כדאי לדעת: לאחר 3 שנים מיום לקיחת המשכנתא מגיע הנחה של 20% על עמלות פירעון מוקדם, ולאחר 5 שנים – הנחה של 30%; ועל מסלול הפריים לא חלה כלל עמלת פירעון מוקדם.
4. גמישות תקציבית בשנים הראשונות
זוגות צעירים שמצפים לשינויים בהכנסה (חזרה מחופשת לידה, מעבר לעבודה מתגמלת יותר) יכולים לתכנן את חייהם בהתאם.
חסרונות וסיכונים במסלול הפיתוי
מסלול הפיתוי לא מתאים לכולם. הנה הסיכונים העיקריים:
1. עלייה דרסטית בהחזר החודשי
זהו הסיכון הגדול ביותר. כפי שראינו בדוגמה הקודמת, ההפרש יכול להגיע לאלפי שקלים בחודש. משפחות שלא מתכוננות לכך עלולות להיקלע למצוקה כלכלית. על פי נתונים עדכניים, נפח הפיגורים בתשלומי משכנתאות בישראל חצה את רמה של 4 מיליארד ₪ בחלון אוגוסט-אוקטובר 2025, ברקע עליית ריבית שהגדילה את ההחזר החודשי הממוצע ביותר מ-1,000 ₪.
2. עלות כוללת גבוהה יותר
למרות הריבית הנמוכה בתקופת הפיתוי, העלות הכוללת בריבית לאורך כל תקופת ההלוואה עשויה להיות גבוהה משמעותית ממסלול קבוע רגיל.
דוגמת השוואה:
| סוג מסלול | ריבית ממוצעת | סך תשלום ריבית ל-25 שנה |
|---|---|---|
| קבוע רגיל (4.5%) | 4.5% | 570,000 ₪ |
| פיתוי (2.5% ל-3 שנים, 5.2% אח”כ) | 4.9% | 625,000 ₪ |
ההפרש: 55,000 ₪ נוספים במסלול הפיתוי!
3. קושי במחזור עתידי
אם שוק המשכנתאות לא יהיה נוח בעוד מספר שנים (ריביות גבוהות, תנאי אשראי מחמירים), ייתכן שתתקשו למחזר את המשכנתא ותיאלצו להישאר במסלול היקר. כדאי לדעת שלפי רשות התחרות בישראל, כל השוואת ריביות בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, וארבע השוואות מורידות ב-16-20 נקודות בסיס – טיעון חזק לטובת קבלת הצעות מרובות לפני מחזור.
4. השפעה על דירוג האשראי
אם לא תוכלו לעמוד בהחזרים הגבוהים לאחר תקופת הפיתוי, זה עלול לפגוע בדוח BDI שלכם ולהקשות על קבלת אשראי בעתיד.
מתי המסלול עובד לטובתכם – ומתי הוא מלכודת?
|
✅
כן – שקלו פיתוי כש:
|
❌
לא – הימנעו מפיתוי כש:
|
מתי כדאי לבחור במסלול פיתוי?
מסלול הפיתוי מתאים במיוחד במקרים הבאים:
תרחיש 1: עלייה וודאית בהכנסה
אם אתם יודעים בוודאות שהכנסתכם תעלה בשנים הקרובות (קידום מתוכנן, סיום לימודים והשתלבות במקצוע), המסלול יכול להתאים.
תרחיש 2: תכנון מחזור מראש
אם אתם מתכננים למכור את הנכס או למחזר את המשכנתא לפני תום תקופת הפיתוי, זה יכול להיות צעד חכם.
תרחיש 3: משפחה עם חסכונות נאותים
משפחות עם כרית ביטחון כלכלית (חסכונות, נכסים נזילים) שיכולות להתמודד עם העלייה בהחזר אם תידרש.
תרחיש 4: צעירים בתחילת הקריירה
אנשי מקצוע צעירים שמצפים לצמיחה מקצועית משמעותית יכולים להרוויח מהמסלול, בתנאי שהם מבינים את הסיכונים.
איך לבחון אם מסלול הפיתוי מתאים לכם?
לפני שאתם מחליטים, בצעו את הבדיקות הבאות:
1. חישוב יכולת ההחזר העתידית
נוסחה פשוטה:
הכנסה חודשית נטו עתידית צפויה × 40% = יכולת החזר מקסימלית
אם החזר המשכנתא לאחר תקופת הפיתוי חורג מ-40% מההכנסה הצפויה, המסלול אינו מתאים. בנוסף, לפי הנחיות בנק ישראל, הבנקים דורשים שההכנסה החודשית תהיה לפחות פי 3 מגובה ההחזר החודשי המתוכנן.
2. השוואת עלות כוללת
השתמשו במחשבון משכנתא כדי לחשב את סך כל התשלומים בריבית לאורך כל תקופת ההלוואה. השוו זאת למסלולים אחרים כמו משכנתא קבועה או משתנה.
3. בדיקת אפשרויות מחזור
בררו מה תנאי המחזור אצל הבנק – האם יש עמלות? האם הבנק מאפשר מחזור חלקי? מתי זה כדאי? זכרו שלפי כללי בנק ישראל, עמלת ההיוון (עמלת פירעון מוקדם) חלה רק על מסלולים בריבית קבועה ומשתנה – לא על מסלול הפריים.
4. הערכת מצב כלכלי עתידי
שאלו את עצמכם:
- האם יש לי צפי ריאלי לעלייה בהכנסה?
- מה יקרה אם אאבד את העבודה?
- האם יש לי חסכונות לכרית ביטחון?
- האם אני מתכנן שינויים משפחתיים (הורות, חופשות לידה)?
צ’ק־ליסט: 7 בדיקות לפני שאתם חותמים על מסלול פיתוי
|
1
|
חישוב יחס החזר-להכנסה (PTI) על הריבית הגבוהה. וודאו שהיחס לא חורג מ-50% ועדיף שיהיה מתחת ל-33% מההכנסה נטו (מקור). |
|
2
|
השוו עלות ריבית כוללת ל-25 שנה. בקשו מהיועץ להציג מספר אחד: כמה שילמתי בריבית בסוף התקופה – לעומת מסלול קבוע. |
|
3
|
בדקו עמלות פירעון מוקדם ותנאי מחזור. אחרי 3 שנים מקבלים 20% הנחה ואחרי 5 שנים 30% הנחה על עמלות (מקור). |
|
4
|
דרשו תרחיש סטרס. בקשו חישוב של ההחזר אם הריבית תעלה ב-1.5 נקודות אחוז מעל הריבית הצפויה אחרי הפיתוי. |
|
5
|
השוו 3+ הצעות בנקאיות. לפי רשות התחרות, ארבע השוואות מורידות את הריבית ב-16-20 נקודות בסיס (מקור). |
|
6
|
וודאו שלפחות שליש מהמשכנתא בריבית קבועה. זו דרישה רגולטורית של בנק ישראל ומפחיתה סיכון ריבית (מקור). |
|
7
|
תכננו כרית מזומן ייעודית. חסכו כל חודש את ההפרש בין ההחזר הנמוך להחזר הצפוי כדי לשלם בקלות בעתיד. |
אלטרנטיבות למסלול הפיתוי
אם אתם חוששים מהסיכונים של מסלול הפיתוי, שקלו חלופות אלו:
1. מסלול משתנה סטנדרטי
מסלול שהריבית בו משתנה בהתאם לריבית הפריים או לריבית בנק ישראל, אך ללא קפיצה דרסטית לאחר תקופה מוגדרת. שימו לב: ריבית הפריים בישראל שווה תמיד לריבית בנק ישראל בתוספת 1.5 נקודות אחוז קבועות.
2. שילוב מסלולים (מיקס)
חלוקת המשכנתא בין מספר מסלולים – חלק קבוע, חלק משתנה, וחלק קטן בפיתוי. כך מפזרים את הסיכון. לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה.
דוגמה למיקס מאוזן:
| מסלול | אחוז מההלוואה | סכום (מתוך מיליון ₪) |
|---|---|---|
| קבוע צמוד מדד | 50% | 500,000 ₪ |
| משתנה פריים | 30% | 300,000 ₪ |
| פיתוי | 20% | 200,000 ₪ |
3. מסלול קבוע לכל התקופה
אם אתם מעדיפים ודאות וחוסר סיכון, מסלול קבוע יכול להיות הבחירה הנכונה, גם אם הריבית מעט גבוהה יותר.
4. הקטנת סכום ההלוואה
במקום לקחת משכנתא במסלול פיתוי, שקלו להגדיל את ההון העצמי (מכירת נכס, הלוואה מהמשפחה) ולהקטין את גובה ההלוואה. זכרו שלפי תקנות בנק ישראל, רוכשי דירה ראשונה יכולים לממן עד 75% משווי הנכס, ומשפרי דיור עד 70%.
טיפים מקצועיים לניהול מסלול פיתוי
אם החלטתם לקחת משכנתא במסלול פיתוי, הנה כמה המלצות מעשיות:
1. צברו כרית ביטחון
השקיעו כל חודש סכום נוסף (מעבר להחזר המשכנתא) בחיסכון ייעודי. כך תהיה לכם כרית כלכלית כשההחזר יעלה.
המלצה: חסכו את ההפרש בין ההחזר הנמוך בפיתוי להחזר הצפוי אחרי.
2. תכננו מחזור מראש
כבר בשלב חתימת ההסכם, תכננו מתי תמחזרו את המשכנתא. עקבו אחרי השוק ובדקו הצעות מתחרות. שימו לב שלפי אישור עקרוני למשכנתא תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד – לכן חשוב לתאם את לוחות הזמנים.
3. בצעו פירעון מוקדם אם אפשר
אם קיבלתם כסף נוסף (ירושה, בונוס, מתנה), שקלו לבצע פירעון מוקדם חלקי. זה יקטין את יתרת החוב ויפחית את ההשפעה של העלייה בריבית.
4. עקבו אחר השוק
עקבו אחרי שינויים בריביות בשוק, החלטות בנק ישראל, והצעות מתחרות. ככל שתהיו מעודכנים, כך תוכלו לקבל החלטות טובות יותר.
5. התייעצו עם מומחה
עבודה עם יועץ משכנתאות מקצועי תעזור לכם לנווט בין האפשרויות ולמצוא את המסלול הטוב ביותר למצבכם הספציפי.
שאלות נפוצות על מסלול פיתוי
האם אפשר למחזר משכנתא בתקופת הפיתוי?
כן, אפשר למחזר בכל שלב. עם זאת, יש לשים לב לעמלות פירעון מוקדם שעשויות לחול.
מה קורה אם לא אוכל לעמוד בהחזרים לאחר תקופת הפיתוי?
במקרה כזה, תוכלו לפנות לבנק ולנסות להגיע להסדר – מחזור פנימי, מחיקת חוב חלקית במקרים מיוחדים, או הארכת תקופת ההלוואה. כדאי לפעול מראש ולא לחכות למצוקה.
האם כדאי לקחת ביטוח אובדן כושר עבודה עם מסלול פיתוי?
כן. ביטוח כזה מספק כרית ביטחון במקרה שלא תוכלו לעבוד. זה חשוב במיוחד במסלול פיתוי שבו ההחזרים הולכים ועולים. שימו לב שלפי דרישות הבנקים בישראל, נוטלי משכנתא חייבים לרכוש פוליסת ביטוח חיים בגובה ההלוואה ופוליסת ביטוח מבנה.
האם כל הבנקים מציעים מסלול פיתוי?
רוב הבנקים הגדולים בישראל מציעים מסלולי פיתוי, אך בתנאים שונים. כדאי להשוות בין ההצעות.
סיכום: האם מסלול הפיתוי מתאים לכם?
מסלול הפיתוי הוא כלי פיננסי לגיטימי וחוקי שיכול להיות מועיל במצבים הנכונים. הוא מציע הקלה משמעותית בשנים הראשונות, אך דורש תכנון זהיר והבנה מעמיקה של הסיכונים.
מסלול הפיתוי מתאים אם:
- אתם צופים עלייה וודאית בהכנסה
- יש לכם כרית ביטחון כלכלית
- אתם מתכננים מחזור או מכירה לפני תום תקופת הפיתוי
- אתם מבינים את המחויבות העתידית ומוכנים לה
מסלול הפיתוי לא מתאים אם:
- הכנסתכם לא צפויה לעלות
- אין לכם חסכונות או כרית ביטחון
- אתם מחפשים ודאות ויציבות מקסימלית
- אתם חוששים משינויים בהחזר החודשי
קבלת ייעוץ מקצועי
לפני שאתם מחליטים על מסלול משכנתא, מומלץ להיוועץ עם מומחה שיכול לנתח את המצב האישי שלכם, להשוות הצעות מכל הבנקים, ולמצוא את המסלול האופטימלי עבורכם.
צוות מליק פיננסים מתמחה בייעוץ משכנתאות ובמציאת הפתרון הטוב ביותר לכל לקוח. אנחנו כאן כדי לעזור לכם לקבל החלטות מושכלות ולהבטיח שהמשכנתא שלכם תתאים למצבכם הכלכלי ולתוכניות העתיד שלכם.
רוצים לקבל ייעוץ אישי? צרו קשר עוד היום – נשמח לבחון את המצב שלכם ולהציע לכם את הפתרון המיטבי.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












