
בשנים האחרונות, עם עליית מחירי הדיור והריביות בישראל, רבים מבעלי נכסים מוצאים את עצמם זקוקים למקורות מימון נוספים. אחת האפשרויות הפופולריות היא משכנתא בדרגה שנייה – הלוואה שניה המובטחת באותו נכס שעליו כבר קיימת משכנתא ראשונה.
בניגוד למחזור משכנתא מלא או להלוואה לא מובטחת, משכנתא בדרגה שנייה מאפשרת לכם למנף את ההון העצמי שנצבר בנכס מבלי לסגור את המשכנתא הקיימת. זהו פתרון אטרקטיבי במיוחד כאשר הריבית במשכנתא המקורית נמוכה מהריבית הנוכחית בשוק, או כשאתם צריכים מזומנים במהירות לצרכים שונים – רכישת נכס נוסף, שיפוץ, מימון עסק, או אפילו איחוד חובות.
במאמר זה נסקור לעומק את כל היבטי המשכנתא בדרגה שנייה: מהן הדרישות, מה ההבדלים מול אלטרנטיבות אחרות, מתי זה באמת כדאי, ומה החסרונות והסיכונים שחשוב להכיר.
שוק המשכנתאות בישראל – נתונים מרכזיים
|
📊
4.25%
ריבית בנק ישראל נכון לנובמבר 2025 – לאחר הורדה ראשונה מאז 2020. מקור
|
🏦
106 מיליארד ₪
היקף המשכנתאות שנלקחו בישראל ב-2025. מקור
|
|
🏠
75% LTV
תקרת יחס הלוואה לשווי לרוכשי דירה ראשונה (משפרי דיור 70%, משקיעים 50%). מקור
|
⚠
40% PTI
רף סיכון: יחס תשלום-להכנסה מעל 40% מסווג כהלוואה בסיכון גבוה. מקור
|
מהי משכנתא בדרגה שנייה? הגדרה והבהרות
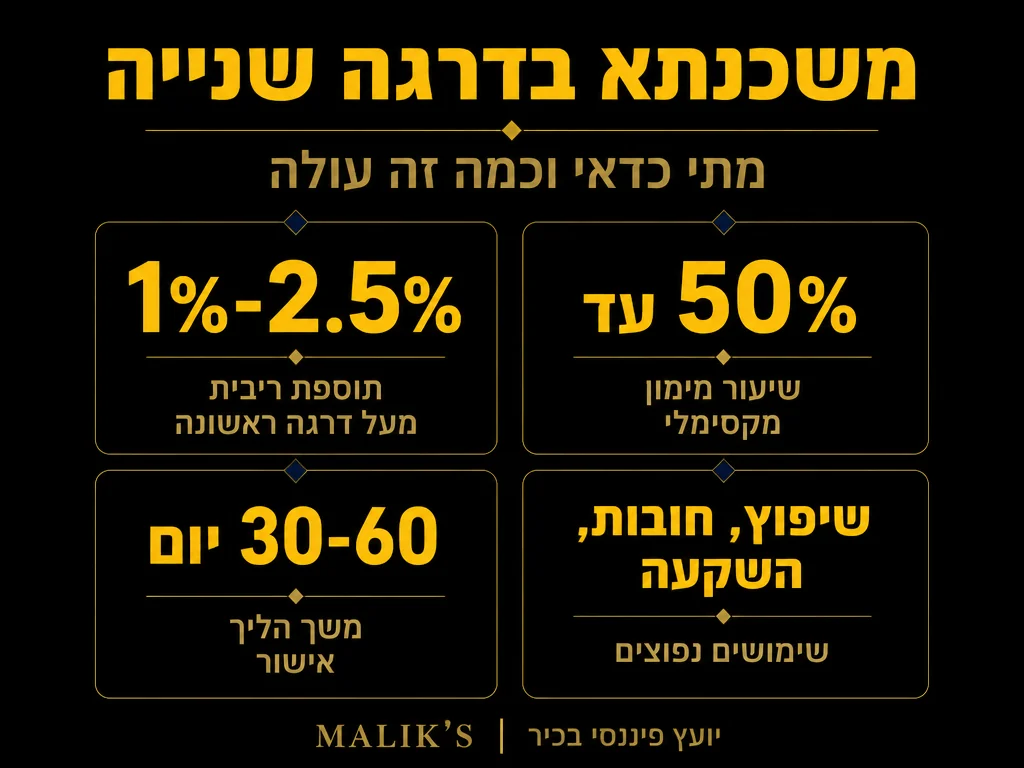
משכנתא בדרגה שנייה (Second Mortgage או Junior Lien) היא הלוואה נוספת שניתנת על נכס שכבר משועבד למשכנתא ראשונה. ההלוואה השניה מובטחת באותו נכס, אך מעמדה החוקי נמוך יותר מהמשכנתא הראשונה.
במילים פשוטות: אם תגיעו למצב של אי-פירוע החוב והנכס יימכר בכפייה, הבנק שנתן את המשכנתא הראשונה יקבל את כספו לפני הבנק שנתן את המשכנתא השניה. בגלל עמדה זו, המשכנתא בדרגה שנייה נחשבת למסוכנת יותר עבור המלווה, ולכן בדרך כלל תישא ריבית גבוהה יותר מהמשכנתא הראשונה.
דוגמה מעשית:
נניח שרכשתם דירה לפני 10 שנים בסכום של 1.5 מיליון ₪ ולקחתם משכנתא של 1.2 מיליון ₪. כיום, היתרה הנותרת של המשכנתא היא 800,000 ₪, ושווי הדירה עלה ל-2.5 מיליון ₪. ההון העצמי שלכם בדירה הוא 1.7 מיליון ₪ (2.5 מיליון שווי פחות 800,000 יתרת חוב).
אם תרצו להוציא מזומנים מההון הזה מבלי למכור את הדירה, תוכלו לקחת משכנתא בדרגה שנייה בגובה של, נניח, 400,000 ₪. כך, על הדירה ישבו שתי משכנתאות: הראשונה (800,000 ₪) והשנייה (400,000 ₪), סך הכל 1.2 מיליון ₪ – עדיין משמעותית מתחת לשווי הנכס.
מדוע לקחת משכנתא בדרגה שנייה ולא לבצע מחזור?
זוהי אחת השאלות המרכזיות שכל לווה צריך לשאול את עצמו. התשובה תלויה במספר פרמטרים כלכליים ואישיים:
1. שימור תנאים מיטיבים במשכנתא הראשונה
אם לקחתם את המשכנתא המקורית בתקופה שבה הריבית הייתה נמוכה במיוחד (למשל, בשנים 2020-2021), סגירתה במסגרת מחזור משכנתא תגרום לכם לוותר על התנאים המועדפים. כדאי לדעת: בנק ישראל הוריד את הריבית ל-4.25% בנובמבר 2025, אך זאת לאחר שנות העלאות שהביאו את הריבית ל-4.75% ב-2023. במקרה כזה, לקיחת משכנתא בדרגה שנייה תאפשר לכם להשאיר את המשכנתא הראשונה על כנה ולהוסיף הלוואה נוספת בריבית השוק הנוכחית – שעדיין תהיה זולה יותר מאשר לעשות מחזור מלא.
2. חיסכון בעמלות ודמי פירעון מוקדם
מחזור משכנתא כרוך בעמלות פירעון מוקדם לבנק המקורי (בדרך כלל 1.5%-2% מיתרת ההלוואה), עמלות פתיחת תיק חדש, ושמאות. במשכנתא בדרגה שנייה, אתם לא סוגרים את המשכנתא הקודמת, ולכן חוסכים חלק מהעלויות הללו.
3. מהירות וגמישות
משכנתא בדרגה שנייה בדרך כלל מאושרת מהר יותר, מכיוון שאין צורך לעבור תהליך מורכב של סגירת הלוואה קיימת. אם אתם זקוקים למזומנים במהירות – למשל, כדי לחטוף עסקה בנדל”ן או לממן הוצאה דחופה – זהו יתרון משמעותי.
4. גמישות בגובה ההלוואה
בעוד שבמחזור משכנתא אתם פותחים תיק חדש לכלל היתרה, במשכנתא בדרגה שנייה אתם לוקחים רק את הסכום הנוסף שאתם צריכים. זה יכול להיות נוח יותר ממבחינה תפעולית ומבחינת החזרים חודשיים.
מתי משכנתא בדרגה שנייה היא הפתרון הנכון?
לא כל מצב מתאים למשכנתא בדרגה שנייה. הנה המקרים העיקריים שבהם זה הפתרון המומלץ:
1. ריבית נמוכה במשכנתא הראשונה
אם ריבית המשכנתא המקורית שלכם נמוכה מהריבית הנוכחית בשוק ב-1% או יותר, כדאי לשקול משכנתא שנייה במקום מחזור מלא. כך תשמרו על החיסכון שהצטבר לכם לאורך השנים.
דוגמה:
משכנתא ראשונה בריבית 2.5% לעומת ריבית שוק של 4.5%. במחזור, תאלצו לשלם 4.5% על כל היתרה. במשכנתא שנייה, תשלמו 4.5% (או אפילו 5%) רק על הסכום הנוסף שאתם לוקחים.
2. הון עצמי משמעותי בנכס
ככל שצברתם יותר הון בנכס (Equity), כך הסיכוי שתאושרו למשכנתא שנייה גבוה יותר. לפי תקנות בנק ישראל בנושא יחס הלוואה לשווי, רוכשי דירה ראשונה מוגבלים ל-75% LTV, משפרי דיור ל-70%, ומשקיעים ל-50% בלבד. כלומר, אם יש לכם הון עצמי של 30% או יותר, סביר שתוכלו לקבל משכנתא שנייה.
3. צורך במימון לטווח קצר-בינוני
אם אתם זקוקים להלוואה לתקופה של 5-10 שנים (למשל, למימון שיפוץ או השקעה עסקית), משכנתא בדרגה שנייה יכולה להיות אופציה גמישה יותר מהלוואה לא מובטחת, בעלות ריבית נמוכה יותר.
4. רכישת נכס נוסף ללא מכירת הראשון
משקיעי נדל”ן רבים משתמשים במשכנתא בדרגה שנייה כדי למנף נכס קיים לצורך רכישת דירה או נכס מניב נוסף. במקום למכור את הנכס הראשון או לחכות למחזור מלא, הם מושכים הון מהנכס הקיים ומשתמשים בו כהון עצמי לרכישה הבאה.
5. איחוד חובות בריבית נמוכה יותר
אם יש לכם הלוואות בריביות גבוהות (כרטיסי אשראי, הלוואות לא מובטחות), משכנתא בדרגה שנייה יכולה לשמש כלי לאיחוד החובות בריבית נמוכה יותר ולתקופת פירעון ארוכה יותר.
מתי לא כדאי לקחת משכנתא בדרגה שנייה?
חשוב לא פחות להבין מתי הפתרון הזה לא מתאים:
1. כאשר הריבית במשכנתא הראשונה גבוהה
אם המשכנתא המקורית שלכם נלקחה בתקופה של ריביות גבוהות (למשל, 5%-6%), אין טעם לשמור עליה. במקרה כזה, מחזור משכנתא מלא יהיה זול יותר.
2. הון עצמי נמוך בנכס
אם יתרת המשכנתא הראשונה שלכם גבוהה (מעל 70% משווי הנכס), הסיכוי שתאושרו למשכנתא שנייה נמוך. בנקים אינם מוכנים לקחת סיכון גבוה כשהנכס כבר משועבד במידה רבה.
3. יכולת החזר חודשית מוגבלת
משכנתא בדרגה שנייה תוסיף תשלום חודשי משמעותי לתקציב המשפחתי שלכם. אם אתם כבר מתקשים לעמוד בהחזר הנוכחי, הוספת הלוואה נוספת עלולה ליצור קושי כלכלי חמור. חשוב לדעת כי לפי בנק ישראל, משכנתא שיחס התשלום להכנסה שלה עולה על 40% מסווגת כהלוואה בסיכון גבוה ומושכת תמחור יקר יותר.
4. אי-ודאות לגבי מחירי הנדל”ן
אם אתם חוששים מירידה בשווי הנכס בטווח הקרוב, שימו לב שמשכנתא שנייה תגדיל את החשיפה שלכם לסיכון. במקרה של ירידת ערך בנכס, ייתכן שתמצאו את עצמכם עם חובות הגבוהים משווי הנכס (Negative Equity).
מתי כן ומתי לא – סיכום מהיר
|
✅
כדאי לקחת משכנתא שנייה כאשר:
▪ ריבית המשכנתא הראשונה נמוכה ב-1% או יותר מהשוק
▪ יש לכם הון עצמי של לפחות 30% בנכס
▪ סך LTV מצטבר נשאר מתחת ל-75%
▪ יחס PTI אחרי ההלוואה החדשה נשאר מתחת ל-40%
▪ הצורך במימון ברור, מתוכנן וחד-פעמי
▪ יש לכם כרית ביטחון של 6 חודשי החזר
|
⛔
לא כדאי לקחת משכנתא שנייה כאשר:
▪ ריבית המשכנתא הראשונה כבר גבוהה (5%-6%)
▪ יתרת המשכנתא הראשונה מעל 70% משווי הנכס
▪ ההכנסה לא יציבה או צפויה לרדת
▪ קיים חשש מירידת ערך הנכס בטווח הקרוב
▪ דירוג BDI נמוך מ-600
▪ ההלוואה נדרשת לכיסוי הוצאות שוטפות (לא השקעה)
|
השוואה: משכנתא בדרגה שנייה מול חלופות אחרות
כדי לקבל החלטה מושכלת, חשוב להשוות את משכנתא בדרגה שנייה למסלולי מימון אחרים:
| קריטריון | משכנתא בדרגה שנייה | מחזור משכנתא | הלוואה לא מובטחת | משיכת הון (HELOC) |
|---|---|---|---|---|
| ריבית | בינונית-גבוהה (4%-6%) | תלויה בשוק הנוכחי | גבוהה מאוד (8%-12%) | בינונית (3.5%-5%) |
| דמי פירעון מוקדם | אין | כן (1.5%-2%) | בדרך כלל אין | אין |
| גמישות במשיכה | סכום קבוע חד-פעמי | סכום קבוע חד-פעמי | סכום קבוע חד-פעמי | משיכה גמישה לפי צורך |
| משך האישור | מהיר (2-4 שבועות) | ארוך יותר (4-8 שבועות) | מהיר מאוד (ימים) | בינוני (2-3 שבועות) |
| דרישות אישור | בינוניות-גבוהות | גבוהות | נמוכות-בינוניות | בינוניות |
| השפעה על משכנתא ראשונה | אף השפעה | נסגרת וחודשת מחדש | אף השפעה | אף השפעה |
ניתוח הטבלה:
- משכנתא בדרגה שנייה היא איזון בין עלות לגמישות. היא יקרה יותר מהמשכנתא הראשונה, אך זולה משמעותית מהלוואה לא מובטחת.
- מחזור משכנתא מתאים כאשר יש שינוי משמעותי בריבית השוק לטובתכם.
- הלוואה לא מובטחת מהירה אך יקרה מאוד – מומלצת רק לסכומים קטנים ולטווח קצר.
- משיכת הון (HELOC) היא מסלול גמיש יותר שמאפשר משיכות חוזרות, אך פחות נפוץ בישראל.
תהליך האישור: מה הבנק בודק במשכנתא שנייה?
קבלת אישור למשכנתא בדרגה שנייה דומה לתהליך אישור משכנתא רגילה, אך עם דגש מיוחד על מספר פרמטרים:
1. יחס LTV (Loan to Value)
הבנק יבדוק את יחס הלוואה לשווי הנכס (Loan to Value Ratio). לפי תקנות בנק ישראל, רוכשי דירה ראשונה מוגבלים ל-75% LTV, משפרי דיור ל-70%, ומשקיעים ל-50% בלבד. כלומר, סך שתי המשכנתאות לא יאושר אם יעבור את 75% משווי הנכס.
נוסחה:
LTV = (יתרת משכנתא ראשונה + משכנתא שנייה מבוקשת) / שווי הנכס × 100
דוגמה:
שווי הנכס: 2,000,000 ₪
יתרת משכנתא ראשונה: 1,000,000 ₪
משכנתא שנייה מבוקשת: 400,000 ₪
LTV = (1,000,000 + 400,000) / 2,000,000 × 100 = 70%
→ סביר שהבקשה תאושר.
2. יכולת החזר (DTI)
יחס החוב להכנסה (Debt to Income Ratio) הוא קריטריון מרכזי. לפי תקנת בנק ישראל, הבנקים לא יאשרו הלוואת דיור אם יחס התשלום להכנסה (PTI) יעלה על 50% מההכנסה החודשית של הלווה. בפועל, בנקים רבים מיישמים רף שמרני יותר של 40%.
נוסחה:
DTI = סך תשלומים חודשיים / הכנסה חודשית ברוטו × 100
דוגמה:
הכנסה משפחתית: 25,000 ₪
החזר משכנתא ראשונה: 6,000 ₪
החזר משכנתא שנייה: 2,500 ₪
חובות אחרים: 1,500 ₪
DTI = (6,000 + 2,500 + 1,500) / 25,000 × 100 = 40%
→ נמצא בגבול, אך סביר שיאושר.
3. דוח BDI ודירוג אשראי
הבנק יבדוק את דוח ה-BDI שלכם בקפידה. משכנתא בדרגה שנייה נתפסת כמסוכנת יותר, ולכן דירוג אשראי נמוך (מתחת ל-600) עלול להוביל לדחייה או להצעת ריבית גבוהה מאוד.
4. יציבות תעסוקתית והכנסה
הבנק יעדיף לקוחות עם הכנסה יציבה ורציפה. שכירים יתבקשו להציג תלושי משכורת לשלושה חודשים לפחות, בעוד עצמאיים ידרשו לספק אישורי הכנסה לשנתיים אחרונות.
5. שמאות מחודשת של הנכס
הבנק ידרוש שמאי מוסמך שיעריך את שווי הנכס הנוכחי. עלות שמאות למשכנתא בישראל נעה בין 2,500 ל-5,000 ₪ והיא על חשבון הלווה.
עלויות והוצאות: כמה זה באמת עולה?
משכנתא בדרגה שנייה כרוכה במספר עלויות שחשוב להביא בחשבון:
עלויות ישירות:
- דמי פתיחת תיק: 1,000-2,500 ₪
- שמאות: 2,500-5,000 ₪
- עמלת הערכה: 300-800 ₪
- רישום משכנתא בטאבו: כ-1,200 ₪
- עורך דין: 2,000-5,000 ₪
סך הכל עלויות פתיחה: כ-7,000-14,500 ₪
עלות הריבית:
הריבית במשכנתא בדרגה שנייה גבוהה ב-0.5%-1.5% לעומת משכנתא ראשונה, בהתאם לפרופיל הסיכון שלכם. על רקע ריבית בנק ישראל שעומדת על 4.25% (נובמבר 2025), ריבית המשכנתא השנייה נעה בדרך כלל בין 4.5% ל-6%.
דוגמה לחישוב עלות:
משכנתא שנייה בסכום של 300,000 ₪ לתקופה של 15 שנה בריבית 5%:
- החזר חודשי: כ-2,372 ₪
- סך תשלומים: כ-427,000 ₪
- עלות הריבית: 127,000 ₪ (42% מגובה ההלוואה)
להמחשת הביקוש: בדצמבר 2024 נשבר שיא של משכנתאות בישראל עם 13.8 מיליארד שקלים בחודש אחד, על פי נתוני בנק ישראל – מה שממחיש את עוצמת הביקוש לאשראי נדל”ני בישראל.
פירוק עלויות פתיחה – משכנתא בדרגה שנייה
סכומים אופייניים לעסקה ממוצעת, ללא ריבית.
|
📁
פתיחת תיק
1,000-2,500 ₪
עמלת בנק עבור פתיחת תיק הלוואה חדש על אותו נכס.
|
🏘
שמאות מוסמכת
2,500-5,000 ₪
הערכת שווי עדכנית של הנכס על ידי שמאי מוסמך. מקור
|
📋
עמלת הערכה
300-800 ₪
בדיקת תיק לקוח, BDI ויכולת החזר על ידי הבנק.
|
|
🗂
רישום בטאבו
~1,200 ₪
רישום השעבוד הנוסף ברשם המקרקעין כמשכנתא בדרגה שנייה.
|
⚖
עורך דין
2,000-5,000 ₪
ליווי משפטי בעריכת מסמכי ההלוואה ורישום השעבוד.
|
💰
סך עלויות פתיחה
7,000-14,500 ₪
הוצאה חד-פעמית לפני שמתחילים לשלם את ההחזר החודשי והריבית.
|
האם ניתן לקבל משכנתא בדרגה שנייה מבנק אחר?
כן, אפשר לקבל משכנתא שנייה מבנק שונה מהבנק שנתן את המשכנתא הראשונה. למעשה, זה יכול להיות אפילו יתרון:
יתרונות:
- תחרותיות: בנקים מתחרים על לקוחות חדשים ועשויים להציע תנאים טובים יותר.
- גיוון סיכונים: אין “כל הביצים בסל אחד” – אם תיווצר בעיה עם בנק אחד, השני לא מושפע.
- גמישות: בנקים שונים מתמחים במוצרים שונים.
חסרונות:
- ריבוי קשרים: צריך לנהל שני בנקים נפרדים, שני חשבונות להחזרים.
- תיאום: בעת מכירת הנכס או מחזור עתידי, יש צורך בתיאום בין שני הבנקים.
סיכונים וחסרונות: מה חשוב לדעת לפני ההחלטה?
למרות היתרונות, משכנתא בדרגה שנייה כרוכה במספר סיכונים:
1. עומס כלכלי מוגבר
הוספת תשלום חודשי נוסף עלולה ליצור לחץ על תקציב המשפחה. אם תאבדו מקור הכנסה או תתרחש הוצאה בלתי צפויה, תמצאו את עצמכם במצוקה.
2. סיכון לאובדן הנכס
במצב של אי-פירעון, הבנק השני יכול להצטרף להליכי הוצאה לפועל. במקרה כזה, אתם מסכנים את הנכס עצמו.
3. ריבית גבוהה יותר
המשכנתא השנייה תמיד תישא ריבית גבוהה יותר מהראשונה, מה שמייקר את עלות ההלוואה הכוללת.
4. קושי במכירה או במחזור עתידי
במידה ותרצו למכור את הנכס בעתיד, תצטרכו לפרוע את שתי המשכנתאות בו-זמנית. אם שווי הנכס ירד, ייתכן שלא יהיה מספיק כסף לכיסוי שני החובות.
5. השפעה על דירוג האשראי
לקיחת הלוואה נוספת תופיע בדוח ה-BDI שלכם ועלולה להשפיע על האפשרות לקבל אשראי נוסף בעתיד.
טיפים מעשיים לניהול משכנתא בדרגה שנייה
אם החלטתם לקחת משכנתא שנייה, הנה מספר עצות חשובות:
1. השוו בין מספר בנקים
אל תסתפקו בבנק שלכם. פנו לפחות ל-3-4 בנקים והשוו את התנאים: ריבית, דמי ניהול, גמישות בפירעון מוקדם.
2. שקלו ייעוץ מקצועי
יועץ משכנתאות עצמאי יכול לחסוך לכם עשרות אלפי שקלים על ידי מציאת ההצעה הטובה ביותר ומשא ומתן עם הבנקים.
3. קראו את הדפדפן לעומק
הקפידו להבין את כל התנאים: עמלות, אפשרות לפירעון מוקדם, שינויים בריבית, והוראות מיוחדות.
4. תכננו מראש
ודאו שאתם יכולים לעמוד בהחזר החודשי גם אם יהיה שינוי בהכנסה או בהוצאות. בנו “כרית ביטחון” של לפחות 6 חודשי תשלומים.
5. בחנו אלטרנטיבות
לפני שאתם חותמים, שאלו את עצמכם: האם יש דרך אחרת לממן את הצורך? האם אפשר לדחות את ההוצאה? האם כדאי לשקול מחזור משכנתא במקום?
מקרי מבחן: דוגמאות מהחיים
מקרה 1: משפחת כהן – רכישת דירת השקעה
מצב: משפחת כהן גרה בדירה בת 4 חדרים בפתח תקווה ששוויה 2.2 מיליון ₪. יתרת המשכנתא: 900,000 ₪ בריבית 2.8%. הם רוצים לרכוש דירה להשכרה בשווי 1.5 מיליון ₪.
פתרון: הם לקחו משכנתא בדרגה שנייה בסכום 400,000 ₪ (LTV: 59%) והשתמשו בכסף כהון עצמי לדירה הנוספת. הם שילמו ריבית 4.8% על המשכנתא השנייה, בעוד המשכנתא הראשונה נשארה בריבית הנמוכה.
תוצאה: הדירה מושכרת ב-4,500 ₪ לחודש, מה שמכסה חלק ניכר מההחזר של המשכנתא השנייה.
מקרה 2: משפחת לוי – שיפוץ הדירה
מצב: משפחת לוי גרה בדירה ישנה ששוויה 1.8 מיליון ₪. יתרת המשכנתא: 600,000 ₪ בריבית 5.2%. הם רוצים לבצע שיפוץ בהיקף של 250,000 ₪.
פתרון: הם בחנו מחזור משכנתא מול משכנתא שנייה. מכיוון שהריבית במשכנתא הראשונה לא הייתה יוצאת דופן, הם החליטו לעשות מחזור מלא וקיבלו ריבית של 4.3% על כל היתרה.
תוצאה: המשפחה חסכה בריבית לטווח הארוך והפכה את הדירה למושכרת יותר לעתיד.
מקרה 3: מר שמואל – איחוד חובות
מצב: מר שמואל צבר חובות בכרטיסי אשראי בסכום 150,000 ₪ בריבית ממוצעת של 10%. דירתו שווה 1.5 מיליון ₪ ויתרת המשכנתא 500,000 ₪.
פתרון: הוא לקח משכנתא בדרגה שנייה בסכום 150,000 ₪ בריבית 5.5% ופרע את כל החובות.
תוצאה: הוא חסך עשרות אלפי שקלים בריבית והפך את התשלום החודשי למנוהל יותר.
לסיכום: האם משכנתא בדרגה שנייה מתאימה לכם?
משכנתא בדרגה שנייה היא כלי פיננסי עוצמתי שיכול לסייע לכם להשיג מטרות כלכליות שונות – רכישת נכס נוסף, שיפוץ, איחוד חובות, או מימון עסק. עם זאת, מדובר בהחלטה משמעותית הכרוכה בסיכונים והתחייבויות ארוכות טווח. שוק המשכנתאות בישראל פעיל מאוד: בשנת 2025 נלקחו משכנתאות חדשות בהיקף של כ-106 מיליארד שקלים, המעיד על עוצמת הביקוש לאשראי נדל”ני בישראל.
משכנתא בדרגה שנייה מתאימה לכם אם:
- יש לכם הון עצמי משמעותי בנכס (לפחות 30%)
- המשכנתא הראשונה שלכם נמצאת בריבית נמוכה
- יש לכם יכולת החזר יציבה וחזקה
- אתם צריכים מימון לצורך ברור ומתוכנן
- אתם מבינים את הסיכונים ומוכנים לקחת אותם
משכנתא בדרגה שנייה לא מתאימה לכם אם:
- יכולת ההחזר שלכם מוגבלת
- אין לכם מספיק הון עצמי בנכס
- ריבית המשכנתא הראשונה גבוהה ממילא
- אתם לא בטוחים שתוכלו לעמוד בהתחייבות לאורך זמן
בכל מקרה, מומלץ מאוד להיוועץ עם יועץ משכנתאות מקצועי שיוכל לנתח את המצב הספציפי שלכם, להשוות בין האופציות השונות, ולסייע לכם לקבל את ההחלטה הנכונה ביותר.
רוצים לקבל ייעוץ מקצועי למשכנתא בדרגה שנייה?
צוות המומחים של מליק פיננסים מלווה מאות לקוחות מדי שנה בבחירת הפתרון המימוני האידיאלי. אנחנו בוחנים את המצב שלכם לעומק, משווים עבורכם בין כל הבנקים, ומציעים פתרונות יצירתיים שיחסכו לכם כסף ומתח.
👉 צרו קשר עוד היום לקביעת פגישת ייעוץ ללא התחייבות
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












