
פרישה לגמלאות היא שלב מרכזי בחיים, אך עבור רבים מגיעה עם אתגר כלכלי לא פשוט – הפנסיה החודשית לא תמיד מספיקה לכיסוי ההוצאות, בעוד שהנכס המשמעותי ביותר שברשותכם, הדירה, “נעול” ללא יכולת לממש אותו. כאן נכנסת לתמונה משכנתא הפוכה – מכשיר פיננסי ייחודי שמאפשר לכם להמיר את שווי הנכס לתזרים מזומנים קבוע, תוך שמירה על זכות המגורים עד סוף החיים.
במדריך זה נסביר במדויק מהי משכנתא הפוכה, מי זכאי לה, איך היא עובדת מבחינה מתמטית, ומה ההבדלים בין המסלולים השונים שמציעים הבנקים בישראל. נבחן את היתרונות והחסרונות, נציג דוגמאות חישוב קונקרטיות, ונעזור לכם להבין האם זהו הפתרון הנכון עבורכם ועבור משפחתכם.
משכנתא הפוכה בישראל – נתוני שוק מרכזיים
|
₪
2.21 מיליון ₪
מחיר דירה ממוצע בישראל ברבעון 3/2025 – קובע את בסיס החישוב למשכנתא ההפוכה. מקור
|
%
15% – 50%
טווח אחוז המימון משווי הנכס – 15% בגיל 60 ועד 50% בגיל 90+. מקור
|
|
▼
4.25%
ריבית בנק ישראל לאחר ההורדה בנובמבר 2025 – משפיעה ישירות על גובה התשלום החודשי. מקור
|
🏦
1,795 ₪
קצבת זקנה בסיסית ליחיד – ממחישה את פער ההכנסה שמשכנתא הפוכה משלימה. מקור
|
מהי משכנתא הפוכה ואיך היא שונה ממשכנתא רגילה?
ההגדרה הפיננסית
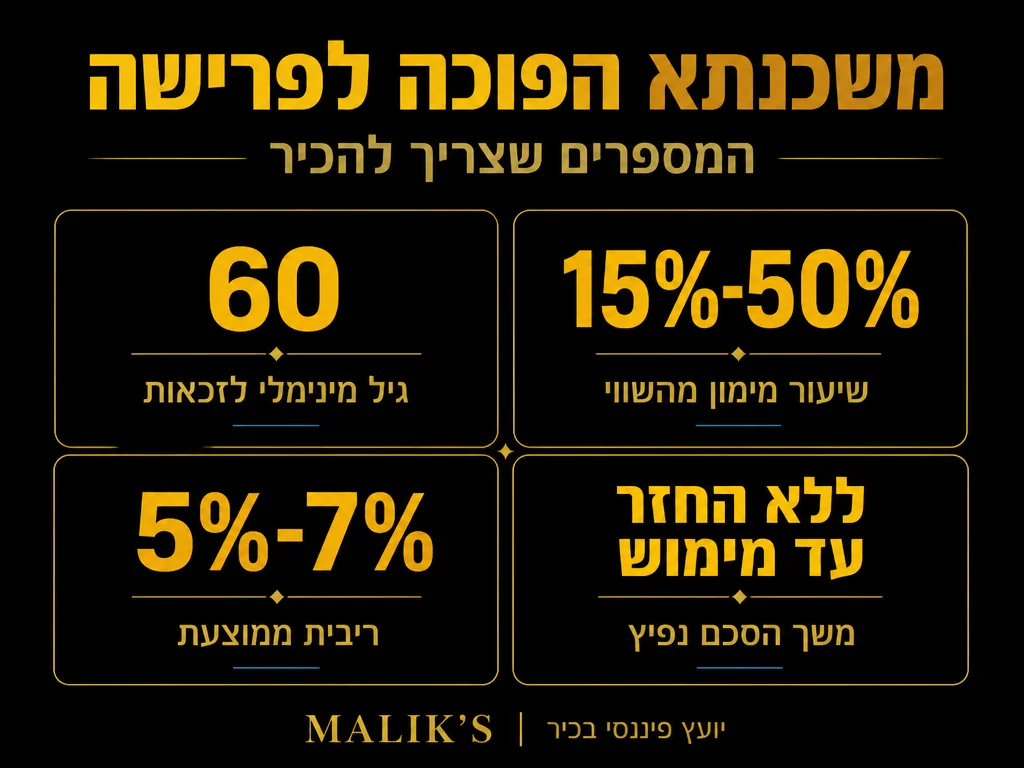
משכנתא הפוכה (Reverse Mortgage) היא הלוואה מובטחת בנכס מקרקעין, שבה הבנק משלם ללווה תשלומים חודשיים או חד-פעמיים, במקום שהלווה ישלם לבנק. הסכום הכולל שהבנק משלם מתבסס על שווי הנכס, גיל הלווה, ותוחלת החיים הסטטיסטית. החוב והריבית מצטברים לאורך זמן, ונפרעים רק בעת מכירת הנכס או פטירת הלווה.
ההבדלים המהותיים ממשכנתא קלאסית
במשכנתא רגילה אתם לווים כסף כדי לרכוש נכס, ומחזירים את ההלוואה בתשלומים חודשיים שמקטינים את החוב. במשכנתא הפוכה התהליך הפוך לחלוטין – אתם כבר בעלי הנכס, והבנק משלם לכם סכום קבוע מדי חודש תמורת שעבוד על הנכס. החוב גדל עם הזמן במקום להצטמצם, והריבית מצטרפת להלוואה ולא משולמת באופן שוטף.
תנאי הזכאות למשכנתא הפוכה בישראל
דרישות הגיל והבעלות
לפי נתוני שוק המשכנתאות בישראל, משכנתא הפוכה זמינה לבעלי נכסים מגיל 60 ומעלה, ללא בדיקת הכנסה. תנאי הזכאות הבסיסיים הם:
- גיל מינימלי: 60 שנה לפחות (בחלק מהבנקים 62 או 65)
- בעלות מלאה: על הנכס להיות רשום על שם המבקש/ים ללא שעבודים קודמים (או עם שעבוד קטן שניתן לסגור)
- נכס למגורים: הדירה חייבת להיות מקום המגורים הקבוע והעיקרי
- שווי מינימלי: בדרך כלל מעל מיליון ₪ (משתנה בין הבנקים)
מצב תעסוקתי ופיננסי
בניגוד למשכנתא רגילה, במשכנתא הפוכה הבנק לא בודק יכולת החזר חודשית או תלושי משכורת – הרי אין החזר! אולם הבנק כן בודק:
- העדר חובות משמעותיים (לרבות בדיקת דוח BDI)
- יכולת לשמור על הנכס (תשלום ארנונה, ועד בית, ביטוח)
- מצב בריאותי שאינו מצריך טיפול סיעודי מיידי
סוגי המסלולים למשכנתא הפוכה
תשלום חודשי קבוע (Annuity)
זהו המסלול הנפוץ ביותר. הבנק משלם לכם סכום קבוע מדי חודש עד סוף החיים (או עד גיל 90-95, תלוי בבנק). המשמעות היא הכנסה צפויה ויציבה שמשלימה את הפנסיה. עבור פנסיונרים שקצבת הזקנה שלהם עומדת על 1,795 ₪ לחודש ליחיד (ולבני 80 ומעלה 1,896 ₪), תוספת חודשית ממשכנתא הפוכה יכולה לשנות את פני הפרישה.
דוגמת חישוב:
- שווי דירה: 2,000,000 ₪
- גיל הלווה: 70 שנה
- אחוז מימון: 35% משווי הנכס = 700,000 ₪
- תשלום חודשי משוער: כ-2,800 ₪ למשך 25 שנה
יתרונות:
- יציבות פיננסית לאורך זמן
- אפשרות לתכנן הוצאות קבועות
חסרונות:
- הסכום החודשי נמוך יחסית
- אין גמישות לצרכים חד-פעמיים
תשלום חד-פעמי (Lump Sum)
במסלול זה מקבלים סכום אחד גדול במזומן, ומשתמשים בו לצורך ספציפי – שיפוץ הבית, מימון טיפול רפואי, או כיסוי חוב קיים.
יתרונות:
- סכום גבוה יותר מיד
- מתאים לצורך דחוף
חסרונות:
- אין הכנסה חודשית
- סיכון לבזבוז הכסף מהר מדי
מסלול משולב (Line of Credit)
חלק מהבנקים מציעים מסלול שבו פותחים מסגרת אשראי, ואתם מושכים כסף לפי הצורך. זה דומה למשיכת יתר, אבל ללא צורך בהחזר.
יתרונות:
- גמישות מלאה
- תשלום ריבית רק על הסכום שנמשך
חסרונות:
- דורש משמעת פיננסית
- לא כל הבנקים מציעים
חישוב הסכומים: כמה כסף באמת מקבלים?
הנוסחה הבסיסית
הסכום שתקבלו תלוי בשלושה משתנים עיקריים:
- שווי הנכס – ככל שהדירה שווה יותר, כך הסכום גבוה יותר. נכון לרבעון השלישי של 2025, מחיר הדירה הממוצע בישראל עומד על כ-2.21 מיליון ₪, כך שרוב הפנסיונרים הבעלים של דירה ממוצעת יכולים לגייס מאות אלפי שקלים
- גילכם – ככל שאתם מבוגרים יותר, כך אחוז המימון גבוה יותר (פחות שנים צפויות = יותר כסף לחודש)
- ריבית השוק – ריבית נמוכה = סכומים גבוהים יותר. הוועדה המוניטרית של בנק ישראל הורידה את הריבית ל-4.25% בנובמבר 2025, לאחר שעמדה על 4.5% במשך רוב 2025
לפי נתוני שוק המשכנתאות ההפוכות בישראל, גובה ההלוואה נע בין 15% משווי הנכס בגיל 60 ועד כ-50% משווי הנכס בגיל 90 ומעלה.
טבלת אחוזי מימון לפי גיל
| גיל הלווה | אחוז מימון משווי הנכס | דוגמה לנכס בשווי 2 מיליון ₪ |
|---|---|---|
| 60-64 | 25%-30% | 500,000-600,000 ₪ |
| 65-69 | 30%-35% | 600,000-700,000 ₪ |
| 70-74 | 35%-40% | 700,000-800,000 ₪ |
| 75-79 | 40%-45% | 800,000-900,000 ₪ |
| 80+ | 45%-50% | 900,000-1,000,000 ₪ |
הערה חשובה: הטבלה מבוססת על נתונים ממוצעים. כל בנק קובע את האחוזים שלו, ויש להתייעץ עם יועץ משכנתאות מקצועי.
דוגמת חישוב מפורטת
נניח שמשה, בן 72, בעלים של דירה ברמת גן בשווי 2,500,000 ₪. הוא בוחר במסלול תשלום חודשי למשך 25 שנה.
- שווי הנכס: 2,500,000 ₪
- אחוז מימון: 37% (גיל 72)
- סכום ההלוואה: 925,000 ₪
- תוחלת חיים צפויה: 25 שנה (עד גיל 97)
- ריבית שנתית: 4.5%
חישוב התשלום החודשי (ללא ריבית מצטברת): 925,000 ÷ (25 × 12) = 3,083 ₪ לחודש
אולם כיוון שהריבית מצטברת, הבנק מחשב את התשלום החודשי כך שהחוב הסופי לא יעלה על שווי הנכס. לכן התשלום בפועל עשוי להיות כ-2,600-2,900 ₪ לחודש.
היתרונות של משכנתא הפוכה
יציבות כלכלית בפרישה
עבור פנסיונרים שההכנסה החודשית שלהם נמוכה, המשכנתא ההפוכה מספקת תוספת משמעותית שמאפשרת לשמור על רמת חיים נאותה – לכסות טיפולים רפואיים, נופש, ועזרה למשפחה.
שמירה על זכות המגורים
בניגוד למכירת הדירה והמעבר לדירה קטנה יותר, כאן אתם נשארים בבית שלכם, במקום המוכר והנוח, ליד השכנים והקהילה. זה משמר את איכות החיים הפסיכולוגית והחברתית.
הגנה מפני ירידת ערך
אם החוב שנצבר בסוף גבוה מערך הנכס, הבנק אינו יכול לדרוש הפרש מהיורשים. זהו “Non-Recourse Loan” – ההתחייבות מוגבלת רק לשווי הנכס.
אין צורך בהחזר חודשי
זהו ההבדל המשמעותי ביותר – אין לחץ של החזר חודשי, אין בדיקת יכולת פירעון, ואין סיכון לעיקול בגלל אי-עמידה בתשלומים.
החסרונות והסיכונים שחשוב להכיר
הקטנת הירושה לדור הבא
זהו השיקול המרכזי שמעכב הרבה משפחות. אם חשוב לכם להשאיר את הדירה לילדים, משכנתא הפוכה תקטין משמעותית את שווי הירושה – בסופו של דבר, הבנק ימכור את הדירה לפירעון החוב, והיורשים יקבלו רק את ההפרש (אם יש).
צבירת חוב עם הזמן
הריבית והעמלות מצטברות כל חודש על גבי ההלוואה, מה שגורם לחוב לגדול באופן אקספוננציאלי. לדוגמה, הלוואה של 700,000 ₪ בריבית 4.5% תגדל לכ-1,400,000 ₪ תוך 15 שנה.
הגבלות על מכירת הנכס
אם תרצו למכור את הדירה בעתיד (למשל כדי לעבור למוקד סיעודי), תצטרכו לפרוע את כל החוב שנצבר. זה עלול להיות מסובך אם ערך הנכס לא עלה מספיק. ראוי לציין כי מחירי הדירות בישראל ירדו בצבירה של כ-2.7% בין פברואר לאוקטובר 2025 – שמונה חודשים רצופים של ירידה – מה שמחייב מחשבה על תזמון ההחלטה.
תלות בתנאי השוק
אם שוק הנדל”ן יירד, ייתכן מצב שהחוב יהיה גבוה מערך הנכס. אמנם הבנק ספג את ההפסד, אבל היורשים לא יקבלו כלום.
משכנתא הפוכה – מה כדאי לעשות ומה להימנע
|
✓
מומלץ לעשות
|
✗
להימנע מ–
|
טבלת השוואה: משכנתא הפוכה מול אלטרנטיבות
| פרמטר | משכנתא הפוכה | מכירת הדירה והשכרה | הלוואה רגילה | ריאליזציה של פנסיה |
|---|---|---|---|---|
| הכנסה חודשית | בינונית-גבוהה | גבוהה מאוד | אפס (רק סכום חד-פעמי) | גבוהה |
| שמירה על הבעלות | כן, עד הפטירה | לא | כן | כן |
| זכות מגורים | כן, מובטחת | לא, צריך לשכור דירה חדשה | כן | כן |
| השפעה על הירושה | מקטינה משמעותית | מבטלת לחלוטין | מקטינה בהדרגה | מקטינה בהתאם למשיכות |
| דרישות זכאות | גיל ובעלות בלבד | אין | יכולת החזר | גיל פרישה והפקדות |
| גמישות | נמוכה | גבוהה | בינונית | גבוהה מאוד |
תהליך קבלת משכנתא הפוכה – צעד אחר צעד
שלב 1: בדיקת זכאות והתאמה
פנו ליועץ משכנתאות מקצועי שיבדוק האם אתם עומדים בתנאים, ויסביר את כל האפשרויות. הוא יעזור לכם להשוות בין הבנקים השונים ולבחור את המסלול המתאים ביותר למצבכם.
שלב 2: הערכת שווי הנכס
הבנק ישלח שמאי מקרקעין לבצע הערכת שווי מקצועית. ההערכה תקבע את הסכום המקסימלי שתוכלו לקבל. חשוב לוודא שהדירה במצב טוב – שיפוצים קטנים יכולים להעלות את השווי בעשרות אלפי שקלים.
שלב 3: הגשת בקשה ואישור עקרוני
תגישו לבנק טפסים, תעודת זהות, תעודת בעלות (טאבו), ודוחות כספיים. הבנק יבדוק את ההיסטוריה האשראית שלכם באמצעות דוח BDI ויבחן את הסיכונים. תוך 7-14 ימים תקבלו אישור עקרוני או סירוב.
שלב 4: חתימה על החוזה
לאחר האישור, תיפגשו עם נציג הבנק לחתימה על המסמכים. חשוב ביותר: הקפידו להבין כל סעיף בחוזה, במיוחד הסעיפים על ריבית, עמלות, ותנאי פירעון מוקדם. מומלץ להתייעץ עם עורך דין או יועץ משכנתאות לפני החתימה.
שלב 5: רישום שעבוד בטאבו
הבנק ירשום משכנתא (שעבוד) על הנכס בלשכת רישום המקרקעין. מרגע זה, לא תוכלו למכור או להעביר את הנכס ללא אישור הבנק.
שלב 6: קבלת התשלומים
בהתאם למסלול שבחרתם, הכסף יועבר אליכם – חד-פעמי או מדי חודש. התשלומים ייכנסו לחשבון הבנק שלכם באופן אוטומטי.
צ’ק-ליסט מסמכים והכנות לפני פנייה לבנק
|
||
|
||
|
||
|
||
|
||
|
||
|
||
|
שאלות נפוצות על משכנתא הפוכה
מה קורה אם אחיה מעבר לגיל 95?
רוב הבנקים מבטיחים המשך תשלומים גם מעבר לגיל המקסימלי שנקבע (בדרך כלל 90-95). במקרה כזה, החוב ממשיך לצבור, אבל הבנק לא יכול לפנות אתכם מהבית כל עוד אתם חיים.
האם ניתן לסגור את המשכנתא ההפוכה לפני הזמן?
כן, אבל בדרך כלל יש קנסות פירעון מוקדם. אם תרצו לסגור את ההלוואה – למשל כי מכרתם את הדירה – תצטרכו להחזיר את כל הסכום שקיבלתם בתוספת הריבית שנצברה ועמלות.
מה קורה אם אני צריך לעבור לבית אבות?
אם תעזבו את הדירה לצמיתות (למעלה מ-12 חודשים רצופים), הבנק רשאי לדרוש פירעון מיידי של ההלוואה. זה אומר שתצטרכו למכור את הנכס או למצוא מקור כסף אחר לסגירת החוב.
האם משכנתא הפוכה משפיעה על זכאות לקצבאות?
לא. התשלומים ממשכנתא הפוכה אינם נחשבים להכנסה לצורכי מס או לצורכי חישוב זכאות לקצבאות מהמוסד לביטוח לאומי.
האם אפשר לשלב משכנתא הפוכה עם משכנתא קיימת?
בדרך כלל לא. הבנק דורש שהנכס יהיה נקי משעבודים. אם יש לכם משכנתא קיימת, תצטרכו לסגור אותה תחילה – לעיתים אפילו מהסכום הראשון שתקבלו מהמשכנתא ההפוכה.
איך בוחרים בנק למשכנתא הפוכה?
פרמטרים להשוואה
כאשר אתם משווים בין הבנקים, חשוב לבדוק:
- ריבית: ההבדל של 0.5% בריבית יכול להשפיע על עשרות אלפי שקלים לאורך זמן
- אחוז המימון: יש בנקים שנותנים 35% ויש שנותנים 45% משווי הנכס
- עמלות: עמלת פתיחה, עמלה חודשית, עמלת פירעון מוקדם
- גמישות: האם יש אפשרות למסלול משולב או למשיכות נוספות
- שירות: איכות הליווי והייעוץ של הבנק
הבנקים המציעים משכנתא הפוכה בישראל
נכון לשנת 2025, הבנקים הגדולים שמציעים משכנתא הפוכה בישראל הם:
- בנק לאומי
- בנק הפועלים
- בנק דיסקונט
- בנק מזרחי-טפחות
כל בנק מציע תנאים שונים במעט, ולכן מומלץ מאוד לקבל הצעות מכמה בנקים ולהשוות. יועץ משכנתאות מקצועי יכול לעשות את ההשוואה הזו עבורכם ולמצוא את התנאים הטובים ביותר. שוק המשכנתאות הישראלי מרוכז ב-5 בנקים גדולים השולטים ביותר מ-90% מנכסי המערכת הבנקאית ומעניקים כמעט את כלל המשכנתאות בישראל.
אלטרנטיבות למשכנתא הפוכה
מכירת הדירה והשכרת דירה קטנה יותר
אם אתם מוכנים לוותר על הבית הנוכחי, מכירת הדירה והשכרת דירה קטנה יותר (או מעבר לדיור מוגן) יכולה להיות אופציה טובה יותר. אתם מממשים את מלוא שווי הנכס, משקיעים את הכסף ומקבלים תשואה, ובנוסף חוסכים בארנונה וועד בית.
משיכת כספים מקרן הפנסיה
אם יש לכם קרן פנסיה או קופת גמל משמעותית, אפשר לשקול משיכת כספים בהתאם להוראות תיקון 190. זה מאפשר גמישות רבה יותר, אבל צריך לתכנן היטב כדי שהכסף יספיק לאורך כל שנות הפרישה. ראו ביטוח פנסיוני.
הלוואה רגילה מובטחת בנכס
אם אתם צעירים יחסית (מתחת לגיל 65) ויש לכם הכנסה קבועה, אפשר לשקול מחזור משכנתא או הלוואה רגילה מול הנכס. זה מאפשר לקבל סכום גדול יותר, אבל דורש החזר חודשי.
השכרת חלק מהדירה
אם הדירה גדולה, אפשר לשקול השכרת חדר או קומה נפרדת. זה מייצר הכנסה פאסיבית קבועה מבלי לוותר על הבעלות, אם כי פוגע בפרטיות. שכר הדירה הממוצע בישראל עומד על כ-4,919 ₪ לחודש (2025), כך שהשכרת חדר עשויה להניב תוספת הכנסה נאה.
טיפים מעשיים לפני קבלת ההחלטה
שיחה עם המשפחה
לפני שאתם לוקחים משכנתא הפוכה, שבו עם הילדים ודברו איתם בגלוי. הסבירו את המצב הכלכלי, שמעו את דעתם, והגיעו להסכמה משפחתית. זה יכול למנוע קונפליקטים ואכזבות בעתיד.
התייעצות עם יועץ פיננסי
יועץ פיננסי עצמאי יכול לבחון את כל המצב הכלכלי שלכם ולהציע אלטרנטיבות שלא חשבתם עליהן. הוא לא מחויב לבנק מסוים ויכול לתת מענה אובייקטיבי.
קריאת החוזה בעיון
אל תסתמכו רק על הסברים בעל פה. קראו את כל החוזה בעיון, שימו לב לסעיפים על ריבית משתנה, קנסות, ותנאי פירעון. אם משהו לא ברור – שאלו!
תכנון לטווח ארוך
חשבו על התרחישים השונים – מה יקרה אם תצטרכו טיפול סיעודי? מה אם אחד מבני הזוג יפטר? מה אם תרצו לעבור לעיר אחרת? התכוננו לאופציות השונות.
סיכום המאמר
| פרמטר | פרטים |
|---|---|
| מהי משכנתא הפוכה | הלוואה בה הבנק משלם ללווה סכום חודשי או חד-פעמי תמורת שעבוד על הנכס |
| מי זכאי | גיל 60+, בעלי נכס מגורים נקי משעבודים, שווי מינימלי ~1 מיליון ₪ |
| סכום מימון | 25%-50% משווי הנכס, תלוי בגיל הלווה |
| סוגי מסלולים | תשלום חודשי קבוע, תשלום חד-פעמי, מסלול משולב |
| יתרונות עיקריים | הכנסה קבועה, שמירה על זכות המגורים, אין החזר חודשי |
| חסרונות עיקריים | הקטנת הירושה, צבירת חוב, תלות בשוק הנדל”ן |
| אלטרנטיבות | מכירת הנכס, משיכת פנסיה, הלוואה רגילה, השכרת חלק מהדירה |
| טיפ חשוב | התייעצו עם יועץ משכנתאות ועם המשפחה לפני ההחלטה |
האם משכנתא הפוכה מתאימה לכם?
משכנתא הפוכה היא פתרון מצוין עבור פנסיונרים שרוצים לשפר את רמת החיים מבלי לעזוב את הבית, אבל היא לא מתאימה לכולם. היא הכי רלוונטית עבור:
- זוגות ללא ילדים או כאלו שהילדים מוותרים על הירושה
- אנשים שההכנסה שלהם נמוכה והנכס הוא הנכס היחיד שלהם
- מי שמעוניין להישאר בבית ולא לעבור למקום אחר
- מי שהבריאות יציבה ולא צפויה מעבר מיידי לסיעוד
לעומת זאת, אם אתם מתכננים לעבור דירה בשנים הקרובות, או אם חשוב לכם להשאיר נכס משמעותי לילדים, כדאי לשקול חלופות אחרות.
קבלת החלטה מושכלת
משכנתא הפוכה היא כלי פיננסי עוצמתי שיכול להציל משברים כלכליים בגיל הזהב, אך היא דורשת הבנה עמוקה של ההשלכות ארוכות הטווח. המפתח להצלחה הוא תכנון נכון, התייעצות עם אנשי מקצוע, ושיחה פתוחה עם המשפחה.
אם אתם שוקלים משכנתא הפוכה, אל תעשו זאת לבד. פנו ליועץ מקצועי שיבדוק את כל האפשרויות, ישווה בין הבנקים, ויעזור לכם למצוא את הפתרון האופטימלי למצבכם הייחודי.
רוצים לקבל ייעוץ אישי ומקצועי על משכנתא הפוכה?
צוות המומחים של Maliks כאן כדי ללוות אתכם בכל שלב – מבדיקת הזכאות ועד חתימה על החוזה. לחצו כאן ליצירת קשר ונחזור אליכם בהקדם.
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












