
דני, מנהל חברת הייטק מצליחה, פנה אלינו לאחרונה בבלבול מוחלט. “יש לי גם ביטוח פנסיוני וגם קרן השתלמות, אבל אני לא באמת מבין את ההבדל ביניהם”, שיתף. לאחר פגישת ייעוץ מקיפה, דני יצא מהפגישה עם תמונה ברורה של ההבדלים המהותיים, ומיד פעל לשפר את החיסכון שלו בשני האפיקים. כמוהו, רבים מתלבטים בין המסלולים השונים – בואו נעשה סדר ונבין לעומק את החשיבות וההבדלים ביניהם.
|
📊
71.6%
שיעור החלפה נקי בישראל מהשכר הממוצע אחרי קריירה מלאה מקור
|
💰
18.5%
שיעור הפרשה כולל לפנסיה מהשכר הברוטו (עובד + מעסיק) מקור
|
🏹
67
גיל הפרישה הרשמי לגברים בישראל – נקודת ציון לתכנון מקור
|
ביטוח פנסיוני – הבסיס לעתיד הכלכלי
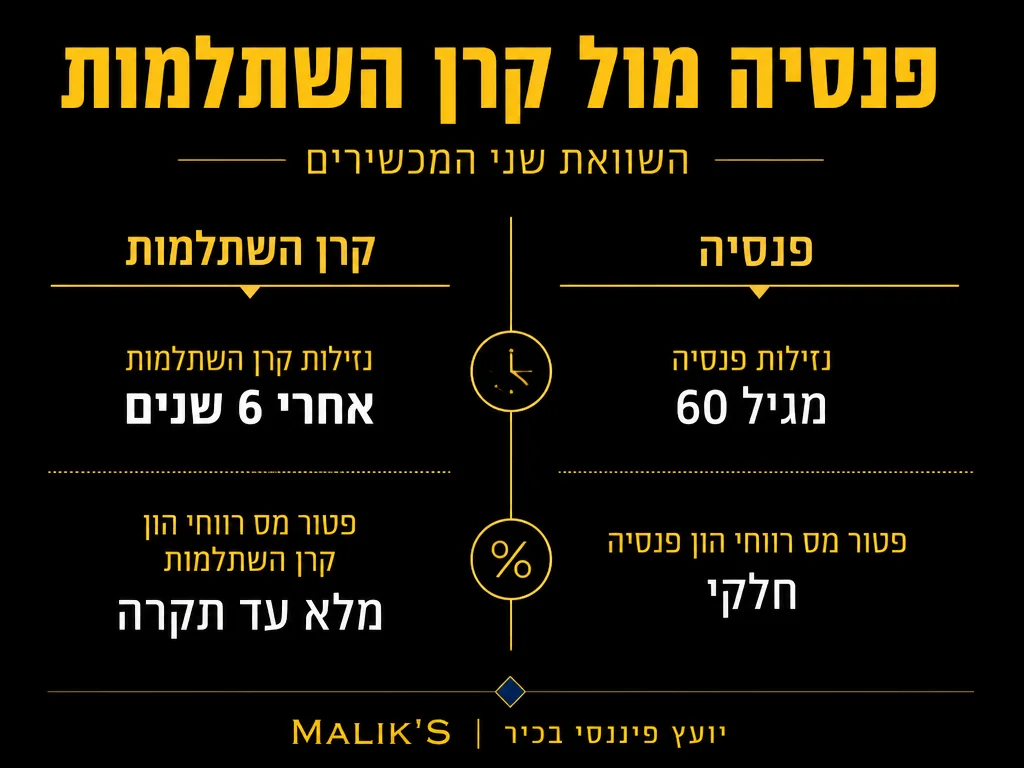
ביטוח פנסיוני הוא למעשה חיסכון ארוך טווח המיועד לתקופת הפרישה. זהו מכשיר פיננסי המשלב שלושה רכיבים עיקריים: חיסכון לגיל פרישה, כיסוי למקרה אובדן כושר עבודה, וביטוח חיים למקרה פטירה. ההפקדות לביטוח הפנסיוני מתבצעות באופן חודשי, כאשר העובד והמעסיק שותפים להפקדות על פי החוק. מאז צו ההרחבה לביטוח פנסיוני מקיף שנכנס לתוקף ב-1 בינואר 2008, כל עובד שכיר זכאי לפנסיית חובה במימון משותף של העובד והמעסיק.
שיעור ההפרשה הכולל עומד על 18.5% מהשכר הברוטו: 6% מהעובד לתגמולים, 6.5% מהמעסיק לתגמולים, ו-6% מהמעסיק לרכיב הפיצויים. הביטוח הפנסיוני מהווה עוגן כלכלי משמעותי לעתיד – הוא מספק הכנסה חודשית בגיל הפרישה שמהווה תחליף למשכורת שהעובד קיבל בתקופת עבודתו. לפי ה-OECD, שיעור ההחלפה הנקי בישראל (כולל פנסיה פרטית) מגיע ל-71.6% מהשכר הממוצע לאחר קריירה מלאה – נתון שממחיש את חשיבות הביצועים של קרן הפנסיה לאורך שנות החיסכון.
כמו כן, החיסכון הפנסיוני מושקע בשוק ההון במסלולי השקעה שונים, בהתאם לפרופיל הסיכון של החוסך. רוב קרנות הפנסיה מציעות מגוון מסלולים הכוללים תמהילים שונים של מניות, אג”ח ועוד. ניתן ואף מומלץ לבצע התאמות במסלול, בהתאם לשינויים בגיל, מצב משפחתי ומצב כלכלי אישי. גיל הפרישה הרשמי בישראל הוא 67 לגברים ויעלה בהדרגה ל-65 לנשים עד 2032 – נקודת ציון חשובה בתכנון ציר ההפקדות.
קרן השתלמות – גמישות בטווח הבינוני
קרן השתלמות, לעומת זאת, היא מכשיר חיסכון לטווח בינוני המציע הטבות מס משמעותיות. הקרן נעולה ל-6 שנים מיום הפתיחה, ולאחר מכן ניתן למשוך את הכספים ללא תשלום מס רווחי הון. ההפקדה הסטנדרטית היא 7.5% מהמעסיק ו-2.5% מהעובד (יחס 1:3) עד תקרת שכר חודשית של 15,712 ש”ח. הקרן מאפשרת חיסכון נזיל יחסית שניתן להשתמש בו לצרכים שונים כמו שיפוץ הבית, רכישת רכב, טיול לחו”ל או לימודים אקדמיים. היא מהווה רכיב חשוב בתכנון הפיננסי ומומלצת כחלק מאסטרטגיית חיסכון כוללת.
מאחר וקרן השתלמות אינה מחייבת שימוש ייעודי כפי שקיים בקרנות הפנסיה, היא מאפשרת גמישות תכנונית גבוהה. בנוסף, קיימות אפשרויות השקעה שונות גם בקרנות השתלמות בהתאם למסלול ההשקעה הנבחר – סולידי, כללי, מנייתי ועוד. חשוב לזכור כי השקעה במסלול מתאים יכולה להשפיע משמעותית על הרווחים המצטברים בקרן.
היבטי המיסוי והטבות המס
אחד ההבדלים המשמעותיים בין שני המכשירים הוא בהיבטי המיסוי:
- ביטוח פנסיוני: הפקדות מוכרות לצורכי מס עד תקרה מסוימת, משיכה בגיל פרישה מחויבת במס הכנסה לפי מדרגות המס הקיימות בעתיד. מדובר בהטבת מס מהותית שיכולה להקטין את נטל המס לאורך שנות החיסכון.
- קרן השתלמות: הפקדות מצד המעסיק פטורות ממס רווחי הון לאחר 6 שנות חיסכון עם תקרת שכר של 15,712 ש”ח. תקרת ההטבה במס הכנסה להפקדה בקרן השתלמות בשנת 2026 עומדת על 13,203 ש”ח לשנה – מה שהופך את הקרן לכלי חיסכון אטרקטיבי במיוחד.
גם בקרן השתלמות וגם בביטוח פנסיוני קיימת תקרה להפקדות המקנות הטבות מס. לכן נדרש תכנון קפדני כדי למצות את ההטבות השונות בזמן ולמקסם את החיסכון.
|
🏦
ביטוח פנסיוני
|
💵
קרן השתלמות
|
אסטרטגיות ניהול אופטימליות
לניהול נכון של שני המכשירים חשיבות קריטית, במיוחד לאור ריבוי האפשרויות והמסלולים הקיימים בשוק:
- יש לבצע התאמה אישית של מסלולי ההשקעה על פי גיל החוסך, יעדיו הפיננסיים ופרופיל הסיכון האישי שלו.
- מומלץ לבחון אחת לשנה את דמי הניהול שמשולמים לקרנות ולוודא שהם תחרותיים ביחס לממוצע בשוק. התקרה החוקית לדמי הניהול בפנסיה עומדת על 6% מהפקדות חודשיות ו-0.5% מהצבירה, אך קרנות ברירת מחדל כגון מיטב גובות 0.22% מהצבירה ו-1% מהפקדות בלבד – הפרש שמצטבר לעשרות אלפי שקלים לאורך השנים.
- שילוב בין קרן השתלמות לביטוח פנסיוני כחלק מתכנון פיננסי כולל – יצירת תמהיל נכון בין צרכים קצרי טווח, בינוניים וארוכי טווח.
כמו כן, כדאי מאוד לשקול קבלת ייעוץ מקצועי מגורמים מוסמכים כגון יועץ פנסיוני או מתכנן פיננסי מורשה לצורך מיפוי כולל של הצרכים הכלכליים לעתיד. תכנון מוקדם יכול להוביל לחיסכון משמעותי ולאפשר עמידות פיננסית גבוהה יותר בגיל הפרישה.
|
✓ כדאי
פרקטיקות מומלצות
|
✗ להימנע
טעויות נפוצות
|
שאלות נפוצות
ש: האם כדאי להפקיד גם לפנסיה וגם לקרן השתלמות?
ת: בהחלט. כל מכשיר משרת מטרה שונה ומציע הטבות ייחודיות. ביטוח הפנסיה מתמקד באבטחת הכנסה לטווח ארוך לאחר גיל הפרישה ואילו קרן ההשתלמות מעניקה חיסכון כללי נזיל יותר עם יתרונות מס שאין כמותם. שילוב נכון ביניהם מאפשר תכנון פיננסי מיטבי לפי מטרות קצרות וארוכות טווח.
ש: מה קורה אם אני צריך את הכסף לפני גיל הפרישה?
ת: בקרן השתלמות ניתן למשוך לאחר 6 שנים ללא קנס או חיוב מס. משיכה מוקדמת לפני תום 6 שנים חייבת במס בשיעור של 0% עד 15%, בהתאם לנסיבות. לעומת זאת, בביטוח פנסיוני משיכה מוקדמת לפני גיל הפרישה כרוכה לרוב בקנסות ובחיוב במס בגין רווחי ההון ובעיות נוספות שיכולות לפגוע בתשלומי הקצבה העתידיים.
“הייעוץ המקצועי שקיבלתי עזר לי להבין את ההבדלים המהותיים בין המסלולים ולקבל החלטות מושכלות לגבי החיסכון שלי. היום אני מרגיש הרבה יותר בטוח לגבי העתיד הכלכלי שלי.” – רועי כ., מנהל בכיר
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, השקעות או מס. כל החלטה בנושאים אלו צריכה להתקבל לאחר בחינה מעמיקה של הנסיבות האישיות ומומלץ להתייעץ עם אנשי מקצוע מוסמכים. נשמח לעמוד לרשותכם בייעוץ אישי מקצועי.












