
כשדני, יזם מצליח מתל אביב, פנה אלינו לפני שלוש שנים עם 2 מיליון ₪ להשקעה, הוא היה מבולבל לגבי האפשרויות העומדות בפניו. לאחר תהליך ייעוץ מעמיק, הוא בחר להשקיע בנכס מסחרי במיקום אסטרטגי. כיום, הנכס מניב לו תשואה שנתית של 8% ועלה בערכו ב-25%. זוהי דוגמה מצוינת לכוחה של השקעה מושכלת בנדל”ן מסחרי. מה שמיוחד במקרה של דני הוא השילוב שבין תכנון מקדים, ליווי מקצועי, וראייה לטווח הארוך. השקעה בנדל”ן מסחרי לא נסמכת רק על תחושת בטן אלא על קבלת החלטות מבוססת מידע, ניתוחים ותחזיות.
בחירת הנכס המסחרי הנכון
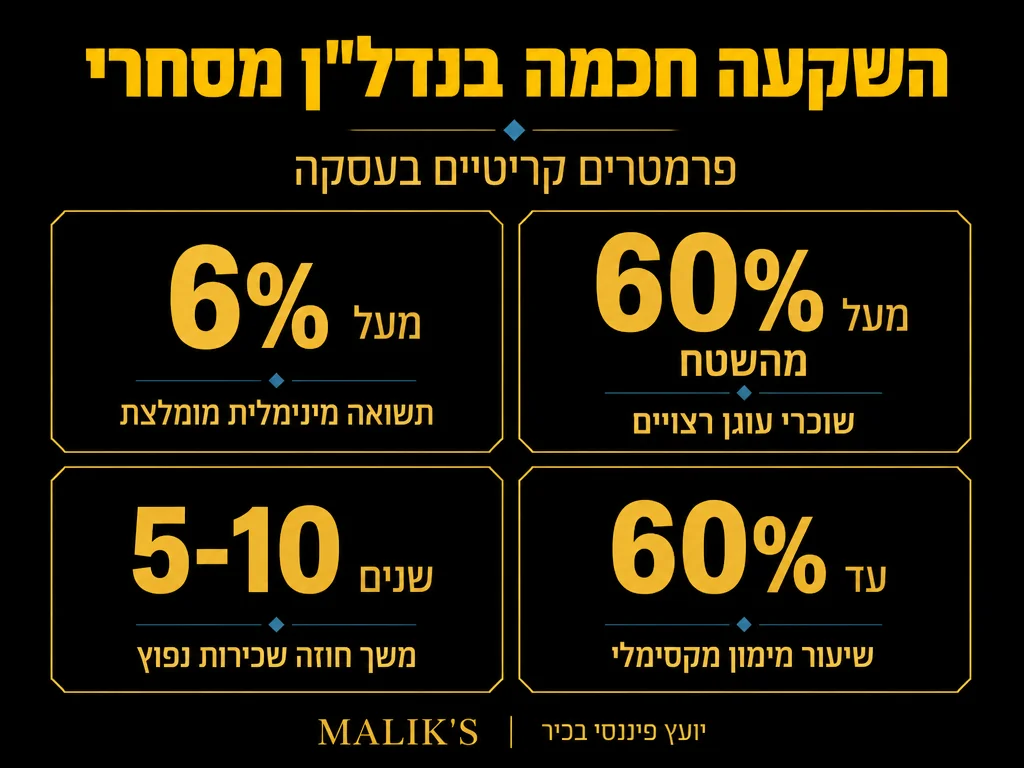
השקעה בנדל”ן מסחרי מתחילה בבחירה נכונה של הנכס. יש לבחון מספר פרמטרים מרכזיים:
- מיקום אסטרטגי עם תנועת הולכי רגל ערה וסביבה עסקית פעילה
- נגישות לתחבורה ציבורית וחניה זמינה לשוכרים ולקוחות
- פוטנציאל צמיחה של האזור כגון פיתוחים עירוניים חדשים או אזורי תעשייה בהתרחבות
- מצב פיזי של הנכס והעלויות הצפויות לשיפוץ או תחזוקה
- היסטוריית התפוסה והשכירות באזור כדי להבין את ביקושי השוק
הבחירה הנכונה תלויה בשני מרכיבים: פוטנציאל הרווח, והיכולת להתמודד עם אתגרים עתידיים. כדאי לבדוק גם את השכנים העסקיים באזור, כי השפעתם על התנהלות הנכס והשוכרים יכולה להיות קריטית לאורך זמן. לשם השוואה, התשואה הגולמית הממוצעת על דירות מגורים בישראל עמדה על 3.16% בלבד ברבעון השלישי של 2025, כאשר ירושלים הובילה ב-3.54% ותל אביב רשמה 3.14% – מה שמציב את הנדל”ן המסחרי כאפיק בעל פוטנציאל תשואה גבוה משמעותית.
|
🏢
3.16%
תשואה גולמית ממוצעת על דירות מגורים בישראל ברבעון 3/2025 (מקור)
|
🏦
50%
תקרת מימון (LTV) לנכסי השקעה לפי תקנות בנק ישראל (מקור)
|
💵
4.25%
ריבית בנק ישראל לאחר ההורדה הראשונה מזה כשנתיים (נובמבר 2025) (מקור)
|
ניתוח כלכלי מעמיק
לפני כל השקעה בנדל”ן מסחרי, חיוני לבצע ניתוח כלכלי מקיף. ניתוח זה צריך לכלול פרמטרים פיננסיים רבים ולהיבחן לטווח הקצר והארוך כאחד:
- חישוב תשואה צפויה על ההשקעה (ROI) לפי הכנסות צפויות מול הוצאות
- בדיקת עלויות תפעול שוטפות כמו תחזוקה, ביטוחים, ודמי ניהול
- הערכת פוטנציאל עליית ערך הנכס בהתבסס על שוק מקומי ומגמות כלכלה
- ניתוח תזרים מזומנים חודשיים ושנתיים לצורך תכנון פיננסי נכון
- בחינת אפשרויות מימון והשפעתן על רווחיות ותשואה כוללת
אפשר גם לשלב סימולציות עתידיות של שינויי שוק כדי להעריך את עמידות ההשקעה בפני תנודות כלכליות. הוועדה המוניטרית של בנק ישראל הורידה את הריבית ל-4.25% בנובמבר 2025 – הורדה ראשונה מזה כמעט שנתיים – מה שמשפיע ישירות על עלויות המימון ואטרקטיביות ההשקעה בנדל”ן.
אסטרטגיות מימון חכמות
אחד היתרונות במימון השקעה בנדל”ן מסחרי הוא האפשרות לרתום את ההון הפנוי בצורה ממונפת. כך ניתן להקטין את ההון העצמי וליהנות מהתשואה על חלק קטן מההשקעה:
- שילוב הון עצמי עם משכנתא מסחרית בתנאים מותאמים
- בחינת מסלולי מימון שונים והשוואת תנאים בין בנקים, גופים חוץ בנקאיים וחברות מימון מתמחות
- תכנון מס אופטימלי המבוסס על מבנה הבעלות, תאגידים ומקורות הכנסה
- שימוש בכלים פיננסיים מתקדמים כמו הלוואות בלון, חכירה תפעולית, או שימוש בקרנות השקעה וקבוצות רכישה
חשוב לדעת כי תקנות בנק ישראל מגבילות את יחס המימון (LTV) לנכסי השקעה ל-50% בלבד משווי הנכס – לעומת 75% לרוכשי דירה ראשונה. כלומר, משקיע בנדל”ן מסחרי צריך להכין לפחות 50% הון עצמי. תכנון נכון של מבנה המימון מבטיח שיש תכנית להחזרי הלוואה גם במקרה של ירידה זמנית בתפוסה.
|
✔
מומלץ – מה כן לעשות
|
✖
להימנע – טעויות נפוצות
|
ניהול סיכונים והגנות משפטיות
השקעה בנדל”ן מסחרי דורשת ניהול סיכונים קפדני ונחישות משפטית. האלמנטים המרכזיים שכדאי לשים לב אליהם:
- בדיקת נאותות מקיפה (Due Diligence) הכוללת נסח טאבו, זכויות בנייה, חובות לרשויות, מצב משפטי ודוחות שמאות
- חוזי שכירות מוקפדים המגדירים זכויות, חובות, ערבויות ותקופות השכרה
- ביטוחים מתאימים שמכסים נזקים לרכוש, תאונות ומקרי חירום
- תכנון מס נכון המשלב ייעוץ רואי חשבון ועורכי דין
- גיבוי משפטי מקצועי וליווי משפטי בהעסקת שוכרים או שינויי ייעוד
היבט מס חשוב שיש להכיר: מס השבח על נדל”ן בישראל עומד על 25% מהרווח הריאלי, המחושב לאחר התאמה לאינפלציה וניכוי הוצאות מוכרות. תכנון מס מוקדם ונכון יכול לחסוך סכומים ניכרים בעת מימוש הנכס. כל אלה מסייעים לצמצם חשיפה לתביעות, הפסדים או פגיעה פוטנציאלית בעסקת ההשקעה.
ניהול הנכס לטווח ארוך
הצלחה בנדל”ן מסחרי לא מסתיימת ברכישה. מדובר בניהול מתמשך שמציב אתגר למשקיע. כדי למקסם את ערך הנכס לאורך זמן יש להתמקד ב:
- תחזוקה שוטפת מקצועית המבטיחה שמירה על ערך הנכס ובטיחות השוכרים
- ניהול יחסי שוכרים יזום ליצירת תחלופה נמוכה ורמת שביעות רצון גבוהה
- התאמת הנכס לצרכי השוק המשתנים כולל שיפוצים, חלוקת חללים ושיפור מערכות
- מעקב אחר מגמות שוק בתחום הנדל”ן והמסחר המסייע בזיהוי הזדמנויות מימוש או שדרוג
- אופטימיזציה של הכנסות והוצאות באמצעות שיפור תנאי חוזה, אגרות ניהול, ומודלים עסקיים
מעורבות פעילה או היעזרות בחברת ניהול מנוסה יכולה לעשות את ההבדל בין השקעה סבירה לנכס רווחי ומניב לאורך שנים. לפי נתוני גלובס, המחיר הממוצע לדירה בישראל ברבעון השלישי של 2025 עמד על כ-2.21 מיליון שקלים, בעוד מחירי הדירות המשיכו במגמת ירידה מתונה – מה שמחדד את החשיבות של בחירת אפיק ההשקעה הנכון ומיקוד בנדל”ן מסחרי מניב.
|
📋 צ’קליסט מקדים – לפני חתימת עסקה מסחרית
|
שאלות נפוצות
מהו ההון העצמי המינימלי הנדרש להשקעה בנדל”ן מסחרי?
לפי תקנות בנק ישראל, יחס המימון המקסימלי לנכסי השקעה הוא 50% – כלומר נדרש הון עצמי של לפחות 50% משווי הנכס. לנכס בשווי 5 מיליון ₪, יידרש הון עצמי של לפחות 2.5 מיליון ₪. ניתן לשלב מימון יצירתי, שותפויות וקרנות השקעה כדי לגשר על הפער.
מהי התשואה הממוצעת בנדל”ן מסחרי בהשוואה למגורים?
התשואה הגולמית הממוצעת על דירות מגורים בישראל עמדה על 3.16% ברבעון השלישי של 2025, כאשר גם בתל אביב – העיר היקרה בארץ – התשואה לא עלתה על 3.14%. נדל”ן מסחרי איכותי יכול להניב תשואות גבוהות בהרבה, אך חשוב לבחון כל נכס באופן פרטני, לרבות עלויות תחזוקה, תקופות ריקנות וסיכונים רגולטוריים.
האם כדאי להשקיע לבד או בשותפות?
השקעה בשותפות מאפשרת פיזור סיכונים וכניסה לעסקאות גדולות יותר, אך דורשת הסכם שותפות מפורט והבנה הדדית. חשוב לוודא שהשותפים חולקים מטרות דומות, ושקיימת שקיפות מלאה בנוגע לניהול וכספים.
הערה חשובה: התוכן במאמר זה מיועד למידע כללי בלבד ואינו מהווה ייעוץ השקעות, מס או משפטי. כל השקעה כרוכה בסיכונים ומחייבת בדיקה פרטנית ומעמיקה. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות השקעה.












