
לפני כשנתיים, דני, מהנדס תוכנה בן 35, פנה אלינו עם דילמה מוכרת: כיצד לנהל את חסכונותיו בצורה חכמה ומאוזנת. הוא התלבט בין השקעות לטווח קצר, שיאפשרו לו גמישות וזמינות כספית, לבין תכנון ארוך טווח לקראת העתיד. דני חשש ממצבים לא צפויים כמו חופשה ללא תשלום או שינויים תעסוקתיים, אך גם הבין את הצורך בביטחון כלכלי לעתיד הרחוק, כולל פרישה לפנסיה. סיפורו של דני ממחיש את החשיבות של הבנת ההבדלים בין סוגי ההשקעות השונים, ובחינתם בהתאם למטרות האישיות, לרמת הסיכון הרצויה ולזמן הפנוי להקדיש לניהול הפעיל של השקעותיו.
נתוני מפתח על השקעות לטווח קצר וארוך
|
📈
10.4%
תשואה שנתית ממוצעת של מדד S&P 500 ב-100 השנים האחרונות, כולל דיבידנדים. מקור
|
🏢
6.8%
תשואה שנתית ממוצעת של תיק 60/40 גלובלי מאז 1997 – כוחו של פיזור נכון. מקור
|
|
💰
10.1%
תשואה ריאלית שיא של קרנות הפנסיה הישראליות בשנת 2024 – צבירה לטווח ארוך. מקור
|
⚠️
55%
בלבד מהמבוגרים בארה”ב מחזיקים חיסכון לשלושה חודשי הוצאות (2024). מקור
|
אסטרטגיות השקעה: טווח קצר מול טווח ארוך
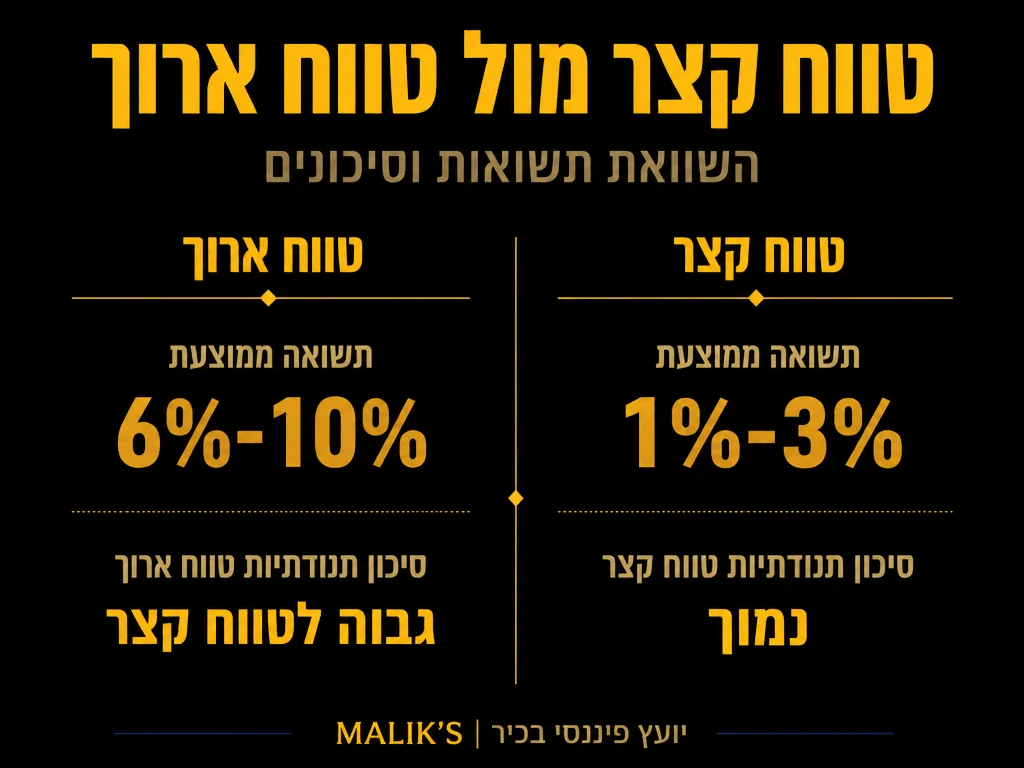
השקעות לטווח קצר מתאפיינות בתקופת השקעה של עד שנתיים. הן מציעות נזילות גבוהה וסיכון נמוך יחסית, אבל גם תשואה צפויה נמוכה יותר בהשוואה לאפיקים לטווח ארוך. דוגמאות נפוצות כוללות פיקדונות בנקאיים נושאי ריבית קבועה או משתנה, קרנות כספיות המשקיעות באג”ח קצרי מועד וניירות ערך בסיכון נמוך, וכן אגרות חוב קונצרניות לטווח קצר שמניבות הכנסה שוטפת ובעלת סיכון מחושב. היתרון המרכזי של השקעות אלו טמון ביכולת לממש אותן במהירות בעת הצורך, דבר המאפשר תגובה מידית למצבים בלתי צפויים, כמו הוצאה פתאומית או הזדמנות עסקית מיידית. כמו כן, השקעות קצרות טווח מיועדות לעיתים קרובות ליעדים מוגדרים בזמן – למשל חופשה, רכישת רכב או שיפוץ דירה במהלך השנה הקרובה.
לעומתן, השקעות לטווח ארוך מתוכננות לתקופה של חמש שנים ומעלה. הן כוללות מגוון אפיקי השקעה כמו מניות בבורסה, קרנות נאמנות מנייתיות או מעורבות, נדל”ן מניב למגורים או משרדים, השקעות אלטרנטיביות כמו קרנות גידור או טכנולוגיה, וכן חיסכון פנסיוני באמצעות קופות גמל, קרנות השתלמות וקרנות פנסיה. הנתונים ההיסטוריים מספרים את הסיפור: ממוצע התשואה השנתית של מדד S&P 500 לאורך 100 השנים האחרונות עמד על כ-10.4% בשנה, כולל חלוקת דיבידנדים. ככל שההשקעה מתבצעת לתקופה ארוכה יותר, כך קטן הסיכון לתנודתיות בטווח הקצר וגדל הפוטנציאל לרווחים יפים. משקיע סבלני, המוכן להתמודד עם ירידות זמניות בשוק, יוכל ליהנות מעליית ערך משמעותית לאורך זמן. בנוסף, בעזרת השילוב של ריבית דריבית, השקעות ארוכות טווח נוטות לצבור ערך רב יותר מהשקעות קצרות טווח. השקעות אלו מתאימות במיוחד להגשמת מטרות עתידיות דוגמת חינוך לילדים, רכישת נכסים בעתיד או בניית בסיס פיננסי חזק לגיל הפרישה.
בניית תיק השקעות מאוזן
האתגר האמיתי הוא ליצור תמהיל מאוזן המשלב בין שני סוגי ההשקעות – קצרות וארוכות טווח. תיק השקעות אופטימלי צריך להתחשב במספר גורמים קריטיים ולשקף את מצב חייו הייחודי של כל משקיע. ראשית, יש להתייחס לגיל המשקיע ולשלב בחיים בו הוא נמצא. אדם צעיר יכול להרשות לעצמו לקחת סיכון גבוה יותר, שכן קיים בפניו טווח זמן ארוך לתקן הפסדים, בעוד שמשקיע לקראת פרישה יעדיף פתרונות יציבים ובטוחים יותר. נקודת ייחוס מעניינת: תיק 60/40 גלובלי מגוון הניב תשואה שנתית ממוצעת של 6.8% מאז 1997, מה שמדגים את כוחו של פיזור נכון לאורך זמן.
שנית, יש להבהיר ולהגדיר מטרות פיננסיות בצורה מדויקת – האם מדובר בצורך לממן רכישת בית בעוד שנה או בהכנסה פאסיבית לעשור הבא? חשוב לשקלל גם את רמת הסיכון האישית – יש משקיעים שלא רגועים מול תנודתיות וואחרים מחפשים ריגוש ואתגר. לסיום, צרכי נזילות שוטפים הם מרכיב בלתי נפרד – קיימים מצבים בהם דרושה גישה מהירה לחלק מהכסף, ולכן חשוב להשאיר אחוז מסוים בתיק באפיקים נזילים יחסית. על פי סקר הפדרל ריזרב האמריקאי לשנת 2024, רק 55% ממבוגרים הניחו בצד חיסכון לשלושה חודשי הוצאות – נתון המזכיר עד כמה קרן חירום נזילה היא צורך יסודי לפני כל השקעה.
ניהול סיכונים פיננסיים
פיזור נכון של ההשקעות מהווה את אחד הכלים החשובים ביותר בניהול סיכונים, ומאפשר גם ניצול הזדמנויות מגוונות בשוק. משקיע נבון יבחר בשילוב של כמה אפיקים שונים, במטרה להקטין סיכון ולהשיג ביצועים מצטברים טובים יותר לאורך זמן. המספרים מספרים סיפור ברור: למעלה מ-88% ממנהלי קרנות אקטיביות לא הצליחו להכות את מדד הייחוס שלהם בטווח של 15 שנים – נתון המחזק את היתרון של קרנות מחקות ואסטרטגיות פסיביות.
לעשות ולא לעשות בניהול סיכונים פיננסיים
|
✔
לעשות
|
✖
לא לעשות
|
- 30-40% בהשקעות סולידיות לטווח קצר כגון פיקדונות, קרנות כספיות ואג”ח ממשלתיות
- 40-50% בהשקעות צומחות לטווח בינוני כגון קרנות נאמנות כלליות, אג”ח קונצרניות או נדל”ן
- 10-20% בהשקעות אגרסיביות לטווח ארוך כמו מניות טכנולוגיה, קרנות סל ממונפות או השקעות בחו”ל
מודל זה אינו קבוע ויש להתאים אותו לפרופיל האישי – משקיע שמרן יעדיף רכיבים סולידיים יותר, בעוד שמשקיע צעיר ודינמי ייטה להעדיף מניות ואפיקים אלטרנטיביים בתיק. חשוב לזכור כי מחלקת המחקר של ואנגארד מעריכה תשואות שנתיות של 3.5%-5.5% בלבד למניות אמריקאיות בעשור הקרוב, לאחר שנים של תשואות גבוהות. כמו כן, חשוב לעקוב אחר ביצועי התיק ולבצע התאמות לפי מצב השוק, שינויים במצב האישי או כל שינוי בצרכים הכלכליים. יש לקחת בחשבון גם את היבטי המיסוי: מס רווחי הון על מניות בישראל עומד על 25% מהרווח הריאלי, נתון שמשפיע באופן משמעותי על חישובי התשואה הנטו. בנוסף, קרנות הפנסיה הישראליות השיגו תשואה ריאלית שיא של 10.1% בשנת 2024, מה שמדגיש את עוצמת הצבירה לטווח ארוך בתוכניות חיסכון פנסיוני.
צ’קליסט: לפני שאתם בונים תיק השקעות
|
☑
|
הגדרתם קרן חירום נזילה של 3-6 חודשי הוצאות – לפי מקור, רק 55% מהמבוגרים בארה”ב עומדים ביעד הזה. |
|
☑
|
מיפיתם מטרות פיננסיות ברורות לטווח קצר (עד שנתיים) ולטווח ארוך (5+ שנים). |
|
☑
|
בחנתם את פרופיל הסיכון האישי שלכם והתאמתם אותו לגיל ולשלב החיים. |
|
☑
|
פיזרתם בין מספר אפיקים – תיק 60/40 גלובלי הניב 6.8% שנתי מאז 1997 (מקור). |
|
☑
|
העדפתם קרנות מחקות זולות – 88% ממנהלי הקרנות האקטיביות לא הכו את המדד ב-15 שנה (מקור). |
|
☑
|
לקחתם בחשבון את עומס המס – 25% מס רווחי הון על הרווח הריאלי בישראל (מקור). |
|
☑
|
תכננתם חיסכון פנסיוני ארוך טווח – קרנות הפנסיה הישראליות הניבו 10.1% תשואה ריאלית ב-2024 (מקור). |
|
☑
|
הגדרתם ציפיות תשואה ריאליות – ואנגארד צופה רק 3.5%-5.5% למניות אמריקאיות בעשור הקרוב (מקור). |
שאלות נפוצות
ש: מהו הסכום המינימלי המומלץ להשקעה?
ת: אין סכום מינימלי קבוע, אך מומלץ להתחיל עם לפחות 50,000 ש”ח כדי לאפשר פיזור נאות של ההשקעה בין אפיקים שונים. יחד עם זאת, קיימים מוצרים פיננסיים המאפשרים להשקיע גם עם סכומים נמוכים יותר, במיוחד בקרנות נאמנות או פלטפורמות השקעה דיגיטליות.
ש: האם כדאי להשקיע את כל החסכונות בבורסה?
ת: לא. חשוב לשמור על איזון בסך הנכסים ולוודא שיש גם רזרבה נזילה למקרי חירום. ההשקעה בבורסה מתאימה בעיקר לחלק מהנכסים שאין בהם צורך מיידי, והיא צריכה להיעשות מתוך הבנה של הסיכונים הקיימים.
ש: כיצד לזהות את רמת הסיכון שמתאימה לי?
ת: הדרך הטובה ביותר היא לערוך מיפוי מטרות כלכליות, להכיר היטב את הצרכים וההרגלים האישיים, ולשקול את הנכונות לספוג ירידות זמניות בתמורה לתשואה גבוהה יותר בטווח הארוך. ייעוץ מקצועי יכול לסייע בבניית פרופיל סיכון מדויק והתאמת תיק השקעות בהתאם.
עדות לקוח
דיסקליימר
המידע המוצג במאמר זה הינו לצרכי ידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או ייעוץ פיננסי מכל סוג שהוא. כל השקעה כרוכה בסיכונים, עלולה להביא להפסדים ואינה מבטיחה תשואה. אנו ממליצים להתייעץ עם יועץ השקעות מוסמך ובעל רישיון לפני קבלת כל החלטה השקעתית. צוות המומחים שלנו ישמח לסייע בבניית תכנית השקעות מותאמת אישית לצורכיכם הפרטיים.












