
דני ורותי, זוג צעיר מהמרכז, חשבו שההוצאה היחידה שתהיה להם בלקיחת משכנתא היא ההחזר החודשי. רק כשהגיעו לפגישת הייעוץ הראשונה, הבינו שישנן עלויות נוספות ומשמעותיות שיש לקחת בחשבון. תהליך רכישת דירה כולל את גובה המשכנתא, שורה של תשלומים נלווים ועבודה בירוקרטית לא מבוטלת. בזכות תכנון מוקדם והבנת כלל העלויות הנלוות, הם הצליחו לחסוך עשרות אלפי שקלים. במאמר זה נסקור את כל העלויות שעלולות להפתיע אתכם בדרך לדירה, וכן נשתף בטיפים חשובים שיעזרו לכם להיערך כלכלית בצורה נכונה.
|
🏘️
25%
הון עצמי מינימלי לרוכשי דירה ראשונה לפי בנק ישראל מקור
|
💰
2,500–5,000 ₪
עלות שמאות מוסמכת למשכנתא בישראל מקור
|
📊
50%
תקרת PTI – יחס החזר מקסימלי מהכנסה חודשית מקור
|
עלויות פתיחת תיק משכנתא
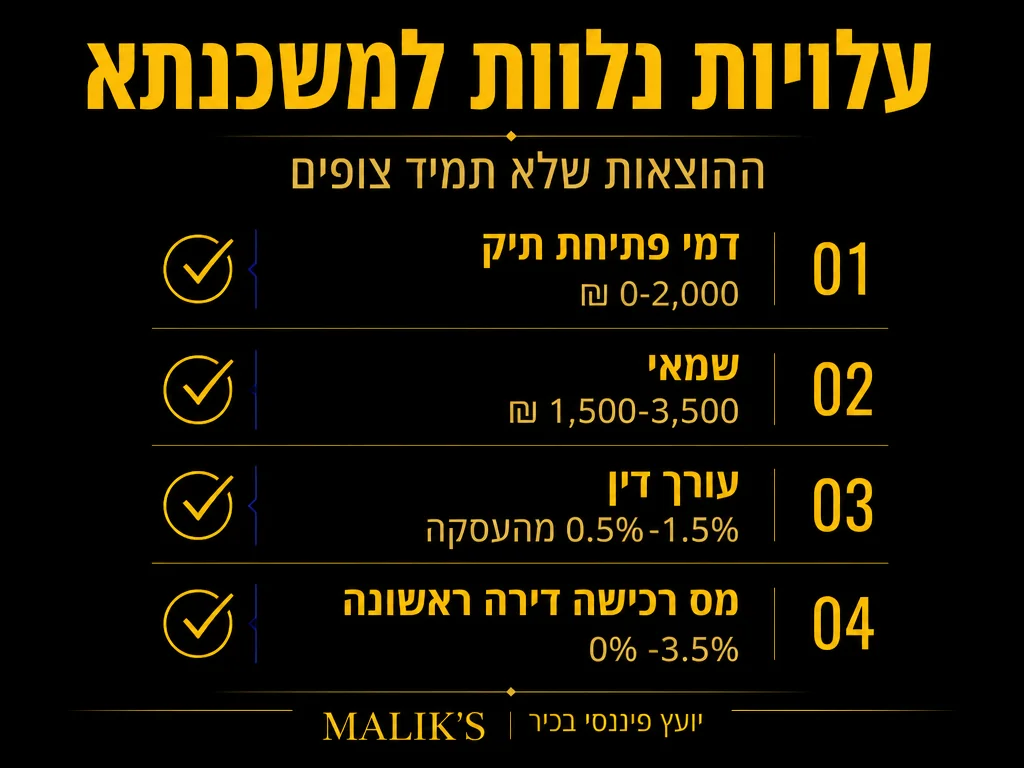
הצעד הראשון בתהליך לקיחת המשכנתא כולל מספר תשלומים לבנק ולספקים חיצוניים המלווים את התהליך. חשוב לדעת שלפי תקנות בנק ישראל, רוכשי דירה ראשונה נדרשים להביא הון עצמי של לפחות 25% משווי הנכס, מאחר שבנק ישראל מגביל את יחס המימון ל-75% לכל היותר:
- דמי פתיחת תיק: בין 800 ל-1,500 ₪, תלוי במדיניות הבנק ובמסלול המשכנתא.
- הערכת שמאי: נדרשת כדי לאמוד את שווי הנכס. עלות שמאות מוסמכת למשכנתא בישראל עומדת בדרך כלל על 2,500-5,000 ₪, והבנקים מחייבים אותה כחלק מתהליך אישור ההלוואה.
- עמלת פתיחת הלוואה: נעה סביב 0.25% מסכום המשכנתא הכולל. לדוגמה, על משכנתא בגובה 1 מיליון ₪ מדובר ב-2,500 ₪.
שימו לב: חלק מהעמלות ניתנות למיקוח, במיוחד עבור אלה המנהלים חשבון באותו הבנק. אל תחששו לשאול את פקיד הבנק אם ניתן להפחית או אפילו לבטל חלק מהתשלומים הללו. בנקים רבים מציעים הטבות ללקוחות קיימים או לזוגות צעירים, אז שווה לבדוק זאת מבעוד מועד. לפי רשות התחרות, השוואת ריביות בין בנקים מורידה את ריבית המשכנתא בממוצע ב-7-8 נקודות בסיס בכל השוואה – ארבע השוואות יכולות להוזיל את הריבית ב-16-20 נקודות בסיס.
עלויות רישום ומיסוי
הרכישה עצמה אינה מסתיימת בקבלת אישור המשכנתא. ישנם תהליכים בירוקרטיים נוספים שדורשים גם הם תשלום:
- אגרת רישום המשכנתא: כ-1,000 ₪.
- רישום הערת אזהרה בטאבו: לרוב בסכום של כ-150 ₪.
- שכר טרחת עורך דין: נע בטווח של 0.5%-1% מסך המשכנתא. תלוי במורכבות ההליך ובמי שמייצג אתכם.
- מס רכישה: רוכש דירה יחידה בישראל בשנת 2025 פטור ממס רכישה על שווי הדירה עד 1,978,745 ₪; מעל לסכום זה ועד 2,347,040 ₪ חל מס בשיעור 3.5%. עבור דירות יקרות יותר או רוכשי דירה שנייה, עשוי הסכום להגיע למאות אלפי שקלים.
נקודה חשובה: את דיווח מס הרכישה ותשלומו יש להגיש לרשות המסים תוך 60 יום מיום חתימת חוזה הרכישה; איחור בהגשה גורר ריבית ותוספת פיגורים. כמו כן, ניתן לחסוך בשכר טרחת עורך דין באמצעות פנייה לכמה משרדים והשוואת מחירים.
ביטוחים נדרשים
הבנק דורש לרוב שני סוגי ביטוחים עיקריים כאמצעי להבטיח את כספו, מה שמוסיף להחזרים החודשיים. הבנקים בישראל מחייבים נוטלי משכנתא לרכוש פוליסת ביטוח חיים בגובה ההלוואה ופוליסת ביטוח מבנה, כאשר הבנק רשום כמוטב הראשון:
- ביטוח חיים: מבטיח כי במקרה פטירה תיפרע יתרת המשכנתא, ומגן על בני המשפחה. גובה הפרמיה תלוי בגיל המבוטח, בסכום ההלוואה ובמצב הבריאותי.
- ביטוח מבנה: מכסה נזקים למבנה עצמו כגון שריפות, הצפות, רעידות אדמה ועוד. גובה הפרמיה נגזר מערך הנכס ומהיקף הכיסוי הנבחר.
חשוב לבדוק אם יש לכם אפשרות לרכוש חבילת ביטוח משולבת הכוללת את שני הביטוחים במחיר מוזל. אל תסתפקו בהצעת מחיר אחת – קבלו מספר הצעות והשוו בין חברות הביטוח.
כושר ההחזר ויחס ההחזר להכנסה
בנק ישראל מגדיר כללים ברורים בנוגע לעומס ההחזר החודשי. הבנקים בישראל אינם רשאים לאשר הלוואת דיור אם תשלום ההחזר החודשי עולה על 50% מהכנסת הלווה החודשית, לפי תקנת בנק ישראל בנושא יחס תשלום להכנסה (PTI). בפועל, רוב הבנקים עובדים עם תקרת עבודה של 33% מהשכר הנקי כדי להשאיר מרווח בטיחות ללווה. חשוב לכלול בחישוב גם את עלויות הביטוח, שכן הן מחושבות כחלק מסך ההחזר.
עלויות תחזוקה שוטפות
לאחר סיום רכישת הדירה וקבלת המשכנתא, עליכם לקחת בחשבון הוצאות נוספות אורכות זמן שמתלוות לניהול ההלוואה:
- עמלות בגין שינויים במסלולים: כל שינוי בתמהיל או תקופת ההחזר עשוי לגרור תשלום.
- הוצאות בגין פירעון מוקדם: העמלה העיקרית במחזור משכנתא בישראל היא עמלת ההיוון, המוטלת על מסלולים בריבית קבועה ומשתנה כשריבית השוק נמוכה מהריבית המקורית. חשוב לדעת שעמלה זו אינה חלה על מסלול הפריים.
- עמלת טיפול שנתי / אדמיניסטרטיבי: קיימת פעמים רבות בתנאים של הבנק.
- עלויות חידוש ביטוחים: הביטוחים אינם חד פעמיים ויש לחדשם מדי שנה, פעולה שכוללת עדכון פרטים ועלויות נוספות.
טיפ: יש לתכנן את מבנה המסלולים בצורה חכמה תוך ליווי יועץ מקצועי שיכול לחזות איתכם שינויים עתידיים ולתת לכם מענה כלכלי בהתאם. אל תזניחו את תוכנית ניהול ההחזר בטווח הארוך.
|
✅
כדאי לעשות
|
❌
להימנע
|
טיפים לחיסכון בעלויות
1. השוו בין מספר בנקים – אל תקבלו את ההצעה הראשונה כמובן מאליו.
2. בקשו לבדוק אם קיימות הטבות ללקוחות חדשים או לזוגות צעירים.
3. נהלו משא ומתן על העמלות ודרשו פירוט מלא מהבנק.
4. אל תוותרו על ייעוץ משכנתאות אובייקטיבי מחוץ לבנק.
5. תכננו את התמהיל מראש תוך התחשבות בהחזר חודשי שמתאים להכנסתכם ולשינויים עתידיים.
|
צ’קליסט הכנה כלכלית למשכנתא
|
שאלות נפוצות
האם ניתן לוותר על ביטוח חיים?
במקרים מסוימים ובאישור הבנק בלבד. עם זאת, ויתור כזה עלול להוביל לעלייה בריבית או לדרישות בטחונות נוספות.
האם העמלות ניתנות למשא ומתן?
בהחלט. בנקים גמישים יותר ממה שנהוג לחשוב, במיוחד כאשר הלקוח שווה ערך גבוה מהבחינה הבנקאית. שילוב בין עמידה בתנאים והצעות מתחרות יוצר בסיס טוב למו”מ.
מתי משלמים את העלויות הנלוות?
חלק גדול מהעלויות משולם עוד לפני קבלת האישור למשכנתא והעברת הכספים. עם זאת, ניתן לבקש פריסה לתשלומים מול חלק מהנותנים השירותים.
הבהרה חשובה: המידע המוצג במאמר זה הוא כללי בלבד ואינו מהווה תחליף לייעוץ מקצועי אישי. תהליך לקיחת משכנתא כולל מגוון פרטים שיש להתאים למצבו הפיננסי של כל אדם או משפחה. לקבלת תוצאה מדויקת ויעילה, חשוב לפנות ליועץ משכנתאות מוסמך.












