
דני, מהנדס תוכנה בן 45, פנה אלינו לפני כשנתיים בחשש עמוק לגבי עתידו הפיננסי. למרות משכורת מכובדת ויציבה לאורך השנים, הוא הרגיש שהחסכונות שצבר אינם מספיקים לפנסיה ראויה אשר תבטיח לו רמת חיים נוחה. לאחר תהליך תכנון פיננסי מקיף שכלל סקירת חסכונותיו, ייעול תיק ההשקעות, התאמת ביטוחים ובניית אסטרטגיה לטווח הארוך, כיום דני נמצא במצב פנסיוני טוב משמעותית. סיפורו ממחיש את החשיבות העצומה של תכנון פיננסי מוקדם, אישי ונכון.
תכנון פיננסי ארוך טווח – המפתח להצלחה
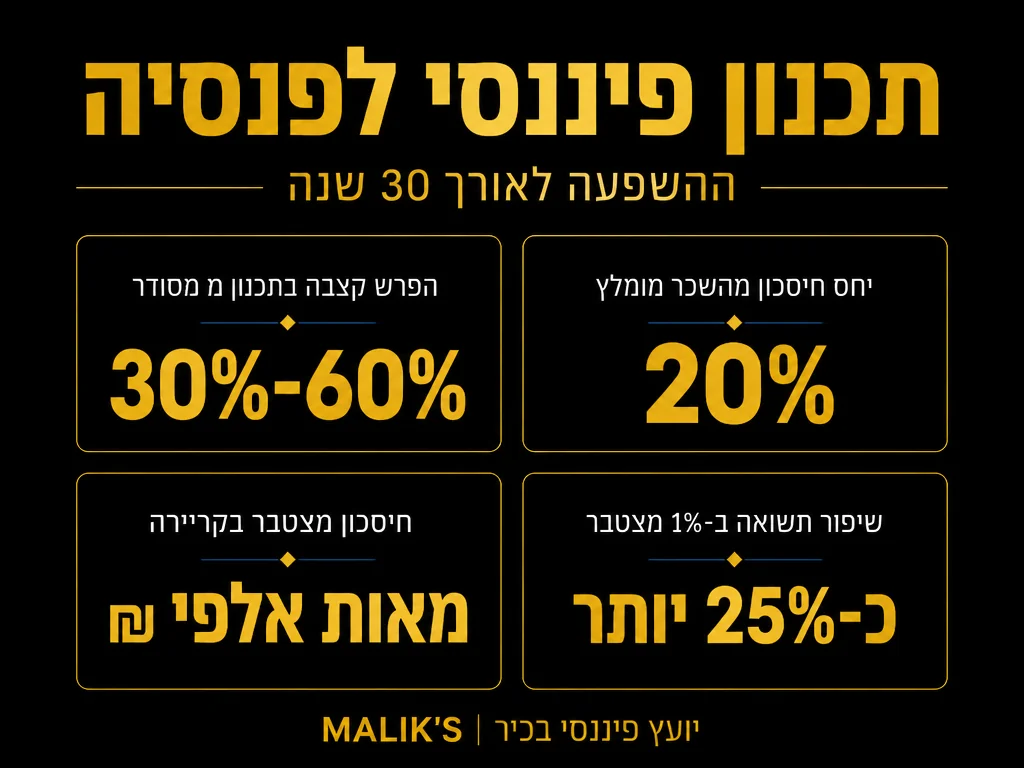
תכנון פיננסי אינו רק עניין של ניהול הוצאות שוטפות, אלא אסטרטגיה כוללת שמטרתה להבטיח יציבות, נזילות וביטחון בעתיד. תכנון פיננסי נכון מעניק יתרון משמעותי הודות לאפקט הריבית דריבית, השקעות לטווח ארוך ופתרונות מיסוי חכמים. כדאי לזכור שכל החלטה פיננסית היום משפיעה בצורה ישירה ומצטברת על העתיד הכלכלי שלנו. כל שקל שמנותב נכון היום יכול להפוך לעשרות ואפילו מאות שקלים בעתיד.
כבסיס לתכנון, צריך להכיר את מסגרת החובה: שיעור ההפקדה לפנסיית חובה בישראל עומד על 18.5% מהשכר ברוטו – 6% מהעובד ו-12.5% מהמעסיק (נכון מינואר 2018). זהו הרצפה, לא התקרה; ככל שמוסיפים הפקדות מעבר לחובה ומוקדם יותר, כך הצבירה גדלה באופן מהותי.
|
★
18.5%
הפקדה לפנסיית חובה מהשכר ברוטו מקור
|
▲
10.1%
תשואה ריאלית של קרנות הפנסיה בישראל ב-2024 מקור
|
⚠
1,795 ₪
קצבת אזרח ותיק חודשית מהביטוח הלאומי (2025) מקור
|
●
71.6%
שיעור החלפת שכר נקי בפנסיה עם חיסכון פרטי מקור
|
אסטרטגיות השקעה מומלצות לפנסיה
בניית תיק השקעות מאוזן היא מרכיב קריטי בתכנון פנסיוני מושכל. הצוות שלנו ממליץ על פיזור חכם של השקעות, תוך התאמה לפרופיל הסיכון של הלקוח והציפיות העתידיות. פיזור נכון מסייע בצמצום תנודתיות תוך שמירה על פוטנציאל תשואה. אנו ממליצים לשלב:
- קרנות פנסיה מובילות עם דמי ניהול אופטימליים המותאמות לפרופיל המשקיע
- קופות גמל להשקעה המאפשרות גמישות בניהול הכספים
- תיק ניירות ערך מגוון שכולל מניות, אג”ח וסלי השקעה מתקדמים
- נדל”ן מניב כאפיק משלים ליצירת תזרים הכנסות יציב
כדאי גם להתייחס להשקעות אלטרנטיביות כמו קרנות השקעה פרטיות או תשתיות, במידה ומתאים לפרופיל הסיכון. נתון מעודד: קרנות הפנסיה בישראל השיגו תשואה ריאלית של 10.1% בשנת 2024 – מהגבוהות בקרב מדינות ה-OECD – מה שמדגיש את הפוטנציאל שגלום בפנסיה המקצועית כאשר מנהלים אותה נכון.
ניהול סיכונים פיננסיים
תכנון פנסיוני אפקטיבי אינו מתמקד רק בצבירת כספים, אלא גם בהגנה על הנכסים לאורך זמן. סיכונים כמו בעיות בריאות, אירועים בלתי צפויים בשווקים הפיננסיים, או שינויי חקיקה יכולים להשפיע משמעותית על התוכנית. אנו מסייעים ללקוחות לבנות מעטפת הגנה מקיפה הכוללת:
- ביטוחי חיים ואובדן כושר עבודה להבטיח את המשכיות ההכנסה
- תכניות חיסכון מובנות עם אלמנטי ביטחון נוסף
- הגנה מפני אינפלציה על ידי השקעות צמודות מדד
- גידור סיכוני מטבע בעבור השקעות בינלאומיות
המטרה היא להפחית אי ודאות ולבנות מערכת פיננסית עמידה גם במצבי משבר. נקודה חשובה לתכנון: קצבת אזרח ותיק מהביטוח הלאומי עומדת על 1,795 ש״ח לחודש בלבד בשנת 2025 (ו-1,896 ש״ח לגיל 80+) – סכום שאינו מספיק לרמת חיים נוחה, ולכן החיסכון הפרטי המשלים הוא חיוני.
אופטימיזציה של תיק ביטוח
תהליך מקצועי של ניתוח תיק הביטוח הקיים הוא קריטי לשמירה על יעילות כלכלית. רבים מחזיקים בכיסויים מיותרים או משלמים דמי ניהול ועמלות גבוהות מדי. במסגרת השירות אנו בודקים:
- כפילויות בכיסויים ביטוחיים שעלולות לייקר סתם את העלויות
- התאמת סכומי הביטוח בהתאם לשינויים בצרכים האישיים והמשפחתיים
- בחינת עלויות דמי ניהול וביצוע השוואה בין חלופות
- עדכון מוטבים ומסלולי השקעה במוצרים הפיננסיים והפנסיוניים
באמצעות צעדים אלו, ניתן לחסוך עשרות ואף מאות אלפי שקלים לאורך חיי הפוליסות. לדוגמה, החוק בישראל מגביל את דמי הניהול המרביים ל-6% מההפקדה החודשית ו-0.5% מהצבירה – ולמרות זאת, קרנות ברירת המחדל הנבחרות גובות רק 1% מההפקדה ו-0.22% מהצבירה – פחות ממחצית התקרה החוקית, חיסכון שמצטבר לסכומים משמעותיים לאורך עשרות שנים.
|
✓ כדאי לעשות
|
✗ להימנע
|
בניית תוכנית פיננסית אישית
לכל אדם יש צרכים, מטרות ויכולות פיננסיות שונים, ולכן בניית תוכנית אישית מותאמת אישית היא מרכיב מפתח להצלחה. בתהליך העבודה אנו מבצעים:
- ניתוח מצב פיננסי קיים כולל הכנסות, הוצאות, נכסים והתחייבויות
- הגדרת יעדים ומטרות ברורים לטווח קצר, בינוני וארוך
- בניית אסטרטגיית השקעה מבוססת פרופיל סיכון אישי
- מעקב ועדכון תקופתי של התוכנית בהתאם לשינויים בשוק ובחיים האישיים
באמצעות ליווי מקצועי ואישי, אנו מסייעים ללקוחות לבנות עתיד פיננסי יציב, חזק ובטוח הרבה יותר. נתון שממחיש את ההבדל בין תכנון לאי-תכנון: שיעור ההחלפה הנקי של הפנסיה בישראל עומד על 71.6% מהשכר כאשר כוללים פנסיה וולונטרית פרטית לאורך קריירה מלאה, לעומת 48.8% בלבד ממנגנוני החובה – פער של יותר מ-22 נקודות אחוז שמגיע ישירות מהחיסכון הפרטי המתוכנן.
| צ'ק-ליסט: 7 צעדים לבדיקה רבעונית של התכנון הפנסיוני |
| ✓ בדיקת תשואת קרן הפנסיה אל מול הממוצע בענף (יעד: 10.1% ריאלי) מקור |
| ✓ וידוא שדמי הניהול בפועל אינם חורגים מתעריפי קרנות ברירת המחדל |
| ✓ התאמת מסלול ההשקעה לגיל ולאופק החיסכון |
| ✓ בדיקת רכיב הביטוח (אובדן כושר עבודה + שאירים) ועדכון מוטבים |
| ✓ השוואת ביצועי קרנות אקטיביות מול מדדי ייחוס (88% מהן מפסידות לאורך 15 שנה) מקור |
| ✓ חישוב פער בין שיעור החלפה צפוי (48.8% חובה) ליעד הרצוי (71.6%+) מקור |
| ✓ תיעוד נכסים, התחייבויות ויעדים בקובץ אחד מסודר ומעודכן |
שאלות נפוצות
מתי הזמן הנכון להתחיל בתכנון פיננסי?
התשובה הפשוטה היא: עכשיו. ככל שמקדימים בתכנון, כך גדל הסיכוי להגיע ליעדים הפיננסיים בצורה קלה ובטוחה יותר. כל שנה של דחייה משמעותה הפסד פוטנציאלי אדיר בשל אובדן ריבית דריבית והזדמנויות השקעה.
האם כדאי לנהל את התיק הפנסיוני באופן עצמאי?
למרות שקיימת אפשרות לניהול תיקים עצמאי, ליווי מקצועי מעניק יתרון משמעותי. יועץ מנוסה יכול לסייע בבחירת אפיקי השקעה מתאימים, לזהות עמלות נסתרות, לבצע אופטימיזציה מס וחיסכון עלויות. כדאי לדעת שלפי נתוני SPIVA, מעל 88% ממנהלי הקרנות האקטיביות לא הצליחו לעקוף את מדד הייחוס שלהם על פני 15 שנה שהסתיימו ב-2024 – נתון שמדגיש את חשיבות הגישה המינוחת, המגוונת, והמחושבת.
הבהרה חשובה: המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ פיננסי, השקעה, מס או פנסיוני. כל השקעה כרוכה בסיכונים, ויש לבחון כל מקרה לגופו תוך ייעוץ מקצועי מותאם. אין לראות במאמר זה תחליף לליווי מקצועי אישי ומקיף.












