
דני ורותי, זוג צעיר מהמרכז, חשבו שחלום הדירה שלהם רחוק מתמיד. עם הכנסה משותפת של 15,000 ₪ בחודש והון עצמי מצומצם, הם לא האמינו שיוכלו לקבל משכנתא בתנאים טובים. אולם, לאחר בדיקת זכאות מקיפה, התברר להם שהם זכאים למסלול מיוחד עם ריבית מועדפת והטבות ייחודיות. כיום, רבים מהזוגות הצעירים אינם מודעים לאפשרויות הייחודיות שעשויות לעמוד לרשותם ושיכולות לסייע להם להפוך את חלום הדירה למציאות.
מהי בדיקת זכאות למשכנתא?
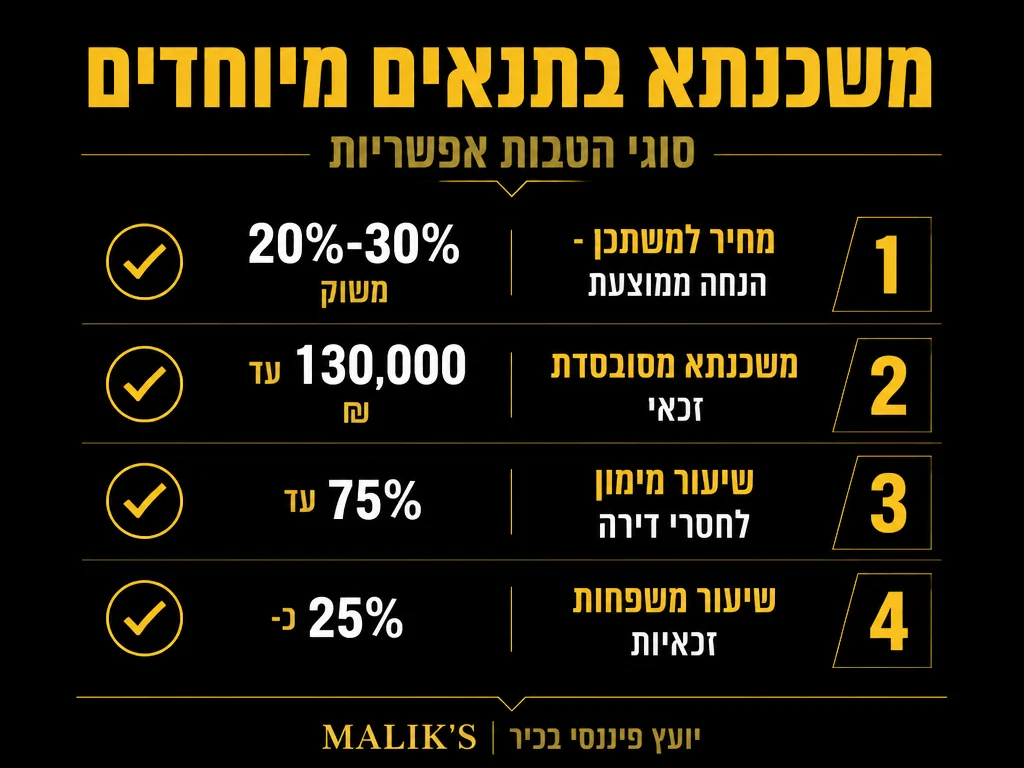
בדיקת זכאות למשכנתא היא תהליך מקיף שבו נבחנים מכלול הפרמטרים הפיננסיים של הלווים, כולל הכנסות, חסכונות, התחייבויות קיימות ונתונים נוספים. תהליך זה מאפשר למפות את כל האפשרויות הזמינות ולזהות הטבות ייחודיות שהלווה עשוי להפיק מהן תועלת. המטרה היא להציע מסלול מותאם אישית, תוך התחשבות במצבו הכלכלי של הלווה, ביכולתו להחזיר את ההלוואה ובתנאים המועדפים שהוא יכול לקבל.
בדיקה זו היא צעד מרכזי בתכנון המשכנתא. לעתים קרובות, לווים מגלים אפשרויות שלא היו מודעים להן. הבנה של ההטבות והמסלולים המיוחדים יכולה לחסוך עשרות ואף מאות אלפי שקלים במהלך חיי ההלוואה. חשוב לדעת שלפי תקנות בנק ישראל, התקופה המקסימלית למשכנתא עומדת על 30 שנים, בכפוף לכך שההלוואה תיפרע לפני שהלווה מגיע לגיל 75-80.
קריטריונים מרכזיים לזכאות מיוחדת
ישנם מספר קריטריונים מרכזיים שעשויים להשפיע על הזכאות לתנאים מיוחדים במשכנתא:
- סטטוס משפחתי: זוגות צעירים, משפחות חד הוריות ואפילו רווקים יכולים להיות זכאים לתנאים מיוחדים, בהתאם לנסיבות האישיות שלהם.
- מצב תעסוקתי: עובדי מדינה, כוחות הביטחון וגם מורים ואנשי צוות רפואי לעיתים זכאים להטבות בתנאי המשכנתא בשל עבודתם בשירות הציבורי.
- מיקום הנכס: אזורי עדיפות לאומית, יישובים בפריפריה או אזורים עם עידוד לפיתוח עשויים להקנות תנאים מועדפים.
- מצב סוציו-אקונומי: אנשים בעלי רקע כלכלי מסוים לעיתים יכולים ליהנות ממסלולים מסובסדים או סיוע ממשלתי.
- זכאות משרד השיכון: תנאים מיוחדים הניתנים לזכאים דרך משרד השיכון, כמו הטבות למחיר למשתכן או הלוואות מסובסדות.
בחינת הקריטריונים הללו מאפשרת לזהות את ההטבות הפוטנציאליות ולהתאים אותן למצב האישי והמשפחתי של הלווה. מנקודת מבט רגולטורית, בנק ישראל קובע כי הבנק לא יאשר הלוואת דיור אם ההחזר החודשי עולה על 50% מהכנסת הלווה החודשית – פרמטר שיש לקחת בחשבון בתכנון המימון מראש.
מסלולי משכנתא בתנאים מיוחדים
קיימים מספר מסלולים ייחודיים שכדאי להכיר:
- משכנתא מסובסדת לזכאי משרד השיכון: המסלול מיועד לזכאים ועוזר להפחית את עלויות הריבית באופן משמעותי.
- מסלול מחיר למשתכן: תוכנית ייעודית שמטרתה לאפשר לזכאים לרכוש דירה חדשה במחיר מוזל עם סיוע ממשלתי. מאז השקת התוכנית ב-2015 זכו בה למעלה מ-100,000 משקי בית, ובמהלך 2025 הוצעו במסגרתה למעלה מ-7,600 דירות מוזלות ביותר מ-20 ערים.
- הלוואת מקום לחיילים משוחררים: חיילים משוחררים יכולים ליהנות מהלוואות בתנאים מועדפים לאחר סיום שירותם הצבאי או הלאומי.
- מסלולים ייעודיים לעולים חדשים: משכנתת זכאות של משרד השיכון לעולים חדשים מציעה הלוואה של עד כ-300,000 שקלים בריבית קבועה צמודה למדד, בהנחה של 0.5% ביחס לריבית בנק ישראל הממוצעת ובתקרה של 3% מקסימום.
כל מסלול מותאם לקהל יעד מסוים ומציע יתרונות שונים, ולכן מומלץ לבחון איזה מסלול מתאים ביותר לצורכי הלווה ומטרותיו.
תהליך בדיקת הזכאות
כדי להבטיח הצלחה בתהליך בדיקת הזכאות, יש לבצעו במספר שלבים מסודרים:
1. איסוף מסמכים:
- תלושי שכר אחרונים
- דפי חשבון בנק
- אישורי הון עצמי
- מסמכי זהות ומעמד אישי
2. פגישת ייעוץ ראשונית:
- ניתוח המצב הפיננסי
- בחינת צרכים ויכולות
- מיפוי אפשרויות מימון
3. בדיקת זכאות מול גורמים רשמיים:
- משרד השיכון
- בנקים למשכנתאות
- גופים ממשלתיים רלוונטיים
הליך מסודר זה מבטיח כי כל האפשרויות והתנאים נבדקו בצורה מיטבית, תוך שמירה על שקיפות מלאה. כדאי לדעת שלפי תקנות בנק ישראל, רוכשי דירה ראשונה מוגבלים ל-75% מימון (יחס הלוואה לשווי נכס), כלומר הון עצמי מינימלי של 25% ממחיר הדירה. בנוסף, אישור עקרוני למשכנתא תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד – לכן חשוב לפעול מהר לאחר קבלת האישור.
טיפ חשוב: לפי רשות התחרות בישראל, כל השוואת ריביות בין בנקים מורידה את ריבית המשכנתא בממוצע ב-7-8 נקודות בסיס, וביצוע ארבע השוואות יכול להוזיל את הריבית ב-16-20 נקודות בסיס – חיסכון ממשי לאורך חיי ההלוואה.
נתוני מפתח על משכנתאות בישראל
|
🏘️
75%
מימון מקסימלי לדירה ראשונה לפי תקנות בנק ישראל מקור
|
📅
30 שנים
תקופת המשכנתא המקסימלית המותרת בישראל מקור
|
💰
50%
תקרת ההחזר החודשי מתוך הכנסת הלווה מקור
|
|
🏠
100,000+
משקי בית זכו במחיר למשתכן מאז 2015 מקור
|
⏱️
90 ימים
תוקף אישור עקרוני למשכנתא (ריבית 24 ימים בלבד) מקור
|
📊
16-20
נקודות בסיס חיסכון בריבית מ-4 השוואות בין בנקים מקור
|
צ’ק-ליסט מסמכים לבדיקת זכאות
לפני פגישת הייעוץ הראשונית, ודאו שאספתם את כל המסמכים הבאים כדי לקצר את התהליך ולקבל הצעה מדויקת:
|
✓ 3 תלושי שכר אחרונים – משני בני הזוג, כולל חודש פברואר אם רלוונטי לפיצויי הבראה |
|
✓ דפי חשבון בנק 3 חודשים אחרונים – מכל החשבונות הפעילים, כולל חיסכונות וקרנות השתלמות |
|
✓ אישור הון עצמי – לפחות 25% משווי הנכס לדירה ראשונה (לפי תקנות בנק ישראל) |
|
✓ תעודת זהות + ספח – מעודכן עם המעמד האישי הנוכחי (נשוי, רווק, הורה יחיד) |
|
✓ תעודת זכאות ממשרד השיכון – אם רלוונטי (זוגות צעירים, עולים חדשים, חיילים משוחררים) |
|
✓ פירוט התחייבויות קיימות – הלוואות אחרות, מסגרות אשראי, כרטיסי אשראי וערבויות |
מה לעשות ומה להימנע בתהליך המשכנתא
|
✓
כן לעשות
|
✗
לא לעשות
|
שאלות נפוצות
ש: כמה זמן לוקח תהליך בדיקת הזכאות?
ת: התהליך אורך בממוצע 3-5 ימי עסקים, תלוי במורכבות המקרה ובזמינות המסמכים הנדרשים. לעתים במקרים מורכבים יותר תיתכן הארכה נוספת.
ש: האם אפשר לשלב מספר הטבות יחד?
ת: כן, במקרים רבים ניתן לשלב מספר הטבות, כל עוד אין סתירה ביניהן ועומדים בקריטריונים של כל אחת. לדוגמה, ניתן לשלב סבסוד ריבית ממשרד השיכון עם הטבה ייחודית לחיילים משוחררים.
ש: מה קורה אם מתגלה שאיני זכאי להטבות?
ת: גם במקרה כזה, נוכל לסייע במציאת המסלול המיטבי עבורך במסגרת המשכנתא הרגילה. בנקים רבים מציעים מסלולים תחרותיים שעדיין יכולים להיות רלוונטיים ולסייע במימון הדירה.
המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, משפטי או מקצועי. כל מקרה צריך להיבחן לגופו על ידי אנשי מקצוע מוסמכים. מומלץ להתייעץ עם יועץ משכנתאות מוסמך לבחינת המקרה הספציפי שלכם.












