
דני, מהנדס תוכנה בן 35, פנה אלינו לפני כשנתיים בתסכול רב. “חסכתי בקרן פנסיה במשך עשור, אבל לא היה לי מושג אם אני עושה את הדבר הנכון”, הוא סיפר. לאחר בחינה יסודית של צרכיו ומטרותיו, עזרנו לדני לבחור קרן פנסיה מתאימה יותר שחסכה לו אלפי שקלים בדמי ניהול והגדילה את התשואה הצפויה בעשרות אחוזים. הסיפור של דני הוא תזכורת שכל החלטה מושכלת היום מביאה לתוצאות משמעותיות בעתיד, במיוחד כשמדובר בכלים פיננסיים ארוכי טווח כמו פנסיה.
למה חשוב לבחור נכון את קרן הפנסיה?
קרן הפנסיה היא אחד הכלים החשובים ביותר בתכנון הפיננסי ארוך הטווח שלנו. בחירה נכונה יכולה להוביל להבדל של מאות אלפי שקלים בחיסכון הפנסיוני. קרן הפנסיה אינה רק חיסכון – היא גם כלי שמכסה אותנו במקרים של תאונות עבודה, נכות או פטירה. שינוי קטן בהחלטה לגבי הקרן עשוי להגביר משמעותית את איכות חיינו בגיל הפרישה.
ראוי לזכור כי שיעור ההפרשה לפנסיה חובה בישראל עומד על 18.5% מהשכר הברוטו – 6% מהעובד ו-12.5% מהמעסיק (6.5% לתגמולים ו-6% לפיצויים). לכן הבחירות שאנחנו עושים היום ישפיעו על הרגעים שבהם לא נוכל לעבוד וניאלץ להסתמך על החיסכון שצברנו.
מה חשוב לבדוק בבחירת קרן פנסיה?
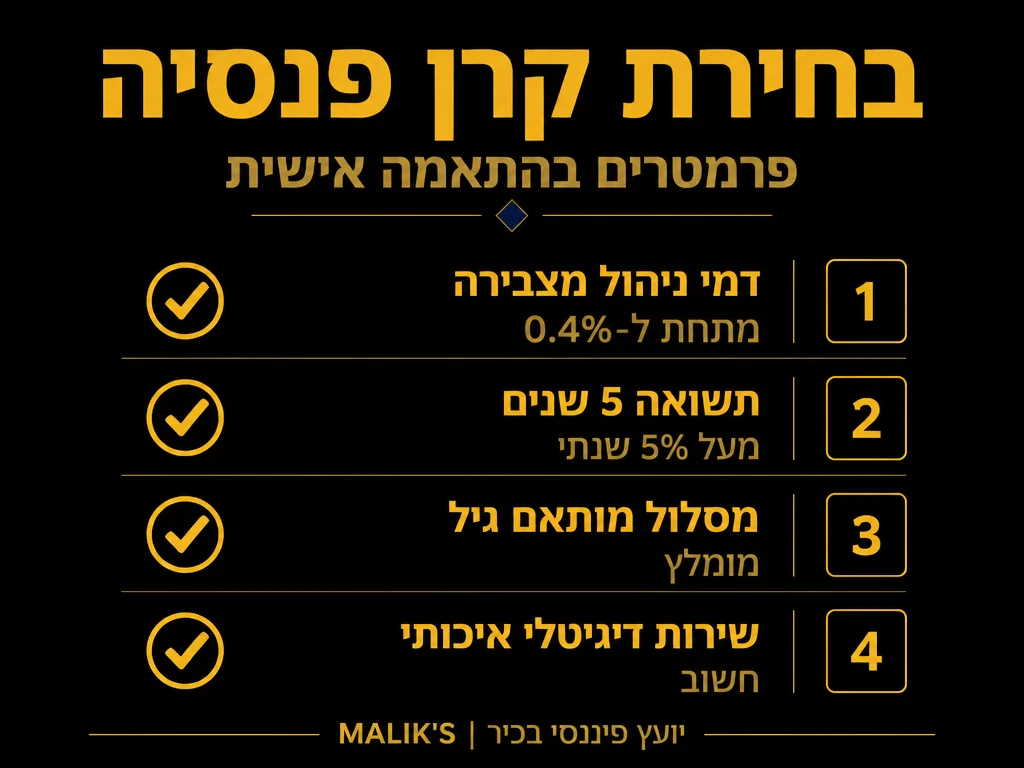
- דמי ניהול מהצבירה ומההפקדות השוטפות: אלו משפיעים ישירות על הסכום שיישאר לך בתום החיסכון.
- ביצועי הקרן לאורך זמן: חשוב לבדוק את התשואות של הקרן בעבר כדי להבין את יכולתה לספק רווחים לאורך זמן.
- איכות השירות ונגישות המידע: קרן פנסיה מקצועית תספק מידע ברור ושירות לקוחות אדיב ומסייע.
- גמישות במסלולי ההשקעה: בחירת המסלול המתאים ביותר לצרכיך האישיים תגדיל את פוטנציאל הרווחים.
- כיסויים ביטוחיים נלווים: פרמטר חשוב נוסף הוא הכיסוי הביטוחי המוצע עם הקרן, כמו כיסוי לנכות או מוות.
כל אחד מהפרמטרים הללו יכול להיות גורם מכריע. קרנות הפנסיה הישראליות השיגו תשואה ריאלית של 10.1% בשנת 2024 – אחת הגבוהות בקרב מדינות ה-OECD, אך הפער בין הקרנות גדול ומצדיק השוואה יסודית. השקעה של זמן בבדיקת הקרן הנכונה עשויה לחסוך כספים רבים בטווח הארוך.
| קריטריון | נתון מפתח | למה זה חשוב |
|---|---|---|
| דמי ניהול מהפקדה | תקרה 6%, ברירת מחדל ~1% | חוסך עשרות אלפי ש”ח לאורך החיסכון |
| דמי ניהול מצבירה | תקרה 0.5%, ברירת מחדל 0.22% | משפיע ישירות על הסכום הסופי בפרישה |
| תשואה ריאלית | 10.1% ממוצע ב-2024 (ישראל) | פערים בין קרנות = מאות אלפי ש”ח |
| כיסויים ביטוחיים | נכות, שאירים, מוות | מקיפה כוללת, כללית – חיסכון בלבד |
| גמישות מסלולים | מנייתי / כללי / מותאם גיל | התאמה לפרופיל סיכון לאורך הקריירה |
| מקורות: משרד האוצר – מחשבון דמי ניהול . OECD Pension Markets in Focus 2025 | ||
מסלולי השקעה: איך בוחרים נכון?
קרנות הפנסיה מציעות מגוון מסלולי השקעה, מהשמרני ועד המניתי האגרסיבי. הבחירה במסלול צריכה להיות מותאמת לפרופיל הסיכון של החוסך. צעירים יכולים להרשות לעצמם לקחת סיכונים גבוהים יותר מתוך ציפייה לעלייה בתשואות לאורך זמן, בעוד קרוב לפרישה חשוב להתמקד במסלולים עם סיכון נמוך יותר. למשל, השקעה במניות עשויה לספק תשואה גבוהה, אך גם סיכון גבוה יותר, ולכן לא מתאימה לכל אחד.
מעבר לכך, בחירת מסלול יכולה להיות דינמית. ייתכן שתרצה לעבור למודל המותאם לגיל ולהקטין את רמת הסיכון כשמתקרבים לגיל הפרישה. לפי ה-OECD, שיעור ההחלפה הנקי בפנסיה הישראלית עומד על 71.6% מהשכר האחרון כאשר כוללים פנסיה פרטית וולונטרית לאורך קריירה מלאה – ומדגיש עד כמה משמעותית תרומת הקרן הפרטית מעבר לפנסיית החובה.
|
18.5%
שיעור הפרשה כולל לפנסיית חובה (6% עובד + 12.5% מעסיק) – OECD Pensions at a Glance 2023 – Israel
|
|
10.1%
תשואה ריאלית של קרנות הפנסיה הישראליות בשנת 2024 – OECD Pension Markets in Focus 2025
|
|
71.6%
שיעור החלפה נקי מהשכר האחרון בקריירה מלאה – OECD Country Profile – Israel
|
|
10 ימי עסקים
המסגרת המקסימלית להשלמת ניוד צבירה בין קרנות – תקנות הניידות
|
דמי ניהול: איך לחסוך אלפי שקלים?
אחת ההוצאות המרכזיות המלוות את קרן הפנסיה היא דמי הניהול. למרות שנראה כי מדובר באחוזים קטנים, במצטבר הם יכולים להסתכם במאות אלפי שקלים. החוק בישראל קובע תקרה של 6% מההפקדות החודשיות ו-0.5% מהצבירה הכוללת, אך קרנות ברירת המחדל (הנבחרות) גובות לרוב 1% מההפקדה ו-0.22% בלבד מהצבירה – הרבה פחות מהתקרה החוקית. לכן, החיסכון בדמי ניהול יכול להיות מקור קריטי לצבירת כספים בחיסכון. מומלץ לנהל משא ומתן מול חברת הפנסיה ולבחון מה ניתן להוזיל.
רונית, מנהלת משאבי אנוש, מספרת: “לאחר פגישת ייעוץ אחת הצלחתי להוריד את דמי הניהול שלי ב-50%. החיסכון המצטבר צפוי להגיע למאות אלפי שקלים.” סיפורה ממחיש שעל ידי מודעות פעילה אפשר לייעל ואף להגדיל משמעותית את החיסכון המצטבר.
שאלות נפוצות בבחירת קרן פנסיה
באיזה גיל כדאי להתחיל לחסוך בקרן פנסיה?
מומלץ להתחיל לחסוך מוקדם ככל האפשר, אידיאלית מיד עם תחילת העבודה. פנסיית חובה לכלל העובדים השכירים בישראל נכנסה לתוקף ב-1 בינואר 2008, אך ככל שמתחילים מוקדם יותר, כך גדל אפקט הריבית דריבית, שמספק צמיחה משמעותית לחיסכון. חיסכון שמתחיל בגיל מוקדם ידרוש מאמץ כלכלי מועט יותר להשגת מטרות הפרישה, בהשוואה לחיסכון שמתחיל בגיל מאוחר.
האם ניתן להעביר קרן פנסיה מחברה לחברה?
כן, ניתן לבצע ניוד של קרן פנסיה בכל עת ללא אובדן זכויות או תשלום מס. תקנות הניידות מחייבות את קרנות הפנסיה להשלים את העברת הצבירה בתוך 10 ימי עסקים בנהלים רגילים. המהלך יכול להיות משמעותי במידה ומצאת קרן עם תנאים או דמי ניהול טובים יותר.
מה ההבדל בין פנסיה מקיפה לפנסיה כללית?
פנסיה מקיפה כוללת כיסויים ביטוחיים למקרה מוות ונכות, בעוד פנסיה כללית היא מסלול חיסכון בלבד ללא כיסויים ביטוחיים. הבחירה בין השתיים תלויה בצרכים שלך ובמה שאתה מעדיף לכלול בחיסכון הפנסיוני שלך. גיל הפרישה בישראל הוא 67 לגברים, ועבור נשים הוא עולה בהדרגה ל-65 עד שנת 2032 – נתון שחשוב להביא בחשבון בתכנון אופק החיסכון.
| גיל / שנה | אבן דרך | פעולה מומלצת |
|---|---|---|
| 2008 | צו הרחבה לפנסיית חובה נכנס לתוקף לכלל השכירים | לוודא שכל מעסיק עבר מפריש כראוי בתלוש |
| 20-30 | תחילת קריירה – אופק חיסכון של 35-45 שנה | מסלול מנייתי / מותאם גיל; דרישה אקטיבית להוזלת דמי ניהול |
| 50-60 | עשור לפני פרישה – רגישות גבוהה לתנודתיות | הקטנת חשיפה מנייתית בהדרגה; שקילת ניוד אם הקרן יקרה |
| 65 / 67 | גיל פרישה רשמי – נשים (עד 2032) / גברים | בחירת קצבה / היוון; התייעצות עם יועץ פנסיוני מוסמך |
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, השקעות או מס. כל החלטה בנושאי פנסיה צריכה להתקבל לאחר בחינה יסודית של הנסיבות האישיות ומומלץ להתייעץ עם איש מקצוע מוסמך. נשמח לעמוד לרשותכם בייעוץ אישי מותאם לצרכיכם.












