
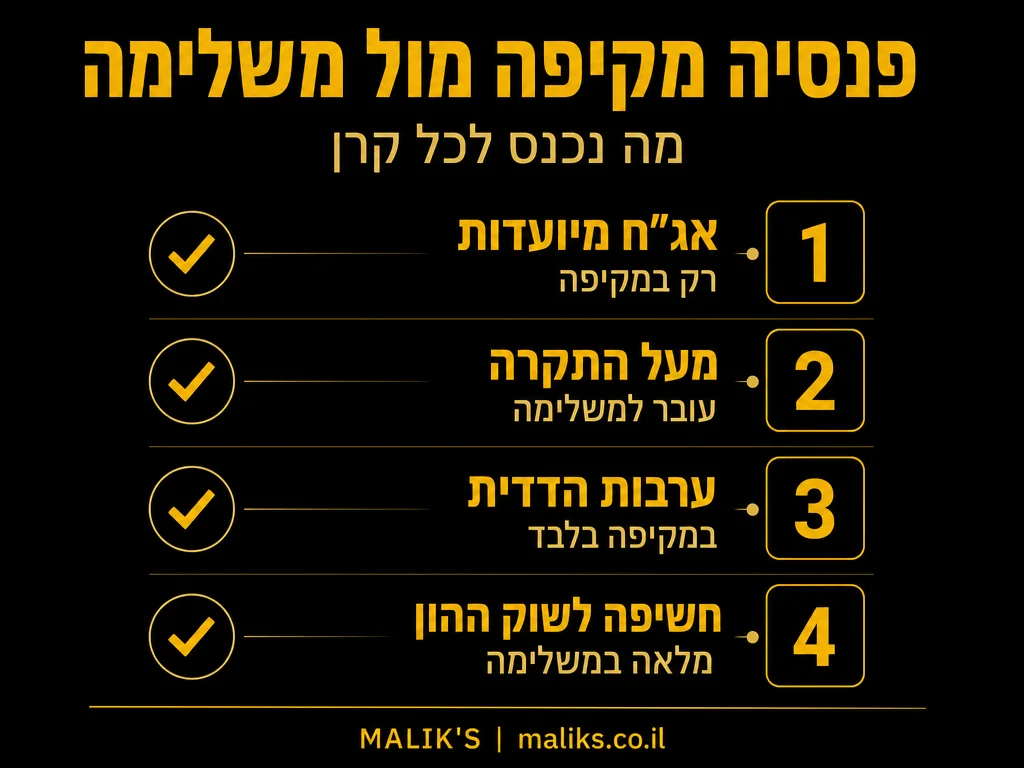
ההבדל בין קרן פנסיה מקיפה למשלימה נעוץ בעיקר בשני מרכיבים: קרן מקיפה נהנית מרכיב אג״ח מיועדות, שקובע תשואה מינימלית על חלק מהנכסים, ומכיסויים ביטוחיים בתנאים מיטיבים, בעוד שקרן משלימה קולטת את החיסכון שחורג מהתקרה הרגולטורית ופועלת ללא אותה הטבה. עבור חוסכים בעלי הכנסה גבוהה, ההבחנה הזו אינה עניין טכני. היא קובעת כמה מהכסף שלכם נהנה מהגנה עודפת, כמה נחשף לשוק ההון במלואו, ואיך בנוי הכיסוי למקרה של אובדן כושר עבודה או פטירה. במאמר הזה נפרק את שני המסלולים, נסביר את התקרה שמפרידה ביניהם, ונראה מה כדאי לעשות עם ההפרש שנותר מעל התקרה.
הנושא הזה רלוונטי במיוחד למי שמפריש סכומים חודשיים משמעותיים. ככל שהשכר גבוה יותר, כך גדל הסיכוי שחלק ניכר מההפקדה החודשית כלל לא נכנס לקרן המקיפה, אלא זורם לאפיק אחר שרבים אינם מודעים לקיומו. הבנת המבנה הזה מאפשרת לכם לקבל החלטות מושכלות במקום להשאיר את ההחלטה בידי ברירת המחדל של המעסיק או של סוכן הביטוח.
מה זו קרן פנסיה מקיפה ולמה היא נחשבת המסלול המועדף
קרן פנסיה מקיפה היא מוצר החיסכון הפנסיוני המרכזי בישראל עבור רוב השכירים והעצמאים. היא משלבת שלושה רכיבים תחת קורת גג אחת: חיסכון לגיל פרישה, ביטוח למקרה של אובדן כושר עבודה, וביטוח שאירים למקרה פטירה. השילוב הזה הופך אותה למוצר יעיל, מכיוון שאתם משלמים על הכיסויים הביטוחיים מתוך אותה הפקדה חודשית שממילא מיועדת לחיסכון.
המאפיין שמייחד את הקרן המקיפה הוא הזכאות לרכיב אג״ח מיועדות או למנגנון המחליף אותו, שנועד להבטיח תשואה מינימלית על חלק מהנכסים. המנגנון הזה מקטין את החשיפה לתנודתיות בשוק ההון על חלק מהחיסכון, ומעניק רצפה מסוימת של ודאות. חוסך בקרן מקיפה יודע שחלק מכספו מוגן במידה מסוימת מפני ירידות חדות, וזו הטבה שאינה קיימת בכל מוצר חיסכון.
רכיב נוסף שחשוב להכיר הוא מנגנון הערבות ההדדית בין העמיתים. בקרן פנסיה מקיפה, הכיסויים הביטוחיים נשענים על עיקרון של ביטוח הדדי בין כלל החוסכים בקרן, מה שמאפשר לרוב תנאי כיסוי אטרקטיביים ועלות נמוכה יחסית. המבנה הזה שונה מהותית מפוליסת ביטוח פרטית, ומהווה חלק מהסיבה שהקרן המקיפה נחשבת למסלול היעיל ביותר עבור מרבית החוסכים.
מה זו קרן פנסיה משלימה ומתי היא נכנסת לתמונה
קרן פנסיה משלימה נכנסת לתמונה בדיוק ברגע שבו הקרן המקיפה מגיעה למגבלת ההפקדה שלה. כאשר סכום ההפקדה החודשי חורג מהתקרה שנקבעה בתקנון, הכסף העודף לא יכול להיכנס לקרן המקיפה, והוא מנותב לאפיק חלופי. הקרן המשלימה היא אחד האפיקים המרכזיים שקולטים את ההפרש הזה, והיא מיועדת בעיקר לחוסכים בעלי שכר גבוה.
ההבדל המהותי הוא שהקרן המשלימה אינה זכאית לרכיב התשואה המובטחת. כל הכספים בה מושקעים בשוק ההון בהתאם למסלול ההשקעה שבחרתם, ללא הרצפה שמאפיינת את הקרן המקיפה. המשמעות היא חשיפה מלאה יותר לתנודות השוק, לצד פוטנציאל תשואה שתלוי כולו בביצועי ההשקעות. עבור אופק חיסכון ארוך, החשיפה הזו יכולה לפעול לטובתכם, אך היא דורשת מודעות ובחירת מסלול מתאימה.
גם ברמת הכיסוי הביטוחי קיים שוני. בקרן משלימה ניתן לרכוש כיסויים לאובדן כושר עבודה ולשאירים, אך התנאים והעלויות נבחנים בנפרד ואינם נהנים בהכרח מאותה יעילות של הקרן המקיפה. לכן החלטה כיצד לבנות את ההפרש שמעל התקרה מחייבת בחינה של מכלול הצרכים, ולא רק של שיקול התשואה.
התקרה שמפרידה בין המקיפה למשלימה
הגבול בין שני המסלולים נקבע על ידי תקרת הפקדה מוגדרת. תקרת ההפקדה לקרן פנסיה מקיפה עומדת על 20.5% מפעמיים השכר הממוצע במשק, וכל סכום שמעבר לתקרה זו כבר לא יכול להיכנס לקרן המקיפה, אלא מנותב לקרן משלימה או לאפיק חיסכון אחר (מקור). המשמעות המעשית היא שעבור בעלי הכנסה גבוהה, חלק מההפקדה החודשית נעצר בגבול המקיף וממשיך במסלול נפרד.
כדי להמחיש את ההיגיון: הקרן המקיפה מתוכננת להעניק הטבות ברמה מסוימת של הפקדה, ומעליה המחוקק בחר שלא להרחיב את ההטבה. לכן נוצר מבנה דו שכבתי. השכבה הראשונה, עד התקרה, נהנית מכל היתרונות של הקרן המקיפה. השכבה השנייה, מעל התקרה, מטופלת באפיק אחר. חוסכים רבים אינם מודעים לקיומה של השכבה השנייה, ולעיתים היא נשארת בברירת מחדל שאינה בהכרח מיטבית עבורם.
התקרה מתעדכנת בהתאם לשינויים בשכר הממוצע במשק, ולכן הגבול הכספי המדויק משתנה מעת לעת. עבור מי שהכנסתו קרובה לגבול או חורגת ממנו, מעקב אחר עדכוני התקרה הוא חלק מניהול פנסיוני שוטף. עצם ההבנה שקיים גבול, ושמעליו הכסף מתנהג אחרת, היא הצעד הראשון בתכנון נכון של ההפרש.
נמחיש את הרעיון בדוגמה. נניח בעל הכנסה גבוהה שמפריש מדי חודש סכום נכבד לחיסכון הפנסיוני. חלק מההפקדה, זה שנמצא בגבולות התקרה של 20.5% מפעמיים השכר הממוצע במשק, נכנס לקרן המקיפה ונהנה מרכיב התשואה המובטחת ומהכיסויים הביטוחיים היעילים. יתרת ההפקדה, זו שחורגת מעל אותה תקרה, אינה נכנסת לקרן המקיפה כלל, והיא ממתינה לניתוב לאפיק אחר. כך נוצר מצב שבו שני חוסכים המפרישים סכומים זהים אך בעלי שכר שונה מוצאים חלוקה שונה לגמרי בין המקיף למשלים. ככל שהשכר גבוה יותר, כך גדל הנתח שזורם אל מחוץ לקרן המקיפה ודורש החלטה אקטיבית מצדכם.
מקיפה מול משלימה: השוואה מסודרת
הטבלה שלפניכם מסכמת את ההבדלים המרכזיים בין שני המסלולים בארבעה ממדים שקובעים את התנהגות הכסף שלכם: רכיב אג״ח מיועדות, כיסוי ביטוחי, תקרה ונזילות. השוואה זו מיועדת להמחשה כללית, והנתונים המדויקים תלויים בקרן הספציפית ובתקנון שלה.
| מאפיין | קרן פנסיה מקיפה | קרן פנסיה משלימה |
|---|---|---|
| רכיב אג״ח מיועדות | קיים רכיב שקובע תשואה מינימלית על חלק מהנכסים | אין רכיב מובטח, חשיפה מלאה לשוק ההון |
| כיסוי ביטוחי | כיסוי לאובדן כושר עבודה ולשאירים בתנאי ערבות הדדית יעילים | ניתן לרכוש כיסויים, אך התנאים והעלות נבחנים בנפרד |
| תקרת הפקדה | מוגבלת לתקרה של 20.5% מפעמיים השכר הממוצע במשק | קולטת את ההפקדה שחורגת מעל התקרה של המקיפה |
| נזילות | חיסכון פנסיוני ארוך טווח, נזילות מוגבלת עד גיל פרישה | גם היא חיסכון פנסיוני, נזילות מוגבלת בהתאם לכללי המשיכה |
הטבלה ממחישה מדוע ההחלטה אינה חד ממדית. הקרן המקיפה מציעה ודאות עודפת ויעילות ביטוחית, בעוד הקרן המשלימה מציעה חשיפה מלאה לפוטנציאל התשואה של השוק. עבור חלק ניכר מההפרש, שילוב מושכל בין האפיקים עדיף על פני בחירה אוטומטית באחד מהם.
מה עושים עם ההפרש שמעל התקרה
ההפרש שנותר מעל תקרת הקרן המקיפה הוא אחת הנקודות שבהן חוסכים בעלי הכנסה גבוהה משאירים ערך על השולחן. הכסף הזה חייב להיות מנותב לאיפשהו, והשאלה היא לאן. קיימות מספר אפשרויות מרכזיות, וכל אחת נושאת מאפייני מיסוי, נזילות והגנה שונים.
- קרן פנסיה משלימה שומרת על המסגרת הפנסיונית ומאפשרת המשך צבירה לגיל פרישה, אך ללא רכיב התשואה המובטחת של המקיפה.
- ביטוח מנהלים או פוליסת חיסכון מציעים גמישות בבחירת מסלולי השקעה וכיסויים, לצד מבנה עלויות שדורש בחינה מדוקדקת.
- קופת גמל להשקעה מספקת נזילות גבוהה יותר ואפשרות משיכה גמישה, לצד הטבות מס מסוימות בפרישה במסלול קצבה.
- חיסכון עצמאי בשוק ההון מעניק שליטה מלאה, אך ללא מעטפת ההטבות הפנסיוניות והכיסויים הביטוחיים.
הבחירה בין האפשרויות תלויה במטרות שלכם: אם היעד הוא למקסם חיסכון פנסיוני עם הטבות מס, המשך במסגרת הפנסיונית עשוי להתאים. אם אתם זקוקים לגמישות ולנזילות, אפיקים אחרים יכולים לשרת אתכם טוב יותר. עבור בעלי הון משמעותי, ההחלטה הזו היא חלק מתכנון פנסיוני ופיננסי רחב יותר שמביא בחשבון את מכלול הנכסים, ההתחייבויות והמטרות המשפחתיות.
ההפרש שמעל התקרה הוא לא כסף שולי. עבור חוסכים בעלי הכנסה גבוהה, הוא יכול להצטבר לחלק ניכר מהחיסכון הפנסיוני לאורך השנים, ולכן הניתוב שלו ראוי לאותה תשומת לב שמוקדשת לקרן המקיפה עצמה.
שיקולי מיסוי ותכנון ארוך טווח
מעבר להבדלי התשואה והכיסוי, המיסוי הוא ממד מרכזי בבחירה בין האפיקים. הפקדות לקרן פנסיה נהנות מהטבות מס בשלב ההפקדה, וכן ממיסוי מיטיב על הקצבה בשלב הפרישה, בכפוף לתקרות ולכללים. כאשר חלק מההפקדה עובר לאפיק שלא נהנה מאותן הטבות, נוצר פער שראוי לכמת ולתכנן מראש.
עבור בעלי הכנסה גבוהה, תכנון המיסוי הפנסיוני לא מסתכם בשנת המס הנוכחית. מדובר בהסתכלות רב שנתית שמביאה בחשבון את קצב הצבירה, את גיל הפרישה המתוכנן, ואת ההרכב הרצוי של הכנסות בפרישה בין קצבה חייבת, קצבה פטורה והון נזיל. החלטות שמתקבלות היום לגבי ניתוב ההפרש משפיעות על תמונת המיסוי כעבור שני עשורים.
נקודה נוספת שראוי לשקול היא פיזור הסיכון בין האפיקים. הישענות מלאה על מסלול אחד, בין אם מקיף ובין אם משלים, חושפת אתכם למאפייני הסיכון הספציפיים של אותו מסלול. שילוב מחושב, שמנצל את הרצפה של הקרן המקיפה לצד פוטנציאל התשואה של האפיקים החופשיים יותר, מאפשר לבנות תיק פנסיוני מאוזן שמתאים לפרופיל הסיכון האישי שלכם.
איך לבחור נכון עבור הפרופיל האישי שלכם
הבחירה הנכונה תלויה בשילוב של גורמים אישיים: הגיל שלכם, אופק החיסכון שנותר עד הפרישה, רמת הסיכון שאתם מוכנים לשאת, ומצב הבריאות שמשפיע על עלות הכיסויים הביטוחיים. חוסך צעיר עם אופק ארוך יכול להרשות לעצמו חשיפה גדולה יותר לשוק ההון דרך הקרן המשלימה, בעוד חוסך קרוב לפרישה עשוי להעדיף את הוודאות של הקרן המקיפה.
מרכיב מרכזי בבחירה הוא בחינת הכיסויים הביטוחיים הקיימים שלכם. אם הכיסוי לאובדן כושר עבודה בקרן המקיפה מספק את צרכי המשפחה, ייתכן שההפרש יכול להיות מנותב לאפיק שמתמקד בצבירה ובתשואה. אם קיים פער בכיסוי, ראוי לסגור אותו לפני שמתמקדים בתשואה. סדר העדיפויות הזה, ביטחון לפני מיקסום, הוא עיקרון מנחה בתכנון פנסיוני אחראי.
שווה לזכור שההחלטה הזאת לא חד פעמית. השכר משתנה, התקרה מתעדכנת, ומצב המשפחה מתפתח. בחינה תקופתית של ניתוב ההפרש, ושל התאמת המסלולים לצרכים המשתנים, מבטיחה שהחיסכון הפנסיוני שלכם ממשיך לשרת אתכם בצורה מיטבית לאורך כל הדרך.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על היוון קצבת פנסיה.
שווה להכיר גם את מסלולי המיסוי על הכנסה משכר דירה.
שאלות נפוצות
האם כל חוסך צריך קרן פנסיה משלימה
לא. הקרן המשלימה רלוונטית בעיקר לחוסכים ששכרם גבוה מספיק כדי שההפקדה החודשית תחרוג מהתקרה של הקרן המקיפה. חוסכים שהפקדתם נמצאת מתחת לתקרה מנצלים את מלוא ההטבות של הקרן המקיפה ואינם זקוקים לאפיק משלים.
מה קורה לכסף שמעל התקרה אם לא בוחרים אפיק
אם לא נבחר אפיק באופן פעיל, הכסף מנותב לרוב לברירת המחדל שנקבעה במסלול הפנסיוני שלכם, שאינה בהכרח מותאמת למטרות האישיות שלכם. לכן ראוי לבחון את הניתוב באופן יזום ולא להשאיר אותו לברירת מחדל.
האם הקרן המשלימה מסוכנת יותר מהמקיפה
הקרן המשלימה חשופה במלואה לשוק ההון ללא רכיב התשואה המובטחת שקיים במקיפה, ולכן היא נושאת תנודתיות גבוהה יותר על אותו חלק מהחיסכון. לאורך אופק ארוך, החשיפה הזו יכולה לתרום לתשואה, אך היא דורשת בחירת מסלול השקעה מתאימה לפרופיל הסיכון שלכם.
האם אפשר לשלב בין כמה אפיקים להפרש
כן. אין חובה לנתב את כל ההפרש לאפיק אחד. פיזור מחושב בין קרן משלימה, קופת גמל להשקעה ואפיקים נוספים מאפשר לבנות תמהיל שמתאים למטרות הנזילות, המיסוי והסיכון שלכם.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, פיננסי או מס המותאם אישית. לקבלת החלטות מומלץ להיוועץ בבעל רישיון מתאים בהתאם לנתונים האישיים שלכם.












