
איזון תיק השקעות (Rebalancing) הוא הפעולה שמחזירה את התיק שלכם להקצאת הנכסים המקורית שתכננתם, אחרי שתנודות השוק שינו את המשקלים בין המניות, האג״ח והרכיבים הנוספים. מדובר באחת הפעולות הכי מוזנחות אצל משקיעים פרטיים, ודווקא בגללה תיקים רבים נסחפים לרמת סיכון שאיש לא בחר בה במודע. כשמניה מסוימת עולה בחדות, המשקל שלה בתיק תופח, וכך גם החשיפה שלכם לירידה חדה בעתיד. איזון תקופתי הוא המנגנון שמחזיר את הסדר, שומר על הפרופיל שתכננתם ומונע מהתיק לנהל אתכם במקום שאתם תנהלו אותו.
במאמר הזה נסביר בשפה ברורה מה קורה לתיק כשלא מאזנים אותו, מתי כדאי לפעול, אילו שיטות איזון קיימות, ואיך מבצעים את התהליך מבלי לגרור אירוע מס שיאכל את התשואה. הכתיבה מכוונת למשקיעים בעלי הון משמעותי שרוצים להבין את ההיגיון שמאחורי הניהול, במקום פשוט לקבל הוראות.
מה זה איזון תיק ולמה הוא כל כך חשוב
נניח שבניתם תיק עם חלוקה של 60% מניות ו-40% אג״ח. זו לא חלוקה שרירותית, אלא ביטוי מדויק לרמת הסיכון שאתם מוכנים לספוג ולטווח ההשקעה שלכם. עוברת שנה טובה בשוק המניות, המניות מזנקות, ופתאום החלוקה בתיק היא 72% מניות ו-28% אג״ח. התיק שלכם הפך למסוכן בהרבה ממה שתכננתם, בלי שנגעתם בו אפילו פעם אחת.
כאן נכנס האיזון. הרעיון פשוט: מוכרים חלק מהרכיב שתפח, קונים מהרכיב שהצטמק, ומחזירים את התיק ליחס המקורי. התוצאה היא שמירה עקבית על פרופיל הסיכון שבחרתם. משקיע שמדלג על השלב הזה עלול לגלות, בדיוק ברגע הלא נכון, שהתיק שלו חשוף הרבה מעבר למה שהוא מסוגל לשאת נפשית וכלכלית.
איזון תיק לא מנסה לתזמן את השוק. הוא מנגנון משמעת שמחזיר את התיק להקצאה המתוכננת ומנתק את ההחלטות מהרגש הרגעי.
יש כאן גם יתרון התנהגותי עמוק. איזון מכריח אתכם למכור נכסים שעלו ולקנות נכסים שירדו, כלומר לפעול בדיוק הפוך מהאינסטינקט האנושי שרודף אחרי מה שכבר עלה ובורח ממה שירד. המנגנון הזה, שמעוגן בכללים מראש, מגן עליכם מפני עצמכם ברגעים של אופוריה או פאניקה. חשיבותו של האיזון גדלה ככל שההון גדול יותר, שכן סטייה של כמה אחוזים בהקצאה מתורגמת לסכומים ניכרים בחשיפה בפועל.
מה קורה לתיק כשלא מאזנים אותו לאורך זמן
תיק שלא עובר איזון סטייה שיטתי מהתכנון המקורי. ככלל אצבע, ברוב תקופות השוק המניות עולות מהר יותר מהאג״ח, ולכן משקל המניות תופח בהתמדה. משקיע שהתחיל עם 60% מניות עלול למצוא את עצמו כעבור כמה שנים עם 80% מניות, פרופיל סיכון שמתאים למשקיע צעיר ואגרסיבי, לא בהכרח לו.
הבעיה מתפוצצת בדיוק ברגע הרגיש ביותר. כשמגיעה ירידה חדה בשוק, התיק ה”מנופח” במניות סופג מכה גדולה בהרבה ממה שהמשקיע תכנן לספוג. מי שהתכונן נפשית לירידה של 15% מגלה תיק שצולל 25%, והתגובה הרגשית לירידה כזו היא לרוב מכירה בהפסד בתחתית, ההחלטה הכי הרסנית שיש. היעדר איזון מגדיל את הסיכון על הנייר, ובמקביל מייצר שרשרת של החלטות רעות בלחץ.
ההשלכות המרכזיות של תיק שלא מאוזן:
- סחיפת סיכון: החשיפה למניות גדלה בהדרגה ומרחיקה את התיק מרמת הסיכון שנבחרה במקור.
- ריכוזיות יתר: מניה או סקטור בודד שזינקו תופסים משקל לא פרופורציונלי ומסכנים את כל התיק.
- פגיעות בירידות: תיק כבד במניות צולל עמוק יותר במשברים ומקשה על התאוששות.
- החלטות רגשיות: ירידה חדה מתיק חשוף מדי מובילה למכירות פאניקה בתזמון הגרוע ביותר.
- ניתוק מהיעד: התיק מפסיק לשקף את התכנית הפיננסית והמטרות שלשמן הוקם.
המשקיע האינטואיטיבי שנהנה מ”ריצה טובה” של המניות ולא נוגע בתיק, למעשה מהמר על כך שהמגמה תימשך לנצח. השווקים לא עובדים ככה, והתפקיד של האיזון הוא בדיוק לנטרל את ההימור הזה. תיעוד עצמאי של ההיגיון מאחורי כל שינוי הקצאה מופיע גם במקורות מקצועיים בתחום, למשל כאן, המסבירים כיצד היעדר איזון תקופתי גורם לפרופיל הסיכון לסטות מהתכנון ולגדול מעבר לרצוי.
מתי כדאי לאזן את התיק: הטריגרים המרכזיים
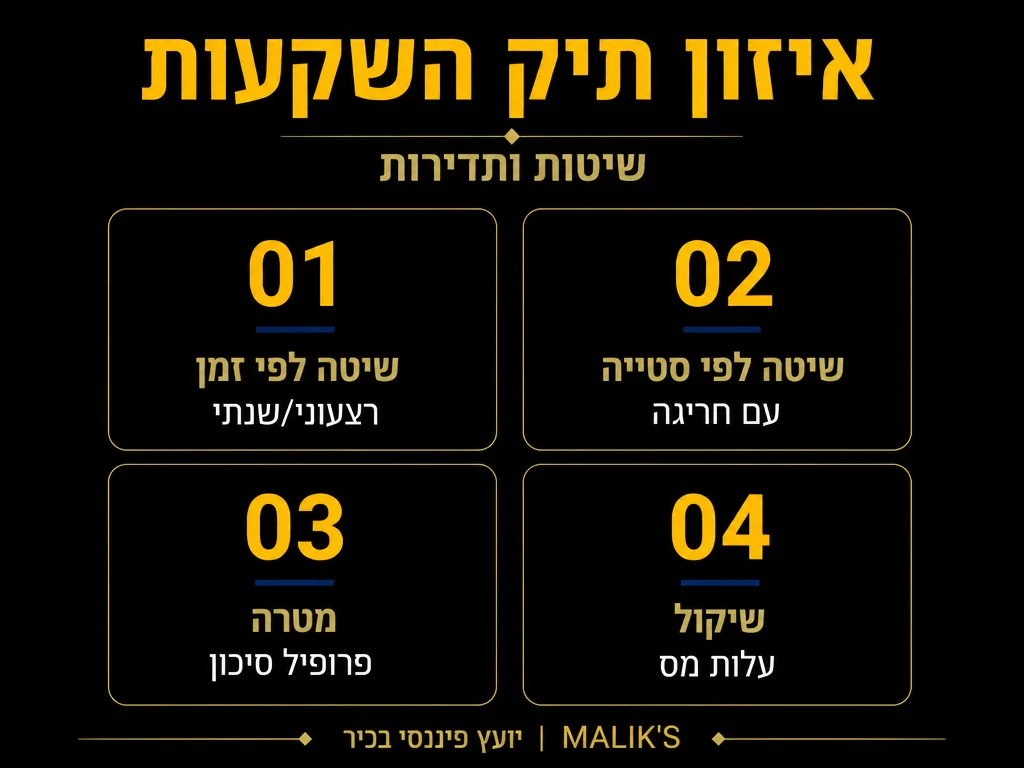
אין תשובה אחת נכונה לשאלה מתי לאזן, אבל יש שתי גישות מרכזיות, ולעיתים משלבים ביניהן. הבחירה תלויה באופי שלכם, בגודל התיק ובעלויות הכרוכות בכל פעולה.
איזון לפי לוח זמנים קבוע
בשיטה הזו קובעים מראש מועד קבוע לבדיקה ואיזון, למשל פעם בשנה או פעם בחצי שנה. היתרון הוא הפשטות והמשמעת: אתם לא צריכים לעקוב אחרי השוק כל הזמן, ומגיע יום מסוים שבו יושבים, בודקים ומיישרים. החיסרון הוא שהשיטה מתעלמת ממה שקורה בין המועדים. אם השוק זז בחדות חודש אחרי שאיזנתם, תישארו עם סטייה גדולה עד המועד הבא.
איזון לפי סטייה מרמת סף
כאן לא מסתכלים על הלוח אלא על התיק עצמו. קובעים סף סטייה, למשל 5% מההקצאה המקורית, וברגע שרכיב כלשהו חורג ממנו, מאזנים. הגישה הזו מגיבה לתנועות אמיתיות בשוק ולא לתאריך שרירותי, ולכן היא מדויקת יותר מבחינת ניהול הסיכון. החיסרון הוא שהיא דורשת מעקב תדיר יותר, ובתקופות תנודתיות עלולה לייצר פעולות רבות שגוררות עלויות ומס.
רבים בוחרים בגישה משולבת: בודקים את התיק במועד קבוע (למשל אחת לרבעון), אך מבצעים איזון בפועל רק אם נמצאה סטייה מעבר לסף שנקבע. כך מקבלים את המשמעת של הלוח יחד עם הרגישות של הסף, בלי לרוץ לבצע פעולות על כל תנודה קטנה.
שיקול נוסף בבחירת הטריגר הוא גודל התיק ואופי הרכיבים בו. תיק גדול ומגוון, שכולל נכסים בעלי מיסוי שונה ורמות נזילות שונות, מתאים יותר לגישה משולבת עם ספים גמישים לכל אפיק, ולא לסף אחיד וגורף. משקיע שמושך מהתיק הכנסה שוטפת יכול לנצל את המשיכות עצמן ככלי איזון: מושכים דווקא מהרכיב שתפח, וכך מיישרים את היחס תוך כדי הפעולה השגרתית של המשיכה. ככל שהתמונה מורכבת יותר, כך עדיף להגדיר מדיניות טריגר מפורטת ולא להסתמך על כלל אצבע יחיד.
שלוש שיטות האיזון: השוואה מסודרת
לפני שבוחרים שיטה, כדאי לראות את שלוש הגישות זו לצד זו, כולל ההיבט שהכי הרבה משקיעים שוכחים ממנו, עלות המס.
| שיטת איזון | יתרון מרכזי | חיסרון מרכזי | השלכת מס |
|---|---|---|---|
| לפי זמן (מועד קבוע) | פשוטה ומשמעתית, לא דורשת מעקב שוטף | מתעלמת מתנועות שוק בין המועדים | מספר פעולות מכירה קבוע וצפוי, קל לתכנן מראש |
| לפי סטייה (רמת סף) | מגיבה לסיכון אמיתי, מדויקת בניהול החשיפה | דורשת מעקב תדיר, עלולה לייצר פעולות רבות | בתקופות תנודתיות ריבוי מכירות מגדיל את אירועי המס |
| משולב (זמן וסטייה) | משמעת של לוח יחד עם רגישות לסיכון | מעט מורכב יותר להגדרה וניהול | ממתן את כמות הפעולות, ולכן גם את חבות המס |
שימו לב שעמודת המס אינה גזירת גורל. ניהול מקצועי יודע לתזמן ולבנות את האיזון כך שהשפעת המס תהיה מינימלית, וזה בדיוק אחד ההבדלים בין ניהול חובבני לניהול מקצועי של הון גדול.
איך מאזנים בלי לשלם מס מיותר
הנקודה הרגישה ביותר באיזון היא המס. בישראל מכירה של נייר ערך שעלה בערכו מייצרת אירוע מס על הרווח הריאלי, ולכן איזון שמבוצע בגסות עלול לגרור חבות מס משמעותית ולכרסם בתשואה. יש כמה דרכים חכמות לצמצם את זה.
- איזון באמצעות הפקדות חדשות: במקום למכור מהרכיב שתפח, מפנים כספים חדשים שנכנסים לתיק דווקא לרכיב שהצטמק. כך מיישרים את היחס בלי לממש רווחים ובלי לייצר אירוע מס.
- ניצול הפסדים לקיזוז: אם קיימים בתיק ניירות שירדו, מימוש מכירה שלהם יוצר הפסד הון שמקזז רווחים ממכירות אחרות באותה שנת מס, וכך מקטין את חבות המס הכוללת.
- העדפת חשבונות פטורים או נדחי מס: ביצוע האיזון בתוך מכשירים כמו קרן השתלמות או קופת גמל, שבהם אין אירוע מס בעת מכירה פנימית, מאפשר ליישר את התיק בלי עלות מס מיידית.
- תזמון לפי שנת מס: פריסת פעולות מכירה בין שנות מס שונות מאפשרת לנצל את מדרגות המס ולמנוע ריכוז רווחים בשנה אחת.
עבור תיקים גדולים, כל אחת מהטכניקות האלה מתורגמת לחיסכון של אלפי ואף עשרות אלפי ₪. כאן בדיוק נכנס הערך של ניהול תיקי השקעות מקצועי, שמשלב את פעולת האיזון עם תכנון מס מדויק ומבטיח שהפעולה שנועדה להגן על התיק לא תהפוך למקור להוצאה מיותרת.
עיקרון חשוב נוסף הוא לא לרדוף אחרי שלמות. איזון מדויק לאחוז אחד לא שווה את העלויות והמסים שהוא גורר. עדיף להגדיר סף סביר, לפעול כשחורגים ממנו, ולתת לרווחים לרוץ בתוך הגבולות שהגדרתם.
כדאי גם לזכור שהאיזון לא קורה בחלל ריק. לפני כל פעולה שווה לבדוק אם צפויים אירועים בעלי משמעות מיסויית בהמשך השנה, כמו מימוש רווח גדול ממקור אחר או קיזוז הפסד שממתין לניצול. תיאום בין פעולת האיזון לבין התמונה המיסויית הכוללת יכול לחסוך סכומים ניכרים. משקיע שמנהל את התיק לבדו נוטה להסתכל על כל מכירה כאירוע מבודד, בעוד שראייה מערכתית של כלל שנת המס היא בדיוק מה שמפריד בין איזון יקר לאיזון חכם.
איזון תיק עבור בעלי הון משמעותי: מה שונה
ככל שההון גדל, האיזון הופך מפעולה טכנית לכלי אסטרטגי. אצל משקיע עם תיק גדול, הרכיבים מגוונים יותר וכוללים מניות, אג״ח, נדל״ן, קרנות פרטיות, מטבע חוץ ולעיתים החזקות בעסק פרטי. איזון בתיק כזה דורש ראייה רחבה של כלל הנכסים, כולל אלה שאינם סחירים ולא ניתן פשוט למכור אותם בלחיצת כפתור.
נקודה נוספת היא הרגישות למס. עבור בעל הון, מכירה לא מתוכננת עלולה לייצר חבות מס בהיקף שמצדיק לבדו ליווי מקצועי צמוד. תכנון האיזון נעשה במבט רב-שנתי, תוך שילוב שיקולי מס, נזילות, צרכי משיכה עתידיים והעברה בין-דורית. איזון נכון בתיק גדול הוא לא אירוע חד-פעמי אלא תהליך מתמשך שמלווה את המשקיע לאורך שנים.
בנוסף, לבעלי הון יש לרוב יכולת לספוג תנודתיות גבוהה יותר בחלק מהתיק, אך דווקא בגלל הסכומים הגדולים, סטייה קטנה באחוזים מתורגמת לחשיפה עצומה בשקלים. לכן המשמעת של האיזון קריטית כאן אף יותר מאשר בתיק קטן, והפיקוח עליה צריך להיות שיטתי ומדויק.
טעויות נפוצות שכדאי להימנע מהן
גם משקיעים מנוסים נופלים בכמה מלכודות חוזרות סביב האיזון. הכרתן מראש חוסכת כסף ועוגמת נפש.
- איזון תכוף מדי: ריצה לאזן על כל תנודה קטנה גוררת עלויות מסחר ומסים שמצטברים ומכרסמים בתשואה.
- התעלמות מוחלטת: ההיפך המסוכן, תיק שלא נבדק שנים ונסחף לרמת סיכון בלתי מבוקרת.
- התעלמות מהמס: ביצוע מכירות בלי לחשב את חבות המס והפסד סכומים מיותרים לרשות המסים.
- רדיפה אחרי מנצחים: הגדלת המשקל של מה שכבר עלה, במקום הפעולה ההפוכה שהאיזון מחייב.
- איזון בלי תכנית כתובה: החלטות מאולתרות בלי מדיניות ברורה של סף ומועד מובילות לחוסר עקביות.
המכנה המשותף לכל הטעויות האלה הוא היעדר מדיניות כתובה ומחייבת. כשמגדירים מראש מתי בודקים, מה הסף שמפעיל פעולה ואיך מטפלים במס, האיזון הופך מהחלטה רגשית לתהליך מסודר. זו בדיוק המשמעת שמפרידה בין תיק שמנוהל למען המשקיע לבין תיק שהשוק מנהל אותו.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על גידור מטבעי בהשקעות.
שאלות נפוצות
כל כמה זמן צריך לאזן את התיק?
אין מספר קסם אחד. גישה נפוצה היא בדיקה אחת לרבעון או אחת לשנה, עם ביצוע איזון בפועל רק כאשר רכיב סטה מעבר לסף שהוגדר מראש (למשל 5%). התדירות המתאימה תלויה בגודל התיק, בעלויות המסחר ובחבות המס הצפויה.
האם איזון מגדיל את התשואה?
המטרה העיקרית של האיזון היא ניהול סיכון ולא הגדלת תשואה. הוא שומר על התיק ברמת הסיכון שתוכננה ומונע סחיפה מסוכנת. לעיתים הוא גם משפר את התשואה מותאמת הסיכון, אך אין להתייחס אליו ככלי לרדיפת רווחים.
האם עדיף לאזן על ידי מכירה או על ידי הפקדות חדשות?
כשאפשר, איזון באמצעות הפניית הפקדות חדשות לרכיב שהצטמק עדיף, משום שהוא מיישר את התיק בלי לממש רווחים ובלי לייצר אירוע מס. מכירה נדרשת כשאין הפקדות מספיקות או כשהסטייה גדולה מדי מכדי לתקן אותה בהזרמות חדשות בלבד.
האם צריך מנהל מקצועי כדי לאזן תיק?
משקיע פרטי יכול לאזן תיק פשוט בעצמו. ככל שהתיק גדול ומורכב יותר, וכולל שיקולי מס, נכסים לא סחירים ותכנון רב-שנתי, הערך של ליווי מקצועי גדל, שכן טעות באיזון של תיק גדול עלולה לעלות ביוקר.
מה קורה אם אני פשוט לא מאזן בכלל?
התיק ימשיך לסטות מההקצאה המקורית, לרוב לכיוון חשיפת יתר למניות. פרופיל הסיכון יעלה בהדרגה, והתיק ייעשה פגיע יותר לירידות חדות, בדיוק ברגע שבו הכי קשה לספוג אותן.
המידע במאמר זה הוא מידע כללי בלבד, אין בו משום ייעוץ השקעות או ייעוץ מס אישי, והוא לא בא במקום ליווי מקצועי המותאם לנתונים האישיים שלכם.












