
איזון משאבים פנסיוני בגירושין הוא ההליך שבו זכויות הפנסיה והחיסכון לטווח ארוך שנצברו במהלך הנישואין מחולקות בין שני בני הזוג כחלק מהסדר רכושי כולל. הרבה זוגות שמתקרבים לפרידה חושבים על חלוקת הבית, החשבונות והרכב, אבל שוכחים שדווקא הנכס היקר ביותר שצברתם יחד מסתתר בקרן הפנסיה, בקופת הגמל ובביטוח המנהלים. אצל משקי בית מבוססים, שווי הזכויות הפנסיוניות יכול להגיע למאות אלפי ואף מיליוני שקלים, ולכן הדרך שבה תחלקו אותן משפיעה ישירות על רמת החיים שלכם לעשרות שנים קדימה.
במאמר הזה נסביר מה אומר החוק, אילו נכסים נכנסים לחלוקה, איך מחושב חלקו של כל אחד מבני הזוג, ומה ההבדל בין חלוקה במועד הפרידה לחלוקה במועד הפרישה. נעבור גם על הטעויות שגוררות אנשים בעלי הון לאבד סכומים מיותרים, ונראה איך תכנון מסודר מראש שומר על האיזון בין הוגנות לבין יציבות פיננסית.
המאמר מספק מידע כללי בלבד ואין בו ייעוץ משפטי, פנסיוני או מיסויי. בכל מקרה פרטני יש להיוועץ באנשי מקצוע מתאימים.
מה זה איזון משאבים ולמה הפנסיה במרכז העניין
איזון משאבים הוא העיקרון שלפיו רכוש שנצבר במהלך חיי הנישואין שייך לשני בני הזוג בחלקים שווים, גם אם הוא רשום על שם אחד מהם בלבד. כלומר, אם אחד מכם עבד כשכיר עם קרן פנסיה גדולה והשני ניהל את הבית או עבד בהיקף נמוך יותר, הזכויות שנצברו אינן שייכות רק למי ששמו מופיע בקרן. שניכם בניתם את אותו עתיד כלכלי, ולכן החלוקה מתייחסת אליו כאל נכס משותף.
הפנסיה תופסת מקום מרכזי כי היא לרוב הנכס הגדול ביותר אחרי הדירה, ולעיתים אף גדול ממנה. בניגוד לחשבון בנק שאפשר למשוך ולחלק בקלות, הזכויות הפנסיוניות פרוסות על פני עשרות שנים, צוברות תשואה, ולעיתים כוללות מרכיב ביטוחי של אובדן כושר עבודה ושאירים. כל אלה הופכים את החלוקה למורכבת יותר מהעברה פשוטה של כסף מצד לצד.
אצל בעלי הון יש שכבה נוספת של מורכבות. לצד קרן הפנסיה הסטנדרטית קיימים לעיתים ביטוחי מנהלים ותיקים עם מקדמי המרה מובטחים, קופות גמל פרטיות, קרנות השתלמות וחסכונות פיננסיים נוספים. כל מכשיר כזה מתנהג אחרת מבחינת מיסוי, נזילות ותשואה, ולכן חלוקה גורפת שמתעלמת מההבדלים עלולה לפגוע בשני הצדדים. כאן נכנס הצורך בליווי מקצועי שיודע לראות את התמונה הפיננסית כולה, מעבר למספר היבש שמופיע בדוח השנתי.
מה החוק קובע על חלוקת זכויות פנסיה
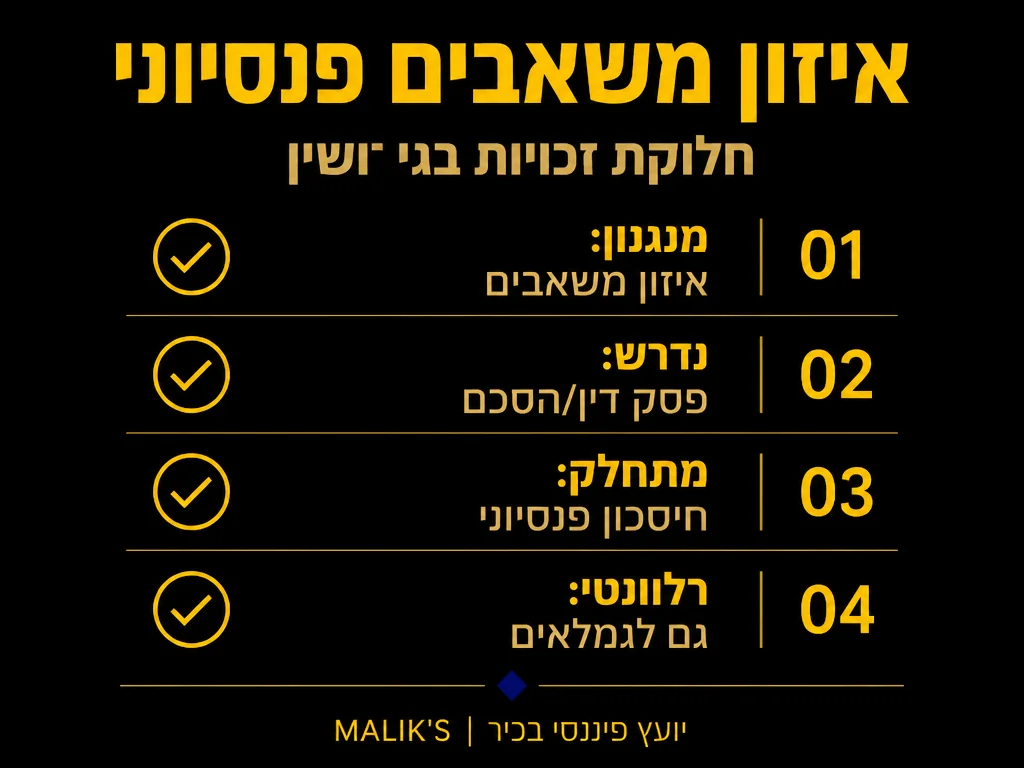
חלוקת זכויות פנסיה בין בני זוג שנפרדים מכונה איזון משאבים. חוק לחלוקת חיסכון פנסיוני בין בני זוג שנפרדו מאפשר חלוקה כאשר נקבע בפסק דין או בהסכם גירושין שקיבל תוקף של פסק דין שלבן או בת הזוג יש זכויות בפנסיה של בן הזוג השני (כל זכות). המשמעות המעשית היא שלא די בהסכמה בעל פה או בכוונה טובה. כדי שגוף שמשלם את הפנסיה יכיר בזכותו של הצד השני, צריך מסמך משפטי מחייב שמגדיר במדויק את שיעור החלוקה ואת הדרך שבה היא תתבצע.
לפני שהחוק הזה נכנס לתוקף, בני זוג נאלצו להגיע להסדרים עקיפים ומסורבלים שבהם אחד הצדדים היה משלם לשני מתוך הפנסיה שקיבל בפועל. החוק אִפשר מנגנון ישיר יותר, שבו הגוף המשלם מעביר את חלקו של הצד הזכאי באופן עצמאי, בלי תלות מתמשכת בבן הזוג לשעבר. זה מקטין חיכוכים, מונע מצב שבו צד אחד מתחמק מתשלום, ומעניק ודאות גדולה יותר לשני הצדדים.
החוק קובע מסגרת, אבל הפרטים נקבעים בהסכם או בפסק הדין. שיעור החלוקה, המועד שבו היא נכנסת לתוקף וזהות הנכסים שנכללים בה הם כולם נושאים שמסוכמים בין הצדדים או מוכרעים בבית המשפט לענייני משפחה. ככל שההסכם מנוסח בצורה מדויקת ומקצועית יותר, כך פוחת הסיכון למחלוקות עתידיות שמגיעות שוב לבית המשפט שנים לאחר הגירושין.
אילו נכסים נכנסים לחלוקה ואילו נשארים בחוץ
לא כל מה שצברתם בחיים נכנס לסל החלוקה. הכלל המנחה הוא שמה שנצבר במהלך הנישואין משותף, ומה שהובא מבחוץ או התקבל באופן אישי לרוב נשאר אצל בעליו. כדי שיהיה לכם קל יותר לראות את ההבדלים, ריכזנו את עיקרי הנכסים בטבלה.
| סוג הנכס | בדרך כלל נכלל בחלוקה | בדרך כלל נשאר אישי |
|---|---|---|
| קרן פנסיה | הזכויות שנצברו בתקופת הנישואין | זכויות מלפני הנישואין או אחרי הקרע |
| ביטוח מנהלים | הצבירה בתקופת הנישואין | פוליסות שנפדו לפני הקשר |
| קופת גמל וקרן השתלמות | הפקדות בתקופת הנישואין | כספים שהתקבלו בירושה או מתנה |
| פיצויי פיטורין | החלק שנצבר בתקופה המשותפת | חלק שנצבר טרם הנישואין |
| נכס שהתקבל בירושה | לרוב לא | נשאר אצל היורש |
הנקודה הקריטית בטבלה היא חלון הזמן. הזכויות שנצברו לפני הנישואין שייכות למי שצבר אותן, וגם זכויות שנצברו אחרי מועד הקרע אינן בהכרח חלק מהמשותף. בפועל, אחד הוויכוחים השכיחים בגירושין נוגע בדיוק לשאלה מתי התחיל הקרע, כי כל חודש שמוסיפים או מורידים מהתקופה המשותפת משנה את הסכום שעובר מצד לצד.
ירושות ומתנות הן סיפור בפני עצמו. ככלל, נכס שהתקבל בירושה או במתנה אישית נשאר אצל מי שקיבל אותו ולא נכנס לאיזון. אבל אם הכסף הזה הופקד לחשבון משותף, שימש לרכישת נכס משותף או התערבב עם כספים אחרים, הגבול מטשטש והנכס עלול להפוך לבר חלוקה. אצל משפחות עם הון משפחתי שעובר בין דורות, זו נקודה רגישה שדורשת תיעוד מסודר מראש.
איך מחשבים את חלקו של כל אחד
החישוב מתחיל בקביעת התקופה המשותפת, כלומר מיום הנישואין ועד מועד הקרע. רק הזכויות שנצברו בחלון הזה נכנסות למשוואה. אחרי שמגדירים את החלון, בוחנים את שווי הזכויות שצבר כל אחד מבני הזוג, ומשווים ביניהם כדי לאזן את הפער.
נמחיש בדוגמה. נניח שבמהלך הנישואין צד אחד צבר זכויות פנסיה בשווי ₪900,000 והצד השני צבר ₪300,000. הפער בין השניים הוא ₪600,000, וכדי לאזן אותו הצד שצבר יותר מעביר מחצית מהפער, כלומר ₪300,000, לצד השני. כך שני הצדדים מסיימים את ההליך עם זכויות פנסיוניות בשווי ₪600,000 כל אחד. זו ההיגיון הבסיסי, אך בפועל נכנסים אליו שיקולים נוספים של תשואה עתידית, מיסוי ומקדמי המרה.
הנה שלבי החישוב בתמצית:
- קובעים את מועד הנישואין ואת מועד הקרע, ובכך מגדירים את התקופה המשותפת.
- מאתרים את כל המכשירים הפנסיוניים והחיסכוניים של שני בני הזוג.
- מחשבים את שווי הזכויות שנצברו בכל מכשיר בתוך התקופה המשותפת בלבד.
- משווים את הסכומים ומחשבים את הפער הכולל בין הצדדים.
- קובעים את סכום ההעברה שמאזן את הפער, ומעגנים אותו בהסכם.
חשוב לזכור שהשווי הפנסיוני לא תמיד שווה לסכום שמופיע בדוח. ביטוח מנהלים ותיק עם מקדם המרה מובטח עשוי להיות שווה הרבה יותר מקרן פנסיה חדשה עם אותה צבירה נומינלית, כי הוא מבטיח קצבה חודשית גבוהה יותר בפרישה. התעלמות מהפרש הזה היא אחת הדרכים המהירות לחלק נכס בצורה לא הוגנת מבלי לשים לב.
חלוקה במועד הפרידה מול חלוקה במועד הפרישה
אחת ההחלטות המהותיות היא מתי בפועל מחלקים את הכסף. יש שתי גישות עיקריות, ולכל אחת יתרונות וחסרונות שמשפיעים על שני הצדדים באופן שונה לחלוטין.
בגישה הראשונה מבצעים את החלוקה כבר במועד הגירושין. הצד הזכאי מקבל את חלקו לקופה נפרדת על שמו, וכל אחד ממשיך לנהל את החיסכון שלו באופן עצמאי. היתרון הגדול הוא ניתוק מלא. אתם לא תלויים בבן הזוג לשעבר, לא צריכים לעקוב אחרי מועד פרישתו, ויכולים לקבל החלטות השקעה לפי הטעם והצרכים שלכם. החיסרון הוא שלפעמים החלוקה המיידית כרוכה במימוש שגורר אירוע מס, ולכן צריך לבדוק את ההשלכות מראש.
בגישה השנייה דוחים את החלוקה למועד שבו הצד הצובר פורש ומתחיל לקבל קצבה. אז הגוף המשלם מעביר ישירות לצד הזכאי את חלקו מתוך כל תשלום חודשי. היתרון הוא שלעיתים נשמרים מקדמי המרה מיטיבים שהיו אובדים בחלוקה מוקדמת. החיסרון הוא תלות ארוכת טווח. אתם נשארים קשורים פיננסית לאדם שממנו נפרדתם, לפעמים לעשרות שנים, ותלויים בכך שהוא ימשיך להיות זכאי לקצבה.
הבחירה בין שתי הגישות אינה טכנית בלבד. היא נוגעת ביציבות הנפשית שלכם, ברצון לסגור פרק, ובאופטימיזציה של ההיבט המיסויי. אצל בעלי הון, שבהם מדובר בסכומים משמעותיים ובמכשירים מגוונים, הבחירה הזו ראויה לבדיקה מעמיקה לצד ביטוח פנסיוני ופיננסי שמתאים למצב הספציפי, ולא לפי כלל אצבע גורף.
טעויות נפוצות שעולות הון
גם זוגות מבוססים נופלים שוב ושוב באותן מלכודות. הסכומים גבוהים, הרגשות סוערים, והפרטים הפנסיוניים נראים משעממים מכדי לתת עליהם את הדעת. דווקא בגלל זה כדאי להכיר את הטעויות מראש.
- התעלמות ממקדמי המרה. שתי קרנות עם אותה צבירה אינן בהכרח שוות, כי קצבה חודשית מובטחת שונה לחלוטין מצבירה חופשית.
- שכחת נכסים. קרן השתלמות ישנה, קופת גמל מתקופת עבודה קודמת או ביטוח מנהלים נשכח עלולים פשוט לא להיכנס לחישוב.
- חוסר תשומת לב למיסוי. מימוש מוקדם של נכס פנסיוני עלול לגרור מס שמכרסם בסכום שחשבתם שתקבלו.
- ניסוח רשלני של ההסכם. ניסוח עמום מוליד מחלוקות שמגיעות לבית המשפט שנים אחר כך וגוררות הוצאות משפטיות מיותרות.
- קביעה לא מדויקת של מועד הקרע. כל חודש שזז משנה את התקופה המשותפת ואת הסכום שעובר בין הצדדים.
המכנה המשותף לכל הטעויות הללו הוא היעדר ראייה כוללת. כשמסתכלים על כל מכשיר בנפרד, מפספסים את האינטראקציה בין מיסוי, נזילות ותשואה. ליווי מקצועי שמסתכל על התיק הפיננסי כיחידה אחת מאפשר לזהות את הפערים האלה לפני שהם הופכים להפסד ממשי.
איך מתכננים נכון את ההיבט הפנסיוני בגירושין
תכנון טוב מתחיל בתיעוד. עוד לפני שיושבים לדבר על חלוקה, כדאי לאסוף את כל הדוחות הפנסיוניים, להבין מה כל מכשיר מכיל ומה השווי האמיתי שלו. ככל שהתמונה ברורה יותר מהיום הראשון, כך פוחת הסיכון להפתעות באמצע ההליך.
השלב הבא הוא להגדיר מטרות. האם אתם רוצים ניתוק מלא ומיידי, או שאתם מוכנים לשמור על קשר פיננסי ארוך כדי ליהנות מתנאים מיטיבים? התשובה משתנה מאדם לאדם ותלויה בגיל, במצב הבריאותי, ברצון לסגור פרק וביכולת לנהל סיכונים. אין כאן תשובה אחת נכונה לכולם, ולכן חשוב להתאים את ההחלטה למצב האישי שלכם.
אחרי שהתמונה ברורה והמטרות מוגדרות, מגיע שלב הליווי המקצועי. שילוב של עורך דין למשפחה שמנסח את ההסכם יחד עם מומחה פנסיוני ופיננסי שמבין את שווי הנכסים האמיתי הוא הדרך הבטוחה ביותר להגיע לחלוקה הוגנת ומדויקת. הניסוח המשפטי קובע את המסגרת, אבל רק הבנה פיננסית עמוקה מבטיחה שהמספרים שבתוך המסגרת באמת משקפים את מה שמגיע לכל צד.
אצל משקי בית מבוססים, שבהם מעורבים נכסים פיננסיים מגוונים, התכנון הזה הופך לקריטי במיוחד. בדיקת התאמה של ביטוח פנסיוני ופיננסי כחלק מהתהליך מאפשרת לוודא שאתם נכנסים לפרק הבא של החיים עם בסיס יציב, ולא עם פערי כיסוי שיתגלו רק בעוד עשור.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על אופטימיזציית קצבת זקנה בגיל פרישה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על קרן כספית כחלופה לפיקדון הבנקאי.
שאלות נפוצות
האם אפשר לחלק פנסיה בלי פסק דין?
כדי שגוף שמשלם פנסיה יכיר בזכותו של הצד השני, נדרש מסמך משפטי מחייב: פסק דין או הסכם גירושין שקיבל תוקף של פסק דין. הסכמה בעל פה אינה מספיקה כדי לחייב את הגוף המשלם.
האם זכויות שנצברו לפני הנישואין נכנסות לחלוקה?
ככלל, לא. רק הזכויות שנצברו בתקופה המשותפת, מהנישואין ועד מועד הקרע, נכנסות לאיזון. זכויות שנצברו לפני כן נשארות אצל מי שצבר אותן.
מה עדיף, לחלק את הפנסיה עכשיו או בפרישה?
אין תשובה אחת לכולם. חלוקה מיידית מאפשרת ניתוק מלא אך עלולה לגרור אירוע מס, וחלוקה בפרישה שומרת לעיתים על מקדמי המרה מיטיבים אך יוצרת תלות ארוכת טווח. הבחירה תלויה במצב הספציפי ובהעדפות שלכם.
האם ירושה שקיבל אחד מבני הזוג מתחלקת?
ככלל, ירושה אישית נשארת אצל מי שקיבל אותה ואינה נכנסת לאיזון. אבל אם הכסף התערבב עם נכסים משותפים או שימש לרכישה משותפת, הגבול עלול להיטשטש והוא עשוי להפוך לבר חלוקה.
למה כדאי לערב מומחה פנסיוני מעבר לעורך הדין?
עורך הדין מנסח את ההסכם וקובע את המסגרת המשפטית, אבל קביעת השווי האמיתי של מכשירים פנסיוניים מורכבים, כולל מקדמי המרה ושיקולי מיסוי, דורשת מומחיות פיננסית. שילוב שני התחומים מבטיח שהחלוקה תהיה גם תקפה משפטית וגם הוגנת מספרית.












