
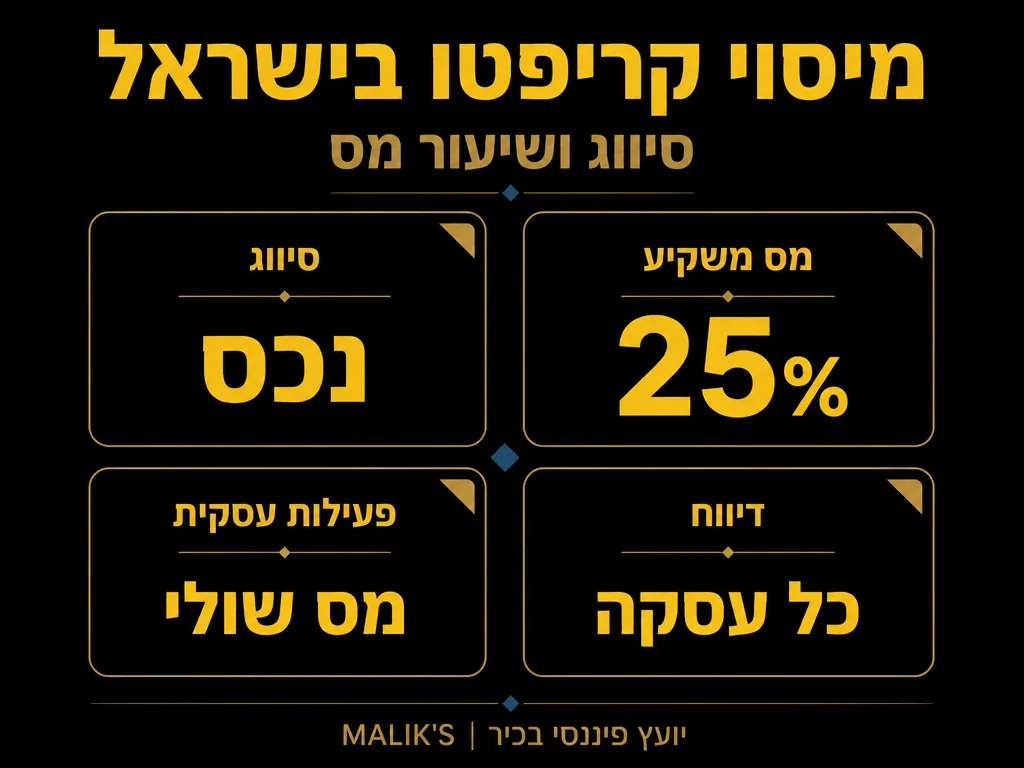
רווחי קריפטו בישראל ממוסים בדרך כלל כרווח הון בשיעור של 25% למשקיע הפרטי, או כהכנסה פירותית בשיעור מס שולי כאשר הפעילות מגיעה לכדי עסק, וזאת מכיוון שרשות המסים מסווגת את המטבע הווירטואלי כ”נכס” ולא כ”מטבע”. המשמעות מרחיקת הלכת של הסיווג הזה היא שכמעט כל פעולה שאתם מבצעים עם מטבע דיגיטלי, מכירה תמורת שקלים, המרה למטבע אחר ואפילו תשלום על מוצר, נחשבת לאירוע מס שמחייב חישוב ודיווח. משקיעים רבים שגדלו על האינטואיציה שרק משיכת כסף לחשבון הבנק יוצרת חבות מס מגלים מאוחר מדי שהמציאות הרגולטורית שונה לחלוטין, ושצבירת היסטוריית עסקאות לא מדווחת עלולה להפוך לחשיפה כספית משמעותית.
במאמר הזה נפרק את הכללים לגורמים ברורים: מתי נוצרת חבות מס, מהו השיעור הרלוונטי למצב שלכם, אילו אירועים מחויבים, מהן חובות הדיווח המדויקות ואיך תכנון מקדים יכול לחסוך לכם תשלומי יתר וקנסות. הדגש שלנו, כמשרד המלווה משקיעים בעלי הון משמעותי, הוא על שילוב בין דיוק טכני לבין ראייה אסטרטגית של כלל התיק.
למה רשות המסים רואה בקריפטו “נכס” ולא “מטבע”
נקודת המוצא לכל דיון על מיסוי קריפטו היא הסיווג המשפטי. רשות המסים בישראל מסווגת מטבע וירטואלי כ”נכס” ולא כ”מטבע”, ולכן רווחים ממכירה, המרה או שימוש בו חייבים במס רווחי הון (בדרך כלל 25%) למשקיעים, או במס הכנסה שולי לפעילות עסקית, עם חובת דיווח על כל עסקה כולל המרת מטבע אחד לאחר, כפי שעולה מפרשנות מקצועית של גופי ייעוץ מס מובילים (מקור).
ההבחנה הזו אינה סמנטית. אילו הביטקוין היה מטבע, רווח שנובע מעליית ערכו מול השקל היה נחשב להפרשי שער פטורים ברוב המקרים אצל יחיד. ברגע שהוא נכס, כל עליית ערך שמתממשת הופכת לרווח הון חייב. הסיווג הזה גם מסביר מדוע המרה של ביטקוין לאת’ריום, פעולה שמרגישה כמו החלפת מטבעות זרים, נחשבת בעיני הרשות למכירת נכס אחד ורכישת נכס אחר, על כל ההשלכות הנגזרות מכך.
שיעור המס: 25% למשקיע מול מס שולי לפעיל העסקי
השאלה המעשית הראשונה היא לאיזה מסלול מס אתם שייכים. ההבחנה בין השניים קובעת לעיתים פער של עשרות אחוזים בנטל המס.
מסלול רווח הון: המשקיע הפרטי
רוב המחזיקים בקריפטו נכנסים לקטגוריה של משקיע פרטי. אדם שרכש מטבעות, החזיק בהם לאורך זמן ומכר אותם מדי פעם נחשב כמי שמימש נכס הוני. הרווח הריאלי, כלומר ההפרש בין מחיר המכירה למחיר הרכישה, מחויב בשיעור של 25%. בעלי הכנסות גבוהות עשויים להתחייב גם במס יסף בשיעור נוסף על הכנסה החייבת מעל לתקרה הקבועה בחוק, ולכן השיעור האפקטיבי על משקיעים בעלי הון גבוה לעיתים גבוה מ-25% נטו.
מסלול פירותי: כשהפעילות הופכת לעסק
כאשר היקף הפעילות, התדירות והשיטתיות שלה חוצים סף מסוים, הרשות עשויה לראות בכם סוחר ולא משקיע. מסחר יומי אינטנסיבי, שימוש במינוף, פעילות כרייה מאורגנת או הפעלת מערך מסחר ממוכן עלולים להעביר את הרווחים למסלול הפירותי. במצב כזה הרווח מחויב במס שולי, שיכול להגיע לשיעורים גבוהים בהרבה מ-25%, אך מנגד נפתחת האפשרות לנכות הוצאות עסקיות שוטפות כנגד ההכנסה. ההבחנה בין שני המסלולים נשענת על מבחנים שגובשו בפסיקה לאורך השנים, והיא אינה תמיד חדה. כאן בדיוק טמון אחד הסיכונים הגדולים: סיווג שגוי עצמי עלול להוביל לשומה מתקנת ולחיוב רטרואקטיבי.
אילו אירועים נחשבים אירוע מס
הטעות הנפוצה ביותר היא ההנחה שרק משיכת שקלים לחשבון הבנק יוצרת חבות. הטבלה הבאה מסכמת את סוגי האירועים העיקריים, סיווגם והשיעור הרלוונטי.
| סוג אירוע | סיווג מבחינת מס | שיעור רלוונטי |
|---|---|---|
| מכירת מטבע תמורת שקלים | מימוש נכס, אירוע מס מלא | 25% רווח הון או מס שולי לפעיל עסקי |
| המרת מטבע אחד למטבע אחר | מכירת נכס ורכישת נכס, אירוע מס מלא | 25% רווח הון על הרווח הגלום |
| תשלום במטבע דיגיטלי עבור מוצר או שירות | מימוש נכס במועד התשלום | 25% רווח הון על עליית הערך מאז הרכישה |
| הכנסה מכרייה | לרוב הכנסה פירותית מעסק | מס שולי, עם זכאות לניכוי הוצאות |
| קבלת מטבעות כשכר או כתמורה לשירות | הכנסת עבודה או הכנסה מעסק | מס שולי לפי שווי במועד הקבלה |
שימו לב במיוחד לשורה השנייה. משקיעים רבים מבצעים עשרות המרות בין מטבעות בתוך ארנק או בבורסה מבלי למשוך שקל אחד, ומשוכנעים שאין להם חבות מס עד למשיכה. בפועל כל המרה כזו מקבעת רווח או הפסד שיש לדווח עליו. אדם שהמיר ביטקוין שעלה בערכו לאת’ריום יצר רווח הון חייב באותו רגע, גם אם לא ראה שקל מזומן.
חובת הדיווח: מה צריך לדווח ומתי
חובת הדיווח על רווחי קריפטו אינה אוטומטית כמו ניכוי מס במקור בחשבון בנק ישראלי. בורסות קריפטו, ובמיוחד בורסות זרות, לרוב אינן מנכות מס ואינן מדווחות לרשות המסים הישראלית עבורכם. האחריות לדווח מוטלת עליכם, וההיקף שלה מפתיע רבים.
בעלי פעילות קריפטו נדרשים בדרך כלל להגיש דוח שנתי למס הכנסה שבו מפורטים הרווחים וההפסדים מכלל העסקאות. בנוסף, מי שצובר רווחי הון במהלך השנה עשוי להידרש להגיש דיווח ולשלם מקדמה פעמיים בשנה, באמצעות טופס ייעודי, בגין רווחים שטרם נוכה בגינם מס במקור. אי עמידה בלוחות הזמנים האלה עלולה לגרור ריבית והצמדה על החוב.
לצורך הכנת דיווח תקין עליכם לשמור תיעוד מסודר. להלן רשימת המסמכים והנתונים שכדאי לאסוף ולתחזק לאורך כל השנה:
- היסטוריית עסקאות מלאה מכל בורסה וכל ארנק שבהם פעלתם, כולל מועד מדויק של כל פעולה.
- מחיר הרכישה המקורי של כל מטבע, בשקלים, לצורך חישוב הרווח הריאלי.
- שווי השוק בשקלים בכל מועד של מכירה, המרה או תשלום.
- אסמכתאות על עמלות ששולמו לבורסות, שעשויות להיות מוכרות בחישוב.
- תיעוד של העברות בין הארנקים שלכם, כדי להבחין בין העברה פנימית לבין מכירה.
- קבלות והוכחות על הכנסות מכרייה, סטייקינג או איירדרופ, אם רלוונטי.
- דוחות מצרפיים שנתיים שמרכזים את כלל הפעילות לצורך הגשת הדוח.
שמירה שיטתית של הנתונים האלה אינה גחמה. בעת ביקורת, נטל ההוכחה לגבי מחיר הרכישה מוטל עליכם. משקיע שלא יוכל להוכיח את עלות הרכישה המקורית עלול למצוא את עצמו ממוסה על מלוא תמורת המכירה במקום על הרווח בלבד, תוצאה כואבת שניתן למנוע בקלות בתיעוד מסודר.
תכנון מס נכון: לחסוך באופן חוקי ולא להסתבך
תכנון מס לגיטימי בקריפטו עוסק בעיתוי, בקיזוז ובמבנה ההחזקה, ולא בהסתרה. כמה עקרונות מרכזיים שווים בחינה מול איש מקצוע.
קיזוז הפסדים מול רווחים
שוק הקריפטו תנודתי, ולצד הרווחים נצברים גם הפסדים. הפסד הון ממימוש מטבע שירד בערכו יכול לקזז רווח הון ממטבע אחר, ובכך להקטין את בסיס המס. תכנון נכון של מועד מימוש ההפסדים, בתיאום עם מימוש הרווחים, יכול להפחית באופן משמעותי את החבות השנתית. הפסד שלא נוצל בשנה מסוימת ניתן לעיתים להעברה לשנים הבאות בכפוף לכללים. חשוב להכיר את הסדר שבו ניתן לקזז סוגי הפסדים שונים מול סוגי רווחים שונים, שכן לא כל הפסד הון מקזז כל רווח בצורה חופשית. הפסד הון בשוק הקריפטו עשוי לשמש לקיזוז רווחי הון ממקורות אחרים בתיק, למשל ניירות ערך, בכפוף למגבלות הקבועות בדין. ניהול מודע של מימושים לאורך השנה, ולא רישום מקרי בסופה, הוא ההבדל בין תיק שמנוהל בתבונה מיסויית לבין תיק שמשלם מס עודף ללא צורך.
עיתוי המימוש ופריסה
למשקיעים בעלי הון משמעותי, פריסת מימושים על פני שנות מס שונות עשויה לסייע בניהול חשיפת מס היסף ובשמירה על תזרים מאוזן. החלטה מתי לממש היא בראש ובראשונה שאלה כלכלית של מחיר השוק, אך מתלווה אליה שאלה מיסויית כבדת משקל של השפעת המימוש על כלל ההכנסה החייבת באותה שנה.
סדר בארנק ובתיעוד
ככל שתיק הקריפטו גדל ומתפזר על פני בורסות וארנקים רבים, כך עולה הסיכון לטעויות בחישוב ולחשיפה מיותרת. ריכוז התיעוד, שימוש בכלי מעקב מהימן והתאמה תקופתית של הרישומים מקטינים את הסיכון לשומה מתקנת. כאשר מתעוררת מחלוקת או חוסר בהירות מול הרשות, ליווי מקצועי לצורך מימוש זכויות מול רשויות המס יכול להפוך עמדה הגנתית לעמדה יזומה שמשרתת את האינטרס שלכם.
טעויות נפוצות שעולות ביוקר
מניסיוננו, מרבית הכשלים בתחום אינם נובעים מכוונה להתחמק אלא מחוסר הבנה של הכללים. ההנחה שהמרה בין מטבעות פטורה ממס היא הטעות השכיחה ביותר, ואחריה ההנחה שבורסה זרה “מטפלת בהכל”. משקיעים נוטים גם להזניח את תיעוד מחיר הרכישה בשנים הראשונות, כשהסכומים היו קטנים, ולגלות שנים מאוחר יותר שחסרים להם נתוני יסוד לחישוב.
טעות נוספת היא ערבוב בין החזקה פרטית לפעילות שעלולה להיחשב עסקית, מבלי לבחון מראש לאיזה מסלול מס הפעילות משתייכת. ככל שהתיק גדל וההיקף עולה, כדאי לקבל חוות דעת מסודרת על הסיווג, שכן תיקון בדיעבד יקר בהרבה מתכנון מראש. כאן נכנס הערך של ליווי שמלווה את התיק לאורך זמן ומסייע במימוש זכויות מול רשויות המס תוך שמירה על עמידה מלאה בדרישות הדיווח.
בורסות זרות, חשבונות בחו”ל וחשיפה רגולטורית רחבה
משקיעים בעלי הון נוטים לפזר את פעילות הקריפטו שלהם על פני פלטפורמות בינלאומיות, וכאן נוצרת שכבת מורכבות נוספת. עצם ההחזקה בבורסה זרה אינה פוטרת אתכם מהדיווח בישראל. תושב ישראל ממוסה על הכנסותיו בכל העולם, ולכן רווח שנוצר בפלטפורמה רשומה במדינה אחרת חייב בדיווח ובמס בישראל בדיוק כמו רווח מבורסה מקומית. במקרים מסוימים, החזקת נכסים או חשבונות בחו”ל מעל תקרות מסוימות עשויה לעורר חובות דיווח נוספות, ולכן תיק קריפטו גדול המתפרס על פני יבשות מצריך מיפוי מסודר של מלוא החשיפה.
נקודה רגישה במיוחד נוגעת למקור הכספים. בנקים ישראליים מחמירים בקבלת כספים שמקורם בקריפטו, ודורשים תיעוד מלא של שרשרת העסקאות מרגע הרכישה ועד המשיכה. משקיע שיבקש להפקיד רווחי קריפטו בחשבונו, מבלי שבידיו תיעוד מסודר ודיווח מס תקין, עלול להיתקל בסירוב לקלוט את הכספים. תיעוד שיטתי ודיווח מסודר אינם רק חובה כלפי רשות המסים, הם גם המפתח המעשי להעברת הרווחים אל המערכת הבנקאית באופן חלק.
מבנה ההחזקה: יחיד, חברה או שילוב
ככל שתיק הקריפטו והפעילות גדלים, עולה שאלת המבנה האופטימלי להחזקה. החזקה אישית של נכסים פשוטה לתפעול וממוסה במסלול רווח הון של 25%, אך אינה מאפשרת גמישות רבה בניהול ההכנסה. עבור פעילות בהיקף עסקי, יש שבוחנים החזקה באמצעות חברה, שמאפשרת ניכוי הוצאות, דחיית מס על רווחים שאינם מחולקים ותכנון רב שנתי. לכל מבנה יתרונות וחסרונות מיסוייים שתלויים בהיקף הפעילות, בתדירותה ובמטרות ארוכות הטווח שלכם.
אין כאן תשובה אחת נכונה לכולם. בחירת המבנה צריכה להישען על ניתוח פרטני של היקף הרווחים, התדירות, הצורך בנזילות שוטפת והאופק ההשקעתי. החלטה שגויה במבנה ההחזקה עלולה לעלות ביוקר בהמשך, ותיקון בדיעבד כרוך לעיתים באירוע מס נוסף. לכן בחינת המבנה היא צעד שכדאי לעשות מוקדם, ולא לאחר שהתיק כבר תפח.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מס יציאה וניתוק תושבות ברילוקיישן.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על איזון משאבים פנסיוני בגירושין.
שאלות נפוצות
האם אני חייב לדווח אם לא משכתי כסף לחשבון הבנק
כן. חבות המס נוצרת במועד מימוש הנכס, כלומר במכירה או בהמרה, ולא במועד משיכת השקלים לבנק. גם אם כל הרווח נשאר בתוך הבורסה או הארנק, אירוע המס כבר התרחש וקיימת חובת דיווח.
האם המרה בין שני מטבעות דיגיטליים חייבת במס
כן. הרשות רואה בהמרה מכירה של נכס אחד ורכישה של נכס שני. הרווח הגלום במטבע שהומר חייב במס באותו מועד, גם ללא מגע עם כסף פיאט.
מה השיעור שאשלם על רווחי הקריפטו שלי
למשקיע פרטי השיעור הוא בדרך כלל 25% על הרווח הריאלי, ולעיתים בתוספת מס יסף לבעלי הכנסות גבוהות. לפעילות שמגיעה לכדי עסק חל מס שולי, שתלוי בכלל ההכנסה שלכם.
מה קורה אם לא שמרתי תיעוד של מחירי הרכישה
היעדר תיעוד מקשה על הוכחת עלות הרכישה, ועלול להוביל למיסוי על מלוא תמורת המכירה. כדאי לשחזר את הנתונים ממקורות הבורסה בהקדם ולהיוועץ באיש מקצוע לפני הגשת הדוח.
חבות המס בקריפטו נקבעת ברגע המימוש או ההמרה, לא ברגע משיכת הכסף. מי שמתעד שיטתית ומתכנן מראש שולט בחשיפה שלו במקום להיגרר אחריה.
המידע במאמר זה הוא מידע כללי בלבד ואין בו תחליף לייעוץ מס אישי המותאם לנסיבות הספציפיות שלכם.












