
בעל עסק שמחפש מימון בישראל ב-2026 נכשל לרוב בשני מקומות: ניגש לבנק שלו לפני שמיפה את חמשת המקורות החלופיים, או מקבל הצעה מהבנק ומיד חותם בלי לדעת שלפי הגודל שלו, הצעות אחרות עשויות להיות זולות יותר ב-30%-50%. השוק הישראלי מציע כיום שמונה מקורות מימון פעילים לעסקים קטנים ובינוניים – חלקם זולים מהבנק, חלקם זריזים יותר, חלקם דורשים פחות ביטחונות. במאמר נשבר את התמונה ל-8 המקורות, נציג מהי הריבית האפקטיבית של כל אחד, ונסביר מתי אקוויטי עדיף על חוב למרות הוויתור על אחזקות. אם אתם בונים אסטרטגיה לצמיחה כלכלית שדורשת מימון, התשובה הראשונה לעולם לא צריכה להיות “הבנק שלי”.
השמונה מקורות שצריך להכיר לפני שניגשים לבנק
הטעות הקלאסית של בעל עסק היא להניח שהבנק שלו הוא הספק הזול ביותר של אשראי. ב-2026 בישראל, לפחות חמישה מתוך שמונה מקורות יכולים להיות זולים יותר או יותר מתאימים מבחינה תפעולית:
| מקור מימון | סוג | עלות שנתית טיפוסית | זריזות / זמן אישור |
|---|---|---|---|
| בנק – הלוואה רגילה | חוב | פריים + 1.5%-4% (כיום 7%-9.5%) | 4-8 שבועות |
| הלוואה בערבות מדינה | חוב מועדף | פריים + 0%-2% (כיום 5.5%-7.5%) | 6-12 שבועות |
| אשראי ספקים (Net 60/90) | חוב בעין | 0% (אם משלמים בזמן) | מיידי |
| פקטורינג חשבוניות | הקדמת תזרים | 12%-30% APR | 3-7 ימים לכל חשבונית |
| מימון מלאי / משכון נכס | חוב מובטח | פריים + 2%-5% | 4-6 שבועות |
| השקעת אקוויטי (משקיע אסטרטגי) | הון | תשואה צפויה 15%-25% למשקיע | 3-9 חודשים |
| מימון המונים (Headstart, Mimoona) | קמפיין מבוסס מוצר | 9%-12% עמלת פלטפורמה | 1-3 חודשים |
| שטר חוב מספק (Seller financing) | חוב פרטי | 5%-8% | זמן משא ומתן |
הקריאה הנכונה של הטבלה הזו: אם יש לכם חודש להתקדם, פקטורינג זול יותר מהלוואה ארוכת טווח (לטווח הקצר). אם אופק 3-5 שנים, הלוואה בערבות מדינה היא בדרך כלל הזולה ביותר אך לא הזריזה ביותר. ולמשקיעי אקוויטי, “עלות” של 15%-25% נראית גבוהה אבל היא לא משולמת אם העסק לא צומח – בניגוד לריבית חוב שמשלמים בכל מצב.
הלוואה בערבות מדינה: איך באמת מקבלים אותה (לא רק “איך מגישים”)
הלוואה בערבות מדינה היא הזולה ביותר במשק הישראלי לעסקים קטנים ובינוניים – אבל היא דורשת עבודת הכנה משמעותית. הקרן להלוואות בערבות מדינה לעסקים קטנים ובינוניים מציעה הלוואות עד ₪300,000 לעסקים קיימים ועד ₪500,000 לעסקים בהקמה, עם ביטחונות של 5% בלבד בסכום הראשון לעסק בהקמה, ריבית מועדפת, ותקופת החזר עד 5 שנים. תוכנית MAOF של משרד הכלכלה מסייעת בליווי הגשת הבקשה – וזה השלב שבו רוב המגישים נכשלים.
- בדיקת זכאות מקדימה: לפני כל פעולה, צריך להעריך אם העסק עומד בתנאי הסף – גודל, מחזור, ותק, סוג פעילות. בדיקה ב-MAOF הקרובה ניתן לקבוע תוך פגישה אחת.
- תיק עסקי מובנה: דוחות כספיים שנתיים, תחזית 3 שנים, ניתוח שוק, תוכנית שימוש במימון. תיק חלש = דחייה ודאית, גם אם הזכאות בסדר.
- בחירת בנק מלווה: רק 4 בנקים מפעילים את הקרן – לאומי, פועלים, מזרחי, דיסקונט. כל אחד שלוקח אחוז מסוים מהבקשות; חלקם מעדיפים סוגי עסקים מסוימים. בחירה נכונה משפרת את הסיכויים ב-20%-30%.
- פגישה עם נציג רכז: זה השלב שבו ההחלטה נופלת. הרכז נותן המלצה לוועדת אשראי. הצגה חלשה = דחייה גם בעסק חזק.
- החלטת ועדת אשראי + תנאי האישור: 3-6 שבועות מהפגישה. תנאי האישור עשויים להיות שונים מהבקשה (סכום מופחת, תקופה קצרה יותר, ביטחונות נוספים). מותר לדחות ולחזור אחרי תיקון התיק.
אשראי ספקים, פקטורינג, מימון מלאי: איך מקבלים תזרים בלי הלוואה
שלושת המנגנונים הללו פותרים את אותה בעיה – תזרים מזומנים שוטף – אבל בעלויות שונות. אשראי ספקים (Net 60/90) הוא הזול ביותר (0% אם משלמים בזמן) אבל דורש מערכת יחסים בוגרת עם הספק; פקטורינג הוא הזריז ביותר אבל יקר; מימון מלאי הוא ביניים.
עמלות פקטורינג לעסקים קטנים נעות בין 1%-5% מערך החשבונית בחודש, כלומר 12%-60% שנתי במונחי APR – לדוגמה: על תיק חשבוניות USD 20,000 בעמלת 2% חודשית, USD 400 עמלה אם הלקוח שילם בתוך 30 יום, USD 1,200 ב-90 יום. הגורמים שמשפיעים על הריבית: ענף, גודל החשבוניות, איכות אשראי של הלקוחות שלכם – הקונה משלם, לא אתם.
למי זה מתאים: עסק שירותים B2B עם לקוחות גדולים שמשלמים ב-Net 60-90 (משרדי ממשלה, תאגידים) – הפקטורינג מאפשר תזרים זריז בלי המתנה. למי לא: עסק עם לקוחות פרטיים שמשלמים מיידי – הפקטורינג מיותר.
השקעת אקוויטי מול הלוואה: מתי ויתור על אחזקות עדיף על תשלום ריבית
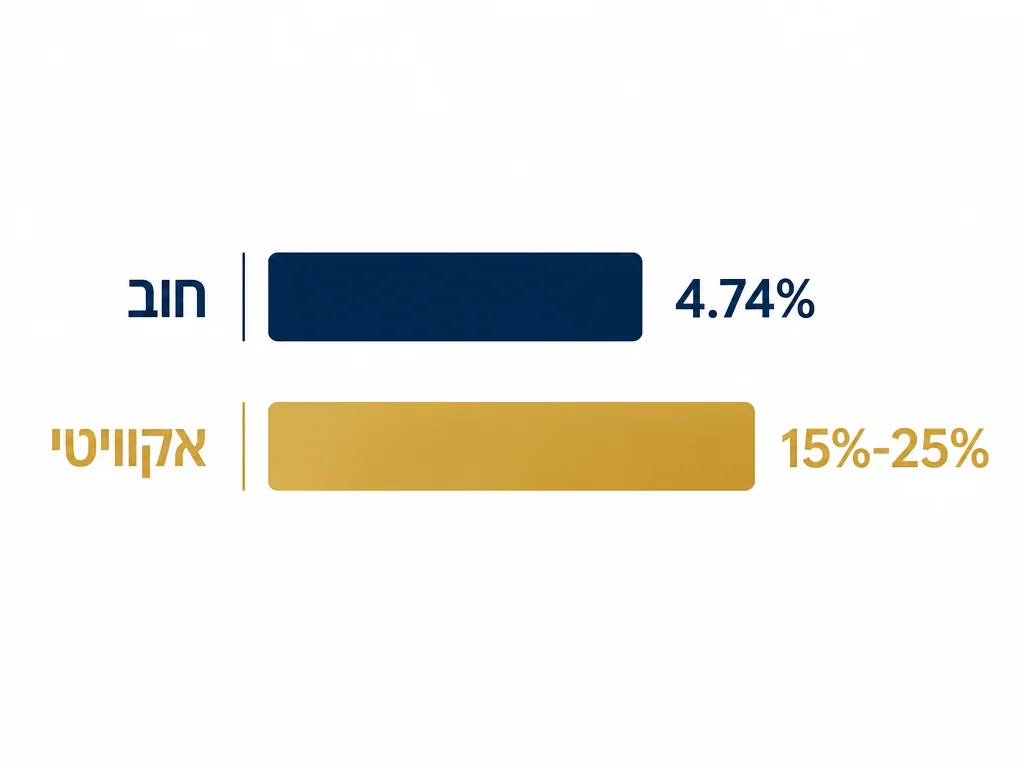
השאלה הקלאסית של מייסד צומח: לקחת USD 500K הלוואה בריבית 8% או לקבל USD 500K ממשקיע אסטרטגי תמורת 20% מהחברה. ההשוואה הנכונה איננה “מה זול” – השוואת מספרים גולמיים מטעה.
מתי אקוויטי בכל זאת עדיף, למרות ה”מחיר” הגבוה:
- עסק לפני הכנסות / לפני רווחיות: לא יוכל לעמוד בתשלומי חוב חודשיים. אקוויטי = אין החזר חודשי, ההון נשאר בעסק.
- סיכון תפעולי גבוה: אם העסק יכשל, חוב נשאר חוב אישי במקרים רבים. אקוויטי = המשקיע הפסיד עם המייסד.
- צריך גם הון וגם ידע / רשת קשרים: משקיע אסטרטגי טוב מביא יותר מהון – לקוחות, גישה לשווקים, עזרה בגיוס. הלוואה מביאה רק כסף.
- אופק יציאה ידוע (5-7 שנים): אקוויטי מתאים למודל שמתכוון למימוש בעוד 5-7 שנים. חוב יותר טוב לבעלים שמתכוונים להחזיק לטווח ארוך.
- חברה עם שוליים נמוכים: ריבית של 7%-9% בשנה הופכת לאסון אם שולי הרווח התפעולי הם 10%-12%.
הצומת המכריע: מודל צמיחה כלכלית מקצועי דורש להעריך לא רק את עלות ההון הנקודתית אלא את ההשפעה על מבנה ההון לעוד 5-10 שנים. מי שלוקח חוב ביום 1 כי הוא זול ומפסיד את היכולת לקחת אקוויטי ביום 1000 – הפסיד הזדמנות גדולה יותר ממה שחסך.
מימון המונים בעסק שירותים: מתי זה עובד ומתי קטסטרופת מותג
מימון המונים בישראל מבוסס כמעט כל כולו על Headstart – ולא כולם מתאימים לו. פלטפורמת Headstart מחזיקה כ-90% מנתח שוק מימון ההמונים תגמולי בישראל וגובה 9% עמלה. עד 2019 דיווחה על 5,258 קמפיינים שהשיגו את יעד הגיוס, גייסו מעל USD 42.5 מיליון מ-806,500 תורמים. עמלות מתחרות (Mimoona) נעות בין 9%-12%.
מימון המונים עובד היטב ל: מוצר חדש שניתן להציג בווידאו (טכנולוגיה, ספרים, סרטים, אמנות), קמפיין מותג שמקבל יחס תקשורתי. עובד גרוע ל: עסק שירותים מקצועי (יועצים, רואי חשבון, עורכי דין), קמפיין סוגיה רגישה שעלולה לקבל פוש-באק ציבורי. הסכנה: קמפיין שנכשל ציבורית מותיר חותם שלילי על המותג גם אם הסכום שגויס היה לא קריטי לעסק.
הטעויות שעוצרות אישור: מה הבנק רואה שבעל עסק לא רואה
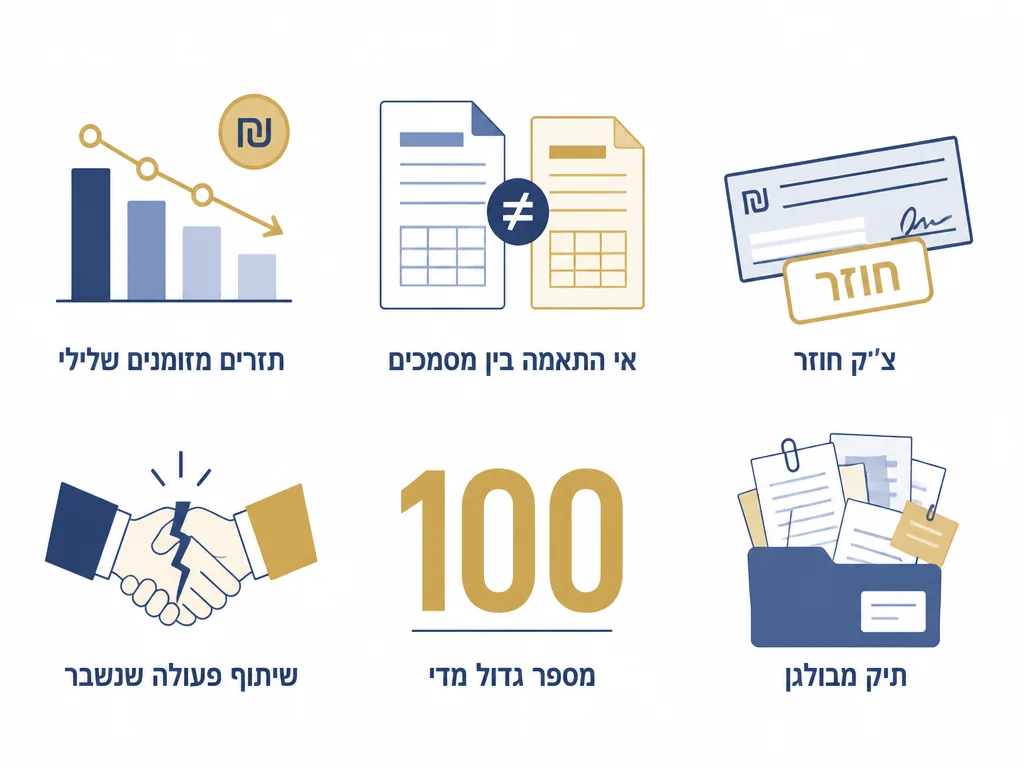
בעלי עסקים שמגישים בקשה למימון בנקאי לרוב לא מבינים מה הבנק מסתכל עליו. שש הטעויות שמופיעות שוב ושוב בתיקים שנדחים:
- תזרים מזומנים לא יציב 12 חודשים אחרונים: גם אם הרווחיות בסוף השנה טובה, חודשים שליליים הופכים אותך לסיכון בעיני הבנק.
- חוסר התאמה בין הצהרת הכנסות אישית להכנסות העסק: אם הכנסת בעלים בדוח אישי נמוכה משמעותית מההכנסה התפעולית של העסק – הבנק מניח שיש משיכות לא מדווחות.
- חזרות בחשבון העסק 24 חודשים אחרונים: גם 2-3 חזרות לא קריטיות הופכות את הפרופיל לבעייתי.
- אין יחסי עבודה רציפים עם הבנק: בקשה מבנק שאתם לא מנהלים בו את החשבון הראשי מקבלת פחות ריבית טובה ופחות סיכוי לאישור.
- בקשה לסכום שאינו תואם את התזרים הצפוי: בקשה ל-USD 200K כשהרווחיות החודשית של העסק USD 5K = החזר חודשי ישבור את העסק. הבנק רואה את זה לפניכם.
- אין תיק מסמכים מובנה: דוחות שלא מאורגנים, חוזים שלא מצורפים, חישובים שלא מוסברים – הבנקאי שמטפל בתיק שלך יראה גרסה לא מוכנה ויעביר אותו לסוף התור.
שאלות נפוצות
האם אפשר לקבל הלוואה בערבות מדינה בלי לקיים מע”מ ופנקסים מסודרים?
לא. הלוואה בערבות מדינה דורשת דוחות כספיים מבוקרים של רואה חשבון, פתיחת תיק במע”מ ובמס הכנסה, וניהול ספרים תקין. עסק “אפור” לא יוכל להגיש בקשה – וזה אחד מהמסלולים החזקים ביותר ל”הלבנת” העסק בצורה חוקית.
פקטורינג מקבל אותי כלקוח אם יש לי חוב לבנק?
כן. פקטורינג מבוסס על איכות החייב (הלקוח שלכם), לא על איכות הכספים שלכם. עסק עם תזרים שלילי ומשכנתא יוכל לקבל פקטורינג אם הלקוחות שלו הם תאגידים עם דירוג אשראי טוב. זה היתרון המרכזי על פני הלוואה בנקאית.
מתי כדאי לבעל עסק ללכת לאקוויטי גם אם החוב זמין וזול?
כשמודל הצמיחה דורש השקעה חד פעמית גדולה (פתיחת סניף, השקת קו מוצר חדש, גיוס צוות מומחים) שתפגע בתזרים השוטף ב-12-18 החודשים הבאים. חוב יחנוק את התזרים; אקוויטי מקנה חלון נשימה. תכנון אסטרטגית מכירת עסק עתידית משפיע על הבחירה – מי שמתכנן מכירה בעוד 5-7 שנים יקבל יותר אם הוא משך אקוויטי בצמיחה במקום להתחנק תחת חוב.
סיכום
בעל עסק שמגיש בקשת מימון לבנק שלו לפני שמיפה את שבעת המקורות החלופיים מפסיד כסף – בין 2-5 נקודות אחוז בריבית, או חודשי עיכוב יקרים. הלוואה בערבות מדינה היא הזולה אך הארוכה; פקטורינג הוא הזריז אך היקר; אקוויטי הוא הגמיש אך דורש ויתור על אחזקות. הבחירה הנכונה תלויה בשני פרמטרים: אופק זמן (חודש? שנה? חמש שנים?) ושלב חברה (לפני רווחים, רווחית יציבה, צמיחה מואצת). מסגרת מימון לא מתאימה למצב העסק היא הסיבה השכיחה ביותר לחנק תזרימי בעסקים שעל הנייר רווחיים.












