
כשדני (שם בדוי) פנה אלינו לפני כשנתיים, הוא היה אדם צעיר עם חסכונות של 200,000 ₪ שהצטברו בחשבון העו”ש שלו. “אני יודע שהכסף לא עובד בשבילי”, אמר בפגישה הראשונה. “אבל אני חושש להשקיע בשוק ההון”. היום, לאחר שנתיים של ליווי מקצועי, תיק ההשקעות של דני מניב תשואה שנתית ממוצעת של 8%, והוא מרגיש בטוח יותר בהחלטות הפיננסיות שלו. התהליך הגביר את ביטחונו וצייד אותו בכלים שהוא יכול להשתמש בהם לאורך חייו. סיפורים כמו של דני מוכיחים עד כמה חשובה ההדרכה המקצועית עבור משקיעים בתחילת דרכם.
חשיבות הליווי המקצועי בתחילת הדרך
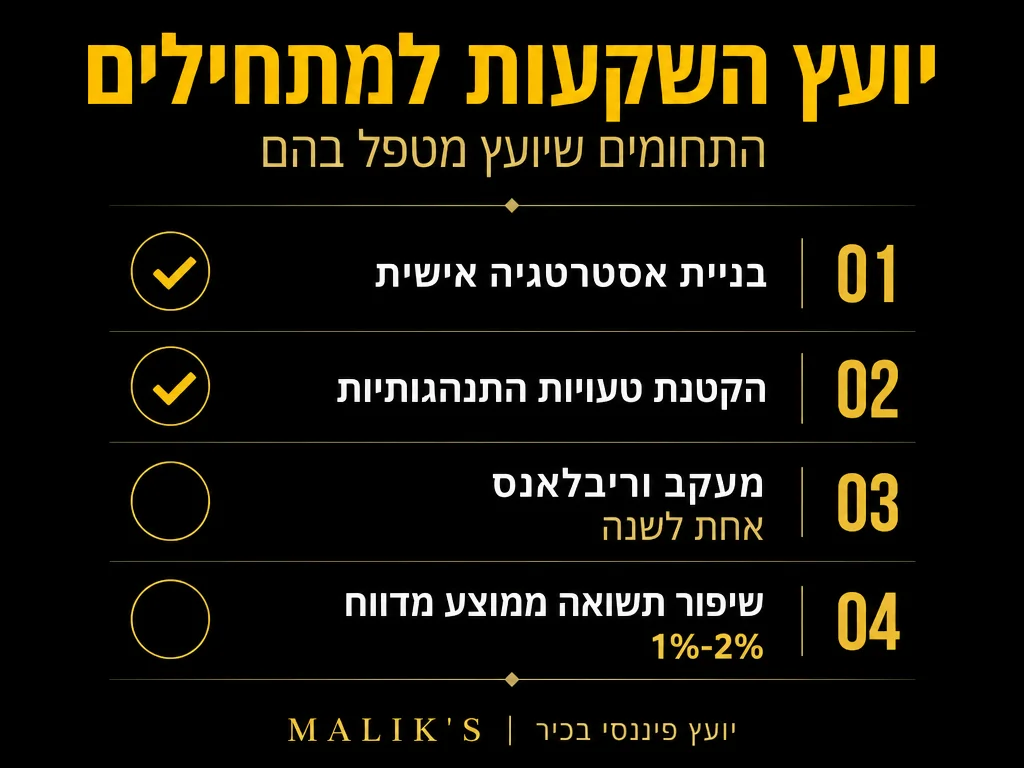
עולם ההשקעות יכול להיראות מורכב ומאיים עבור משקיעים מתחילים. תפקידו של יועץ ההשקעות הוא לפשט את עולם הפיננסים, לבנות אסטרטגיה מותאמת אישית ולהוביל את הלקוח בבטחה בין האפשרויות הרבות הקיימות בשוק. יועץ השקעות מקצועי משמש כמורה דרך, מלווה ושותף אסטרטגי בדרך להגשמת היעדים הפיננסיים. מעבר לכך, הליווי המקצועי עוזר להימנע מטעויות נפוצות כמו תגובת יתר לתנודות שוק, חוסר פיזור או השקעה לא תואמת לפרופיל הסיכון האישי.
בניית תוכנית פיננסית אישית
הצעד הראשון בליווי משקיע מתחיל הוא בניית תוכנית פיננסית מקיפה. חשוב לזכור כי שיעור ההפרשה לפנסיה חובה בישראל עומד על 18.5% מהשכר הברוטו – 6% מהעובד ו-12.5% מהמעסיק – ותכנון ראוי חייב להתבסס על נתון זה כנקודת פתיחה. התהליך כולל:
- מיפוי מצב פיננסי נוכחי – הבנת הכנסות, הוצאות, נכסים והתחייבויות
- הגדרת יעדים קצרי וארוכי טווח – רכישת דירה, חיסכון לפנסיה, קרן חירום ועוד
- זיהוי רמת הסיכון המתאימה – נסמכת על גיל, הכנסה, רקע כלכלי והעדפות אישיות
- התאמת אסטרטגיית השקעה אישית – תמהיל השקעות שיתאים ליעדים ולרמת הסיכון
- קביעת אבני דרך למעקב והתקדמות – כדי לוודא שההשקעות מתקדמות לפי תוכנית
התוכנית הפיננסית מהווה את הבסיס להשקעה אחראית ומחושבת, ומעודדת משמעת פיננסית לאורך זמן. כחלק מהתכנון, כדאי לקחת בחשבון גם את היבטי המס: מס רווחי הון על ניירות ערך בישראל עומד על 25% מהרווח הריאלי לבעל מניות רגיל, נתון המשפיע ישירות על תשואה נטו ועל עיתוי פירוק תיק ההשקעות.
נתוני מפתח לתכנון פיננסי בישראל
|
★
18.5%
הפרשה חודשית לפנסיה חובה בישראל (6% עובד + 12.5% מעסיק) מקור
|
₪
25%
מס רווחי הון על ניירות ערך מהרווח הריאלי בישראל מקור
|
▲
51.6%
תשואת מדד ת”א 35 במהלך שנת 2025 מקור
|
אסטרטגיות השקעה מומלצות למתחילים
עבור משקיעים מתחילים, אנו ממליצים על אסטרטגיית השקעה מדורגת. נקודת ייחוס חשובה: מדד S&P 500 השיג תשואה שנתית ממוצעת של כ-10.42% לאורך 100 השנים האחרונות כאשר הדיבידנדים מושקעים מחדש. הנתון הזה מספק הקשר ריאלי לציפיות התשואה, ומסייע להבדיל בין תוצאות הגיוניות לבין הבטחות מופרזות. עם זאת, חשוב לדעת שנתוני עבר לא מבטיחים תשואות עתידיות. בנוסף, יותר מ-88% ממנהלי קרנות אקטיביות לא הצליחו להכות את המדד לאורך 15 שנה לפי מחקרי SPIVA, נתון שמחזק את הערך שביועץ שמכוון ללקוח לכלים פסיביים ויעילים מבחינת עלויות.
- התחלה עם השקעות שמרניות כמו אג”ח ממשלתיות – על מנת לבסס ביטחון
- שילוב הדרגתי של מניות איכות – בעיקר חברות יציבות עם רקורד מוכח
- פיזור גיאוגרפי וענפי – הפחתת סיכון ממוקד על ידי השקעה במגוון שווקים
- שימוש בקרנות סל ומוצרים מנוהלים – מאפשרות גישה נוחה לפיזור רחב
- שמירה על נזילות מתאימה – לדוגמה שמירת חלק מההון במזומן או השקעות נזילות לטווח קצר
האסטרטגיה הנכונה נבנית תוך כדי שיחה עם הלקוח ומותאמת אישית לכל משקיע בהתאם למצבו ומטרותיו, והיא ניתנת לשינויים והתאמות בהמשך.
מה כדאי ומה לא כדאי לעשות כמשקיע מתחיל
|
✔
מומלץ
|
✖
להימנע
|
ניהול סיכונים פיננסיים
יועץ ההשקעות מסייע בהבנת והתמודדות עם סיכונים פיננסיים. ההיסטוריה מלמדת שסיכוני שוק הם חלק בלתי נפרד מההשקעה – מדד S&P 500 חווה 13 שוקי דובים מאז 1929, בממוצע אחת לשבע שנים, עם ירידות של 20% ומעלה. הכרת נתון זה מסייעת למשקיע לשמור על קור רוח בעיתות משבר ולא למכור בזמן הגרוע ביותר. בין השלבים שמתבצעים:
- זיהוי סיכונים אפשריים – תנודתיות שוק, סיכוני אינפלציה, סיכונים רגולטוריים וכו’
- בניית תיק מאוזן – תוך שילוב נכסים שמרניים וצומחים בהתאם לרמת הסיכון שנבחרה
- קביעת מנגנוני הגנה – שימוש בפקודות סטופ-לוס, השקעות גידור וכיסוי בהתאם לצורך
- מעקב שוטף אחר ביצועים – סקירה רבעונית של התיק
- התאמות נדרשות בהתאם לשינויי שוק – התאמה לחילופי מגמות, עדכון תיק בעקבות אירועים כלכליים עולמיים וכדומה
מטרת ניהול הסיכונים מטרת ניהול הסיכונים היא לא להימנע מסיכון, אלא לנהל אותו בצורה חכמה, יעילה ומבוססת מידע.
צ’ק-ליסט לפני קבלת החלטת השקעה
משקיעים מתחילים נטו – עברו על הסעיפים הבאים לפני כל פעולה משמעותית בתיק:
|
✓ הגדרתי אופק זמן ברור – ההשקעה תואמת את התקופה שבה אצטרך את הכסף בחזרה |
|
✓ בדקתי את ציפיות התשואה מול נתוני שוק היסטוריים – מדד S&P 500 הניב כ-10.42% שנתי לאורך 100 שנה (מקור); כל הבטחה גבוהה משמעותית מכך מחייבת חשד |
|
✓ חישבתי את השפעת המס – הבנתי את חבות מס רווחי ההון של 25% על הרווח נטו |
|
✓ השארתי קרן חירום נזילה – 3-6 חודשי הוצאות במזומן או בפיקדון נזיל לפני השקעה בשוק ההון |
|
✓ בדקתי שהתיק מפוזר – אף נכס בודד לא עולה על 10-15% מסך התיק |
|
✓ התייעצתי עם איש מקצוע מוסמך – ולא הסתמכתי על המלצות מרשתות חברתיות או חברים לא מקצועיים |
חינוך פיננסי והעצמה
חלק מרכזי בתפקיד היועץ הוא העצמת הלקוח. כדוגמה לפרי חינוך פיננסי מוצלח: מדד ת”א 35 זינק ב-51.6% במהלך שנת 2025, והמשקיעים שהבינו את ההקשר הכלכלי מאחורי תנועה זו נמנעו מבהלה ואף ניצלו את ההזדמנויות שנוצרו. חינוך פיננסי מאפשר להגיב בחוכמה – לא מתוך פחד:
- הקניית ידע פיננסי בסיסי – כגון ריביות, אינפלציה, מניות מול אג”ח
- הסבר מושגים מקצועיים – כמו מדדי שוק, תשואה מול סיכון, מח”מ וכיו”ב
- הבנת מגמות שוק – העלאות ריבית, השפעות מקרו כלכליות
- פיתוח חשיבה כלכלית – כיצד לנתח מידע, לזהות הזדמנויות ולבצע הערכות מושכלות
- בניית ביטחון בקבלת החלטות – כך שהמשקיע מרגיש בשל יותר לפעול גם בכוחות עצמו בעתיד
חינוך פיננסי הוא תהליך מתמשך שתורם משמעותית להתפתחות האישית של הלקוח, ולא פחות מכך – ליכולתו לנהל את עתידו הפיננסי בביטחון ובאחריות.
“הליווי המקצועי של יועץ ההשקעות שינה את חיי הפיננסיים. למדתי להבין את השוק, לקבל החלטות מושכלות ולישון טוב בלילה עם ההשקעות שלי. התשואות המרשימות הן בונוס נהדר. היועץ ניהל עבורי את התיק, הסביר לי את הרציונל שמאחורי כל החלטה והראה לי שאפשר להשקיע גם בלי להפוך למומחית פיננסית.”
– רונית, לקוחה משנת 2020
שאלות נפוצות
כמה זמן נמשך תהליך הליווי הראשוני?
תהליך הליווי כולל לרוב 3-4 פגישות הנפרשות על פני תקופה של חודש עד חודשיים. במהלכן מתבצע מיפוי מלא, הגדרת מטרות, התאמת השקעות והתחלת הביצוע בפועל.
האם אפשר להתחיל בסכום קטן?
בהחלט. ניתן להתחיל בהשקעה החל מ-100,000 ₪. במקרים מסוימים גם פחות, בהתאם לפרופיל הלקוח וסוג המוצרים הפיננסיים. החשוב ביותר הוא להתאים את התיק לרמת הסיכון הרצויה ולהקצות את הכספים נכון בהתאם לצרכים האישיים.
איך מתבצע המעקב השוטף?
מעקב מתקיים ברמה רבעונית, עם סקירה של התשואות, הרכב התיק ובחינה מחודשת של היעדים. נוסף על כך נשלחים דוחות תקופתיים וישנה זמינות מלאה ליועץ במידת הצורך. המעקב חשוב לא פחות מההשקעה הראשונית, שכן שוק ההון דינמי ודורש תשומת לב מתמדת.
הערה חשובה: המידע המוצג במאמר זה הינו לצורכי ידע כללי בלבד ולא מהווה ייעוץ השקעות, שיווק השקעות או ייעוץ פיננסי מכל סוג שהוא. כל השקעה כרוכה בסיכונים ויש לבחון כל מקרה לגופו. מומלץ להתייעץ עם איש מקצוע מוסמך טרם ביצוע כל פעולה פיננסית.












