
קרן כספית היא קרן נאמנות סולידית שמשקיעה בנכסים קצרי טווח ובסיכון נמוך, והיא הפכה לחלופה האטרקטיבית ביותר לפיקדון הבנקאי עבור מי שמחזיק יתרת מזומנים משמעותית ורוצה תשואה שוטפת בלי לוותר על נזילות יומית. במקרים רבים היא אכן עדיפה על הפיקדון, אך התשובה תלויה בארבעה פרמטרים שצריך לבחון יחד: התשואה נטו, דמי הניהול והעמלות הנלוות, המיסוי, ורמת הנזילות שאתם זקוקים לה. במאמר הזה נפרק כל אחד מהם, נציג טבלת השוואה ישירה, ונראה איך משקיע מתוחכם מחליט מתי כדאי להעביר כסף מהפיקדון לקרן כספית – ומתי דווקא לא.
מה זו קרן כספית ולמה היא נכנסה לתודעת המשקיעים המתוחכמים
קרן כספית מנוהלת תחת רגולציה הדוקה של רשות ניירות ערך, והיא מוגבלת בחוק להחזיק נכסים בעלי מח”מ (משך חיים ממוצע) קצר במיוחד – בדרך כלל עד 90 יום – ובדירוג אשראי גבוה. המשמעות היא שהיא משקיעה בעיקר במק”מ של בנק ישראל, באיגרות חוב ממשלתיות קצרות, ובפיקדונות בנקאיים גדולים שהקרן עצמה מסדרת מול הבנקים בתנאים עדיפים על אלה שאתם הייתם מקבלים כיחידים.
בדיוק כאן טמון היתרון המבני: קרן כספית מרכזת הון של אלפי משקיעים, ולכן היא מנהלת מול הבנק משא ומתן של גוף מוסדי גדול. המשקיע הבודד שמפקיד ₪200,000 בפיקדון מקבל את הריבית שהבנק מוכן לתת ליחיד, בעוד הקרן הכספית משיגה תנאים של שחקן מוסדי. עבור ועדי הון ומשקיעים פרטיים מבוססים, הפער הזה מצטבר לסכומים משמעותיים על פני שנה.
המגבלה הרגולטורית על מח”מ קצר אינה פרט טכני אלא ליבת מנגנון ההגנה של המוצר. כשהקרן מחזיקה נכסים שמתבגרים תוך שבועות ספורים, היא חשופה כמעט אפס לסיכון מח”מ – אותו סיכון שמפיל קרנות אג”ח ארוכות כשהריבית עולה. נכס לטווח של שנים מאבד מערכו כשהריבית במשק מטפסת, אך נכס שמתבגר בעוד 60 יום פשוט נפדה בקרוב ומגולגל לנכס חדש בריבית המעודכנת. זו הסיבה שקרן כספית כמעט אינה רושמת ימים אדומים, גם בתקופות תנודתיות בשוק ההון.
צריך להבין שקרן כספית אינה מבטיחה תשואה ואינה מבוטחת על ידי המדינה, אך רמת הסיכון שלה נמוכה מאוד ביחס לכל אפיק השקעה אחר בשוק ההון. היא נועדה בדיוק למטרה אחת – לשמר ערך ולהניב תשואה שוטפת על כסף שאתם לא רוצים לחשוף לתנודתיות.
תשואה: מה הפיקדון מציע היום ומה הקרן הכספית מציבה מולו
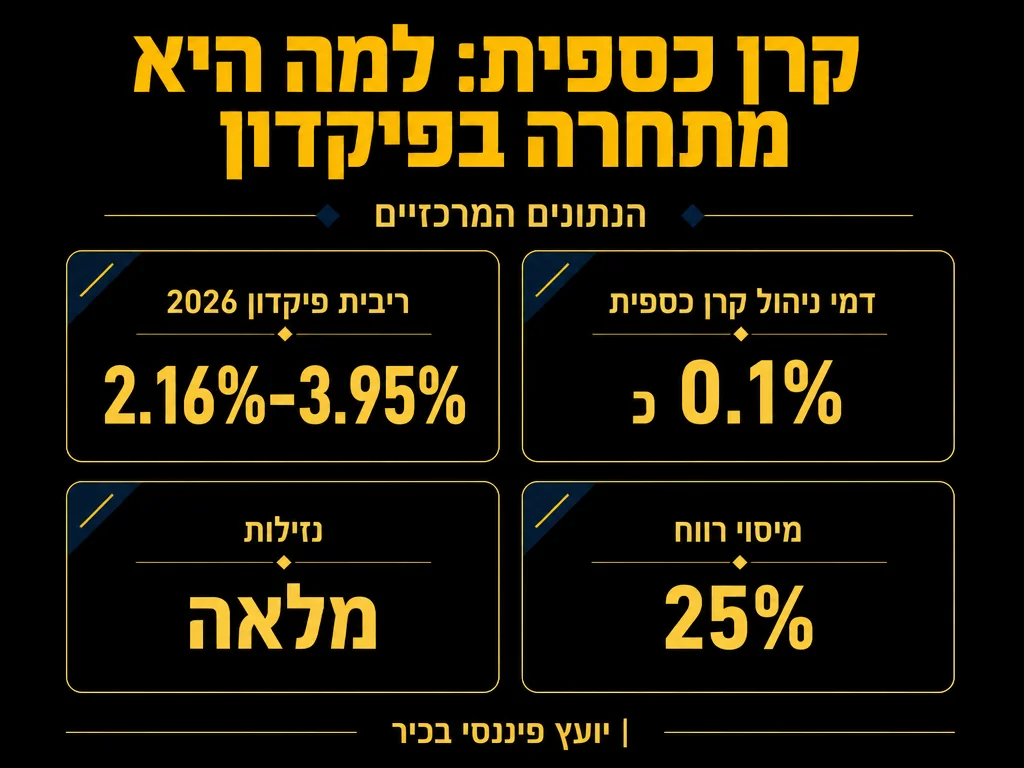
נקודת הפתיחה היא להבין מה הבנק מציע לכם כרגע. נכון לינואר 2026, הריבית השנתית הממוצעת על פיקדון בנקאי נעה בין 2.16% על פיקדון חודשי ל-3.95% על פיקדון לתקופה של 6 עד 12 חודשים. כלומר, ככל שאתם מוכנים לנעול את הכסף לתקופה ארוכה יותר, הבנק מתגמל אתכם בריבית גבוהה יותר – אבל אתם משלמים על כך באובדן הנזילות.
וכאן מתחדדת ההבחנה המהותית בין שני האפיקים. בפיקדון אתם ניצבים בפני דילמה: ריבית נמוכה עם נזילות, או ריבית גבוהה עם נעילה. בקרן כספית אתם מקבלים תשואה שצמודה לתשואות השוק הכספי הקצר, ובו זמנית שומרים על נזילות יומית מלאה. אתם לא צריכים לבחור.
ההבדל מתחדד עוד יותר כשמסתכלים על כיוון הריבית. התשואה של הפיקדון קבועה מראש – אם בנק ישראל יעלה את הריבית במהלך התקופה, אתם עדיין תקועים בריבית שננעלה ביום ההפקדה. הקרן הכספית, לעומת זאת, מגלגלת את הנכסים שלה בתדירות גבוהה ולכן מתעדכנת כלפי מעלה כשהריבית במשק עולה. בסביבת ריבית משתנה זהו יתרון משמעותי.
צריך גם לקרוא נכון את טווח המספרים של הפיקדון. הריבית של 3.95% אינה מתנה – היא המחיר שהבנק משלם לכם תמורת נעילה של שישה עד שנים-עשר חודשים. אם תשברו את הפיקדון לפני המועד, הריבית הזו נעלמת ולעיתים אף נגבה קנס. כשמשווים תשואות, יש להשוות תשואה תמורת אותה רמת זמינות – וברמת הזמינות היומית, הפיקדון מציע 2.16% בלבד, נמוך משמעותית מרף הריבית העליון שלו.
דמי ניהול ועמלות נסתרות: היכן נשחק הרווח שלכם
אחד ההבדלים החדים ביותר בין פיקדון לקרן כספית הוא מבנה העלויות. בפיקדון אין דמי ניהול מוצהרים – העלות שלכם מגולמת בריבית הנמוכה יחסית שהבנק מציע. בקרן כספית יש דמי ניהול גלויים, אך ברוב הקרנות המומלצות הם נמוכים מאוד – סביב 0.1% בשנה, ויש אף זולות יותר. ברמה כזו, דמי הניהול כמעט שאינם פוגעים בתשואה.
אבל כאן נדרשת זהירות של משקיע מנוסה: דמי הניהול המוצהרים אינם התמונה המלאה. יש לבדוק גם עמלות נלוות. לדוגמה, קרן ‘ברק כספית’ גובה 0 דמי ניהול אך מטילה עמלת רכישה של 0.1% על כל קנייה. משמעות הדבר היא שכל הפקדה לקרן עולה לכם 0.1% מראש. עבור משקיע שמכניס ומוציא כספים בתדירות גבוהה, עמלה כזו עשויה להצטבר ולעלות על דמי הניהול של קרן מתחרה שגובה דמי ניהול שקופים בלבד.
קל להמחיש זאת במספרים. נניח שאתם מחזיקים ₪500,000 בקרן ומבצעים שמונה תנועות הפקדה בשנה. בקרן עם עמלת רכישה של 0.1% כל קנייה גוזלת חלק מהסכום שנכנס, ועל פני שנה שלמה של תנועות העלות המצטברת עשויה לעלות על 0.1% דמי ניהול שנתיים של קרן מתחרה שגובה דמי ניהול בלבד וללא עמלת רכישה. לעומת זאת, משקיע שמפקיד סכום גדול פעם אחת ומשאיר אותו במקומו לאורך השנה כמעט אינו מושפע מעמלת הרכישה. אותה קרן עצמה יכולה להיות הזולה ביותר לאחד והיקרה ביותר לאחר – הכל תלוי בדפוס השימוש שלכם.
הלקח ברור: אל תבחרו קרן כספית לפי שורת דמי הניהול המוצהרת בלבד. בדקו את העלות הכוללת – דמי ניהול, עמלת רכישה, ועמלות הפצה אצל הברוקר – ביחס לתדירות התנועות הצפויה שלכם. ניהול נכון של תיק נזיל מתחיל בהבנה מדויקת של מבנה העלויות, וזה בדיוק התחום שבו ניהול תיקי השקעות מקצועי מוסיף ערך שקשה לכמת לבד.
מיסוי: ההבדל שמכריע את התשואה נטו
הנקודה הזו לבדה משנה את כל החישוב, ולכן משקיעים רבים מפספסים אותה. הריבית על פיקדון בנקאי שאינו צמוד מחויבת במס בשיעור 15% על הריבית הנומינלית – כלומר, אתם משלמים מס גם על חלק הריבית שרק פיצה אתכם על האינפלציה. בסביבת אינפלציה זה אומר שאתם ממוסים על רווח שלא באמת קיים בכוח הקנייה שלכם.
בקרן כספית המיסוי הוא 25% על הרווח הריאלי – כלומר, רק על הרווח שמעבר לאינפלציה. ההבדל המהותי אינו בשיעור המס הנקוב אלא בבסיס המס: בקרן הכספית האינפלציה מנוכה לפני חישוב המס, ולכן בתקופות של אינפלציה הקרן הכספית לרוב מניבה תשואה נטו גבוהה יותר מפיקדון בריבית דומה. כאשר האינפלציה אפסית, הפער מצטמצם, אך ההגנה האינפלציונית של הקרן הכספית נשארת יתרון מבני.
כדי לראות זאת בבירור, דמיינו תשואה ברוטו של 4% ואינפלציה של 3% באותה שנה. בפיקדון תשלמו 15% על מלוא ה-4%, כלומר מס על אחוז שלם שכולו אינפלציה ולא רווח אמיתי. בקרן הכספית תשלמו 25% רק על הרווח הריאלי – אותו אחוז בודד שמעבר לאינפלציה. התוצאה היא נטל מס נמוך יותר בשקלים, למרות ששיעור המס הנקוב גבוה יותר. דווקא בתקופות אינפלציוניות, שבהן המשקיע הממוצע חושש לתשואה הריאלית שלו, מבנה המיסוי של הקרן הכספית עובד לטובתו.
יתרון מיסוי נוסף הוא דחיית המס. בפיקדון המס נגבה במועד פירעון הפיקדון. בקרן כספית אתם משלמים מס רק במועד המכירה בפועל, מה שמאפשר תכנון מס ותזמון מימוש לפי שיקוליכם. עבור ועדי הון ומשקיעים עם תיק רחב, גמישות התזמון הזו שווה כסף אמיתי.
נזילות: היכן הקרן הכספית באמת מנצחת
זהו אולי היתרון הבולט ביותר של הקרן הכספית. פיקדון בנקאי, ברוב המקרים, נועל את הכסף לתקופה מוגדרת. שבירה מוקדמת של הפיקדון כרוכה בקנס – לעיתים אובדן מלא של הריבית שנצברה, ולעיתים אף קנס נוסף. אם תזדקקו לכסף באמצע התקופה, אתם משלמים על כך ביוקר.
קרן כספית מציעה נזילות יומית. אתם יכולים למכור את היחידות בכל יום מסחר ולקבל את הכסף תוך ימים ספורים, בלי קנס ובלי אובדן הרווח שנצבר עד אותו רגע. עבור משקיע שמחזיק יתרת מזומנים שעשויה להידרש להזדמנות השקעה, לרכישת נכס, או לכל צורך עסקי – הגמישות הזו היא נכס אסטרטגי בפני עצמו.
הנזילות הזו גם משנה את האופן שבו אתם מנהלים את כרית הביטחון של התיק. במקום להחזיק מזומן שאינו עובד או לנעול אותו בפיקדון, הקרן הכספית מאפשרת לכם להחזיק כסף נזיל שמניב תשואה שוטפת ועדיין זמין בכל רגע. זהו עיקרון יסוד בכל אסטרטגיית ניהול תיקי השקעות מסודרת – שכל שקל בתיק עובד, גם הרכיב הסולידי.
מתי קרן כספית פחות מתאימה
למרות כל היתרונות, קרן כספית אינה הפתרון לכל מצב, ומשקיע מתוחכם יודע גם את גבולות המוצר. אם יש לכם אופק השקעה ארוך באמת – חמש שנים ומעלה – והכסף אינו מיועד לצורך נזילות, הקרן הכספית עלולה להיות שמרנית מדי. בטווחים כאלה, אפיקים עם פוטנציאל תשואה גבוה יותר עשויים להתאים יותר ליעד, גם במחיר תנודתיות גבוהה יותר בדרך.
גם משקיע שמבצע תנועות תכופות במיוחד צריך לחשב מסלול. בקרן שגובה עמלת רכישה, ריבוי הפקדות קטנות שוחק את היתרון, ולעיתים פיקדון יומי בבנק או קרן ללא עמלת רכישה יתאימו טוב יותר. הנקודה אינה שהמוצר רע אלא שהוא נמדד מול דפוס השימוש האמיתי שלכם.
הסתייגות אחרונה נוגעת למי שמבקש ודאות מוחלטת. הקרן הכספית סולידית מאוד, אך היא אינה מובטחת על ידי המדינה, ועבור חלק מהמשקיעים השקט הנפשי של פיקדון מובטח שווה את הוויתור על מעט תשואה ונזילות. ההחלטה הזו אישית, ונכון לקבל אותה כחלק מתמונת התיק הכוללת ולא כשיקול מבודד.
קרן כספית מול פיקדון בנקאי: טבלת השוואה
| פרמטר | קרן כספית | פיקדון בנקאי |
|---|---|---|
| נזילות | יומית – מכירה בכל יום מסחר ללא קנס | נעולה לתקופה; שבירה מוקדמת כרוכה בקנס |
| תשואה | צמודה לשוק הכספי הקצר ומתעדכנת עם עליית הריבית | קבועה מראש; 2.16% עד 3.95% לפי התקופה (ינואר 2026) |
| מיסוי | 25% על הרווח הריאלי (בניכוי אינפלציה) | 15% על הריבית הנומינלית (כולל רכיב האינפלציה) |
| דמי ניהול | גלויים, סביב 0.1% בשנה; יש לבדוק עמלת רכישה נלווית | אין דמי ניהול מוצהרים; העלות מגולמת בריבית |
| סיכון | נמוך מאוד; אינו מובטח על ידי המדינה | נמוך; מובטח עד תקרה במקרי כשל בנקאי |
קריטריונים לבחירת קרן כספית: רשימת בדיקה למשקיע
לא כל הקרנות הכספיות זהות, וההבדלים ביניהן מצטברים לאורך זמן. לפני שאתם מעבירים כסף, עברו על הקריטריונים הבאים:
- העלות הכוללת ולא רק דמי הניהול – בדקו דמי ניהול, עמלת רכישה, ועמלות הפצה אצל הברוקר. קרן עם 0 דמי ניהול ועמלת רכישה עשויה לצאת יקרה יותר עבור מי שמבצע תנועות תכופות.
- גודל הקרן והוותק שלה – קרן גדולה ומבוססת נהנית מכוח מיקוח חזק יותר מול הבנקים וממרווח תפעולי יציב.
- התשואה ההיסטורית נטו – השוו תשואה אחרי דמי ניהול לאורך 12 חודשים אחרונים, לא את התשואה המוצהרת ברוטו.
- מדיניות ההשקעה ומח”מ הנכסים – ודאו שהקרן מחזיקה נכסים קצרים ובדירוג גבוה, בהתאם לאופי הסולידי שאתם מצפים לו.
- נוחות המסחר אצל הברוקר שלכם – בדקו שהקרן זמינה לקנייה ולמכירה בפלטפורמה שבה אתם פועלים, ללא עמלות מסחר חריגות.
- התאמה לתמהיל התיק הכולל – הקרן הכספית היא רכיב אחד בתיק; שקלו אותה ביחס ליעדי הנזילות והסיכון הכוללים שלכם.
הקריטריון האחרון הוא הקריטי ביותר. קרן כספית אינה מוצר שעומד בפני עצמו אלא רכיב ברכיב הסולידי של תיק רחב. ההחלטה כמה להקצות לאפיק הזה, ומתי לגלגל ממנו כסף לאפיקים אחרים, היא החלטה שנשענת על התמונה המלאה של התיק והיעדים שלכם.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על ההבדל בין קרן מחקה מדד לקרן נאמנות אקטיבית.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מדריך מיסוי רווחי קריפטו בישראל.
שאלות נפוצות
האם קרן כספית בטוחה כמו פיקדון בנקאי?
קרן כספית אינה מובטחת על ידי המדינה כפי שפיקדון בנקאי מובטח עד תקרה מסוימת, אך רמת הסיכון שלה נמוכה מאוד בזכות הרגולציה ההדוקה שמחייבת אותה להחזיק נכסים קצרים ובדירוג אשראי גבוה. עבור מרבית המשקיעים זהו אפיק סולידי ומתאים לשימור ערך.
תוך כמה זמן אקבל את הכסף אם אמכור יחידות בקרן כספית?
מכירה מתבצעת בכל יום מסחר, והכסף נכנס לחשבון תוך ימים ספורים, ללא קנס וללא אובדן הרווח שנצבר עד מועד המכירה. זהו הבדל מהותי מול פיקדון, שבו שבירה מוקדמת כרוכה בקנס.
מתי פיקדון בנקאי עדיף על קרן כספית?
פיקדון עשוי להתאים אם אתם בטוחים שלא תזדקקו לכסף לאורך כל התקופה, רוצים תשואה ידועה מראש בלי כל סיכון שוק, ומעדיפים את הביטחון של מוצר מובטח. בכל מקרה אחר שבו הנזילות חשובה לכם, הקרן הכספית לרוב מציעה איזון עדיף.
האם כדאי להחזיק את כל המזומן בקרן כספית?
הקצאה נכונה תלויה בתמהיל התיק הכולל וביעדי הנזילות שלכם. הקרן הכספית מתאימה במיוחד לרכיב הסולידי ולכרית הביטחון, אך ההחלטה כמה להקצות לכל אפיק ראוי שתישען על תכנון פיננסי כולל ולא על אפיק בודד.












