
כל שנה, מיליוני ישראלים מגיעים לסוף השנה האזרחית או העברית מבלי לעצור לרגע ולשאול את עצמם שאלה פשוטה אחת: האם הכסף שלי עובד נכון?
בדיוק כמו שאתם הולכים לרופא לבדיקות שגרתיות, כך גם המצב הפיננסי שלכם מצריך בדיקת דופק שנתית. לא כדי להיכנס לפאניקה, אלא כדי לקבל תמונה מלאה ולקבל החלטות מושכלות.
במאמר זה נפרט בדיוק כיצד לבצע בדיקת דופק פיננסית אחת לשנה, ומה לחפש בכל אחד מהתחומים המרכזיים בחיים הכלכליים שלכם.
מהי “בדיקת דופק” פיננסית ומדוע היא קריטית?
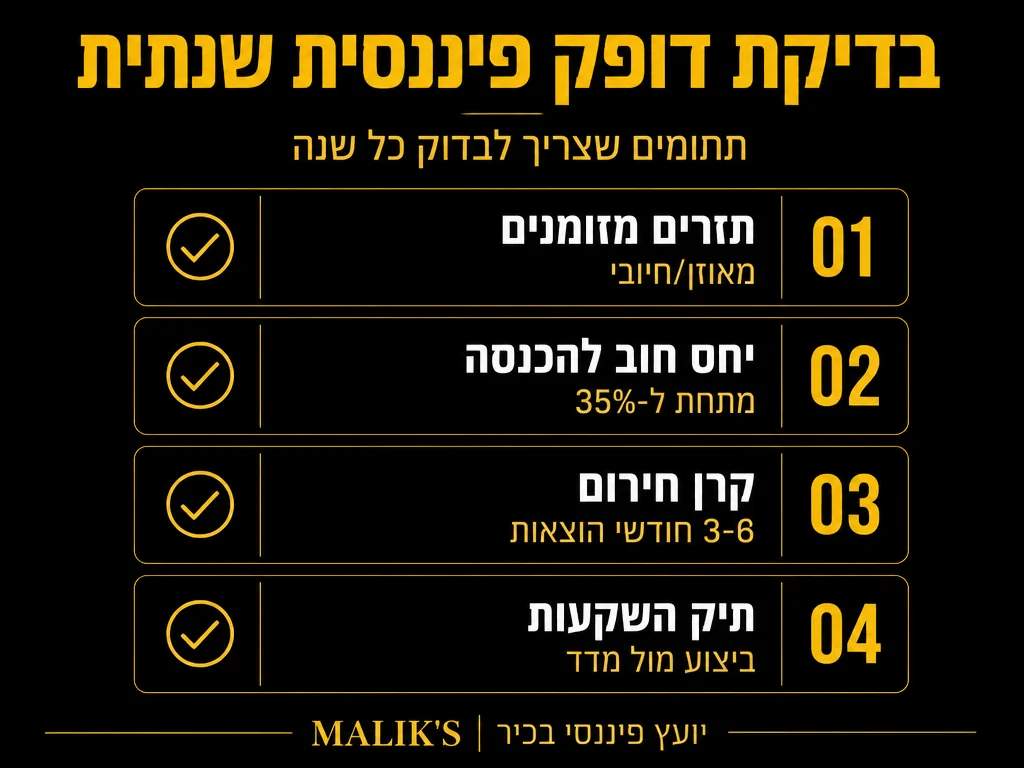
בדיקת דופק פיננסית היא סקירה מקיפה של כל ההיבטים הכלכליים בחייכם: משכנתא, חסכונות, ביטוחים, השקעות, דירוג אשראי, וחבויות מס. המטרה אינה לשנות הכל בבת אחת, אלא לזהות נקודות חלשות ולנצל הזדמנויות שהחמצתם.
על פי נתוני בנק ישראל, משקי בית רבים מחזיקים בתמהיל משכנתא לא אופטימלי שנים אחרי נטילת ההלוואה. ריביות השתנו, ההכנסה השתנתה, אבל המשכנתא נשארה בדיוק כפי שהייתה. למעשה, ב-24 בנובמבר 2025 הוועדה המוניטרית של בנק ישראל הורידה את הריבית ב-25 נקודות בסיס לרמה של 4.25% – הורדת הריבית הראשונה בכמעט שנתיים – שינוי שמעצים את הכדאיות של בחינה מחודשת של תמהיל המשכנתא.
עצם ביצוע הבדיקה אחת לשנה יכול לחסוך לכם עשרות אלפי שקלים לאורך זמן.
טבלת בדיקת הדופק הפיננסית השנתית
לפניכם סקירה של ששת תחומי הבדיקה המרכזיים, מה לבדוק בכל אחד מהם, ומה מהווה “דגל אדום” שמצריך פעולה מיידית:
| תחום | מה לבדוק | תדירות מומלצת | דגל אדום |
| משכנתא | ריבית, הצמדה, החזר חודשי | פעם בשנה | החזר מעל 30% מהכנסה פנויה |
| חסכונות ופנסיה | תשואה, עמלות ניהול | פעמיים בשנה | עמלת ניהול מעל 1% מהפקדה |
| ביטוחים | כיסויים, פרמיות, כפילויות | פעם בשנה | כיסוי חסר לנכות/חיים |
| השקעות ונדל”ן | תשואה שנתית, מינוף נכסים | רבעוני | תשואה מתחת לריבית הלוואה |
| דירוג אשראי (BDI) | חובות, מסגרות, עיכובים | פעם בשנה | רשומות שליליות ישנות |
| מיסים | זכאות להחזרי מס | פעם בשנה | לא הוגש דוח שנתי |
שלב 1: בדיקת המשכנתא
המשכנתא היא לרוב ההתחייבות הפיננסית הגדולה ביותר של משפחה ישראלית. עם זאת, רוב הלווים לא בודקים אותה יותר מפעם אחת לאחר לקיחתה. לפי ניתוח של מרכז טאוב, משכנתא ישראלית מייצגת היא הלוואה של מיליון שקל ב-60% משווי הנכס, עם החזר חודשי של כ-30% מההכנסה הפנויה לאורך תקופה של 25 שנה – מה שמסביר מדוע כל שינוי קטן בריבית מתגלגל לחיסכון משמעותי לאורך כל חיי ההלוואה.
מה לבדוק במשכנתא?
- מה שיעור הריבית הנוכחי בכל מסלול?
- כמה מהמשכנתא צמודה למדד המחירים לצרכן?
- האם ההחזר החודשי עלה בשנה האחרונה בגלל הצמדה למדד?
- האם ניתן לבצע מחזור משכנתא ולחסוך בריבית?
בשוק הנוכחי, שינויים בריבית בנק ישראל משפיעים ישירות על המסלולים המשתנים. אם לקחתם משכנתא לפני מספר שנים, ייתכן שתמהיל המסלולים שבחרתם כבר אינו אופטימלי – במיוחד לאור העובדה שבנק ישראל העלה את הריבית במצטבר של 465 נקודות בסיס בין מרץ 2022 למאי 2023, מה שזעזע את שוק המשכנתאות. כדאי גם לזכור שהבנקים אינם מאשרים הלוואה אם יחס ההחזר להכנסה (PTI) עולה על 50% מההכנסה החודשית, ומשכנתא עם PTI מעל 40% מסווגת על ידי בנק ישראל כהלוואה בסיכון גבוה.
לקריאה נוספת על מתי כדאי לבצע מחזור ומה העלויות הכרוכות בכך, ראו את המדריך שלנו: מתי כדאי למחזר משכנתא.
שלב 2: חסכונות, קרנות פנסיה וגמל
רוב השכירים בישראל מפרישים מדי חודש לפנסיה ולקרן השתלמות, אך רק מעטים יודעים מה תשואת קרן הפנסיה שלהם, כמה הם משלמים בעמלות ניהול, ועל איזה מסלול השקעה הם נמצאים.
על פי חוק, עמלות הניהול המקסימליות בקרנות הפנסיה הן 6% מההפקדות החודשיות ו-0.5% מהצבירה. לעומת זאת, בקרנות הפנסיה הנבחרות (ברירת המחדל) של מיטב, הצבירה נגבית ב-0.22% בלבד מהיתרה ו-1% מההפקדות – פער שעשוי להצטבר לעשרות אלפי שקלים על פני שנות חיסכון רבות. רק לשם ההמחשה: עמלת ניהול של 1% לעומת 0.5% על צבירה של מיליון שקל תייצר הפרש של כ-5,000 שקל בשנה. לאורך 20 שנה, ההפרש מצטבר לעשרות אלפי שקלים.
בסוף השנה הכלכלית, בדקו:
- האם מסלול ההשקעה מתאים לגיל שלכם?
- מה שיעור התשואה ב-3 השנים האחרונות לעומת ממוצע השוק?
- האם ניצלתם את מלוא ההטבות ממעסיק?
- האם אתם זכאים לניכוי מס על הפקדות עצמאיות?
עמלות ניהול בקרנות פנסיה – מספרים שחשוב להכיר
|
0.22%
עמלה על צבירה – ברירת מחדל
קרנות ברירת מחדל (כגון מיטב) גובות 0.22% מהצבירה בלבד
|
שלב 3: ביטוחים
ביטוח הוא אחד מהתחומים הנפוצים ביותר לתשלום יתר. ישראלים רבים משלמים על כיסויים כפולים, ביטוחים שלא רלוונטיים עוד למצבם, או לחלופין חסרים כיסוי קריטי.
בבדיקה השנתית, עברו על:
- ביטוח חיים: האם הסכום מספיק לכיסוי המשכנתא ולהכנסת המשפחה?
- ביטוח אובדן כושר עבודה: האם הפרמיה סבירה ביחס להכנסה?
- ביטוח דירה ותכולה: האם שווי הביטוח מעודכן לשווי הנוכחי?
- כפילויות: האם יש לכם ביטוח דומה דרך מקום העבודה?
חשוב לזכור שהביטוח הלאומי מכסה רק חלק מהפגיעה בהכנסה: לנכות מלאה (75%-100%), קצבת הנכות הסוציאלית מחליפה 75% מההכנסה לפני הנכות בלבד – פער שמדגיש את החשיבות של ביטוח אובדן כושר עבודה פרטי. ביטוח משכנתא, למשל, הוא חובה שלעתים ניתן לחסוך בו באמצעות השוואת מחירים בין חברות שונות.
ביטוח שנתי – מה לעשות ומה להימנע ממנו
|
✓
מומלץ לעשות
|
✗
מה להימנע ממנו
|
שלב 4: דירוג האשראי (דוח BDI)
דוח BDI הוא כרטיס הביקור הפיננסי שלכם מול הבנקים. הוא קובע אם תקבלו משכנתא, באיזו ריבית, ועד כמה הבנק סומך עליכם. במערכת נתוני האשראי של בנק ישראל מצויים כיום נתונים על כ-6.5 מיליון בגירים, וכ-76% מהצרכנים זוכים לדירוג אשראי טוב או מצוין, בעוד 12% זוכים לדירוג סביר ועוד 12% לדירוג נמוך.
רשומות שליליות ישנות, כמו חובות שכבר נפרעו, עלולות להמשיך לפגוע בדירוג שלכם עד שתפעלו למחיקתן. בנוסף, ניתן לבדוק אם יש רשומות שגויות שמופיעות בטעות.
כיצד בדיוק ניתן לתקן דוח BDI ולהשפיע לטובה על הריבית שתקבלו? הסבר מפורט זמין במדריך לתיקון דוח BDI.
שלב 5: החזרי מס ותכנון מס
אחד הנושאים שישראלים רבים מזניחים הוא הזכאות להחזרי מס. שכירים שעבדו בכמה מקומות עבודה במהלך השנה, יצאו לחל”ת או הפקידו עצמאית לקרן השתלמות, עשויים להיות זכאים להחזרים שלא מומשו.
מי עשוי להיות זכאי להחזר מס?
- שכירים שעבדו בשני מקומות עבודה
- עובדים שיצאו לחל”ת במהלך השנה
- הורים לילדים בגילאים מסוימים
- בעלי הכנסות מדמי שכירות
- עצמאים ובעלי עסקים
חשוב גם לדעת שמשנת 2025, יחיד עם הכנסה החייבת השנתית מעל 721,560 ש”ח חייב במס יסף של 3% על העודף, וסף זה הוקפא לשלוש שנים עד 2027. ניתן לבדוק זכאות להחזר מס ישירות דרך אתר רשות המסים של ישראל בכתובת www.taxes.gov.il, שם ניתן גם להגיש בקשה להחזר מקוון.
ליווי מקצועי בתחום החזרי המס זמין גם דרך שירות ייעוץ פיננסי למשפחה של מליק פיננסים.
שלב 6: השקעות ונדל”ן
אם יש ברשותכם נכסים להשקעה, תיק ני”ע, קרן השתלמות שמאפשרת השקעה עצמאית, או עסק פעיל, סוף השנה הוא הזמן הנכון לעצור ולמדוד ביצועים.
שאלות מרכזיות לסוף שנה:
- מה שיעור התשואה השנתית בכל אחד מנכסיי?
- האם מינוף הנכסים שלי עדיין עומד ביחס נכון לריבית?
- האם יש הזדמנויות לפריסת תשלומים אחרת שתשפר תזרים?
- האם השקעות בשוק ההון מוגנות דרך פיזור נכון?
איך להפוך את הבדיקה לתכנית פעולה?
בדיקת הדופק הפיננסית אינה תרגיל אקדמי. המטרה היא לצאת ממנה עם 2 עד 3 פעולות קונקרטיות שתבצעו בחודשים הקרובים.
תהליך מומלץ לאחר הבדיקה:
- רשמו לפניכם את כל הנושאים שהצריכו תשומת לב
- תעדפו לפי פוטנציאל החיסכון הגבוה ביותר
- קבעו פגישת ייעוץ עם איש מקצוע לנושאים המורכבים
- קבעו תזכורת לבדיקה הבאה בעוד שנה
לדוגמה: אם גיליתם שהמשכנתא עלתה ב-400 שקל בחודש בגלל הצמדה למדד, ויש לכם אפשרות למחזר, פנייה ליועץ משכנתאות עשויה לחסוך לכם עשרות אלפי שקלים.
✅ רשימת משימות – בדיקת דופק פיננסית שנתית
| תחום | פעולה נדרשת | עדיפות |
| משכנתא | בקשו סקירת תמהיל מיועץ משכנתאות; בדקו אפשרות מחזור | גבוהה |
| פנסיה / גמל | השוו עמלות ניהול לעומת קרן ברירת מחדל; בדקו מסלול גיל | גבוהה |
| ביטוחים | בדקו כפילויות; עדכנו שווי ביטוח דירה; השוו פרמיות | בינונית |
| דירוג אשראי | בקשו דוח BDI; מחקו רשומות שליליות ישנות שכבר נפרעו | בינונית |
| מיסים | בדקו זכאות להחזר מס דרך taxes.gov.il; בחנו סף מס יסף 2025 | נמוכה |
| השקעות | מדדו תשואה שנתית לכל נכס; בדקו יחס מינוף מול ריבית נוכחית | נמוכה |
לכל מי שמעוניין להתחיל להשקיע לצד ניהול הנכסים הקיימים, מומלץ לקרוא על השקעות בשוק ההון למשקיעים פרטיים.
הערה מקצועית
המידע במאמר זה הינו למטרות השכלה כללית בלבד ואינו מהווה ייעוץ פיננסי, מיסויי או משפטי אישי. כל החלטה פיננסית משמעותית מחייבת ייעוץ מקצועי המותאם למצבכם הספציפי.
מוכנים לבצע את הבדיקה?
בדיקת דופק פיננסית שנתית היא אחד ממחוות הטיפול הנבונות ביותר שתוכלו לתת לעצמכם ולמשפחתכם. הצעד הראשון הוא לעצור, לאסוף את המסמכים הנכונים, ולהסתכל על התמונה הכוללת.
צוות מליק פיננסים, בהובלת דניאל מליק, מלווה משפחות ועסקים בכל שלבי התכנון הפיננסי, ממשכנתאות ועד השקעות ומיסוי. אנחנו כאן כדי לעזור לכם לקבל את ההחלטות הנכונות.
לקביעת פגישת ייעוץ אישית עם צוות מליק פיננסים, צרו קשר עוד היום.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












