
בעלי עסקים בישראל מגיעים לפגישה החודשית עם רואה החשבון, מקבלים דוח של 6 עמודים, ומסתכלים על השורה התחתונה: “רווח נקי”. זה הופך לסיבה היחידה לאמן או להיות מודאג. הבעיה: השורה התחתונה היא רק 20% מהסיפור. דוח כספי שיודעים לקרוא מספר לכם 4 דברים: רווחיות, יציבות תזרים, יעילות הון חוזר, וכיוון אם העסק מתחזק או נחלש. במאמר נציג את המסגרת המקצועית לקריאת דוחות כספיים שלא דורשת תואר ראשון בחשבונאות, עם דגש על שלושת המספרים שכל בעל עסק חייב לדעת. אם אתם בונים תכנון אסטרטגי לצמיחה שמבוסס על נתונים אמיתיים, השליטה בדוחות הכספיים היא הצעד הראשון.
שלוש שכבות הרווח – מה כל אחת באמת אומרת
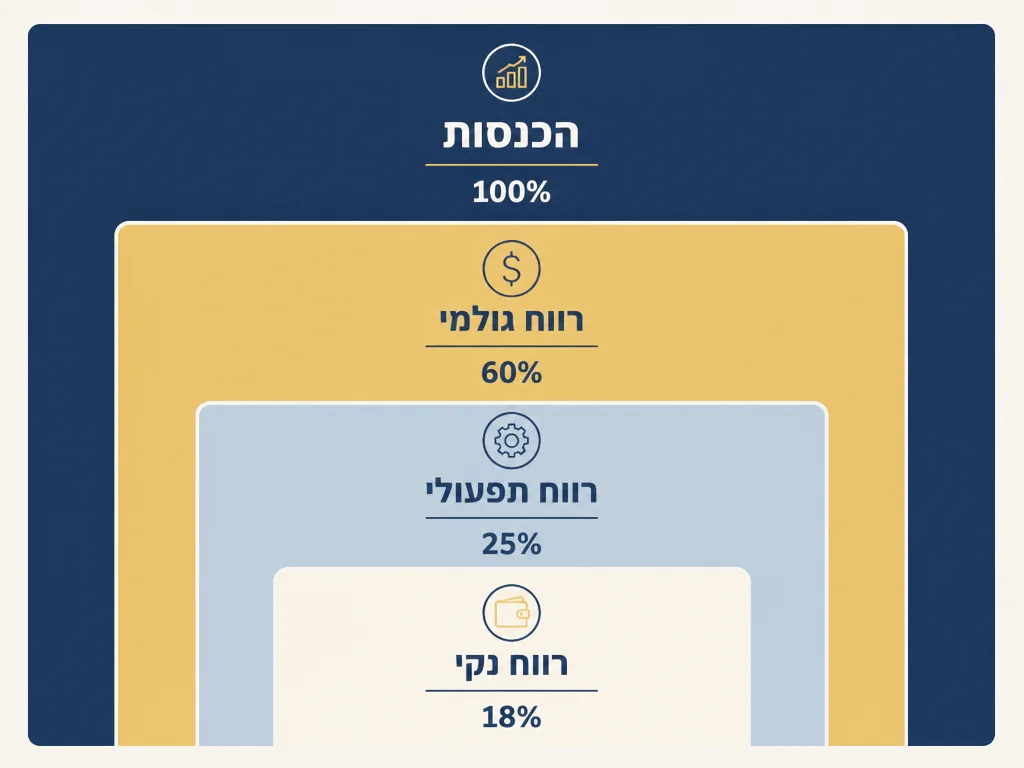
השאלה הנפוצה ביותר של בעל עסק: “מה הרווח השנתי?” התשובה הנכונה: “איזה רווח?”. מסגרת ניתוח דוח רווח והפסד לבעל עסק: שלוש שכבות רווח עיקריות. שכבת 1 – רווח גולמי (Gross Profit) = הכנסות פחות עלות המכר, מודד יעילות הייצור/השירות. שכבת 2 – רווח תפעולי (Operating Income) = רווח גולמי פחות הוצאות תפעוליות, מודד יעילות כוללת. שכבת 3 – רווח נקי (Net Income) = רווח תפעולי פחות מסים. כל ירידה בשכבת 1 או 2 לפני שירידה בשכבת 3 – סימן אזהרה למבנה תפעולי בסיסי.
| שכבה | נוסחה | מה מודדת | סימן אזהרה אם יורדת |
|---|---|---|---|
| הכנסות (Revenue) | סך מכירות בתקופה | גודל פעילות | ביקוש או תמחור נחלשים |
| רווח גולמי (Gross Profit) | הכנסות – עלות מכר | יעילות תפעולית מבסיסית | תמחור לא יעיל / עלויות חומרי גלם עולות |
| רווח תפעולי (Operating Income) | גולמי – הוצאות תפעוליות (שכר, שכירות, שיווק) | יעילות ניהולית כוללת | עלויות תקורה חריגות / השקעת שיווק לא רווחית |
| EBITDA | תפעולי + פחת + הפחתות | תזרים תפעולי לפני מבנה ההון | איכות תפעולית בלי השפעות חשבונאיות |
| רווח נקי (Net Income) | תפעולי – מס – מימון | כסף שנכנס בפועל לבעלים | סימן מאוחר – אם זה ירד, שכבות קודמות כבר ירדו |
הכלל המקצועי: לעקוב אחרי הרווח הגולמי כאחוז מההכנסות חודשית. ירידה של 2-3 נקודות אחוז ב-Gross Margin היא סימן ראשון לבעיה מבנית – לפני שהיא תופיע ב-Net Income. מי שמסתכל רק על השורה התחתונה – רואה את הבעיה 6-12 חודשים מאוחר מדי.
הבדל קריטי: רווח חשבונאי איננו תזרים מזומנים
הטעות הקלאסית של בעלי עסקים: לראות “₪20,000 רווח” בדוח רו”ה ולחשוב שיש ₪20K בחשבון. ההבדל הקריטי בין רווח חשבונאי (Accrual) לתזרים מזומנים: עסק יכול לרשום ₪20,000 הכנסה בחודש על בסיס חשבוניות שהוצאו – אבל אם כל הלקוחות משלמים Net 60, אפס מזומן נכנס לחשבון. זה התרחיש הקלאסי של ‘רווחי על הנייר, פושט רגל בפועל’ (Profitable Insolvency). הכלל: דוח רווח והפסד למודל עסקי; דוח תזרים מזומנים לישרידות מיידית.
שני דוחות שכל בעל עסק חייב לקבל מרואה החשבון חודשית:
- דוח רווח והפסד (Income Statement): שלוש שכבות הרווח לפי שיטת ה-Accrual. מספר את הסיפור של “האם המודל העסקי שלי רווחי”
- דוח תזרים מזומנים (Cash Flow Statement): ההפרשים בין הכנסות לבין כסף שנכנס, הוצאות לבין כסף שיוצא. מספר את הסיפור של “האם יש לי כסף לשלם בעוד חודש”
- מאזן (Balance Sheet): צילום מצב של נכסים, התחייבויות והון עצמי. מספר את הסיפור של “מצב הבריאות הכולל של העסק במועד נתון”
הטעות הקלאסית: לקבל רק דוח רו”ה. עסק עם ₪50K רווח חודשי אבל ₪0 תזרים בחשבון – בקטסטרופה תוך 3 חודשים. עסק עם ₪10K רווח חודשי אבל ₪200K במזומן בחשבון – מצוין. שלושת הדוחות יחד נותנים תמונה מלאה.
מחזור המרת מזומן (CCC) – 15 דקות שמשנות הכל
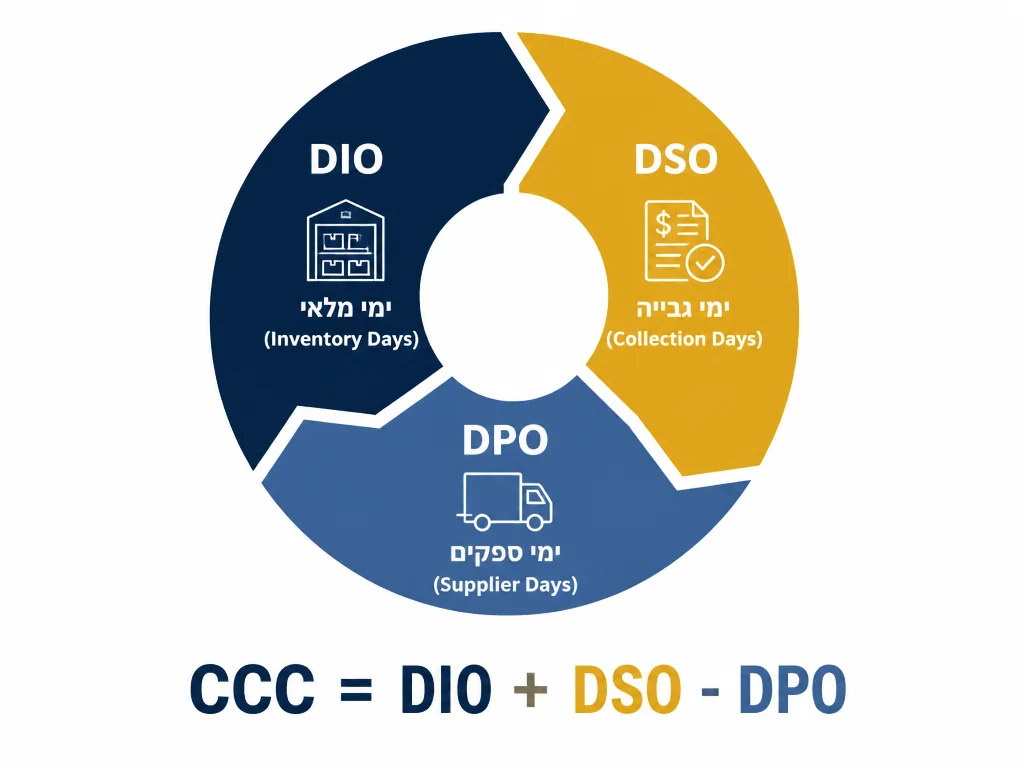
החישוב היחיד שמראה האם העסק מהיר או איטי בהמרת פעילות למזומן. מחזור המרת מזומן (Cash Conversion Cycle, CCC) = DIO + DSO – DPO. DIO (Days Inventory Outstanding): כמה ימים בממוצע מלאי נשאר עד מכירה. DSO (Days Sales Outstanding): כמה ימים בממוצע לוקח לגבות תשלום מלקוחות. DPO (Days Payable Outstanding): כמה ימים בממוצע לוקח לעסק לשלם לספקים. עסקים בריאים יושבים בטווח של 30-60 ימים, אבל הערך הנכון תלוי בענף.
- חשב DSO: יתרת חייבים (לקוחות שלא שילמו) חלקי הכנסות יומיות ממוצעות. דוגמה: ₪300K חייבים, הכנסה חודשית ₪500K, הכנסה יומית ₪16.7K. DSO = 18 ימים
- חשב DIO (אם רלוונטי): שווי מלאי חלקי COGS יומי. עסק שירותים: DIO=0. עסק מסחר: 30-90 ימים אופייני. יצרן: 60-180 ימים
- חשב DPO: יתרת ספקים (חובות שלא שולמו) חלקי הוצאות יומיות. ככל שגבוה יותר, אתם מקבלים יותר אשראי שוטף מהספקים
- סכם: CCC = DIO + DSO – DPO. דוגמה לעסק שירותים: 0 + 18 – 30 = -12 ימים (מעולה – הספקים נותנים אשראי לפני שהלקוחות שילמו)
- השווה לענף: בענפים מסוימים CCC=0 הוא נורמלי, באחרים CCC=60. השוואה רק מול הענף שלכם נותנת משמעות
שולי רווח לפי ענף – שיווי מידה
שולי רווח נקי משתנים דרמטית בין ענפים, וכל השוואה מול ממוצע הענף שלכם. שולי רווח נקי (Net Profit Margin) משתנים דרמטית בין ענפים: חנות מכולת עם שולי רווח נקי של פחות מ-3% (גודל גדול, מחזור גבוה); עסק שירותים מקצועי 10%-15%; חברת תוכנה 20%+ אחוזים; קרן השקעות 30%+ אחוזים. שולי רווח גולמי הם המדד שיש לעקוב אחריו חודשית – ירידה בו היא אחד מסימני האזהרה המוקדמים ביותר לבעיה מבנית.
| ענף | שולי רווח נקי טיפוסי | שולי רווח גולמי טיפוסי |
|---|---|---|
| מכולת / סופרמרקט | 1%-3% | 20%-30% |
| מסעדה | 3%-7% | 60%-70% |
| מסחר אלקטרוני (DTC) | 5%-12% | 40%-60% |
| שירותי B2B | 10%-20% | 50%-70% |
| SaaS / תוכנה | 15%-30% | 70%-90% |
| נדל”ן מניב | 20%-40% | N/A |
| ייעוץ פיננסי | 25%-40% | 80%-90% |
הכלל: לעקוב אחרי שולי רווח שלכם מול ממוצע הענף כל רבעון. ירידה של 20%+ בשולי הרווח לעומת הענף בעיה מבנית. הגדלת שולי רווח גולמי ב-1-2 נקודות אחוז על פני שנה היא הצעד הראשון של אסטרטגיית צמיחה רווחית – הרבה לפני הגדלת הכנסות.
סימני אזהרה מוקדמים שדוח כספי מספר
חמישה סימני אזהרה שכל בעל עסק צריך לעקוב אחריהם בכל דוח חודשי:
- ירידה ב-Gross Margin של 2+ נקודות אחוז: בעיה תפעולית בסיסית – תמחור נחלש או עלויות חומרי גלם עולות מהר מההכנסות
- עלייה ב-DSO של 10+ ימים: לקוחות מתחילים לאחר בתשלום. סימן ראשון למשבר אצל הלקוחות שלכם, או לבעיה ביחסי לקוח
- גידול במלאי מהיר מגידול בהכנסות: אתם רוכשים יותר מהר ממה שאתם מוכרים. או שטעיתם בתחזית, או שביקוש נחלש
- תזרים תפעולי שלילי חודשיים רצופים: גם אם רווח חשבונאי חיובי, תזרים שלילי הוא בעיה. או שדרושה הזרמת הון, או שצריך לפעול לקיצור CCC
- היחס בין חוב להון עצמי (Debt-to-Equity) עולה: שעון מתקתק. אם החוב גדל יותר מהר מההון – העסק נכנס למבנה פיננסי לחוץ יותר
בעלי עסקים שעובדים עם ייעוץ לאסטרטגיית צמיחה שכולל מעקב חודשי אחר 5 הסימנים האלה – יודעים על בעיות 6-12 חודשים לפני שהן הופכות למשבר. עסקים שמסתפקים ברופ הסיכום השנתי של רואה החשבון – מגלים בעיות כשכבר מאוחר מדי.
שאלות נפוצות
מה לעשות אם אני לא מבין את הדוחות שמקבל מרואה החשבון?
לדרוש סיכום של עמוד אחד עם המספרים החשובים: הכנסות חודשיות (עם השוואה לתקופה המקבילה אשתקד), רווח גולמי + Gross Margin, רווח נקי + Net Margin, יתרת מזומן בחשבון, יתרת חייבים (DSO), ויתרת ספקים (DPO). אם רואה החשבון מסרב להפיק זה דבר בסיסי, זה סימן שכדאי למצוא רואה חשבון אחר. בעל עסק חייב לראות את חמשת המספרים האלה כל חודש.
תוך כמה זמן צריך לקבל דוח כספי חודשי אחרי סוף החודש?
14-21 ימים. אם רואה החשבון מציג דוחות אחרי 45+ ימים, הם כבר כמעט לא רלוונטיים להחלטה אסטרטגית. דרישה לדוחות חודשיים תוך 21 ימים מסוף החודש היא לגיטימית ומקצועית – חברות גדולות בישראל עומדות בלוח הזמנים הזה.
האם כדאי לעבור מ-Accrual ל-Cash Basis Accounting?
תלוי במצב. בישראל, רוב העסקים מחויבים בשיטת Accrual לפי חוק. עסקים קטנים מאוד (פטור ממע”מ) יכולים לעבוד ב-Cash Basis. ההמלצה: גם אם השיטה הרשמית היא Accrual, לקבל דוח תזרים מזומנים (Cash Basis) נוסף חודשית. זה לא יקר ונותן את הסיפור החסר.
סיכום
בעל עסק שקורא את שלושת הדוחות הכספיים שלו (רו”ה + תזרים + מאזן) חודשית עם הבנה של 5 מטריקות (Gross Margin, Net Margin, DSO, DPO, יתרת מזומן) – יודע על בעיות לפני שהן הופכות למשבר ויודע על הזדמנויות לפני המתחרים. בעל עסק שמסתפק ברווח השנתי מרואה החשבון – מגיב לאירועים שכבר קרו לפני 6-12 חודשים. ההשקעה הקריטית: 15-30 דקות בחודש לסקירה מסודרת של הדוחות, או שעת ייעוץ חודשית עם רואה החשבון שמתרגם את הדוחות לתובנות. עסקים שמשקיעים בזה – גדלים בקצב כפול מעסקים שלא, על אותו שוק ועם אותם משאבים.












