
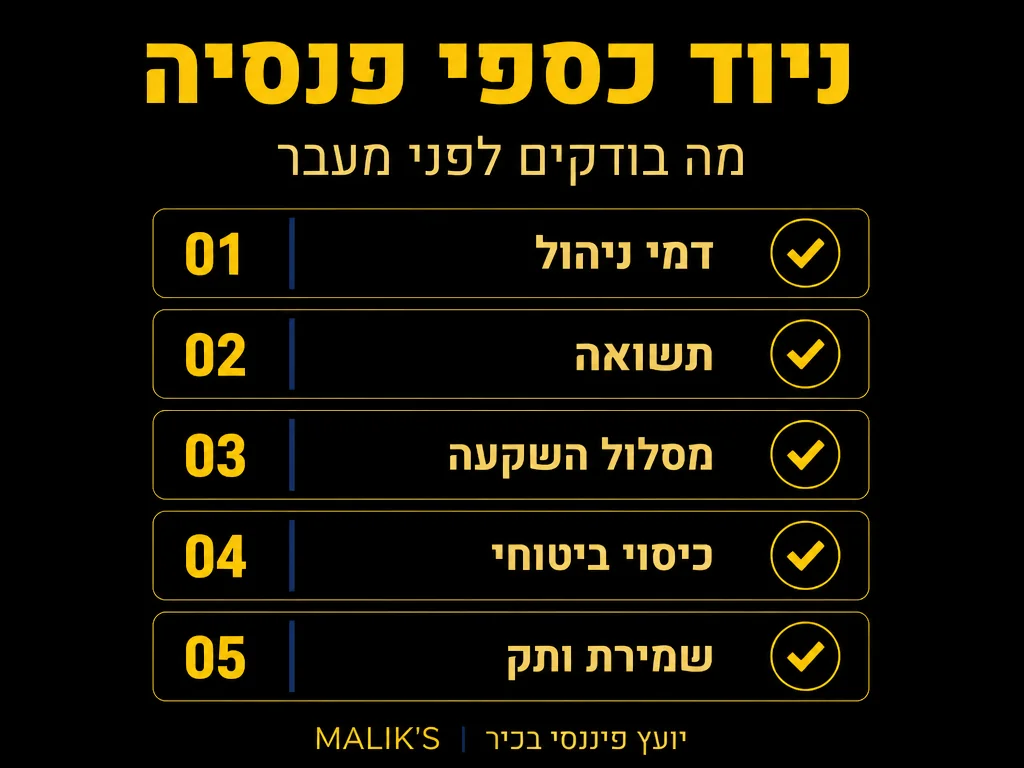
כדאי לנייד פנסיה כאשר הקרן הקיימת גובה מכם דמי ניהול גבוהים, מציגה תשואות חלשות לאורך זמן או שהמסלול שבו אתם נמצאים כבר לא מתאים לגיל ולרמת הסיכון שאתם מוכנים לקחת, והמעבר עצמו נעשה על ידי הגשת בקשת ניוד לגוף החדש שמושך את הכספים מהקרן הישנה. עבורכם, בעלי הון משמעותי שצברו סכומים גדולים לאורך שנות עבודה, כל נקודת אחוז בדמי ניהול ובתשואה מתורגמת לעשרות ומאות אלפי שקלים במועד הפרישה, ולכן ההחלטה על ניוד היא אחת ההחלטות הפיננסיות המשמעותיות שתקבלו בדרך אל הפנסיה.
ניוד כספי פנסיה נשמע לרבים כמו מהלך טכני של העברת כספים מגוף אחד לשני, אבל מאחורי הפעולה הזו מסתתרות זכויות ותק, כיסויים ביטוחיים והבטחות תשואה שעלולים להיפגע אם המעבר נעשה בצורה שגויה או בעיתוי לא נכון. במדריך הזה תקבלו תמונה מלאה של מתי משתלם לנייד, מה חובה לבדוק לפני שאתם חותמים, ואיך שומרים על הזכויות שצברתם לאורך השנים.
הפנסיה שלכם היא ככל הנראה אחד הנכסים הגדולים ביותר שתצברו במהלך החיים, לצד הנדל״ן. אצל חוסכים בעלי הון, שבו הצבירה בקרן הפנסיה מגיעה לסכומים של מיליוני שקלים, ההשלכות של כל החלטה מתעצמות. גוף שגובה מכם עשירית האחוז יותר בדמי ניהול על צבירה גדולה עלול לגזול מכם סכום שווה ערך לרכב חדש עד מועד הפרישה. מסיבה זו, ניוד פנסיה אצל בעלי הון הוא לא החלטה שגרתית אלא מהלך אסטרטגי שדורש בחינה מדוקדקת של כל פרט.
מתי כדאי לנייד פנסיה בין גופים?
הסיבה הנפוצה ביותר לניוד היא דמי ניהול גבוהים. קרן פנסיה גובה דמי ניהול משני מקורות: מההפקדות השוטפות ומהצבירה הכוללת. ההבדל בין קרן שגובה שיעור נמוך לקרן שגובה שיעור גבוה עשוי להצטבר לסכומים דרמטיים לאורך עשרות שנות חיסכון, במיוחד אצל חוסכים שצברו יתרות גדולות. אם גיליתם שאתם משלמים הרבה מעל הממוצע בשוק, זו נורת אזהרה ראשונה.
סיבה שנייה היא תשואה חלשה לאורך זמן. חשוב להסתכל על ביצועים של חמש עד עשר שנים ולא על שנה בודדת, כי שנה טובה או רעה אחת אינה מלמדת על איכות הניהול. קרן שמפגרת בעקביות אחרי המתחרות שלה באותו מסלול השקעה היא מועמדת טבעית לניוד.
סיבה שלישית קשורה למסלול ההשקעה. ככל שמתקרבים לגיל הפרישה, נהוג להקטין את החשיפה לסיכון ולעבור למסלולים סולידיים יותר. אם המסלול הנוכחי שלכם לא מתאים לגיל ולפרופיל הסיכון האישי, לעיתים המעבר לגוף אחר מאפשר גישה למסלולים מותאמים יותר לצד תנאים משופרים.
סיבה רביעית, שרלוונטית במיוחד לבעלי הון, היא רמת השירות ואיכות הליווי המקצועי. חוסכים עם צבירות גדולות זכאים לרוב לתנאים מועדפים, נגישות ישירה לגורמי מקצוע בגוף המנהל ומעקב שוטף אחר תיק ההשקעות. אם אתם מרגישים שהגוף הנוכחי מתייחס אליכם כאל מספר חשבון ולא כאל לקוח שהצבירה שלו משמעותית, זו סיבה לגיטימית לבחון מעבר לגוף שמעניק ליווי אישי יותר.
לצד כל אלה, יש לזכור שניוד לא תמיד התשובה הנכונה. לפעמים הבעיה בקרן הקיימת ניתנת לפתרון בתוך אותו גוף, בין אם דרך משא ומתן על דמי ניהול נמוכים יותר ובין אם דרך התאמת המסלול. עדיף לבחון את כל האפשרויות לפני שממהרים להעביר צבירה שלמה ממקום למקום.
מה ההבדל בין ניוד לבין העברת ניהול?
רבים מבלבלים בין שני מושגים דומים. ניוד מלא פירושו העברת כל הצבירה שלכם מקרן פנסיה אחת לקרן פנסיה אחרת, כולל הזכויות והוותק. לעומת זאת, קיימת גם אפשרות של שינוי מסלול או שינוי בית השקעות המנהל את הכספים בתוך אותה קרן, מבלי לפגוע ברצף.
ההבחנה חשובה מפני שכל מהלך משפיע אחרת על הזכויות שלכם. במקרים מסוימים, שינוי מסלול פנימי משיג את המטרה שלכם בלי הצורך במעבר גורף בין גופים, ובכך נמנעים מסיכונים מיותרים. תכנון נכון של המהלך מחייב הבנה מדויקת של מה אתם מנסים להשיג.
ניוד פנסיה הוא לא פעולה שיש למהר בה. עדיף לעצור, לבדוק לעומק ולהתייעץ, מאשר לגלות בדיעבד שאיבדתם כיסוי ביטוחי או ותק שצברתם במשך שנים.
איך שומרים על הזכויות והוותק בעת המעבר?
זו הנקודה הרגישה ביותר בכל תהליך של ניוד. כדי לשמור על זכויות המבוטח ועל הוותק שלו, יש לוודא שהעברת הכספים מהקרן הישנה לחדשה תבוצע רק לאחר שהמבוטח כבר החל להפקיד בקרן החדשה (כל זכות). המשמעות המעשית היא שסדר הפעולות קריטי: קודם מתחילים להפקיד בקרן החדשה, ורק אחר כך מעבירים את הצבירה הוותיקה.
אם מבצעים את ההעברה בסדר הפוך, עלולים ליצור פער שבו המבוטח נשאר לתקופה קצרה ללא רצף הפקדות פעיל, מה שעלול לפגוע במעמד הביטוחי ובזכויות שנצברו. הוותק בקרן משפיע על היבטים כמו תקופות אכשרה של כיסויים ביטוחיים, ולכן שמירה עליו היא לב העניין.
לפני שאתם מגישים בקשת ניוד, ודאו שהבנתם בדיוק אילו כיסויים ביטוחיים קיימים בקרן הנוכחית, אילו קיימים בקרן היעד, והאם יש הבדלים במחיר או בהיקף. כיסוי לאובדן כושר עבודה וכיסוי למקרה מוות של שאירים הם נכסים בעלי ערך שלא כדאי לאבד ברשלנות.
נקודה עדינה נוספת נוגעת למצב הבריאותי. בקרן פנסיה שבה אתם מבוטחים כבר תקופה ארוכה, הכיסויים הביטוחיים כבר בתוקף מלא. במעבר לגוף חדש, ייתכן שתידרשו לעבור הצהרת בריאות מחדש או תקופת אכשרה, ואם חל שינוי במצב הבריאותי שלכם מאז שהצטרפתם לקרן המקורית, הדבר עלול להשפיע על הכיסוי בגוף החדש. חוסכים מבוגרים יותר או כאלה שחוו אירוע בריאותי צריכים לתת לנקודה הזו משקל מיוחד לפני שהם מוותרים על כיסוי קיים.
הרצף הביטוחי הוא ערך שקשה לשחזר. אדם שצבר שנים של כיסוי רציף עם תנאים שנקבעו כשהיה צעיר ובריא מחזיק בנכס בעל ערך אמיתי. ויתור עליו תמורת חיסכון בדמי ניהול עלול להתגלות כעסקה גרועה, ולכן ההשוואה חייבת להביא בחשבון את התמונה המלאה ולא רק את השורה התחתונה של העלות החודשית.
מה בודקים לפני ניוד: טבלת השוואה
לפני שמקבלים החלטה, כדאי לערוך השוואה מסודרת בין הקרן הקיימת לקרן היעד. הטבלה הבאה מרכזת את ארבעת הפרמטרים המרכזיים שחובה לבחון:
| פרמטר | מה בודקים | למה זה משנה |
|---|---|---|
| דמי ניהול | שיעור מההפקדה ושיעור מהצבירה בשני הגופים | הפרש קטן מצטבר לסכום עצום לאורך שנות החיסכון |
| תשואה | ביצועים היסטוריים של חמש עד עשר שנים באותו מסלול | מלמד על איכות הניהול לאורך זמן ולא על מקריות |
| מסלול השקעה | התאמת רמת הסיכון לגיל ולפרופיל האישי שלכם | מסלול לא מתאים חושף אתכם לסיכון עודף או לתשואה נמוכה מדי |
| כיסוי ביטוחי | היקף הכיסוי לאובדן כושר עבודה ולשאירים ותנאיו | מעבר עלול לגרור אכשרה מחדש או תנאים פחות טובים |
ההשוואה הזו נותנת לכם בסיס אובייקטיבי להחלטה, במקום להסתמך על תחושה או על שיחת מכירה של סוכן. כדאי לבקש מכל גוף את דו״ח דמי הניהול והתשואות בכתב כדי להשוות תפוחים לתפוחים.
שימו לב שדמי הניהול המפורסמים אינם תמיד דמי הניהול שתשלמו בפועל. גופים רבים מציעים הנחות מיוחדות לחוסכים עם צבירות גדולות, ולעיתים כדאי לנהל משא ומתן ישיר על התנאים. בעלי הון נמצאים בעמדת מיקוח חזקה, שכן הגופים המנהלים מעוניינים מאוד לקלוט צבירות משמעותיות. אל תתביישו לבקש תנאים טובים יותר מאלה המוצעים ללקוח הממוצע, ולהשוות את ההצעות הסופיות ולא את המחירונים הרשמיים.
נקודה נוספת שקל לפספס היא עקביות התשואה ולא רק גובהה. קרן שהשיגה תשואה גבוהה אך תנודתית מאוד עלולה להיות פחות מתאימה לחוסך שמתקרב לפרישה מקרן עם תשואה מעט נמוכה אך יציבה. בדקו את הממוצע הרב-שנתי וגם את התנודתיות ואת התנהגות הקרן בשנים של ירידות בשווקים.
שלבי תהליך הניוד: מדריך צעד אחר צעד
תהליך הניוד עצמו מובנה יחסית, אך כל שלב דורש תשומת לב. אלו השלבים העיקריים שתעברו:
- איסוף מידע מלא על הקרן הקיימת: דמי ניהול, תשואות, מסלול וכיסויים ביטוחיים.
- בחירת קרן היעד לאחר השוואה מסודרת של אותם פרמטרים בכמה גופים.
- פתיחת חשבון בקרן החדשה והתחלת ההפקדות השוטפות אליה.
- הגשת בקשת ניוד רשמית שבה הגוף החדש מושך את הצבירה מהגוף הישן.
- מעקב אחר קליטת הכספים בקרן החדשה ואימות שהוותק והכיסויים נשמרו.
שימו לב במיוחד לסדר בין שלב שלוש לשלב ארבע. התחלת ההפקדות בקרן החדשה לפני משיכת הצבירה הישנה היא בדיוק המנגנון ששומר על הרצף והזכויות שלכם, כפי שהוסבר קודם.
לוח הזמנים של תהליך ניוד משתרע בדרך כלל על פני מספר שבועות, אך הוא מורכב מכמה תחנות שכדאי להכיר מראש. בשבוע הראשון אתם אוספים את המידע ופותחים את החשבון בקרן החדשה. בשבועות שלאחר מכן מוגשת בקשת הניוד הרשמית, והגוף החדש פונה לגוף הישן כדי למשוך את הצבירה. שלב המשיכה עצמו תלוי בקצב העבודה של שני הגופים, ולעיתים מתעכב בשל אימות פרטים או השלמת מסמכים. בשלב האחרון, לאחר שהכספים נקלטו, חשוב לבצע בדיקה יזומה שהצבירה הגיעה במלואה, שהמסלול שנבחר אכן הופעל, ושהכיסויים הביטוחיים פעילים. אל תניחו שהכול הסתדר מעצמו: מעקב אקטיבי בשבועות שאחרי המעבר הוא מה שמונע הפתעות לא נעימות בהמשך הדרך.
למי כדאי במיוחד לשקול ליווי מקצועי?
בעלי הון משמעותי, עצמאים עם הכנסות משתנות, שכירים בכירים עם צבירות גדולות ומי שמנהל כמה מכשירי חיסכון פנסיוני במקביל, ייהנו במיוחד מבחינה מקצועית לפני ניוד. כאשר על הכף עומדים סכומים גדולים, טעות קטנה בעיתוי או בבחירת המסלול עלולה לעלות ביוקר.
גורם מקצועי בלתי תלוי יכול לבצע עבורכם השוואה מקיפה בין הגופים, לזהות מלכודות ותנאים נסתרים, ולוודא שהמעבר נעשה בסדר הנכון תוך שמירה מלאה על הזכויות. אם אתם שוקלים מהלך כזה כחלק מתמונה רחבה יותר, שירותי תכנון פנסיוני ופיננסי מאפשרים לבחון את הניוד לצד יתר רכיבי החיסכון וההשקעות שלכם, כך שההחלטה נשענת על אסטרטגיה כוללת ולא על מהלך מבודד.
ליווי כזה הופך את הניוד ממהלך טכני מסוכן להזדמנות לשפר את מבנה החיסכון הפנסיוני כולו. במקום להחליף גוף אחד באחר ולקוות לטוב, אתם מקבלים החלטה מבוססת נתונים שמשרתת את המטרות הפיננסיות ארוכות הטווח שלכם.
טעויות נפוצות שכדאי להימנע מהן
אחת הטעויות הנפוצות היא בחירת קרן על סמך תשואה של שנה אחת בלבד. שנה חזקה בודדת עלולה להטעות ולהסתיר ביצועים חלשים לאורך זמן. תמיד הסתכלו על התמונה הרחבה של חמש עד עשר שנים.
טעות שנייה היא התעלמות מהכיסויים הביטוחיים. חוסכים רבים מתמקדים רק בדמי ניהול ובתשואה, ושוכחים לבדוק אם המעבר פוגע בכיסוי לאובדן כושר עבודה או בזכויות השאירים. לעיתים חיסכון קטן בדמי ניהול מגיע במחיר של כיסוי ביטוחי גרוע יותר.
טעות שלישית וקריטית היא ביצוע ההעברה בסדר לא נכון, לפני שהתחלתם להפקיד בקרן החדשה. כפי שהודגש לאורך המדריך, סדר הפעולות הוא מה ששומר על הרצף והזכויות שלכם, ואי אפשר להפריז בחשיבותו.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על גרירת משכנתא לנכס חדש.
שאלות נפוצות
כמה זמן לוקח תהליך ניוד פנסיה בין גופים?
משך התהליך משתנה בין הגופים, אך בדרך כלל מדובר בכמה שבועות מרגע הגשת הבקשה ועד קליטת מלוא הצבירה בקרן החדשה. חשוב לעקוב אחר התהליך ולוודא שהכספים אכן נקלטו במלואם ושהוותק נשמר.
האם ניוד פנסיה עולה כסף?
הניוד עצמו בין קרנות פנסיה לא כרוך בדרך כלל בעמלת יציאה, אך התועלת האמיתית נמדדת בתנאים החדשים: דמי הניהול, התשואה והכיסוי הביטוחי. כדאי לבחון את התמונה הכוללת ולא רק את עצם קיומה של עמלה.
האם אני מאבד את הוותק שצברתי כשאני מנייד?
הוותק נשמר כאשר מבצעים את הניוד בסדר הנכון, כלומר מתחילים להפקיד בקרן החדשה ורק לאחר מכן מעבירים את הצבירה הישנה. ביצוע לא נכון של הסדר עלול לפגוע ברצף ובזכויות, ולכן זהו השלב הרגיש ביותר בתהליך.
האם כדאי לנייד קרוב לגיל הפרישה?
ככל שמתקרבים לפרישה, המרווח לתיקון טעויות מצטמצם, ולכן כל מהלך דורש זהירות מוגברת. עדיין ייתכן שניוד ישתלם גם בגיל מבוגר יחסית, אך במקרים אלה מומלץ במיוחד להיעזר בליווי מקצועי שיבחן את ההשלכות על מועד הפרישה הצפוי.
מה ההבדל בין ניוד קרן פנסיה לניוד קופת גמל?
מדובר במכשירי חיסכון שונים עם כללים משלהם. קרן פנסיה כוללת רכיב ביטוחי משמעותי לצד החיסכון, ולכן שיקולי הכיסוי הביטוחי מרכזיים בה יותר. בכל מקרה, לפני מעבר בין מכשירים כדאי להבין את המשמעות המלאה של המהלך.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, ייעוץ פיננסי או תחליף לבחינה פרטנית של הנתונים האישיים שלכם.












