
מס יציאה הוא אירוע מס שחל ברגע שאדם חדל להיות תושב ישראל לצורכי מס, ובאותו מועד מדינת ישראל מתייחסת לנכסיו ההוניים כאילו נמכרו, גם אם בפועל הם נשארו בידיו. עבור בעלי הון, יזמים ומשקיעים השוקלים רילוקיישן, זהו אחד הצמתים הפיננסיים המורכבים ביותר, ולעיתים קרובות גם המופתע ביותר, משום שהוא יכול ליצור חבות מס גבוהה על רווחים שמעולם לא הומרו למזומן. במאמר הזה נסביר מהו מס יציאה, מתי בדיוק נוצרת החבות, אילו נכסים נכנסים תחת המטרייה הזו, וכיצד תכנון מוקדם יכול לחסוך לכם סכומים משמעותיים ולמנוע הפתעות מול רשות המסים.
אנחנו רואים שוב ושוב משפחות שמתכננות מעבר לחו”ל מתוך שיקולים מקצועיים או אישיים, ומגלות רק בשלב מאוחר שהמהלך טומן בחובו השלכות מס כבדות. ההבנה של מנגנון מס היציאה, עוד לפני שמזמינים את כרטיסי הטיסה, היא חלק בלתי נפרד ממימוש זכויות ותכנון מס נכון ואחראי.
מהו מס יציאה ומה עומד מאחורי המנגנון
מס יציאה מעוגן בסעיף 100א לפקודת מס הכנסה. ההיגיון שלו פשוט יחסית: כל עוד אתם תושבי ישראל, המדינה זכאית למסות את הרווח שנצבר על הנכסים שלכם בעת מכירתם. ברגע שאתם עוזבים והופכים לתושבי חוץ, ישראל מאבדת לכאורה את זכות המיסוי על אותה עליית ערך. כדי לשמר את הזכות הזו, החוק קובע אירוע מס במועד ניתוק התושבות.
על פי סעיף 100א לפקודת מס הכנסה, מס היציאה חל כאשר אדם חדל להיות תושב ישראל לצורכי מס: במועד ניתוק התושבות חל אירוע מס של “מכירה רעיונית” של הנכסים ההוניים, אף אם לא נמכרו בפועל, כדי לשמר את זכות המיסוי של ישראל על עליית הערך שנצברה (מקור). במילים אחרות, המדינה מתייחסת אליכם כאילו מכרתם את כל נכסי ההון שלכם ביום שבו הפכתם לתושבי חוץ, וממסה את הרווח התיאורטי שנצבר עד אותו רגע.
החלק שמפתיע רבים הוא שהחבות נוצרת ללא קבלת תמורה. לא מדובר בעסקה אמיתית שבה נכנס כסף לחשבון, אלא במכירה רעיונית בלבד. עליכם להבין שהרווח קיים על הנייר, אך החבות עשויה להיות אמיתית מאוד, ולכן השאלה כיצד ומתי משלמים אותה הופכת לקריטית.
מתי בדיוק חלה החבות: מועד ניתוק התושבות
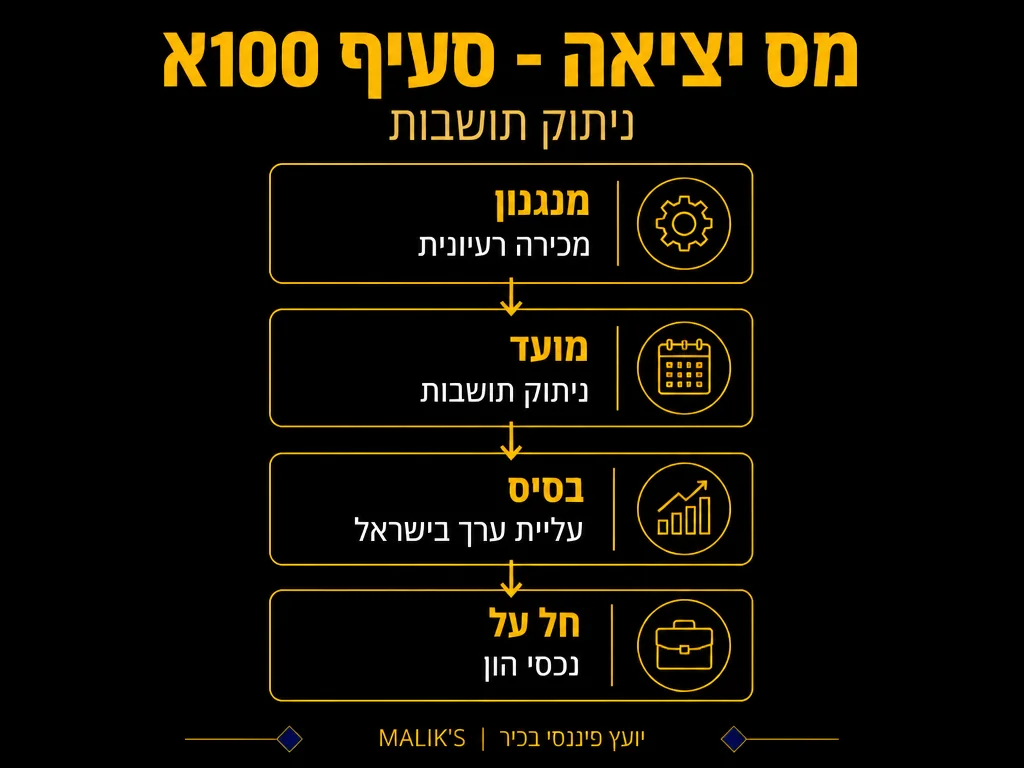
הציר המרכזי של כל הדיון הוא מועד ניתוק התושבות. זהו היום שבו אתם מפסיקים להיחשב תושבי ישראל לצורכי מס, ובו ברגע נוצר אירוע המכירה הרעיונית. הקושי הוא שניתוק תושבות אינו אירוע חד וברור כמו תאריך עזיבת הארץ בדרכון.
רשות המסים בוחנת מבחן מהותי הנקרא “מרכז החיים”. המבחן בודק היכן נמצא מרכז האינטרסים הכלכליים, המשפחתיים והחברתיים שלכם. נבחנים, בין היתר, מיקום בית הקבע, מקום מגורי המשפחה, מקום העיסוק העיקרי, מרכז הפעילות הכלכלית והקשרים החברתיים. לצד המבחן המהותי קיימות גם חזקות ספירת ימים, הקובעות שמי ששהה בישראל מעל מספר ימים מסוים בשנה ייחשב לכאורה תושב, אך חזקות אלו ניתנות לסתירה.
המורכבות הזו יוצרת אזור אפור משמעותי. אדם יכול לעבור פיזית לחו”ל, אך אם בן או בת הזוג נשארו בישראל, אם נשמרת דירת מגורים זמינה, או אם עיקר ההכנסה עדיין מגיע מפעילות ישראלית, ייתכן שרשות המסים תטען שהתושבות לא נותקה כלל. במצב כזה החבות נדחית, אך גם הוודאות נעלמת. תכנון נכון שואף לקבוע מועד ניתוק ברור וניתן להגנה, כך שגם אתם וגם הרשות תדעו מתי בדיוק נוצרה החבות.
אילו נכסים נכנסים לחישוב מס היציאה
מס היציאה חל על נכסים הוניים, וטווח הנכסים רחב מכפי שרבים מדמיינים. מדובר במניות, באחזקות בחברות פרטיות וציבוריות, בקרנות נאמנות, בתיקי השקעות, בנדל”ן מסוים, בזכויות בשותפויות, ולעיתים גם באופציות ובמכשירים פיננסיים נוספים. כל נכס כזה מקבל “מכירה רעיונית” במועד הניתוק, והרווח מחושב כהפרש בין שווי הנכס באותו מועד לבין עלות הרכישה המקורית.
ההבחנה החשובה כאן היא בין נכסים סחירים ונזילים לבין נכסים שאינם נזילים. כאשר מדובר במניות סחירות, השווי ברור והמכירה בפועל אפשרית בקלות. אך כאשר מדובר בהחזקה בחברה פרטית שאתם הקמתם, או בנכס שאין לו שוק מיידי, השווי דורש הערכה, והאפשרות לממש כדי לשלם את המס אינה מובנת מאליה. בדיוק כאן נכנס המנגנון של דחיית תשלום, שעליו נרחיב בהמשך.
הכלל המנחה: אין לבלבל בין מועד היווצרות החבות לבין מועד התשלום בפועל. ניתן לבחור, בתנאים מסוימים, לדחות את התשלום עד למימוש הנכס בפועל, ובכך להימנע מתשלום על רווח שעדיין לא הומר למזומן.
אירועי מס בניתוק תושבות לפי סוג נכס
כדי לראות את התמונה בבהירות, ריכזנו את סוגי הנכסים העיקריים, את מועד החבות שחל עליהם ואת האפשרויות העומדות בפניכם. הטבלה ממחישה מדוע אסטרטגיה אחת אינה מתאימה לכל נכס, ומדוע יש לבחון כל החזקה בנפרד.
| סוג הנכס | מועד החבות | אפשרויות העומדות בפניכם |
|---|---|---|
| נכסי הון סחירים (מניות, ניירות ערך) | מכירה רעיונית במועד ניתוק התושבות | תשלום מיידי על הרווח הרעיוני, או דחייה עד מימוש בפועל וחישוב יחסי לתקופת ההחזקה הישראלית |
| אחזקה בחברה פרטית | מכירה רעיונית במועד הניתוק, לפי שווי מוערך | דחיית תשלום עד מכירה אמיתית, לרוב מועדף בשל היעדר נזילות והקושי בהערכת שווי |
| אופציות עובדים (טרם מומשו) | תלוי במסלול המיסוי ובמועד ההבשלה ביחס למועד הניתוק | חלוקה יחסית בין התקופה כתושב ישראל לתקופה כתושב חוץ, בכפוף לכללי סעיף 102 והסכמי מס |
| קרנות נאמנות ותיקי השקעות | מכירה רעיונית במועד הניתוק על הרווח הצבור | תשלום מיידי או דחייה, עם תיעוד מדויק של שווי ביום הניתוק לצורך חישוב עתידי |
| נדל”ן מניב או להשקעה בישראל | לרוב נשאר במיסוי ישראלי גם לאחר הניתוק | בחינה פרטנית של מיקום הנכס וזכות המיסוי לפי דין מקומי והסכמי מס |
שימו לב שעבור נכסים שאינם נזילים, ברירת המחדל הסבירה היא לרוב דחיית התשלום. תשלום מיידי על רווח רעיוני בנכס שאינכם יכולים למכור עלול ליצור מצב בלתי אפשרי שבו אתם חייבים מס בלי שיש לכם את המזומן לשלמו. החלוקה היחסית בין תקופת התושבות הישראלית לתקופת תושבות החוץ היא רכיב מרכזי בהקטנת החבות, ולכן תיעוד מדויק של מועדים ושווים הוא קריטי.
מנגנון דחיית התשלום: היתרון המרכזי בתכנון
נקודת המפתח שמרגיעה חלק ניכר מהחשש סביב מס היציאה היא האפשרות לדחות את התשלום. החוק מאפשר, בתנאים מסוימים, שלא לשלם את המס במועד הניתוק, אלא לדחות אותו עד למועד שבו תמכרו את הנכס בפועל. כך אתם משלמים מס רק כאשר יש בידיכם תמורה אמיתית.
כאשר בוחרים במסלול הדחייה, המס מחושב בדרך כלל באופן יחסי. הרעיון הוא לחלק את הרווח הכולל בין התקופה שבה הייתם תושבי ישראל לבין התקופה שבה הייתם תושבי חוץ, ולמסות בישראל רק את החלק היחסי שנצבר בתקופת התושבות הישראלית. החלוקה הזו יכולה להקטין משמעותית את החבות, במיוחד אם הנכס ממשיך לעלות בערכו שנים רבות לאחר העזיבה.
הבחירה בין תשלום מיידי לדחייה אינה טריוויאלית. תשלום מיידי סוגר את החשיפה ומעניק ודאות, אך דורש מזומן בנקודת זמן רגישה ועלול למסות רווח שייעלם אם שווי הנכס יירד. דחייה משמרת נזילות ומאפשרת חישוב יחסי, אך משאירה תיק פתוח מול רשות המסים לאורך שנים ומחייבת מעקב ותיעוד קפדניים. הבחירה הנכונה תלויה בסוג הנכס, בנזילות שלכם, בציפיות לגבי מגמת השווי ובמדינת היעד.
השפעת מדינת היעד והסכמי מניעת כפל מס
רילוקיישן אינו מתרחש בחלל ריק. מדינת היעד שאליה אתם עוברים תמסה אתכם לפי הדין המקומי שלה, וכאן עלול להיווצר חשש לכפל מס: ישראל ממסה את הרווח הרעיוני עד מועד הניתוק, ומדינת היעד עשויה למסות את אותו רווח שוב כאשר תמכרו את הנכס בפועל.
כדי למנוע מצב כזה קיימים הסכמים בילטרליים למניעת כפל מס שישראל חתומה עליהם מול עשרות מדינות. ההסכמים קובעים למי שמורה זכות המיסוי על כל סוג הכנסה, וכיצד מתבצע זיכוי מס ששולם במדינה אחת כנגד החבות במדינה האחרת. בחירת מדינת היעד והבנת ההסכם הרלוונטי הן חלק בלתי נפרד מהתכנון, משום שאותו נכס בדיוק עשוי להיות ממוסה אחרת לחלוטין בהתאם ליעד.
נקודה נוספת שאסור להתעלם ממנה היא תיאום המועדים. במדינות מסוימות הבסיס לחישוב הרווח יהיה שווי הרכישה המקורי, ובאחרות יהיה שווי הנכס ביום ההגעה. הפער הזה משפיע ישירות על גובה המס הכולל שתשלמו בשתי המדינות, והוא אחד הנושאים שדורשים בדיקה מקדימה מול אנשי מקצוע משני צידי הגבול.
צעדי תכנון מומלצים לפני רילוקיישן
תכנון מס יציאה אינו פעולה שמבצעים ביום העזיבה, אלא תהליך שמתחיל חודשים ולעיתים שנים מראש. ככל שמקדימים, כך גדל מרחב התמרון. ריכזנו עבורכם את הצעדים המרכזיים שכדאי לבצע לפני המעבר:
- מיפוי מלא של נכסי ההון. ערכו רשימה מפורטת של כל הנכסים ההוניים, כולל מניות, אחזקות בחברות, קרנות, אופציות ונדל”ן, וסמנו עבור כל אחד את עלות הרכישה ואת השווי הנוכחי.
- קביעת מועד ניתוק תושבות ברור וניתן להגנה. תכננו את העזיבה כך שמרכז החיים יעבור באופן חד ומתועד, והימנעו ממצב ביניים מתמשך שיוצר אי ודאות מול הרשות.
- הערכת שווי מקצועית לנכסים שאינם סחירים. עבור החזקות בחברות פרטיות, הזמינו הערכת שווי מבוססת במועד הניתוק, כך שתהיה לכם נקודת ייחוס מתועדת לחישוב עתידי.
- בחירה מושכלת בין תשלום מיידי לדחייה. נתחו עבור כל נכס מה משתלם יותר בהתאם לנזילות שלכם ולמגמת השווי הצפויה, ואל תניחו שאותה אסטרטגיה מתאימה לכל ההחזקות.
- בדיקת הסכם מניעת כפל מס מול מדינת היעד. ודאו שאתם מבינים למי שמורה זכות המיסוי וכיצד יתבצע הזיכוי, עוד לפני שאתם קובעים את היעד הסופי.
- תיעוד וארכוב מסודר. שמרו אסמכתאות על מועדים, שווים, תנועות הון והעברות, משום שתיק מס יציאה עשוי להישאר פתוח שנים רבות וידרוש ראיות בעת המימוש.
- היוועצות מקצועית משולבת. שלבו ליווי מקצועי בישראל ובמדינת היעד כדי שהמהלך יהיה עקבי בשני צידי הגבול וימנע סתירות שעלולות לעלות ביוקר.
ביצוע הצעדים האלו הופך את מס היציאה ממכשול מאיים לרכיב מנוהל ומתוכנן. אנחנו ממליצים להתחיל את התהליך מוקדם ככל האפשר, משום שמרבית האפשרויות להקטין את החבות תלויות בפעולות שמתבצעות לפני מועד הניתוק ולא אחריו. כחלק ממימוש זכויות ותכנון מס מקיף, מס היציאה צריך להיבחן לצד שאר ההיבטים הפיננסיים של המעבר.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על חברת החזקות כמבנה אחזקת נכסים.
שאלות נפוצות
האם אני חייב לשלם את מס היציאה ביום שאני עוזב את הארץ
לא בהכרח. אמנם החבות נוצרת במועד ניתוק התושבות, אך החוק מאפשר בתנאים מסוימים לדחות את התשלום בפועל עד למועד שבו תמכרו את הנכס. כך נמנעים מתשלום על רווח רעיוני שטרם הומר למזומן, והמס מחושב באופן יחסי בעת המימוש.
מה קורה אם רק חלק מהמשפחה עוברת לחו”ל
זהו אחד המצבים המורכבים ביותר. כאשר בן או בת הזוג נשארים בישראל, רשות המסים עשויה לטעון שמרכז החיים שלכם נותר בארץ ושהתושבות לא נותקה כלל. במצב כזה מועד הניתוק מיטשטש והוודאות נפגעת. תכנון מוקדם ותיעוד ברור של מרכז החיים החדש חיוניים כדי לקבוע מועד ניתוק שניתן להגן עליו.
האם מס היציאה חל גם על נדל”ן שאני משאיר בישראל
נדל”ן בישראל נשאר לרוב במיסוי ישראלי גם לאחר ניתוק התושבות, משום שזכות המיסוי על מקרקעין נקבעת בדרך כלל לפי מיקום הנכס. עם זאת, כל מקרה דורש בחינה פרטנית בהתאם לסוג הנכס ולהסכם מניעת כפל המס הרלוונטי למדינת היעד.
מה ההבדל בין תשלום מיידי לדחיית התשלום
תשלום מיידי סוגר את החשיפה במועד הניתוק ומעניק ודאות, אך דורש מזומן ועלול למסות רווח שעוד עשוי להישחק. דחייה משמרת נזילות, מאפשרת חישוב יחסי שעשוי להקטין את החבות, אך משאירה תיק פתוח מול הרשות לאורך שנים. הבחירה תלויה בסוג הנכס, בנזילות שלכם ובציפיות לגבי מגמת השווי.
מתי כדאי להתחיל לתכנן את מס היציאה
מוקדם ככל האפשר, רצוי חודשים ולעיתים שנים לפני העזיבה. רוב הכלים להקטנת החבות, כמו הערכות שווי, תזמון מימושים ובחירת מדינת יעד, פועלים רק כאשר הם מתבצעים לפני מועד הניתוק. אחרי שהתושבות נותקה, מרחב התמרון מצטמצם משמעותית.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, ייעוץ משפטי או תחליף להיוועצות מקצועית פרטנית המתאימה לנסיבותיכם.












