
בשוק הנדל”ן הישראלי, שבו מחירי הדירות ממשיכים לטפס, רבים מוצאים את עצמם יושבים על נכס שערכו עלה משמעותית מאז הרכישה. השאלה המרכזית שעולה היא: איך ניתן למנף את ההון העצמי הצבור בנכס הקיים כדי לרכוש דירת השקעה נוספת, מבלי להוציא מהכיס סכומים משמעותיים? המאמר הזה מציג אסטרטגיות מעשיות למימוש חלום ההשקעה בנדל”ן, תוך הבנת הסיכונים והזדמנויות הכרוכים בכך.
מהו מינוף נכס קיים ולמה זה אטרקטיבי?
מינוף נכס קיים הוא תהליך שבו הבעלים של דירה או נכס מסחרי משתמש בהון העצמי שנצבר בנכס (ההפרש בין ערך הנכס הנוכחי ליתרת המשכנתא הקיימת) כבטוחה למשכנתא נוספת או למחזור המשכנתא הקיימת. במילים פשוטות: אם קניתם דירה לפני עשר שנים ב-1.2 מיליון ₪ והיום היא שווה 2 מיליון ₪, יש לכם פוטנציאל לשחרר מהנכס סכום משמעותי מבלי למכור אותו.
האסטרטגיה הזו אטרקטיבית במיוחד כי:
- אין צורך במזומן מיידי – אתם לא צריכים לחסוך עשרות אלפי שקלים להון עצמי.
- שימור הנכס הקיים – הדירה הראשונה נשארת ברשותכם, ממשיכה לייצר שבח ערך או הכנסה משכירות.
- ריבית נמוכה יחסית – משכנתא על נכס קיים בדרך כלל מוצעת בתנאים טובים יותר מהלוואה בנקאית רגילה.
- יתרון מיסויי – הוצאות הריבית ודמי הניהול על נכס מושכר ניתנים לניכוי ממס, מה שמקטין את הנטל הכלכלי.
עם זאת, מדובר באסטרטגיה שדורשת תכנון קפדני, ייעוץ מקצועי למשכנתאות והבנה מעמיקה של השוק והסיכונים.
נתוני שוק המשכנתאות בישראל – מספרים מרכזיים
|
🏦
50%
תקרת מימון לדירת השקעה לפי בנק ישראל (לעומת 75% לדירה ראשונה) מקור
|
📈
+465 נ”ב
10 העלאות ריבית רצופות של בנק ישראל בין מרץ 2022 למאי 2023 (מ-0.1% ל-4.75%) מקור
|
|
📉
-2.7%
ירידת מחירי דירות בישראל בין פברואר לאוקטובר 2025 – שמונה חודשים רצופים מקור
|
💰
3.16%
תשואת שכירות ממוצעת ברוטו בישראל ברבעון השלישי של 2025 (ירושלים מובילה ב-3.54%) מקור
|
אסטרטגיות למינוף נכס קיים
1. מחזור משכנתא (Refinancing)
זוהי הדרך הנפוצה והפשוטה ביותר. במקום לשלם את המשכנתא הקיימת לאורך זמן, אתם פונים לבנק ומבקשים לפתוח משכנתא חדשה על בסיס הערך המעודכן של הנכס. ההפרש בין המשכנתא החדשה ליתרת המשכנתא הישנה משוחרר אליכם במזומן.
דוגמה מעשית:
- ערך הנכס המעודכן: 2,000,000 ₪
- יתרת משכנתא קיימת: 600,000 ₪
- הבנק מאשר משכנתא חדשה בהיקף של 75% מהערך: 1,500,000 ₪
- סכום שישוחרר אליכם: 900,000 ₪ (1,500,000 ₪ בניכוי 600,000 ₪)
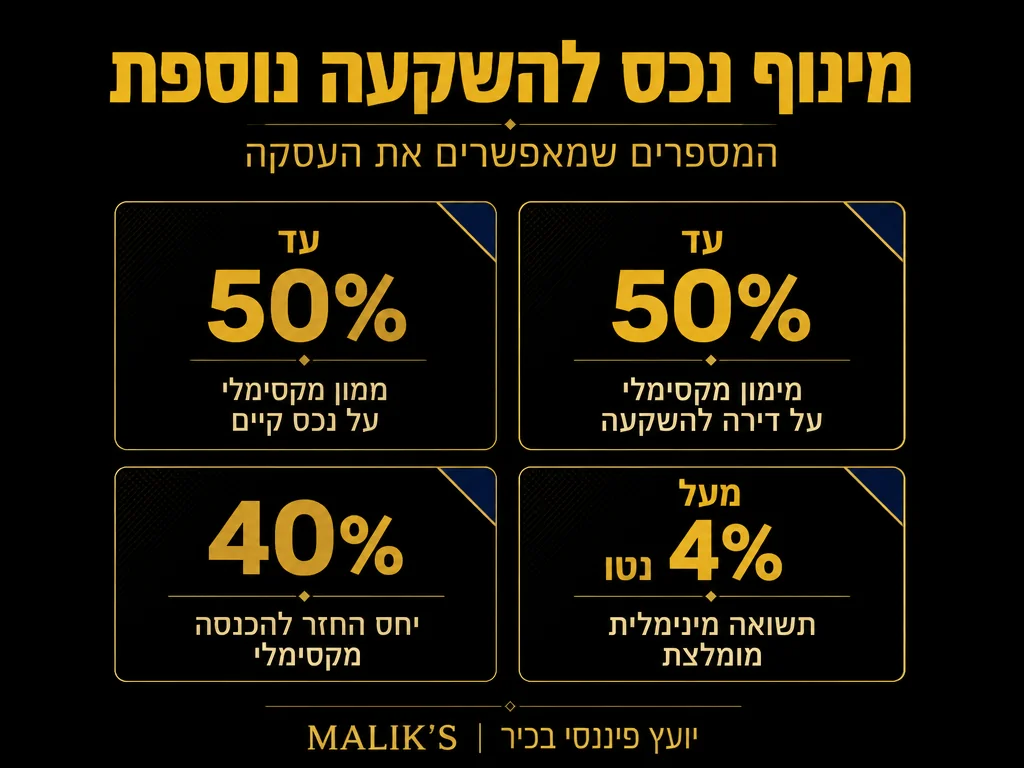
את הסכום הזה תוכלו להשתמש להון עצמי לרכישת דירה שנייה, להשקעה בשיפוצים או אפילו לסגירת חובות יקרים יותר. חשוב לדעת: לפי תקנות בנק ישראל, יחס המימון המרבי לרוכשי דירה ראשונה הוא 75%, ואילו לרוכשי דירה להשקעה הוא מוגבל ל-50% בלבד מערך הנכס.
יתרונות מחזור משכנתא:
- תהליך פשוט יחסית וידוע לבנקים.
- אפשרות לשפר את תנאי המשכנתא הקיימת (ריבית, מסלולים).
- הקטנת החזר חודשי אם משלבים פריסה ארוכה יותר.
חסרונות:
- עלויות נלוות: שמאות, עמלות בנק, פירעון מוקדם במשכנתא הישנה.
- החזר חודשי גבוה יותר בסך הכל.
- יש לעמוד בדרישות הבנק ליכולת החזר חודשית מספקת.
2. משכנתא “רכיבית” (Top-Up Mortgage)
במקום לסגור את המשכנתא הקיימת ולפתוח חדשה, אפשר לבקש מהבנק להוסיף “רכיב” נוסף על המשכנתא הקיימת. זוהי דרך גמישה יותר, שבה אתם שומרים על תנאי המשכנתא המקוריים ומוסיפים עליהם הלוואה נוספת.
מתי זה מתאים?
- כשהמשכנתא הקיימת שלכם בריבית משתלמת במיוחד.
- כשהעלויות של פירעון מוקדם גבוהות מדי.
- כשאתם רוצים גמישות לנהל שתי מסגרות בנפרד.
חסרונות:
- לא כל הבנקים מציעים אפשרות זו.
- ייתכנו הבדלים בתנאי ריבית בין הרכיב הישן לחדש.
3. משכנתא בדרגה שנייה (Second Mortgage)
במקום לגעת במשכנתא הקיימת, אפשר לקחת משכנתא נוספת על אותו נכס בגוף פיננסי אחר (בנק שני, חברת אשראי, או קרן נדל”ן). המשכנתא הזו תהיה בדרגה שנייה, כלומר במקרה של אי-פירעון, הבנק השני יקבל את זכויותיו רק לאחר הבנק הראשון.
יתרונות:
- לא צריך לגעת במשכנתא הקיימת.
- מתאים כשאין אפשרות או רצון למחזר משכנתא.
חסרונות:
- ריבית גבוהה יותר בגלל הסיכון הגבוה יותר לבנק השני.
- תהליך אישור מורכב יותר.
- דרישות בטוחה נוקשות יותר.
השוואה מהירה: 3 דרכים למנף נכס קיים
|
🔄
מחזור משכנתא
פותחים משכנתא חדשה במקום הקיימת ומשחררים את ההפרש כמזומן.
יתרון: ריבית נמוכה יחסית
חיסרון: עמלות שמאות + פירעון מוקדם
|
➕
משכנתא רכיבית
מוסיפים רכיב חדש על המשכנתא הקיימת בלי לסגור אותה.
יתרון: שומר על תנאי המשכנתא הישנים
חיסרון: לא כל הבנקים מציעים
|
🏛
משכנתא בדרגה שנייה
לוקחים משכנתא נוספת בגוף פיננסי אחר על אותו נכס.
יתרון: לא נוגעים במשכנתא הקיימת
חיסרון: ריבית גבוהה משמעותית
|
בכל המסלולים: יחס החזר חודשי לא יעלה על 50% מההכנסה הברוטו מקור
דרישות הבנק למינוף נכס קיים
הבנקים בישראל מחמירים מאוד בבחינת בקשות למינוף נכס קיים, בעיקר אם מדובר בהשקעה נוספת בנדל”ן. הנה הקריטריונים המרכזיים:
יכולת החזר נאותה
הבנק בודק את יחס החזר החוב להכנסה החודשית. לפי תקנות בנק ישראל, הבנקים לא יאשרו הלוואת דיור אם סך ההחזרים החודשיים עולה על 50% מההכנסה הברוטו – ומשכנתא עם יחס החזר מעל 40% מסווגת כהלוואה בסיכון גבוה. עבור עצמאיים, הבנקים דורשים הוכחות הכנסה מתועדות של 24-36 חודשים לפחות.
אם ההכנסה מהנכס המושכר אמורה לכסות חלק מההחזר, הבנק ייקח בחשבון רק כ-70% מהשכירות החזויה (כדי לאפשר חודשי ריק, הוצאות תחזוקה וכו’).
הון עצמי בנכס הקיים
הבנקים דורשים שיישאר לכם הון עצמי מינימלי בנכס המקורי גם לאחר שחרור הכסף. לפי תקנות בנק ישראל, הרוכש דירה ראשונה יכול לקבל מימון של עד 75% מערך הנכס, אך משקיע הרוכש דירה נוספת מוגבל ל-50% בלבד. אם הנכס שלכם שווה 2 מיליון ₪, הבנק ימנף עד 1.5 מיליון ₪ לרוכש דירה ראשונה, ועד מיליון שקל בלבד לרוכש לצורך השקעה.
דירוג אשראי תקין
דוח BDI נקי הוא תנאי הכרחי. אם יש לכם חובות בפיגור, שיקים חוזרים או חריגות אשראי, הבנק עשוי לדחות את הבקשה או לדרוש ריבית גבוהה יותר. תיקון דוח BDI שלילי הוא תהליך שלוקח זמן, ולכן חשוב לטפל בו בהקדם.
שווי מעודכן של הנכס
הבנק ידרוש הערכת שווי עדכנית על ידי שמאי מוסמך. המחיר שאתם חושבים שהנכס שווה לא בהכרח תואם למה שהשמאי יקבע. הפער הזה יכול לשנות את כל החישוב.
מסמכים נדרשים
- תלושי משכורת / דוחות רו”ח (12-24 חודשים אחרונים)
- אישורים מהבנק הקיים על יתרת משכנתא ותנאי פירעון מוקדם
- חוזה שכירות (אם הנכס מושכר)
- טאבו מלא ומעודכן
- אישור מס רכוש / ארנונה
- הצהרת הון עצמי ונכסים
סיכונים שצריך להכיר לפני מינוף נכס
למרות היתרונות, מינוף נכס קיים כרוך בסיכונים לא מבוטלים:
עומס פיננסי
ברגע שיש לכם שתי משכנתאות, החזר החודשי שלכם עולה באופן משמעתי. אם תתרחש ירידה בהכנסה (פיטורים, מיתון בעסק) או אם הדייר יעזוב את הדירה המושכרת, תמצאו את עצמכם עם נטל פיננסי כבד מאוד. לפי נתוני Global Property Guide, היקף פיגורי תשלומי משכנתאות בישראל חצה רף שיא של 4 מיליארד שקל במהלך 2025 – ביטוי ישיר לאתגרי ההחזר שעמם מתמודדים בעלי משכנתאות בריבית גבוהה.
ירידת ערך בנדל”ן
נניח שמחזרתם משכנתא ושחררתם 900,000 ₪ לרכישת דירה שנייה. אם השוק יקרוס ושתי הדירות יפסידו מערכן, אתם תמצאו את עצמכם עם משכנתא גדולה יותר מערך הנכסים (“הון עצמי שלילי”). זה מסוכן במיוחד אם תצטרכו למכור. לפי נתוני Globes, מחירי הדירות בישראל ירדו ב-2.7% בין פברואר לאוקטובר 2025 – שמונה חודשים רצופים של ירידה – עם עודף מלאי שיא של למעלה מ-83,900 דירות חדשות בלתי מכורות.
עלויות בלתי צפויות
דירה מושכרת דורשת תחזוקה שוטפת, תיקונים והשקעות. דיירים יכולים לגרום נזקים, לעזוב במפתיע או לסרב לשלם. כל זה מתווסף להחזר החודשי שלכם.
שינויים ברגולציה והמיסוי
מדינת ישראל מחמירה באופן עקבי כלפי בעלי דירות להשכרה (מיסוי, רגולציה, זכויות דיירים). שינוי בחוק עלול להשפיע משמעותית על הרווחיות מהשכרה.
סיכון ריבית
אם חלק מהמשכנתאות שלכם במסלול ריבית משתנה או פריים, עליית הריבית של בנק ישראל עלולה להגדיל באופן חד את ההחזר החודשי. בין מרץ 2022 למאי 2023 העלה בנק ישראל את הריבית 10 פעמים ברצף – סך הכל 465 נקודות בסיס, מ-0.1% ל-4.75% – מהלך שהפיל את ההחזר החודשי של משפחות רבות. כדאי להתייעץ עם יועץ משכנתאות מקצועי כדי לבנות מסלול מאוזן.
טבלת השוואה: מחזור משכנתא מול משכנתא בדרגה שנייה
| קריטריון | מחזור משכנתא | משכנתא בדרגה שנייה |
|---|---|---|
| ריבית | נמוכה יחסית | גבוהה יחסית |
| עלויות פתיחה | גבוהות (שמאות, פירעון מוקדם) | בינוניות |
| תהליך אישור | ארוך יותר (4-8 שבועות) | קצר יותר (2-4 שבועות) |
| השפעה על משכנתא קיימת | נסגרת ונפתחת חדשה | נשארת ללא שינוי |
| גמישות | נמוכה (חוזה חדש) | גבוהה (שתי מסגרות נפרדות) |
| דרישות הון עצמי להשקעה | לפחות 50% בנכס (לפי בנק ישראל) | לפחות 50% בנכס (לפי בנק ישראל) |
| מתאים עבור | מי שרוצה לשפר תנאים ולשחרר סכומים גדולים | מי שרוצה לשמור על המשכנתא הישנה |
טיפים מעשיים למינוף מוצלח
תכננו את תזרים המזומנים
לפני שאתם מתחייבים, הכינו תחשיב מדויק של כל ההוצאות: החזר משכנתא, ארנונה, ביטוח, תיקונים, ועמלות. השוו את זה להכנסות החזויות משכירות. תשואת השכירות הממוצעת ברוטו בישראל עמדה על 3.16% ברבעון השלישי של 2025, כאשר ירושלים מובילה עם 3.54% ותל אביב מציגה 3.14% – אך התשואה נטו, לאחר ארנונה, תחזוקה ועמלת ניהול, עשויה להגיע ל-1.5%-2% בלבד. הניחו מרווח ביטחון של לפחות 20% לחודשים שבהם לא יהיה דייר או תהיה הוצאה גדולה.
בחרו את הנכס בקפידה
לא כל דירה היא השקעה טובה. חפשו נכסים באזורים עם ביקוש גבוה, ליד מוסדות חינוך, תחבורה ציבורית ותעסוקה. הימנעו מנכסים שדורשים שיפוצים כבדים אלא אם יש לכם ניסיון בכך.
התייעצו עם מומחים
עבודה עם יועץ משכנתאות, רואה חשבון ושמאי מקצועיים יכולה לחסוך לכם המון כסף וטעויות. ליווי משקיעים בנדל”ן כולל ניתוח השקעה מלא, הערכת סיכונים ובניית אסטרטגיית מימון אופטימלית.
בדקו את תנאי המשכנתא הקיימת
לפני מחזור משכנתא, ודאו האם יש קנסות על פירעון מוקדם ומהם התנאים. לפעמים כדאי להמתין עד לסיום תקופת ריבית קבועה כדי להימנע מעלויות מיותרות.
בצעו סימולציות לתרחישים שונים
השתמשו במחשבונים מקוונים או פנו ליועץ כדי לבצע סימולציות: מה יקרה אם הריבית תעלה ב-1%? מה אם הדירה תהיה ריקה 3 חודשים בשנה? האם תוכלו להחזיק מעמד?
מיסוי והשלכות משפטיות
רכישת דירה שנייה להשקעה מחייבת התייחסות למיסוי:
- מס רכישה מוגבר: דירה שנייה חייבת במס רכישה של 8% על שווי הנכס – לעומת פטור מלא על דירה יחידה עד 1,978,745 ש״ח.
- מס שבח: בעת מכירת הנכס בעתיד תצטרכו לשלם מס שבח על הרווח. שיעור מס השבח על נדל”ן בישראל עומד על 25% מהרווח הריאלי, מחושב לאחר הצמדה למדד וניכוי הוצאות מותרות.
- מס הכנסה על שכירות: לבעלי דירות להשכרה בישראל עומדות שלוש חלופות מס: פטור מלא עד 5,654 ש״ח לחודש (2025), מסלול מחזור קבוע של 10% על כלל ההכנסה ללא ניכויים, או מסלול הוצאות עם מיסוי שולי על הרווח נטו לאחר ניכוי פחת ותיקונים.
חשוב: פנו לרואה חשבון מומחה בנדל”ן כדי למקסם את החיסכון במס.
לעשות / לא לעשות במינוף נכס
|
✅ לעשות
|
❌ לא לעשות
|
סיכום: האם מינוף נכס זה בשבילכם?
מינוף נכס קיים להשקעה בנדל”ן יכול להיות כלי רב עוצמה לבניית עושר, אבל הוא דורש תכנון פיננסי קפדני, הבנת השוק, וניהול סיכונים מושכל. אם יש לכם נכס עם הון עצמי משמעותי, הכנסה יציבה ודירוג אשראי תקין, זו יכולה להיות דרך מצוינת להתחיל להשקיע בנדל”ן ללא צורך בחיסכון ממושך.
עם זאת, אל תזלזלו בסיכונים: עליית ריבית, ירידה בשווי הנכסים, חודשי ריק או הוצאות בלתי צפויות עלולים להפוך את ההשקעה לנטל כלכלי כבד. זכרו כי בנק ישראל מגביל את יחס המימון לדירת השקעה ל-50% מערך הנכס – כלומר, תצטרכו להביא לפחות 50% הון עצמי לרכישה, מה שמחייב תכנון מוקפד ומקצועי.
המלצה מקצועית: לפני שאתם מתקדמים, בצעו ניתוח השקעה מקיף עם יועץ כלכלי או מומחה ללווי משקיעים. הצוות של מאליק מתמחה בבניית אסטרטגיות מימון חכמות, זיהוי הזדמנויות נדל”ן משתלמות ומיקסום תשואות תוך ניהול סיכונים נכון.
רוצים לבדוק את האפשרויות שלכם? נשמח לעזור
אם אתם שוקלים למנף את הנכס הקיים שלכם או להתחיל להשקיע בנדל”ן, הצוות של מאליק כאן בשבילכם. אנחנו מציעים ייעוץ אישי, בדיקת כדאיות השקעה, סיוע במציאת המימון הטוב ביותר והכוונה בכל שלבי התהליך.
צרו קשר עוד היום 📞 לקביעת פגישת ייעוץ ללא התחייבות
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












