
ברוכים הבאים למאגר הנתונים המקיף של מליקס בנושא נדל”ן, משכנתאות, פנסיה, מיסוי והשקעות בישראל. בעמוד אחד ריכזנו 213 עובדות וסטטיסטיקות מאומתות, כל אחת עם קישור למקור, מחולקות לעשרה תחומים: שוק הנדל”ן, רכישת דירה ראשונה, משכנתאות, מימון ומינוף, מיסוי נדל”ן, פנסיה, ביטוח לאומי ופרישה, שוק ההון, מסים וריבית, וחיסכון וביטוח.
המאגר נועד לשמש נקודת ייחוס אמינה אחת לכל מי שמתכנן רכישת דירה, חיסכון פנסיוני או השקעה, ומבקש להבין את התמונה הפיננסית המלאה.
שוק הנדל”ן בישראל: מחירים ומחזורי שוק
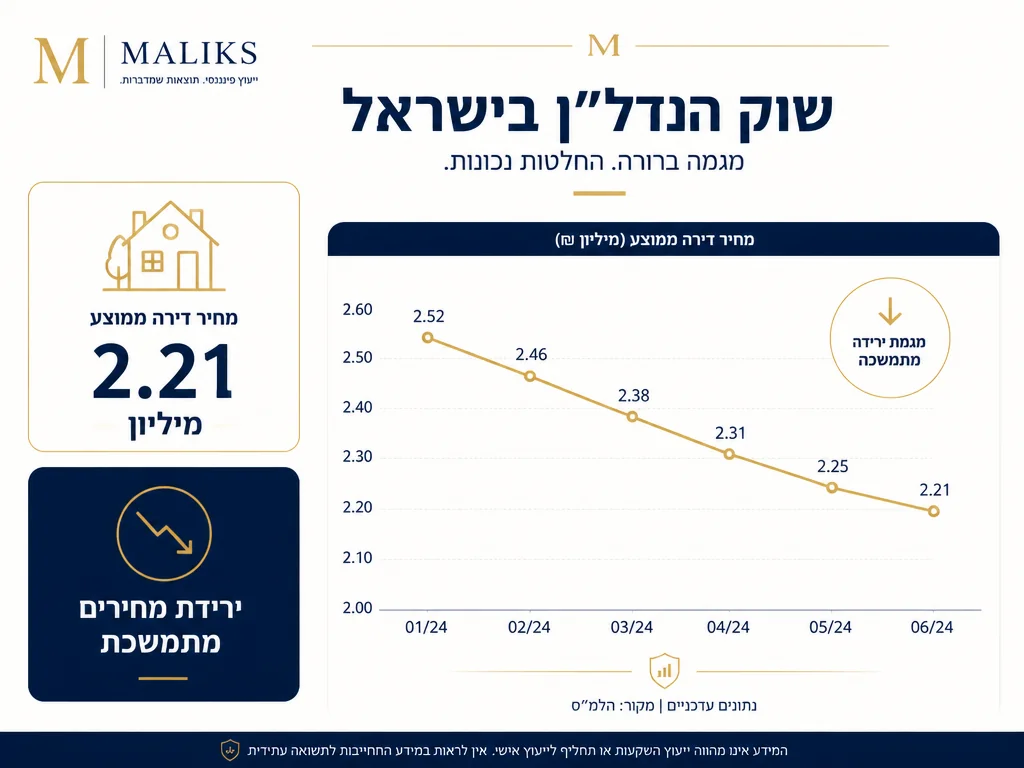
שוק הדיור הישראלי עבר מחזור של עליות חדות ולאחריו ירידות מחירים מתמשכות. הנתונים הבאים סוקרים את מחירי הדירות, מלאי הדירות הבלתי מכורות ומחזורי הריבית.
מחיר הדירה הממוצע בישראל בין יולי לספטמבר 2025 עמד על כ-2.21 מיליון שקל, כאשר מחוז תל אביב הוביל בכ-3.01 מיליון ומחוז הצפון היה הזול ביותר בכ-1.56 מיליון. יש פערים גדולים בין מחוזות.
מקור: Globes
בסוף הרבעון השלישי של 2025 נרשם מלאי שיא של 83,920 דירות חדשות בלתי מכורות בישראל, על רקע שמונה חודשים רצופים של ירידת מחירים. ההיצע הגדול לוחץ את המחירים כלפי מטה.
מקור: Global Property Guide
המחיר הממוצע של דירה בעיר תל אביב ברבעון השלישי של 2025 עמד על כ-3.68 מיליון שקל, ירידה של 13 אחוז לעומת הרבעון המקביל ב-2024. תל אביב הובילה את מגמת הירידה.
מקור: Easy Aliyah
מחירי הדירות בישראל רשמו ירידה מצטברת של 2.7 אחוז בין פברואר לאוקטובר 2025, החודש השמיני ברציפות של ירידה במדד מחירי הדיור של הלמ”ס. מגמת הירידה ממושכת ועקבית.
מקור: Globes
ברבעון השלישי של 2025 נרשמו עליות מחיר שנתיות במחוז הצפון של 9.5 אחוז, בירושלים 8 אחוז ובחיפה 5.1 אחוז, בעוד מחוז תל אביב ירד 7.6 אחוז והמרכז ירד 3.8 אחוז. השוק מתפצל גאוגרפית.
מקור: Globes
מחיר הדירה הממוצע בעיר תל אביב ברבעון השלישי של 2025 עמד על 3,025,000 שקל, עדיין הגבוה ביותר בישראל גם לאחר ירידה שנתית דו-ספרתית חדה. תל אביב נשארה היקרה ביותר.
מקור: Easy Aliyah
מכירת דירות חדשות היוותה 37.6 אחוז מכלל פעילות הדיור בישראל ברבעון השלישי של 2025, ודירות יד שנייה היוו את שאר 62.4 אחוז. רוב העסקאות הן בשוק היד-שנייה.
מקור: Easy Aliyah
בסוף ספטמבר 2025 החזיקה ישראל 83,920 דירות חדשות בלתי מכורות, שווה ערך ל-28.8 חודשי היצע בקצב המכירות הנוכחי. עודף ההיצע לחץ את מחירי הדירות החדשות כלפי מטה.
מקור: Sands of Wealth
תל אביב נותרה העיר היקרה ביותר בישראל עם מחיר דירה ממוצע של 3.68 מיליון שקל ברבעון השלישי של 2025, אך נתון זה משקף ירידה של 13 אחוז לעומת הרבעון המקביל. זו הירידה השנתית החדה ביותר בערים הגדולות.
מקור: Easy Aliyah
עסקאות יד שנייה היוו 62.4 אחוז מסך עסקאות הדיור בישראל ברבעון השלישי של 2025, כלומר 14,550 עסקאות, בעוד דירות חדשות תפסו 37.6 אחוז עם 8,780 עסקאות. הצרכן הישראלי נוטה לשוק היד-שנייה.
מקור: Easy Aliyah
ברבעון השלישי של 2025 מחירי המכירה של דירות חדשות בישראל עלו 2.5 אחוז שנה-על-שנה, בעוד מחירי דירות יד שנייה ירדו 1.5 אחוז. הפער מסיט את הביקוש לשוק היד-שנייה.
מקור: Times of Israel
מדד מחירי הדיור של הלמ”ס דיווח על מחיר דירה ארצי ממוצע של 2.21 מיליון שקל ברבעון השלישי של 2025, ירידה של 1.9 אחוז מהרבעון הקודם, הירידה הרבעונית השביעית ברציפות מאז שיא המחזור. השוק במגמת התקררות.
מקור: Globes
מחירי הדירות בישראל צברו ירידה של 2.4 אחוז בין מאי לאוקטובר 2025 לפי נתוני הלמ”ס, החודש השביעי ברציפות של ירידה במדד מחירי הדיור. מגמת הירידה נמשכת.
מקור: Calcalist
מחוז הצפון נותר האזור הזול ביותר בישראל ברבעון השלישי של 2025 עם מחיר דירה ממוצע של כ-1.56 מיליון שקל, פחות ממחצית המחיר הממוצע של 3.01 מיליון במחוז תל אביב. הפער הגאוגרפי במחירים עצום.
מקור: Globes
במאי 2025 ירדה מכירת הדירות החדשות בישראל ב-17 אחוז שנה-על-שנה, בעוד מכירת דירות יד שנייה זינקה ב-12 אחוז, כשמשרד האוצר ייחס את הפער למחירים ולמעבר קונים לשוק הקיים. המגמה ברורה.
מקור: Times of Israel
דירות חמישה חדרים במרכז תל אביב רשמו ירידות מחיר ממוצעות של עד 26 אחוז לעומת שיא 2022, התיקון החד ביותר בכל מקטע עירוני בישראל במחזור הנוכחי. השוק עבר תיקון משמעותי.
מקור: Ynet News
הוועדה המוניטרית של בנק ישראל החליטה ב-24 בנובמבר 2025 להוריד את הריבית ל-4.25 אחוז, וכך סיימה הפסקה ארוכה שבה הריבית עמדה על 4.5 אחוז ב-13 ישיבות רצופות. זו הורדת הריבית הראשונה מזה כשנתיים.
מקור: Bank of Israel
כללי בנק ישראל מגבילים את יחס המינוף לנכס להשקעה בישראל ל-50 אחוז, בעוד רוכשי דירה חליפית רשאים ללוות עד 70 אחוז ורוכשי דירה ראשונה עד 75 אחוז. המינוף נקבע לפי סוג הרוכש.
מקור: Bank of Israel
נכון למאי 2025, סך הלוואות הדיור בישראל עלה ב-8.36 אחוז שנה-על-שנה ל-611.8 מיליארד שקל, בעוד עלות המשכנתא הממוצעת נעה סביב 5 אחוז. שוק המשכנתאות ממשיך לגדול.
מקור: Global Property Guide
סך הדירות שנמכרו בישראל ירד ב-12.6 אחוז ל-44,554 יחידות במחצית הראשונה של 2025 בהשוואה לתקופה המקבילה ב-2024. היקף העסקאות התכווץ.
מקור: Global Property Guide
ברבעון השלישי של 2025 נמכרו ברחבי ישראל 23,330 דירות, עלייה של 15.4 אחוז ביחס לרבעון הקודם אך ירידה של 12.5 אחוז ביחס לרבעון המקביל ב-2024. השוק התאושש מהרבעון הקודם.
מקור: Easy Aliyah
נכון לאוקטובר 2025, עלויות תשומות הבנייה בישראל עלו ב-4.3 אחוז מתחילת השנה וב-5 אחוז ב-12 החודשים שקדמו, בעיקר עקב עלייה של 9.2 אחוז בעלויות העבודה. עלויות הבנייה לוחצות על מחירי הדיור.
מקור: Sands of Wealth
מחירי הדירות בישראל עלו בשיא של 20.3 אחוז שנה-על-שנה ב-2022, העלייה השנתית החזקה ביותר בהיסטוריה המודרנית של הנדל”ן הישראלי, מיד לפני שמחזור העלאות הריבית התחיל לקרר את השוק. השוק היה בשיא.
מקור: Sands of Wealth
בנק ישראל העלה את הריבית עשר פעמים ברצף בעלייה מצטברת של 465 נקודות בסיס, מ-0.1 אחוז במרץ 2022 ל-4.75 אחוז במאי 2023, מחזור הריסון האגרסיבי ביותר זה שני עשורים. ההעלאה זעזעה את שוק הדיור.
מקור: Sands of Wealth
מחירי הדירות בתל אביב עלו 41 אחוז בין הרבעון הראשון של 2008 לרבעון הרביעי של 2009, והממוצע הארצי עלה 24.2 אחוז, כשבנק ישראל הוריד ריבית לשפל של 0.5 אחוז באפריל 2009. ריבית נמוכה מזניקה מחירים.
מקור: Buy It In Israel
ב-2025 חצה היקף פיגורי תשלומי המשכנתא בישראל שיא של 4 מיליארד שקל בחלון אוגוסט עד אוקטובר, לאחר שההחזר החודשי הממוצע עלה ביותר מ-1,000 שקל בעקבות מחזור העלאות הריבית. הריבית הכבידה על משקי הבית.
מקור: Global Property Guide
במהלך 2022 העלה בנק ישראל את הריבית במשק ב-2.9 נקודות אחוז, ועד יולי 2023 נוספה עלייה של 1.5 נקודות אחוז נוספות, מה שהקפיץ משמעותית את ההחזר החודשי על משכנתאות. ההחזר החודשי זינק.
מקור: Taub Center
מחיר ממוצע של דירה בתל אביב הגיע ל-₪3.68 מיליון ברבעון 3 של 2025, ירידה שנתית של 13% לעומת אותה תקופה ב-2024. זוהי תקופת התיקון הארוכה ביותר בהיסטוריה הקרובה של שוק הנדל”ן הישראלי, עם שבעה חודשים רצופים של ירידות מחירים ארציות עד ספטמבר 2025. הירידה היא התאמה טבעית מהערכים הגבוהים שנרשמו במהלך 2024 – וזה הקונטקסט שצריך לזכור לפני כל החלטת רכישה ב-2026.
רכישת דירה ראשונה ותוכניות הסבסוד
רכישת דירה ראשונה בישראל מלווה בתוכניות סבסוד ובדרישות הון עצמי. הנתונים הבאים סוקרים את שיעור הבעלות על דירות, תוכנית מחיר למשתכן ומכרזי הקרקע.
במחצית השנייה של 2024 עמד מחיר הדירה הממוצע בישראל על כ-2,242,900 שקל, ירידה של 3.7 אחוז לעומת הרבעון הקודם. השוק החל להתקרר.
מקור: Global Property Guide
שיעור הבעלות על דירה בישראל עמד על כ-68 אחוז ב-2024, עלייה חדה משפל שיא של 62.7 אחוז ב-2021. יותר ישראלים מצליחים לרכוש דירה.
מקור: Global Property Guide
תוכנית מחיר למשתכן הניבה 78,227 משקי בית זוכים מאז השקתה ב-2015, כאשר כ-39,000 מהפרויקטים מחזיקים בהיתרי בנייה נכון לביקורת התוכנית. רק חלק מהזוכים הגיעו לדירה בפועל.
אישור עקרוני למשכנתא בישראל תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד. כדאי לסגור עסקה בתוך חלון הריבית.
מקור: First Israel Mortgage
ברבעון השלישי של 2024 נרשמו בישראל 24,728 עסקאות רכישת דירה כולל תוכניות מסובסדות, עלייה שנתית של 22 אחוז. שוק הרכישה היה פעיל.
מקור: Buyitinisrael
תל אביב קיבלה ציון מדד בועת נדל”ן של 1.59 ב-2022 מבנק UBS, אחד הציונים הגבוהים בעולם, המעיד שהמחירים עלו באופן לא פרופורציונלי לכלכלה. השוק היה חם מאוד.
מקור: Statista / UBS
סך עסקאות הדיור בישראל עלה ב-44 אחוז ב-2024 ל-103,097 יחידות, התאוששות חדה מבסיס 2023 שדוכא בשל המלחמה. השוק התאושש בחדות.
מקור: Global Property Guide
משכנתת זכאות של משרד השיכון לעולים חדשים מציעה הלוואה של עד כ-300,000 שקל, בריבית קבועה צמודת מדד בניכוי הנחת עולה, עם תקרה של 3 אחוז. זוהי הטבה משמעותית לעולים חדשים.
מקור: First Israel Mortgage
במחצית הראשונה של 2024 עמד מחיר הדירה הממוצע בתל אביב על כ-4.14 מיליון שקל, פי כמעט שניים מהמחיר הארצי הממוצע. תל אביב יקרה בהרבה מהממוצע.
מקור: Global Property Guide
ההון העצמי המינימלי לרוכש דירה ראשונה בישראל הוא 25 אחוז משווי הנכס, מאחר שכללי בנק ישראל מגבילים את המינוף ל-75 אחוז. צריך לחסוך רבע ממחיר הדירה.
מקור: Buyitinisrael
הבנקים בישראל דורשים מהלווה הכנסה חודשית של פי 3 לפחות מההחזר החודשי המתוכנן של המשכנתא, כדי לאשר את ההלוואה. ההכנסה קובעת את גובה ההלוואה.
מקור: Buyitinisrael
שמאות מקרקעין מוסמכת לצורך משכנתא בישראל עולה בדרך כלל בין 2,500 ל-5,000 שקל, והבנקים דורשים אותה כחלק מתהליך אישור המשכנתא. השמאות היא עלות נלווית לרכישה.
מקור: Sands of Wealth
מאז השקתה ב-2015, סייעה תוכנית מחיר למשתכן ליותר מ-100,000 משקי בית לרכוש דירות במחירים מתחת לשוק על קרקע מסובסדת. התוכנית סייעה לרבים.
מקור: Times of Israel
במהלך 2025 חודשה הגרלת מחיר למשתכן והוצעו במסגרתה למעלה מ-7,600 דירות מוזלות ביותר מ-20 ערים ברחבי הארץ. התוכנית חזרה לפעול.
מקור: Times of Israel
מאז השקת מחיר למשתכן ב-2015 זכו כ-75,000 משקי בית בהגרלות, אך רק כשליש מהזוכים מימשו בפועל את זכותם לרכוש דירה במחיר מוזל. הזכייה אינה ערובה לרכישה.
מקור: Global Property Guide
במבצע שיווק יחיד ב-2025 שיווקה רשות מקרקעי ישראל יותר מ-22,000 יחידות דיור לבנייה רוויה, כולל 13,537 יחידות במסגרת מחיר מטרה ו-8,535 יחידות במכרזים ציבוריים רגילים. הרשות הגדילה את היצע הקרקע.
מקור: BuyItInIsrael
ב-2025 פרסמה ממשלת ישראל מכרזים לשיא שנתי של 5,667 יחידות דיור בהתנחלויות, סך המכרזים השנתי הגבוה ביותר אי פעם בתחום זה. היקף המכרזים היה חסר תקדים.
מקור: Times of Israel
בין אוקטובר 2024 לספטמבר 2025 החלה בנייתן של כ-81,020 דירות בישראל, עלייה של 31.5 אחוז לעומת 12 החודשים הקודמים. קצב הבנייה האיץ.
מיולי 2024 עד יוני 2025 הושלמו בישראל כ-54,760 דירות, ירידה של 4.9 אחוז לעומת 12 החודשים הקודמים, גם כשמלאי הדירות הבלתי מכורות טיפס לרמות שיא. קצב ההשלמה ירד.
מהיתרי הבנייה שהוצאו בישראל מאוקטובר 2024 עד ספטמבר 2025, 25.3 אחוז היו במחוז המרכז, 22.8 אחוז במחוז תל אביב ו-16.6 אחוז במחוז הדרום. כמחצית מההיתרים מתרכזים באזור תל אביב.
באוגוסט 2025 פרסמה רשות מקרקעי ישראל מכרזים ל-25,000 יחידות דיור ברחבי הארץ, מהלך אסטרטגי להגדלת היצע הקרקעות ולמיתון עליית מחירי הדירות, כשמעל 10,000 מהיחידות מתוכננות לדרום. הרשות פעלה להגדלת ההיצע.
מקור: Israel.com
במסגרת מבצע השיווק של רשות מקרקעי ישראל לשנת 2025, 13,537 יחידות דיור שווקו תחת מסגרת מחיר מטרה ועוד 8,535 יחידות במכרזים ציבוריים רגילים, מתוך מעל 25 אלף יחידות בסך הכל. השיווק היה רחב היקף.
מקור: BuyItInIsrael
נכון ל-2025 ו-2026, רוכשים זרים של נדל”ן למגורים בישראל משלמים מס רכישה בשיעור 8 אחוז על החלק הראשון של המחיר ו-10 אחוז מעבר לסף, ללא הטבת הדירה היחידה הזמינה לתושבי ישראל. הרוכש הזר משלם יותר.
מקור: PwC Tax Summaries Israel
משכנתאות: ריביות ומסלולי הלוואה
המשכנתא היא ההלוואה הגדולה בחיי רוב משקי הבית, ומבנה המסלולים שלה משפיע על ההחזר. הנתונים הבאים סוקרים את היקף המשכנתאות, הריביות והמסלולים.
בנק ישראל החזיק את ריבית המפתח שלו ללא שינוי על 4 אחוז בישיבת מרץ 2026, לאחר הורדות ריבית קודמות במחזור ההקלה. הריבית התייצבה.
מקור: Bank of Israel
בדצמבר 2024 נרשם נפח שיא של משכנתאות בישראל בסך כ-13.8 מיליארד שקל בחודש אחד, לפי נתוני בנק ישראל. הביקוש למשכנתאות היה גבוה.
מקור: Bank of Israel
המשכנתא החדשה הממוצעת בישראל הגיעה לשיא של כל הזמנים של 1.088 מיליון שקל בדצמבר 2024, לפי נתוני בנק ישראל. גובה ההלוואה הממוצע עלה.
מקור: Bank of Israel
שוק המשכנתאות הישראלי התרחב לכ-30 אחוז מהתוצר ב-2024, עלייה מ-25.8 אחוז ב-2019 ו-24.5 אחוז ב-2015. המשכנתאות תופסות נתח גדל מהכלכלה.
מקור: Global Property Guide
חוב משקי הבית בישראל הסתכם ב-42.7 אחוז מהתוצר הנומינלי נכון לספטמבר 2024, כשאשראי המשכנתאות הוא המנוע העיקרי לצמיחת ההלוואות. המשכנתא היא רוב חוב משקי הבית.
ריבית הפריים בישראל שווה לריבית הבסיס של בנק ישראל בתוספת קבועה של 1.5 נקודות אחוז, כפי שנקבע ברגולציה הבנקאית. כך מחושב מסלול הפריים.
מקור: Bank of Israel
בסוף 2023 עמד היקף הלוואות הדיור של משקי הבית בישראל על 568 מיליארד שקל, כ-72 אחוז מסך האשראי לצרכן. המשכנתאות הן רוב האשראי הצרכני.
בנק ישראל הוריד את ריבית הבסיס ל-4.25 אחוז ב-24 בנובמבר 2025, ההורדה הראשונה מאז ינואר 2024, ולאחריה הורדה נוספת ל-4 אחוז ב-5 בינואר 2026. מחזור ההקלה החל.
מקור: Israel Hayom
בנק ישראל העלה את הריבית עשר פעמים ברצף בין מרץ 2022 למאי 2023, סך הכל 465 נקודות בסיס, מ-0.1 אחוז ל-4.75 אחוז, מהלך שזעזע את שוק המשכנתאות בישראל. ההעלאה הייתה חדה ומהירה.
מקור: Bank of Israel
היקף המשכנתאות החדשות שנטלו משקי הבית בישראל מהבנקים ב-2025 הסתכם בכ-106 מיליארד שקל, גבוה מרוב השנים הקודמות, לפי הבולטין הסטטיסטי של בנק ישראל. הביקוש למשכנתאות נשאר גבוה.
מקור: Bank of Israel
הוועדה המוניטרית של בנק ישראל החליטה ב-24 בנובמבר 2025 להוריד את הריבית ב-0.25 נקודות אחוז לרמה של 4.25 אחוז, לאחר שעמדה על 4.5 אחוז במהלך רוב 2025. זו הורדת ריבית משמעותית.
מקור: בנק ישראל
בנק מזרחי טפחות החזיק כ-36 אחוז משוק המשכנתאות הקיים בישראל בסוף 2024, עם תיק של 225 מיליארד שקל, מה שהופך אותו למלווה המשכנתאות המוביל במדינה. הבנק שולט בשוק המשכנתאות.
מקור: Mizrahi-Tefahot Bank
לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, וההגבלה על מסלול הפריים הוגמשה כך שהוא יכול להגיע עד שני שלישים מהמשכנתא. מבנה המסלולים מוסדר ברגולציה.
מקור: Bank of Israel
תיק המשכנתאות של בנק לאומי גדל ב-11 אחוז ב-2024 והגיע לכ-147 מיליארד שקל, לעומת צמיחה של 6.4 אחוז בבנק הפועלים. שוק המשכנתאות צמח אצל הבנקים הגדולים.
בנק לאומי דיווח ב-2024 על רווח נקי שיא של 9.8 מיליארד שקל, עלייה של 40 אחוז לעומת 2023, בעיקר הודות למשכנתאות בריבית גבוהה. הבנקים הרוויחו מהריבית הגבוהה.
מקור: Bank Leumi
התקופה המקסימלית למשכנתא בישראל היא 30 שנה, בכפוף לכך שההלוואה תיפרע לפני שהלווה מגיע לגיל 75 עד 85, בהתאם למדיניות הבנק. גיל הלווה מגביל את אורך ההלוואה.
מקור: First Israel Mortgage
המערכת הבנקאית בישראל ריכוזית מאוד, וחמשת הבנקים הגדולים שולטים ביותר מ-90 אחוז מכלל הנכסים הבנקאיים ומעניקים כמעט את כל המשכנתאות. השוק ריכוזי בידי מעט בנקים.
מקור: Times of Israel
בנק הפועלים רשם ב-2024 רווח שיא של 9.8 מיליארד שקל, גידול של 30 אחוז לעומת 2023, על רקע הריבית הגבוהה והגידול בתיק המשכנתאות. הבנקים הגדולים שברו שיאי רווח.
מקור: Ynetnews
רוב הבנקים בישראל דורשים שמשכנתא תיפרע במלואה עד שהלווה מגיע לגיל 75 עד 80, עם הארכות עד 85 במקרים מיוחדים. גיל הפרישה משפיע על תנאי ההלוואה.
מקור: Buyitinisrael
הבנקים בישראל מחייבים נוטלי משכנתא לרכוש פוליסת ביטוח חיים בגובה ההלוואה ופוליסת ביטוח מבנה, כאשר הבנק רשום כמוטב הראשון. הביטוח הוא חלק מתנאי המשכנתא.
מקור: Buyitinisrael
ריבית פריים בישראל עומדת על 5.5% (ינואר 2026), אחרי שבנק ישראל הוריד את ריבית הבסיס ל-4.0% בינואר 2026. ריביות משכנתא נכון לתחילת 2026: מסלול קבוע לא צמוד 4.7%-4.85%, צמוד מדד קבוע 3.15%-3.3%, משתנה 5-שנים לא צמוד 4.85%-4.9%. רוב משכנתאות בישראל בנויות כשילוב של 3-4 מסלולים, כאשר רכיב הפריים תופס בדרך כלל 8%-12% מההלוואה הכוללת.
מקור: Erez Shamesh / Even Sapir — Mortgage Rates in Israel 2026
מימון, מינוף ואשראי לדיור
כללי בנק ישראל קובעים כמה אפשר לקחת ובאילו תנאים. הנתונים הבאים סוקרים את מגבלות המינוף, יחס ההחזר, מחזור משכנתא וניתוני אשראי.
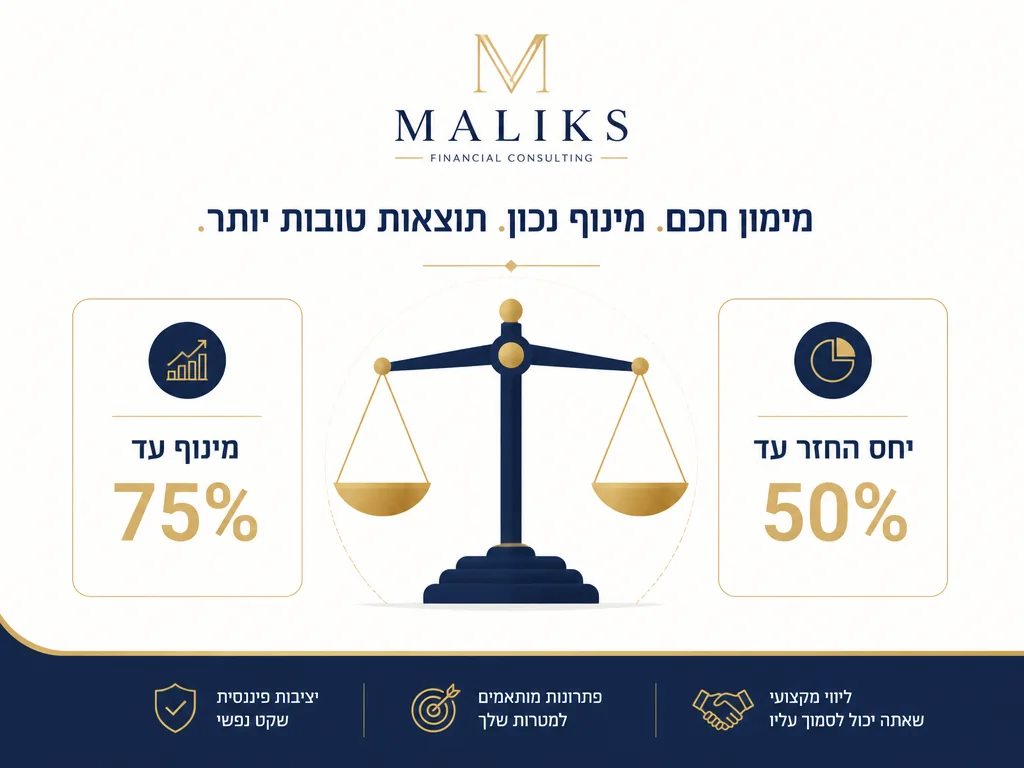
כללי בנק ישראל מגבילים את יחס המינוף לרוכשי דירה ראשונה ל-75 אחוז משווי הנכס, בעוד משדרגי דיור מוגבלים ל-70 אחוז ומשקיעים ל-50 אחוז. המינוף נקבע לפי סוג הרוכש.
מקור: Bank of Israel
בנקים ישראליים אינם רשאים לאשר הלוואת דיור אם יחס ההחזר להכנסה עולה על 50 אחוז מההכנסה החודשית של הלווה, לפי רגולציית בנק ישראל. ההכנסה מגבילה את גובה ההחזר.
מקור: Bank of Israel
משכנתא עם יחס החזר להכנסה מעל 40 אחוז מסווגת כהלוואה בסיכון גבוה על ידי בנק ישראל, וגוררת משקל סיכון הון של 100 אחוז ותמחור גבוה יותר ללווה. יחס החזר גבוה מייקר את ההלוואה.
משכנתאות עם יחס מינוף מעל 60 אחוז היוו 44 אחוז ממשכנתאות בנק לאומי ב-2024, בהיקף של 12.9 מיליארד שקל. נתח משמעותי מההלוואות הוא במינוף גבוה.
ישראל מטילה מס רכישה של 8 אחוז על דירות שנייה המיועדות להשקעה, צעד שנועד לקרר את שוק הדיור ולהרתיע רכישות ספקולטיביות. המס מייקר השקעה בנדל”ן.
מקור: Jerusalem Post
רוב הבנקים בישראל מאשרים משכנתאות לפי יחס החזר נטו של 33 אחוז כתקרת עבודה, גם אם כללי בנק ישראל מתירים טכנית עד 40 אחוז לפני סיווג כסיכון גבוה. הבנקים שומרים על מרווח ביטחון.
מקור: First Israel Mortgage
משכנתא ישראלית מייצגת שנבחנה על ידי מרכז טאוב היא מיליון שקל ב-60 אחוז משווי הדירה, עם החזר חודשי של כ-30 אחוז מההכנסה הפנויה לאורך 25 שנה. זהו פרופיל המשכנתא הטיפוסי.
מקור: Taub Center
משכנתאות במסלול הפריים, מסלול בריבית משתנה, אינן נושאות קנס פירעון מוקדם, ומאפשרות ללווים לפרוע או למחזר את חלק הפריים ללא עמלות. מסלול הפריים גמיש לפירעון.
מקור: Bank of Israel
לפי רשות התחרות בישראל, השוואת ריביות בודדת בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7 עד 8 נקודות בסיס, וארבע השוואות מורידות ב-16 עד 20 נקודות בסיס. השוואה חוסכת כסף.
לווי משכנתא בישראל מקבלים הנחה אוטומטית של 20 אחוז על עמלות פירעון מוקדם לאחר 3 שנים מהמועד המקורי, וההנחה עולה ל-30 אחוז לאחר 5 שנים, ללא תלות בבנק. הוותק מוזיל את עמלת הפירעון.
מקור: First Israel Mortgage
העמלה העיקרית במחזור משכנתא בישראל היא עמלת ההיוון, המוטלת על מסלולים בריבית קבועה ומשתנה כשריבית השוק נמוכה מהריבית המקורית, ואינה חלה על מסלול הפריים. כדאי להכיר את עמלת ההיוון לפני מחזור.
מקור: First Israel Mortgage
ב-2024 החלה בנייתן של 65,530 דירות חדשות בישראל, עלייה של 2.3 אחוז לעומת 2023, לפי הלשכה המרכזית לסטטיסטיקה. קצב הבנייה עלה במתינות.
ברכישת דירה חדשה מקבלן בישראל, כל תשלום של הקונה מגובה בערבות בנקאית לפי חוק המכר להבטחת השקעות, והבנק המלווה מאשר עמידה בכל שלב בנייה. הערבות מגנה על כספי הרוכש.
מקור: Israel Homes
מלאי הדירות החדשות הבלתי מכורות בישראל הגיע לשיא של 83,360 יחידות בסוף אוגוסט 2025, שווה ערך לכ-28.4 חודשי היצע בקצב המכירות הנוכחי. עודף ההיצע גדול.
מקור: Ynetnews
שיעורי דחיית המשכנתאות בישראל קפצו מכ-5 אחוז ל-8 אחוז בשנים 2024 עד 2025, כשהבנקים הידקו את החיתום על רקע עליית פיגורים. קשה יותר לקבל אישור משכנתא.
מקור: Ynetnews
במערכת נתוני האשראי של בנק ישראל מצויים נתונים אודות כ-6.5 מיליון בגירים, המהווים את רוב האוכלוסייה הבוגרת בישראל. כמעט כל בגיר נמצא במאגר.
מקור: Bank of Israel
כ-76 אחוז מהצרכנים במערכת נתוני האשראי הלאומית בישראל נושאים דירוג אשראי מצוין או טוב, בעוד 12 אחוז מדורגים סביר ו-12 אחוז נמוך. לרוב הציבור דירוג אשראי טוב.
מקור: Bank of Israel
מימון יזמי נדל”ן בישראל ב-2025 דורש הון עצמי גבוה מאוד מהיזם – בנק ישראל הטיל מגבלות על מבצעי מימון יזמיים (כגון הסדרי 90/10), וקבע שהלוואות עם יחס גבוה של תשלומים נדחים (מעל 40% מהמחיר) יסווגו כסיכון גבוה (משקל 150%) במאזני הבנקים. בנקים דורשים בתגובה הון עצמי יזמי גבוה במיוחד, לפעמים 50% עד 60% – שיכול לעצור פרויקטים לפני התחלת בנייה. עלות מימון מזנין נוסף 10%-15% שנתי + עמלה ראשונית 1%-2%.
מקור: Lexology / Northspyre — Israeli Real Estate Sector 2025 + Mezzanine Financing
מימון יזם נדל”ן בעולם בנוי במבנה רב-שכבתי: חוב בכיר (Senior Debt) מבנקים מכסה בדרך כלל 50%-70% מעלות הפרויקט, מזנין (Mezzanine Debt) מוסיף לכיסוי של 80%-90% מהסטאק (10%-30% נוספים), וההון העצמי של היזם משלים את היתרה (10%-20% במצב נורמלי, 30%-50% בישראל ב-2025). ריבית מזנין 10%-15% שנתי + עמלת התחייבות 1%-2% ראשונית. בפרויקטי תמ”א 38/2 בישראל, הסטנדרט המקובל מגדיר רווח יזם של כ-25% משווי הפרויקט.
מקור: Northspyre + Afikim 38 — Mezzanine Financing + תמא 38/2 רווח יזם
מיסוי נדל”ן ותשואות השקעה
רכישת דירה, מכירתה והשכרתה כרוכות במסים שמשפיעים על הכדאיות. הנתונים הבאים סוקרים מס רכישה, מס שבח, מסלולי מס שכירות ותשואות שכירות.
ברכישת דירה יחידה בישראל ב-2025 לא משולם מס רכישה כלל על שווי הדירה עד 1,978,745 שקל, ומעל סכום זה ועד 2,347,040 שקל חל מס בשיעור 3.5 אחוז. רוכש דירה יחידה נהנה מפטור משמעותי.
מקור: כל-זכות
בישראל הרוכש חייב להגיש את דוח מס הרכישה ולשלם את המס לרשות המסים תוך 60 יום מחתימת חוזה הרכישה, ואי-עמידה בכך גוררת ריבית וקנסות פיגור. יש לעמוד בלוח הזמנים.
מקור: BuyItInIsrael
בינואר 2025 הוארכה מסגרת מס הרכישה הקיימת והוקפאו עדכוני המדרגות עד סוף 2027, כך שספי מס הרכישה נשארים קבועים בשקלים נומינליים גם כשהאינפלציה נמשכת. ההקפאה מעלה את נטל המס הריאלי.
מקור: Semerenko Group
מדרגת מס הרכישה הגבוהה ביותר ברכישת דירה יחידה בישראל ב-2025 חלה על שווי שמעל 6,055,070 שקל בשיעור 8 אחוז, ומעל 20,183,565 שקל חל המדרג העליון של 10 אחוז. דירות יוקרה ממוסות בשיעור גבוה.
מקור: עו”ד דורון אהרוני
חוק מס הרכישה מאפשר למשפר דיור לשלם את שיעור הדירה היחידה הנמוך על דירה חליפית אם הוא מוכר את דירתו הקיימת תוך 18 חודשים מרכישת החדשה, אחרת חלים השיעורים הגבוהים רטרואקטיבית. צריך לעמוד בלוח הזמנים.
מקור: BuyItInIsrael
המדרגה העליונה במס רכישה לדירה יחידה בישראל ב-2025 חלה על שווי שמעל 20,183,565 שקל בשיעור 10 אחוז, שיעור זהה לזה שמשלמים זרים על דירות יוקרה. דירות היוקרה ממוסות בשיעור הגבוה.
מקור: עו”ד דורון אהרוני
מס השבח על נדל”ן בישראל הוא 25 אחוז מהרווח הריאלי הנקי, המחושב לאחר התאמה לאינפלציה וניכוי הוצאות מותרות. המס מוטל על הרווח הריאלי בלבד.
מקור: PwC Tax Summaries Israel
תקרת הפטור ממס שבח לדירת מגורים מזכה, דירה יחידה, ב-2025 עומדת על 5,008,000 שקל לפי שווי המכירה, ומעל סכום זה ישולם מס שבח על החלק היחסי של הרווח. מכירת דירה יחידה זוכה לפטור עד התקרה.
מקור: מרכז הנדל”ן
מינואר 2025 מטיל מס יסף מתוקן 3 אחוז על הכנסה שנתית מעל 721,560 שקל ועוד 2 אחוז, סך הכל 5 אחוז, על הכנסה הונית כמו רווחי נדל”ן מעל הסף, אך דירות מגורים מתחת ל-5.385 מיליון פטורות. הרפורמה מייקרת רווחי הון.
מקור: MoneyPlan
פטור ממס שבח על דירת מגורים מזכה חל רק על שטח קרקע שאינו עולה על השטח שעליו עומדת הדירה, וחוק מיסוי מקרקעין מגביל זאת ל-1.7 דונם או חמש פעמים שטח הבית, הנמוך מביניהם. שטח קרקע גדול חייב במס.
מקור: כל-זכות
סף ההכנסה השנתית להפעלת מס יסף בישראל ל-2025 נקבע על 721,560 שקל, ולפי חוק ההסדרים סף זה הוקפא לשלוש שנים עד 2027. הסף קבוע ואינו מתעדכן עם האינפלציה.
מקור: חוק ההסדרים PwC
משכירי דירות פרטיים בישראל זכאים לפטור מלא ממס הכנסה על הכנסה משכירות שאינה עולה על 5,654 שקל לחודש ב-2025, וסף זה קבוע לשלוש שנים עד 2028. השכרה צנועה פטורה ממס.
מקור: PwC Tax Summaries
משכיר ישראלי רשאי לבחור לשלם מס קבוע של 10 אחוז על הכנסת שכירות ברוטו מנכס מגורים במקום שיעורים פרוגרסיביים או מסלול הפטור החודשי, ללא ניכוי הוצאות. זהו מסלול מס פשוט להשכרה.
מקור: PwC Tax Summaries Israel
בעלי דירות שכורות בישראל יכולים לבחור באחד משלושה מסלולי מס: פטור מלא עד 5,654 שקל לחודש, מס מחזור קבוע של 10 אחוז על כלל ההכנסה, או מס שולי על הרווח בניכוי הוצאות. כדאי לבחור את המסלול המשתלם.
מקור: PwC Tax Summaries
תשואת השכירות הברוטו הממוצעת בישראל עמדה על 3.16 אחוז ברבעון השלישי של 2025, כשירושלים הובילה בערים הגדולות עם 3.54 אחוז וחיפה עם 3.45 אחוז. התשואה משתנה בין ערים.
מקור: Global Property Guide
בתל אביב נעה תשואת השכירות הברוטו בין 3.01 ל-3.62 אחוז ברבעון השלישי של 2025, אך התשואה נטו לאחר ארנונה, ועד בית וניהול יורדת בדרך כלל ל-1.5 עד 2 אחוז. ההוצאות מקצצות את התשואה.
מקור: Global Property Guide
הארנונה הממוצעת למגורים בתל אביב ל-2025 הייתה כ-71.4 שקל למטר מרובע בשנה, והעלתה לכ-72.6 שקל למטר ב-2026 לאחר עדכון מדד. הארנונה היא הוצאה שוטפת על הנכס.
מקור: Ronkin List
שכר הדירה הממוצע בישראל ב-2025 עמד על כ-4,919 שקל לחודש, עלייה של כ-4.3 אחוז לעומת 2024, כששוכרים שחידשו חוזה התייקרו ב-2.6 אחוז בלבד ושוכרים חדשים שילמו 6 אחוז יותר. שכר הדירה עלה.
מקור: DiffeRent
שכר הדירה הממוצע בעיר תל אביב ב-2025 הגיע ל-6,718 שקל לחודש, עלייה של 3.2 אחוז ביחס ל-2024, בירושלים הממוצע עמד על 5,164 שקל ובבאר שבע על 3,034 שקל. יש פערים גדולים בין ערים.
מקור: DiffeRent
נכון לרבעון השלישי של 2025, דירת חדר במרכז תל אביב מושכרת במחיר גבוה משמעותית מדירה מקבילה בירושלים, ודירת שני חדרים יקרה יותר בהתאמה. תל אביב היא העיר היקרה ביותר להשכרה.
מקור: Global Property Guide
ירושלים מובילה את הערים הגדולות בישראל בתשואת שכירות ברוטו של 3.54 אחוז נכון לרבעון השלישי של 2025, עם תשואות שנעות בין 3.11 ל-4.2 אחוז בשכונות שונות, גבוה מחיפה ותל אביב. ירושלים אטרקטיבית למשקיעים.
מקור: Global Property Guide
חיפה הציעה את תשואות השכירות השנייה בגובהה בערים הגדולות ברבעון השלישי של 2025, ממוצע של 3.45 אחוז ברוטו, לפני תל אביב עם 3.14 אחוז ואחרי ירושלים עם 3.54 אחוז. חיפה אטרקטיבית למשקיעי תשואה.
מקור: Global Property Guide
פטור ממס שבח במכירת דירה יחידה ניתן עד תקרה של ₪5,008,000 (תקף לשנים 2024-2027). תנאי הפטור: הדירה הייתה דירת המגורים היחידה של המוכר במשך 18 החודשים שלפני המכירה, אין נכס נוסף רשום על שם בן/בת הזוג או הילדים הקטינים. סכום שבח מעל התקרה חייב במס בשיעור 25%. זה אחד הפטורים החשובים ביותר במיסוי הנדל”ן הישראלי לבעלי דירה יחידה.
היטל השבחה בישראל מחושב כ-50% משווי ההשבחה לזכויות הבנייה. שיעור ההיטל הקבוע בחוק עומד על מחצית מהפער בין שווי המקרקעין לפני אישור התוכנית לבין שוויו אחריה. בפרויקטי תמ”א 38, בעלי הדירות פטורים מהיטל השבחה – היזם בלבד נושא בעלות. בפרויקטי תמ”א 38/2 (הריסה ובנייה), היזם מוגדר כבעל רווח טיפוסי של כ-25% משווי הפרויקט, ובעלי הדירות פטורים ממס שבח כל עוד היזם משלם את מס הרכישה.
קרנות ריט (REIT) בישראל מחויבות לחלק לפחות 90% מהכנסתן החייבת (משכירויות ומכירות נכסים) כדיבידנדים למשקיעים, בתמורה לפטור ממס חברות. כתוצאה, תשואת דיבידנד שנתית של קרנות ריט ישראליות עומדת בממוצע על 4%-6% – תשואה שתחרה עם פיקדונות ואג”ח, אבל עם רמת סיכון גבוהה יותר. מיסוי לישראלי פרטי: רכיב הרווח מוסה במס שולי, רכיב הפחת ב-25%. ריט 1 היא הקרן הגדולה והוותיקה בישראל.
מס שבח על מכירת דירת מגורים בישראל עומד על 25% מהשבח הריאלי (ההפרש בין מחיר הקנייה למחיר המכירה בניכוי הוצאות והתאמה לאינפלציה). דירה יחידה מקבלת פטור מלא ממס שבח עד תקרת ₪5,008,000. תקרת הפטור מתעדכנת ב-1 בינואר כל שנה. דירת יוקרה (מעל ₪5.008M) חייבת במס על השבח שמעל התקרה.
חישוב לינארי מוטב 2014: דירה שנרכשה לפני 1.1.2014 וכבר אינה נכללת בפטור הדירה היחידה זוכה למסלול חישוב מיוחד – השבח הריאלי עד 1.1.2014 פטור ממס לחלוטין; רק יתרת השבח מ-2.1.2014 ועד יום המכירה חייבת במס בשיעור 25%. החישוב יחסי: ימים מהרכישה עד 1.1.2014 חלקי ימים כולל. המסלול חוסך מאות אלפי שקלים למשקיעים שמכרו דירות שנרכשו בשנות ה-90 ותחילת ה-2000.
מדרגות מס רכישה 2026 לדירה ראשונה: 0% עד ₪1,978,745, 3.5% עד ₪2,347,040, 5% עד ₪2,500,000, מדרגות עד 8% (עד ₪6.05M) ו-10% מעל. דירה שנייה ומעלה: 8% מהשקל הראשון עד ₪6,055,070, 10% על היתרה. דוגמה לדירה בשווי ₪2.5M: ₪20,538 דירה ראשונה לעומת ₪200,000 דירה שנייה – הפרש ₪180K שמשקף את מדיניות בנק ישראל לעודד דירה יחידה.
ניכוי פחת בנכס מסחרי בישראל מאפשר ניכוי שנתי של 1.5%-4% משווי הבנייה (לא הקרקע), תלוי באיכות הבנייה. הפחת מקטין את חבות המס השוטפת מההכנסה מדמי השכירות. אבל: כל הפחת שנוכה מצטבר ב’יום המכירה’ ומקטין את ‘מחיר הרכישה לצורכי מס שבח’ – כלומר מגדיל את חבות מס השבח. למשכירי דירות מגורים בפטור: לא ניתן לנכות הוצאות (גם לא פחת); בחירת מסלול היא החלטה מקצועית.
פנסיה וחיסכון פנסיוני
החיסכון הפנסיוני הוא הנכס הפיננסי הגדול של רוב הישראלים. הנתונים הבאים סוקרים את היקף נכסי הפנסיה, ההפרשות, דמי הניהול וקרנות ברירת המחדל.
נכון לאמצע 2024, סך הנכסים המנוהלים על ידי המשקיעים המוסדיים בישראל, קרנות פנסיה וגמל, עלה על 2.5 טריליון שקל, עלייה של 6 אחוז מסוף 2023. החיסכון הפנסיוני הוא נכס ענק.
מקור: Calcalist
נכסי קרנות הפנסיה המושקעים בקרנות עוקבות S&P 500 הגיעו ל-76 מיליארד שקל עד ספטמבר 2024, כמעט שילוש מ-28 מיליארד שקל בשנה הקודמת. החיסכון הפנסיוני זרם למדד האמריקאי.
מקור: Globes
עד סוף 2024, כ-9 אחוז מנכסי הפנסיה הישראליים הושקעו ישירות בקרנות עוקבות S&P 500, לעומת 0.5 אחוז בלבד באוגוסט 2021. החשיפה למדד האמריקאי גדלה מאוד.
מקור: Globes
תקנות ניוד הפנסיה מחייבות את קרנות הפנסיה להשלים את העברת החיסכון הצבור בין גופים תוך 10 ימי עסקים בהליכים סטנדרטיים. ניתן לעבור קרן יחסית מהר.
מקור: Meitav Investment House
נכון לרבעון הראשון של 2024, המשקיעים המוסדיים בישראל ניהלו כ-2.62 טריליון שקל בנכסים, שווה ערך לכ-46 אחוז מתיק הנכסים הפיננסי הכולל של הציבור. המוסדיים מנהלים כמחצית מהון הציבור.
מקור: Bank of Israel
חשיפת המשקיעים המוסדיים בישראל לנכסים זרים הגיעה לכ-44.7 אחוז בסוף הרבעון הראשון של 2024, עם חשיפה מטבעית של כ-22.6 אחוז. כמעט מחצית מהנכסים מושקעים בחו”ל.
מקור: Bank of Israel
מנורה מבטחים מנהלת את קרן הפנסיה הגדולה בישראל, מבטחים החדשה, וקבוצת מנורה מנהלת נכסים בהיקף כולל של כ-400 מיליארד שקל. זוהי קבוצת ביטוח ופנסיה גדולה.
מקור: Menora Mivtachim
בדצמבר 2025 עקפה מיטב את אלטשולר שחם והפכה למנהלת קרן הפנסיה הגדולה בישראל עם 130.8 מיליארד שקל בנכסי פנסיה, לעומת 125.5 מיליארד שקל של אלטשולר שחם. דירוג מנהלי הפנסיה השתנה.
מקור: Calcalist
כ-30 אחוז מנכסי קרנות הפנסיה החדשות בישראל מושקעים באגרות חוב מיועדות בהנפקת המדינה, עם תשואה שנתית אפקטיבית מובטחת של 5.05 אחוז, המספקת רשת ביטחון מפני תנודתיות. האג”ח המיועדות מגינות על החוסכים.
השקעות פרטיות והחזקות ישירות של קרנות הפנסיה הישראליות הגיעו ל-300 מיליארד שקל עד יולי 2024, או 383 מיליארד כולל התחייבויות עתידיות, עלייה של כ-5 אחוז מהשנה הקודמת. הפנסיה משקיעה גם בשוק הפרטי.
מקור: Calcalist
במסגרת מנגנון הבטחת התשואה המתוקן של ישראל, המדינה מתחייבת לתשואה ריאלית שנתית של 5.15 אחוז על חלק מהשקעות קרנות הפנסיה שהוקצה בעבר לאגרות חוב מיועדות. הבטחת התשואה מגנה על החוסך.
מקור: State Comptroller
המשקיעים המוסדיים בישראל הגדילו את הקצאתם לנכסים לא נזילים, נכסים אלטרנטיביים, מ-12 אחוז מהנכסים ב-2010 ל-17 אחוז ב-2020. ההשקעה בנכסים אלטרנטיביים גדלה.
רוב פנסיות צבירת ההגדרה החדשות בישראל בנויות כקצבאות חיים עם 20 שנים מובטחות, המבטיחות תשלומים לפחות 20 שנה לפורש או למוטבים. המבנה מגן על המוטבים.
מקור: OECD
מקדם ההמרה לקצבה בביטוחי מנהלים שנמכרו בישראל בשנות ה-90 לגבר בגיל פרישה 65 הגיע ל-167, לעומת 147 בלבד בפוליסות משנות ה-80, בשל עדכון לוחות התמותה. פוליסות ישנות נושאות מקדם נחות.
לפי הערכות בנק ישראל ומשרד האוצר, כ-15 מיליארד שקל של חוסכים ישראלים שוכבים בקופות גמל, פוליסות וקרנות ללא דרישה, מה שמכונה הר הכסף. כדאי לבדוק אם יש לכם כספים אבודים.
מקור: Times of Israel
מסלול ההשקעה של קרנות הפנסיה בישראל מקצה 60 אחוז לאגרות חוב מיועדות לחוסכים בני 60 ומעלה, 30 אחוז לבני 50 עד 60, ונתח קטן יותר לחוסכים מתחת לגיל 50, מאז רפורמת 2017. ההקצאה מותאמת לגיל.
התקרה השנתית להפקדה בקופת גמל להשקעה עומדת על 83,641 שקל לאדם ב-2025 לפי עדכון מדד המחירים לצרכן. זהו כלי חיסכון גמיש עם תקרה שנתית.
מקור: Globes
רווחי הון בקופת גמל להשקעה פטורים ממס אם נמשכים כקצבה חודשית לאחר גיל 60, ללא תלות במקורות הכנסה אחרים. משיכה כקצבה מגיל 60 חוסכת מס.
מקור: Kol-Zchut
חוק המס בישראל מטיל מס בשיעור קבוע של 35 אחוז על משיכה מוקדמת של רכיב התגמולים בקופת גמל או קרן פנסיה לפני גיל הפרישה, ללא רכיב הפיצויים. משיכה מוקדמת יקרה מאוד.
מקור: Tzer & Co. CPA
דמי הניהול המקסימליים המותרים לפי חוק הפנסיה בישראל הם 6 אחוז מההפקדות החודשיות ו-0.5 אחוז מסך החיסכון הצבור. אלה הסכומים שמותר לגבות מהחוסך.
מקור: Government of Israel
קרנות הפנסיה הנבחרות, ברירת מחדל, של מיטב גובות 0.22 אחוז מהיתרה הצבורה ו-1 אחוז מההפקדות החודשיות, לעומת תקרה חוקית של 0.5 ו-6 אחוז. קרן ברירת מחדל זולה משמעותית.
מקור: מיטב בית השקעות
קרנות הפנסיה הנבחרות של אינפיניטי, אלטשולר שחם, מור ומיטב לתקופה 2024 עד 2028 גובות 1 אחוז מההפקדה ו-0.22 אחוז מהצבירה למשך 10 שנים. דמי הניהול בקרנות אלה נמוכים מהתקרה.
מקור: כל-זכות
שיעור הפרשת הפנסיה החובה בישראל הוא 18.5 אחוז מהשכר ברוטו, המחולק ל-6 אחוז מהעובד ו-12.5 אחוז מהמעסיק, בתוקף מאז ינואר 2018. כל עובד חוסך לפנסיה.
מקור: OECD
לפי צו פנסיית חובה, חלוקת ההפרשות היא 6 אחוז מהעובד לתגמולים, 6.5 אחוז מהמעסיק לתגמולים ו-6 אחוז מהמעסיק לרכיב הפיצויים, סך הכל 18.5 אחוז מהשכר. כך מתחלק תשלום הפנסיה.
מקור: הפניקס
עצמאים מחויבים בהפרשת פנסיה של 4.45 אחוז עד מחצית השכר הממוצע במשק ו-12.55 אחוז מחצי השכר ועד שכר ממוצע מלא, לפי חוק פנסיה חובה לעצמאים. גם העצמאי חייב לחסוך לפנסיה.
מקור: האוצר שלי
צו ההרחבה לביטוח פנסיוני מקיף במשק פורסם ב-1 בינואר 2008 וקבע לראשונה זכות לכל עובד שכיר בישראל לפנסיה חובה במימון העובד והמעסיק. כך הפכה הפנסיה לזכות אוניברסלית.
מקור: כל-זכות
תקרת ההפרשה לפנסיה חובה בישראל ל-2025 היא כ-50,695 שקל לחודש, כשהפנסיה מחושבת על שכר עד תקרה זו וההפרשות על שכר מעליה הן וולונטריות. מעל התקרה ההפרשה אינה חובה.
תקרת הפקדה שנתית לקופת גמל להשקעה לשנת 2026 עומדת על ₪83,641 לכל חוסך. הכלי ייחודי: הכספים נזילים בכל עת (משיכה הונית = מס רווחי הון 25% על הרווח הריאלי), אבל מי שמגיע לגיל 60 ובוחר למשוך את הכספים כקצבה חודשית – פטור מלא ממס על הרווחים ומלוא הקצבה פטורה ממס הכנסה. זהו אחד הכלים החזקים ביותר במערכת המס הישראלית לחיסכון לטווח ארוך.
הקרן להלוואות בערבות מדינה לעסקים קטנים ובינוניים מציעה הלוואות עד ₪300,000 לעסקים קיימים ועד ₪500,000 לעסקים בהקמה. תנאי הסף לעסקים בהקמה: ביטחונות של 5% בלבד בסכום הראשון, ריביות מועדפות, ותקופת החזר עד 5 שנים. תוכנית MAOF של משרד הכלכלה מסייעת בליווי הגשת הבקשה – וזה השלב שבו רוב המגישים נכשלים.
תוכנית מעוף של משרד הכלכלה מציעה ייעוץ עסקי מסובסד לעסקים קטנים בעלות של ₪80 + מע”מ לשעה. העלות הממוצעת בשוק לשעת ייעוץ עסקי כ-₪400 – המדינה מסבסדת את הפרש של כ-₪320 לשעה. המסלול ליזמים חדשים כולל קורס יזמות, ייעוץ פרטני, וסיוע בגיבוש תוכנית עסקית. עסקים קטנים (עד 4 עובדים) זכאים לעד 20 שעות ליווי מסובסדות במסלולים מסוימים.
פיצויי פיטורים ישראל לפי חוק 1963: עובד שעבד לפחות שנה זכאי לפיצוי בשווי משכורת חודש על כל שנת ותק. אם סעיף 14 מופעל: 8.33% משכר מופקד לקופת פיצויים שמשתחרר בעת סיום ההעסקה. הודעה מוקדמת אחרי שנה: 30 ימים. שכר מינימום 2025: ₪5,880 לחודש. שימוע חובה לפיטורים שלא בהסכמה – היעדרו עלול לבטל את הפיטורים ולגרור פיצוי עד 12 חודשי משכורת.
תקרת קצבה מזכה בישראל לשנת 2025 עומדת על ₪9,430 לחודש. שיעור הפטור על הקצבה המזכה לחוסך עומד על 57% מתקרת הקצבה המזכה ב-2025 (עולה ל-67% ב-2030). גובה הפטור בשקלים: ₪5,422 לחודש לחוסך שלא משך פיצויים פטורים. גיל הפרישה המזכה: 62 שנים ו-8 חודשים לנשים (עולה ל-65 בהדרגה), 67 לגברים. פנסיה חובה היא קצבת המינימום שנקבעה במשק לכל עובד שכיר.
תיקון 190 לפקודת מס הכנסה מאפשר לחוסכים מעל גיל 60 שמקבלים פנסיית מינימום של ₪5,306 לחודש (2026), למשוך הפקדות בקופת גמל כסכום הוני תוך תשלום מס רווחי הון בשיעור 15% נומינלי בלבד (לא 25% הסטנדרטי, לא צמוד מדד). מבנה ההפקדה: רובד ראשון ‘קצבה מזכה’ ₪38,412 ב-2026; רובד שני ‘קצבה מוכרת’ – היתרה שניתן למשוך הונית עם מס 15%. משיכה לפני גיל 60 – חיוב במס 35% עונשי.
פנסיה חובה ישראל: מעסיק מפקיד 6.5% מהשכר לתגמולי פנסיה + 6% לפיצויים = 12.5% מעסיק. עובד מפקיד 6% לתגמולי פנסיה משכר. סה”כ הפקדה חודשית: 18.5% מהשכר. תקרת השכר לפנסיית חובה היא השכר הממוצע במשק (₪12,536 לחודש ב-2026). מי שמשתכר מעל זה – מקבל פנסיה רק על הסכום עד התקרה. הפרישה בגיל הפרישה הסטטוטורי מאפשרת קצבה חודשית מהסכום שנצבר.
ביטוח לאומי, פרישה ותשואות פנסיה
הביטוח הלאומי וגיל הפרישה קובעים את רשת הביטחון בגיל המבוגר. הנתונים הבאים סוקרים קצבאות, גיל פרישה ותשואות החיסכון הפנסיוני.
קצבת הזקנה הבסיסית של הביטוח הלאומי עומדת על 1,531 שקל לחודש ליחיד, ועל 2,301 שקל לזוג שאחד מבני הזוג אינו זכאי לקצבה. זוהי קצבת הבסיס.
מקור: ביטוח לאומי
תוספת הוותק לקצבת זקנה היא 2 אחוז לכל שנת ביטוח מלאה, עד תקרה של 50 אחוז מהקצבה, כלומר 25 שנות ביטוח. הוותק מגדיל את הקצבה.
מקור: כל-זכות
קצבת אזרח ותיק ליחיד עלתה ב-2025 ל-1,795 שקל לחודש, ולבני 80 ומעלה נוספים עוד 101 שקל, סך הכל 1,896 שקל. הקצבה גבוהה יותר בגיל מבוגר.
מקור: כל-זכות
גיל הפרישה לקצבת זקנה בישראל הוא 67 לגברים ויעלה בהדרגה ל-65 לנשים עד 2032, כאשר גיל הזכאות המוחלט הוא 70. גיל הפרישה לנשים עולה בהדרגה.
מקור: ביטוח לאומי
תקרת ההכנסה החודשית לחיוב בדמי ביטוח לאומי ובדמי ביטוח בריאות ב-2025 עומדת על 50,695 שקל, ואין חבות מעבר לתקרה זו. מעל התקרה אין תשלום דמי ביטוח.
מקור: ביטוח לאומי
ניכוי דמי הביטוח הלאומי ומס הבריאות מהעובד מסתכם ב-12.17 אחוז, כלומר 7 אחוז ביטוח לאומי ו-5.17 אחוז בריאות, על שכר חודשי מעל 60 אחוז מהשכר הממוצע. הניכוי גבוה יותר מעל הסף.
עבור נכות מלאה, קצבת הנכות של הביטוח הלאומי בישראל מחליפה 75 אחוז מהשתכרות העובד לפני הנכות, ונכות חלקית של 60 עד 74 אחוז משלמת חלק יחסי. הקצבה מותאמת לדרגת הנכות.
מקור: Bituach Leumi
הביטוח הלאומי משתמש ב-60 אחוז מהשכר הממוצע, 7,522 שקל ב-2025, כסף התחתון לחישוב דמי ביטוח, כשמתחתיו השיעור 4.27 אחוז ומעליו 12.17 אחוז מהעובד. השיעור משתנה לפי גובה השכר.
מקור: ביטוח לאומי
הקצבה הבסיסית לאלמן או אלמנה מהביטוח הלאומי בישראל היא 16 אחוז מהשכר הממוצע במשק, ואלמנה ללא ילדים בגיל 50 ומעלה מקבלת 1,838 שקל לחודש נכון ל-2026. הקצבה מותאמת למצב.
מקור: ביטוח לאומי
קצבת אזרח ותיק מגיל 80 ומעלה עומדת על 1,896 שקל לחודש, כולל תוספת של 101 שקל מעבר לקצבה הבסיסית של 1,795 שקל, נכון ל-2025. הקצבה גדלה בגיל מבוגר.
מקור: כל-זכות
הכנסת העבירה ב-4 בנובמבר 2021 חוק הסדרים שמעלה את גיל הפרישה לנשים מ-62 ל-65, ב-4 חודשים לשנה עד 2024 וב-3 חודשים לשנה עד 2032. העלייה הדרגתית.
מקור: FIAP International
ביטוח נכות סוציאלי בישראל ממומן בידי המעסיק בלבד בשיעור 2.5 אחוז מהשכר, ללא הפרשה מהעובד, וכיסוי נכות מלאה משלם 75 אחוז מההכנסה. העובד אינו משלם עבור ביטוח הנכות.
מקור: ביטוח לאומי
תוכניות הפנסיה בישראל השיגו תשואת השקעה ריאלית של 10.1 אחוז ב-2024, מהגבוהות במדינות OECD. החיסכון הפנסיוני הניב תשואה גבוהה.
חברות הביטוח הפניקס ומנורה מבטחים דיווחו כל אחת על תשואה על ההון של 19 אחוז על בסיס תקן חשבונאי קודם לשנת 2024. חברות הביטוח הרוויחו היטב.
מקור: Globes
שיעור תחלופת הפנסיה נטו בישראל הוא 71.6 אחוז כאשר נכללות פנסיות פרטיות וולונטריות לאורך קריירה מלאה, לעומת 48.8 אחוז מתוכניות חובה בלבד. הפנסיה הוולונטרית מגדילה משמעותית את ההכנסה בגיל הפרישה.
שנת 2022 הייתה הגרועה ביותר לקרנות הפנסיה הישראליות מאז 2008, כשמסלולי המניות של קרנות ההשתלמות הניבו מינוס 16 אחוז והמסלולים הכלליים מינוס 8 אחוז. שנה תנודתית מזכירה את חשיבות אופק ההשקעה הארוך.
מקור: Globes
בקרב ישראלים בני 45 עד 54, לגברים יש חיסכון פנסיוני תעסוקתי גבוה ב-28 אחוז מנשים, בשל פערי שכר, חופשת לידה ופרישה מוקדמת יותר. הפער המגדרי בפנסיה משמעותי.
מקור: Taub Center
דחיית גיל הפרישה לנשים מ-62 ל-67 מגדילה את ההכנסה הפנסיונית התעסוקתית החודשית בכ-45 אחוז ואת קצבת הזקנה בכ-25 אחוז, לפי ניתוח מרכז טאוב. דחיית הפרישה משתלמת כלכלית.
מקור: Taub Center
תקרת קצבה מזכה בישראל לשנת 2025 עומדת על ₪9,430 לחודש. שיעור הפטור על הקצבה המזכה לחוסך עומד על 57% מתקרת הקצבה המזכה ב-2025 (עולה ל-67% ב-2030). גובה הפטור בשקלים: ₪5,422 לחודש לחוסך שלא משך פיצויים פטורים. גיל הפרישה המזכה: 62 שנים ו-8 חודשים לנשים (עולה ל-65 בהדרגה), 67 לגברים. פנסיה חובה היא קצבת המינימום שנקבעה במשק לכל עובד שכיר.
תיקון 190 לפקודת מס הכנסה מאפשר לחוסכים מעל גיל 60 שמקבלים פנסיית מינימום של ₪5,306 לחודש (2026), למשוך הפקדות בקופת גמל כסכום הוני תוך תשלום מס רווחי הון בשיעור 15% נומינלי בלבד (לא 25% הסטנדרטי, לא צמוד מדד). מבנה ההפקדה: רובד ראשון ‘קצבה מזכה’ ₪38,412 ב-2026; רובד שני ‘קצבה מוכרת’ – היתרה שניתן למשוך הונית עם מס 15%. משיכה לפני גיל 60 – חיוב במס 35% עונשי.
פנסיה חובה ישראל: מעסיק מפקיד 6.5% מהשכר לתגמולי פנסיה + 6% לפיצויים = 12.5% מעסיק. עובד מפקיד 6% לתגמולי פנסיה משכר. סה”כ הפקדה חודשית: 18.5% מהשכר. תקרת השכר לפנסיית חובה היא השכר הממוצע במשק (₪12,536 לחודש ב-2026). מי שמשתכר מעל זה – מקבל פנסיה רק על הסכום עד התקרה. הפרישה בגיל הפרישה הסטטוטורי מאפשרת קצבה חודשית מהסכום שנצבר.
שוק ההון: מדדים, קרנות והשקעה פסיבית
השקעה בשוק ההון היא כלי מרכזי לבניית הון לטווח ארוך. הנתונים הבאים סוקרים את מדד S&P 500, מדדי תל אביב, קרנות סל וקרנות נאמנות.
התשואה השנתית הממוצעת של מדד S&P 500 היא 10.424 אחוז ב-100 השנים האחרונות נכון לפברואר 2026, עם דיבידנדים מושקעים מחדש, כשהדיבידנדים מהווים כ-30 אחוז מהרווח הכולל. השוק הניב תשואה גבוהה לטווח ארוך.
מקור: MoneyChimp
בתחילת 2025, פרמיית הסיכון המגולמת של מניות ארצות הברית הייתה 4.33 אחוז, קרוב לממוצע ההיסטורי של 4.25 אחוז, והתשואה הצפויה על המניות נחזתה ל-8.91 אחוז. השוק מתומחר קרוב לממוצע ההיסטורי.
מדד שילר CAPE של S&P 500 עמד על 39.44 נכון לאפריל 2026, גבוה משמעותית מהחציון ההיסטורי של 16.05, ורק ב-8 אחוז מהזמן מאז 1983 היה גבוה יותר. השוק יקר יחסית לממוצע ההיסטורי.
תשואת הדיבידנד הנוכחית של S&P 500 היא 1.10 אחוז על בסיס דיבידנדים של 12 חודשים אחרונים עד דצמבר 2025, כשהיסטורית התשואה נעה בין 1 ל-3 אחוז בשווקים עולים. התשואה בקצה הנמוך של הטווח.
מקור: Multpl
מאז 1900, מניות ארצות הברית הניבו תשואה ריאלית שנתית של כ-6.5 אחוז מתואמת אינפלציה, בעוד שאר העולם הניב 4.3 אחוז, והמניות עקפו אגרות חוב ואינפלציה בכל 21 השווקים עם היסטוריה רציפה. המניות הן הנכס המנצח לטווח ארוך.
מדד S&P 500 חווה 13 שוקי דובי מאז 1929, כלומר אחת לכ-7 שנים, עם ירידות של 20 אחוז או יותר משיא לשפל, כשהדובי החציוני נמשך כ-17 חודשים עד התחתית. ירידות הן חלק מהשקעה בשוק.
מודל שוקי ההון של ואנגארד חוזה תשואה שנתית של 3.5 עד 5.5 אחוז בלבד למניות ארצות הברית בעשור הקרוב, נמוך בחדות מהרווחים האחרונים, בעוד אגרות חוב צפויות להניב כ-4 אחוז. התחזית מתונה.
מקור: Vanguard 2026 Outlook
מאז 1997, תיק 60/40 גלובלי מגוון הניב תשואה שנתית ממוצעת של 6.8 אחוז על פני תקופות של 10 שנים, עם טווח יציב של 5.6 עד 7.6 אחוז. תיק מאוזן מניב תשואה יציבה.
מקור: Vanguard Research
מדד ת”א 35 של מניות הבלו-צ’יפ הישראליות סיים את 2025 בזינוק של 51.6 אחוז, מדד ת”א 125 זינק 51 אחוז ומדד ת”א 90 הניב 46.6 אחוז, הרבה מעבר למדדים גלובליים מובילים. הבורסה הישראלית הצטיינה.
מקור: Calcalist / TASE
מדד ת”א 35 זינק ב-53 אחוז במהלך 2025, חצה לראשונה את רף 3,000 הנקודות והשיג שיא כל הזמנים, מה שעקף בהרבה את הבורסות האמריקניות. הבורסה הישראלית הובילה את השווקים.
מקור: Ynet
זרימות השקעה זרה ישירה לישראל הגיעו במחצית הראשונה של 2025 לשיא חצי-שנתי מאז 2021, גבוה ב-35 אחוז מהמחצית המקבילה ב-2024, מה שהזין את זינוק מדד ת”א 125. ההשקעות הזרות תמכו בבורסה.
מקור: Calcalist Tech
שווי השוק של החברות הישראליות הנסחרות בבורסה לניירות ערך בתל אביב צפוי לצמוח משמעותית ב-2025 לעומת 2024, לפי נתוני הבנק העולמי. הבורסה התל אביבית התרחבה.
ב-2024 גבתה קרן נאמנות מדדית מנייתית ממוצעת יחס הוצאות של 0.05 אחוז בלבד, לעומת 0.64 אחוז לקרן מנייתית מנוהלת אקטיבית, יתרון עלות של פי 13 להשקעה הפסיבית. ההשקעה הפסיבית זולה בהרבה.
יותר מ-88 אחוז ממנהלי הקרנות האקטיביים פיגרו אחרי מדדי הייחוס שלהם ב-15 השנים שהסתיימו ב-2024 לפי SPIVA, ורק 42 אחוז מהקרנות האקטיביות עקפו את מתחרותיהן הפסיביות ב-2024 לבדה. קשה לעקוף את המדד.
מייסד ואנגארד ג’ון בוגל חישב שהקרן הממוצעת המנוהלת אקטיבית פיגרה אחרי מדד S&P 500 בכ-2 אחוז בשנה, כמעט בדיוק יחס ההוצאות הממוצע של הקרן, מה שביסס את השערת חשיבות העלות שלו. העלות גורעת מהתשואה.
מקור: Bogleheads Wiki
קרן הסל של ואנגארד העוקבת אחר S&P 500, הנקראת VOO, הפכה ב-2025 לקרן הסל הגדולה בעולם ועקפה את SPY. ההשקעה הפסיבית בקרנות סל ממשיכה לצבור פופולריות.
מקור: Yahoo Finance
נכסי קרנות הסל העולמיים הגיעו לשיא של 9.44 טריליון דולר בסוף נובמבר 2025, והתעשייה גייסה זרימות נטו שיא ב-2024 על פני 13,198 מוצרים ו-814 ספקים בעולם. שוק קרנות הסל גדל מאוד.
מקור: ETFGI
קרנות איריות עוקבות S&P 500 הפכו לכלי המועדף על משקיעים ישראלים ב-2026 בזכות מס דיבידנד מופחת של 15 אחוז במקום 30 אחוז בקרנות אמריקאיות, צבירה דחויית מס ופטור ממס עיזבון אמריקאי. הקרן האירית יעילה במס.
מקור: חתול פיננסי
הנכסים המנוהלים על ידי המוסדות הפיננסיים בישראל, חברות ביטוח, בתי השקעות, קופות גמל, קרנות פנסיה וקרנות נאמנות, עבור הציבור חצו את רף 4 טריליון השקל. הון הציבור עצום.
מקור: Globes
קרנות נאמנות ישראליות שמשקיעות במניות מקומיות הניבו תשואה של 80.6 אחוז ב-6 שנים בין 2019 ל-2024, לעומת 65.9 אחוז לקרנות שמשקיעות בחו”ל, פער של 15 אחוז למרות מלחמת אוקטובר 2023. השוק המקומי הצטיין.
מקור: Ynet News / רשות ני”ע
קרנות הרשומות באירלנד נהנות מ-15% ניכוי מס במקור על דיבידנדים אמריקאיים בזכות האמנה הדו-צדדית ארה”ב-אירלנד, לעומת 30% ניכוי שחל על משקיעים מתחומי שיפוט ללא אמנת מס. ההפרש של 15 נקודות אחוז זורם ישירות לתוך הקרן ומוסיף לתשואה האפקטיבית של המחזיק. זו הסיבה המרכזית שמשקיעי הון אירופאים מעדיפים CSPX, VWRA ו-SXR8 על פני SPY ו-VOO.
מקור: IncomeShares — US Withholding Tax: Why Irish Funds Help EU/UK Investors
עסקים קטנים בעלי הכנסה שנתית מתחת ל-USD 5M מתומחרים בדרך כלל לפי מכפיל SDE של 1.5x-3.0x, בעוד עסקים בינוניים עם USD 1M-USD 5M EBITDA עוברים למכפיל EBITDA של 3.0x-5.0x. עסקים עם הכנסות חוזרות, פיזור לקוחות ושוליים גבוהים יכולים להגיע ל-5x-7x. המעבר מ-SDE ל-EBITDA קורה סביב סף USD 2M EBITDA, שם שכבת ניהול מקצועית מחליפה את הבעלים בתפקוד היומיומי.
מקור: Phoenix Strategy Group — Comprehensive Guide to Valuation Multiples for Small Businesses
בבנצ’מרק של עסקאות M&A בקרב סוכנויות שיווק דיגיטלי עם EBITDA ממוצע של USD 2.4M, המוכר קיבל בממוצע 59% ממחיר הרכישה במזומן בסגירה, ו-41% נוספים נדחו לתשלום באמצעות שטר חוב מהמוכר, אזוויי-אאוט או רולאובר הוני. אזוויי-אאוטים בעסקאות SMB נמשכים בדרך כלל 12-36 חודשים. בעסקאות בריאות הקונים נוהגים להגביל את האזוויי-אאוט ל-20% או פחות מהשווי הכולל.
בדיקת ה-Quality of Earnings של הקונה במהלך בדיקת הנאותות דוחה בדרך כלל 30%-50% מתוספות ה-EBITDA שהמוכר הציע, וזו הסיבה הראשונה למשא ומתן חוזר על מחיר ה-LOI. תוספת מתקבלת רק אם יש לה שלושה: חוזה או חשבונית שמתעדים את ההוצאה, נרטיב ברור למה היא לא חוזרת, והשוואה למחירי שוק. תוספות מקובלות: שכר בעלים מעל שוק, הוצאות אישיות, שכירות מבעלי קשורים. נדחות: שיווק שוטף, capex רגיל, עמלות מכירה.
מקור: CT Acquisitions — Adjusted EBITDA Add-Backs for Business Sale 2026
הארי מרקוביץ’ פרסם את המאמר המכונן ‘בחירת תיק’ בכתב העת The Journal of Finance בשנת 1952, בהיותו בן 24, סטודנט לתואר שני באוניברסיטת שיקגו. הוא זכה בפרס נובל לכלכלה ב-1990 (בשיתוף עם ויליאם שארפ ומרטון מילר) על העבודה הזו שביססה את תיאוריית התיק המודרנית. זה הבסיס המתמטי לפיזור והערכת סיכון בתיקי השקעות עד היום.
שנת 2022 הייתה השנה השלישית הגרועה ביותר לתיק מפוזר של 60% מניות ו-40% אגרות חוב ב-95 השנים האחרונות (החל מ-1928). למרות ההפסד הזה, התשואה השנתית הממוצעת בעשור שהסתיים ב-2022 (2013-2022) עמדה על 7.7%. הנתון מדגיש שגם שנים אסון לתיק 60/40 ההיסטורי לא הפכו את האסטרטגיה לבלתי-רלוונטית באופן בסיסי.
מקור: Ben Carlson / A Wealth of Common Sense — A Short History of the 60/40 Portfolio
מחקרו של מאיר סטטמן ב-1987 (JFQA) הראה שתיק מניות אקראי מפוזר היטב חייב לכלול לפחות 30 מניות עבור משקיע ממונף, ו-40 מניות עבור משקיע ללא מינוף. זה הרבה יותר מהכלל הפופולרי דאז של כ-10 מניות. הממצא הזה הפך לאחד הציטוטים החזקים ביותר בספרות הפיזור והוא הבסיס לתעודות הסל הרחבות (200-3000 מניות) שכבשו את שוק ההשקעה הפסיבית.
מקור: Meir Statman, ‘How Many Stocks Make a Diversified Portfolio?’ (JFQA 22:3, 1987)
מדד תל אביב 35 הושק במקור כמדד תל אביב 25 בינואר 1992 בערך התחלתי של 100 נקודות, ושמו הורחב למדד התל אביב 35 ב-12 בפברואר 2017. שווי השוק של המדד עומד על כ-₪1,243,492 מיליון נכון לפברואר 2026. זה המדד המרכזי של הבורסה הישראלית והוא מייצג את 35 החברות הציבוריות הגדולות ביותר במדדים.
מקור: Wikipedia — TA-35 Index
תשואה שנתית ממוצעת של מדד S&P 500 בעשור 2016-2025 עמדה על 14.8% (כולל דיבידנדים השקעה מחדש), לעומת תשואה שנתית ממוצעת לטווח ארוך מאז 1957 של כ-10%. ההפרש בין שני המספרים מבטא תקופה יוצאת דופן של החלטות פדרל ריזרב, צמיחת טכנולוגיה והרחבה מוניטרית. משקיע ישראלי שמתבסס על תשואה היסטורית של עשור כתחזית עתידית – מסתכן בהשקעה במחירי שוק שיא.
עמלות פקטורינג לעסקים קטנים נעות בין 1%-5% מערך החשבונית בחודש, כלומר 12%-60% שנתי במונחי APR אם החשבונית נפרעת בלוח זמנים סטנדרטי של 30-60 ימים. דוגמה: על תיק חשבוניות USD 20,000 בעמלת 2% חודשית – USD 400 עמלה אם הלקוח שילם בתוך 30 יום, USD 1,200 ב-90 יום. גורמים שמשפיעים על הריבית: ענף, גודל החשבוניות, איכות אשראי של הלקוחות שלכם.
מסגרת השוואת עלות הון: הלוואה בריבית 6% עם מס חברות 21% מספקת עלות חוב אפקטיבית של 4.74% (הריבית מנוכה מס). השקעת הון (אקוויטי) נראית ‘חינמית’ כי אין החזר חודשי, אבל המשקיעים דורשים תשואה צפויה של 15%-25% לחברות בשלב מוקדם או 8%-12% לחברות בוגרות. ב-2024 פעילות עסקאות חוב הון סיכון עלתה ל-USD 58.7 מיליארד – עליה של 119% מ-2023.
פלטפורמת Headstart מחזיקה כ-90% מנתח שוק מימון ההמונים תגמולי בישראל וכ-80% בקטגוריית התרומות. עמלת הפלטפורמה: 9% מהסכום שנגייס (כולל עמלות סליקה). מתחרות מובילות (Mimoona ו-Jumpstart) מחזיקות יחד כ-15% מהשוק. כמיוסד ב-2010, Headstart דיווחה ב-2019 על 5,258 קמפיינים שהשיגו את יעד הגיוס, גייסו מעל USD 42.5 מיליון מ-806,500 תורמים.
דמי ניהול תיק השקעות פרטי בישראל נעים בדרך כלל בין 0.5% ל-1.5% בשנה מגובה הנכסים המנוהלים. דמי ניהול ישירים נטו לרוב נמצאים בטווח של 0.4%-1.2% משווי תיק ההשקעות לשנה, כאשר תיקים גדולים יותר משלמים פחות באחוזים. הגורמים המשפיעים: גודל תיק, רמת סיכון, אחוז קרנות נאמנות בתיק שמוסיפות שכבת דמי ניהול נוספת.
חוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנה-1995 מסדיר שלוש מקצועות נפרדים: ייעוץ השקעות, שיווק השקעות, וניהול תיקי השקעות. חברה המבקשת רישיון לניהול תיקי השקעות חייבת להחזיק הון עצמי של לפחות ₪300,000. רישיון מנהל תיקים פרטני ניתן רק לעובד של חברה בעלת רישיון. מנהל תיקים מנוע מלנהל תיקים לבני משפחה שלו. הפיקוח מבוצע על ידי רשות ניירות ערך (ISA).
לפי דוח SPIVA Year-End 2025 של S&P Dow Jones Indices, 79% מקרנות הנאמנות הפעילות בקטגוריית מניות אמריקאיות גדולות השיגו תשואה נמוכה ממדד S&P 500 ב-2025 – השנה הרביעית הגרועה ביותר בהיסטוריה של 25 השנים. ב-2024 הנתון עמד על 65%. בטווח של 15 שנים שהסתיים בדצמבר 2024, אף קטגוריה אחת של קרנות מניות אמריקאיות לא הציגה רוב של מנהלים פעילים שהשיגו את המדד. הסיבה: דמי הניהול הגבוהים.
סף הכניסה המינימלי לניהול תיק השקעות בבית השקעות ישראלי מוביל (אלטשולר שחם, מיטב, מור, פסגות, הראל פיננסים) עומד בדרך כלל בין ₪300,000 ל-₪500,000. כ-8-10 בתי השקעות מובילים בישראל מציעים שירות זה. תיקים גדולים יותר (₪1M+) מקבלים תנאים מועדפים: דמי ניהול נמוכים יותר, מנהל תיק אישי, ולא רק מנהל פלטפורמה משותף.
לפי נתוני 2024 של ה-Bureau of Labor Statistics האמריקאי, 20.4% מהעסקים החדשים נכשלים בשנה הראשונה, 49.4% נכשלים בחמש השנים הראשונות, ו-65.3% נכשלים בעשור הראשון. ה-SBA מדווחת ש-82% מכשלי עסקים קטנים קשורים לבעיות תזרים מזומנים, 40% מסגירות שנה ראשונה קשורות לכך, ו-42% מסטארטאפים שנכשלו ציינו שלא היה צורך שוק.
מקור: Crestmont Capital — Small Business Failure Rate Statistics 2026
מסגרת TAM/SAM/SOM היא הסטנדרט להערכת שוק יעד בתוכנית עסקית. TAM הוא הסכום המקסימלי שעסק יכול לייצר, SAM הוא חלק ה-TAM שניתן לטרגט, SOM הוא החלק הריאלי לתפיסה ב-1-3 שנים. שיעור אימוץ ראשוני טיפוסי לסטארטאפים: 0.5%-2% מה-SAM. דוגמה: שוק יופי גלובלי 2024 USD 511 מיליארד, SAM USD 15.3 מיליארד, SOM ריאלי לתחילה USD 76.5 מיליון.
יחס LTV/CAC של 3:1 הוא הסטנדרט המקובל ביותר ב-SaaS וב-SMB – כלומר כל לקוח מייצר פי 3 מההכנסה שעלה לרכוש אותו. יחסים סטנדרטיים: B2C SaaS 2.5:1, B2B SaaS 4:1, EdTech 5:1. יחס מתחת ל-2:1 = הוצאות לא יציבות. CAC טיפוסי ל-SaaS לעסקים קטנים: USD 300-USD 5,000 לפי תת-תעשייה. עסק עם LTV נמוך מ-CAC מפסיד על כל לקוח שהוא רוכש.
מקור: Phoenix Strategy Group — LTV:CAC Ratio SaaS Benchmarks
תחזית תזרים מזומנים ל-13 שבועות (13-Week Cash Flow Forecast) היא הסטנדרט בעולם הפיננסי הבינלאומי לעסקים במשבר: היא מספקת חיזוי שבועי של תזרים נכנס ויוצא, מזהה פערי מימון, מחשבת אורך ‘מסלול מזומן’ (Cash Runway) בשבועות. הנוסחה: Cash Runway = מזומן זמין / Burn Rate חודשי. בתי משפט בארה”ב ומלווים DIP דורשים תחזית 13 שבועות כתנאי לתמיכה בתאגיד שמתמודד עם חדלות פירעון.
מקור: Graphite Financial — 13-Week Cash Flow Forecast Template
משא ומתן מחדש על תנאי תשלום לספקים הוא כלי תזרים חזק לעסק במשבר: מעבר מ-Net 30 ל-Net 60 או Net 90 משחרר תזרים מיידי לעסק (אבל מעמיס על הספק). מחקר BCG הראה שהארכת תנאי תשלום בעוד 30 ימים משפרת תזרים פנוי באופן משמעותי. עסק שעובד בשולי רווח 5%-8% ומחכה 60-90 ימים לתשלום – יכול להישבר. אסטרטגיה: לפתוח משא ומתן מוקדם, לפני שיש בעיה – מקיים יחסים ומאפשר גמישות.
מקור: Phoenix Strategy Group — Negotiate Supplier Payment Terms
שני סוגי Burn Rate: Gross Burn Rate מתמקד רק בהוצאות מתפעול – הסכום שיוצא מהחברה בכל חודש בלי לקחת בחשבון הכנסות. Net Burn Rate מקזז הכנסות מהוצאות. דוגמה: עסק עם הוצאות חודשיות ₪200K והכנסות ₪150K – Gross Burn ₪200K, Net Burn ₪50K. עם ₪500K במזומן: Net Runway 10 חודשים, Gross Runway 2.5 חודשים. בעסק במשבר, התמקדות ב-Gross Burn היא בטוחה יותר כי הכנסות צפויות לרדת.
ריכוז שוק במדד S&P 500 ב-2025: 7 המניות הגדולות ביותר (Magnificent 7: Apple, Microsoft, Alphabet, Amazon, Meta, Tesla, Nvidia) מהוות כ-35% מסך שווי השוק של המדד. 10 החברות הגדולות מהוות כ-39% – הרבה מעל שיא של 27% בבועת הדוט-קום 1999-2000. שיעור הרווחים של 10 הגדולות עומד על 30% מסך הרווחים של המדד, לעומת פחות מ-20% בשיא בועת הדוט-קום. ההבדל: ריכוז של היום מבוסס על רווחים בפועל.
מקור: Columbia Threadneedle / Russell Investments — Magnificent 7 Concentration Risk
השוואת תמחור: בשיא בועת הדוט-קום 1999-2000, ארבעת מנהיגי הטכנולוגיה (MSFT, CSCO, INTC, ORCL) נסחרו כ-70 פעמים רווח עתידי לשנתיים. היום, ה-Hyperscalers של AI (Microsoft, Alphabet, Amazon, Meta) נסחרים כ-26 פעמים בלבד. NASDAQ הציע P/E עתידי של כ-79x בשיא הדוט-קום, היום כ-25x. הרווחים הצברים של 10 חברות הטכנולוגיה הגדולות עברו USD 500 מיליארד ב-2025, לעומת פחות מ-USD 100 מיליארד ב-2000.
מקור: iShares / IntuitionLabs — AI Bubble vs Dot-com Comparison
נתון מטריד שעולה ב-2025 על תשואת ההון במהפכת ה-AI: לפי מחקר MIT מאוגוסט 2025, למרות השקעה של USD 30-40 מיליארד מארגונים בכלי GenAI, 95% מהארגונים מקבלים תשואה אפסית. OpenAI דיווחה על הכנסות USD 4.3 מיליארד במחצית 2025, אבל הפסידה USD 7.8 מיליארד תפעולית. אם ההכנסות לא ימצדיקו את ההוצאה המאסיבית על תשתית מחשוב, התמחור הנוכחי יכול לרדת באופן חד.
מסגרת חשיפה בינלאומית מומלצת לפי מחקר מוסדי: 20% עד 40% מהמניות בחו”ל, כאשר מניות בינלאומיות (לא-אמריקאיות) מהוות 35%-40% משווי השוק הגלובלי הכולל. משקיעים ישראלים מציגים הטיה לשוק המקומי גבוהה מעמיתיהם בבריטניה, אירופה וקנדה – ולכן לא נהנים מהיתרון של פיזור גלובלי. S&P 500 הציג ביצועים טובים יותר מ-MSCI World בעשור האחרון, אבל MSCI World מציע פיזור רחב יותר.
מקור: S&P Dow Jones / Madison Partners — International Diversification
מסגרת ניתוח דוח רווח והפסד לבעל עסק: שלוש שכבות רווח עיקריות. שכבת 1 – רווח גולמי = הכנסות פחות עלות המכר (COGS), מודד יעילות הייצור/השירות. שכבת 2 – רווח תפעולי = רווח גולמי פחות הוצאות תפעוליות, מודד יעילות כוללת. שכבת 3 – רווח נקי = רווח תפעולי פחות מסים, מה שנכנס לכיס. כל ירידה בשכבת 1 או 2 לפני שירידה בשכבת 3 – סימן אזהרה למבנה תפעולי בסיסי.
מקור: Crestmont Capital — How to Analyze Financial Statements
מחזור המרת מזומן (Cash Conversion Cycle, CCC) = DIO + DSO – DPO. DIO (Days Inventory Outstanding): כמה ימים בממוצע מלאי נשאר עד מכירה. DSO (Days Sales Outstanding): כמה ימים בממוצע לוקח לגבות תשלום מלקוחות. DPO (Days Payable Outstanding): כמה ימים בממוצע לוקח לעסק לשלם לספקים. CCC נמוך יותר = יעיל יותר. עסקים בריאים יושבים בטווח של 30-60 ימים, אבל הערך הנכון תלוי בענף.
מקור: Umbrex / CalcMastery — Cash Conversion Cycle Working Capital Ratios
ההבדל הקריטי בין רווח חשבונאי (Accrual) לתזרים מזומנים: עסק יכול לרשום ₪20,000 הכנסה בחודש על בסיס חשבוניות שהוצאו – אבל אם כל הלקוחות משלמים Net 60, אפס מזומן נכנס לחשבון. זה התרחיש הקלאסי של ‘רווחי על הנייר, פושט רגל בפועל’ (Profitable Insolvency). הכלל: דוח רווח והפסד למודל עסקי; דוח תזרים מזומנים לישרידות מיידית.
מקור: Cashflowy / TMA Small Business Accounting — Profit vs Cash Flow
שולי רווח נקי משתנים דרמטית בין ענפים. דוגמאות סטנדרטיות: חנות מכולת עם שולי רווח נקי של פחות מ-3% (גודל גדול, מחזור גבוה); עסק שירותים מקצועי 10%-15%; חברת תוכנה 20%+ אחוזים; קרן השקעות 30%+. שולי רווח גולמי הם המדד שיש לעקוב אחריו חודשית – ירידה בו היא אחד מסימני האזהרה המוקדמים ביותר. השוואה מול ממוצע הענף קריטית – שולי 5% טובים בקמעונאות, גרועים בייעוץ.
כלל 4% (Trinity Study, 1998): שיעור המשיכה השנתי ‘בטוח’ מתיק פנסיוני – 4% מהסכום הראשוני, מתוקן באינפלציה כל שנה, מבטיח שהתיק ישרוד 30 שנים בהסתברות גבוהה. עדכון Morningstar ל-2025: 3.9% הוא שיעור משיכה מקסימלי בטוח לתשואה אינפלציה-מתואמת עם הסתברות 90% להישאר עם כסף בסוף 30 שנים. סיכון רצף תשואות: גם אם תשואה ממוצעת תקינה, ירידה משמעותית בשנים הראשונות של הפרישה – יכולה לרוקן את התיק.
מקור: Morningstar / Engaging Data — Safe Withdrawal Rate 4% Rule
ספי הון לפי סוג משרד משפחתי: משרד משפחתי יחיד (Single Family Office, SFO) דורש בדרך כלל הון נטו של USD 100-150 מיליון ומעלה כדי שיהיה מוצדק כלכלית. משרד משפחתי מרובה (Multi Family Office, MFO) זמין למשפחות בעלות הון נזיל של USD 25-50 מיליון. ב-2024 לישראל היו כ-173,000 מיליונרים (גידול של 32% בעשור). בעלי הון שמעל ל-USD 25M לא נמצאים עוד בקטגוריה של ‘יועץ פיננסי פרטי’ הסטנדרטי – הם נכנסים לקטגוריה שדורשת מבנה ייעודי.
מקור: Asset Vantage + DC Finance — Multi-Family Office Minimum Net Worth + Israel Wealth
עלות תפעול של משרד משפחתי יחיד (SFO): מתחילה ב-USD 1M לשנה (משרד מצומצם), מגיעה ל-USD 3-10M לשנה במשרד מלא, ו-USD 10M+ במשרדים גדולים. שכר עובדים מהווה 60-70% מכלל ההוצאות. הקמת SFO ראשוני דורשת USD 2-5M השקעה הונית. צוות מינימלי: 2-4 אנשי מקצוע (CEO, CFO, אחראי השקעות, אחראי תפעול) עם מיקור-חוץ של חלק מהשירותים.
מקור: Creative Planning + Forge — Single Family Office Costs
מבנה דמי ניהול במשרד משפחתי מרובה (MFO): טווח אופייני 0.5%-2% מנכסים מנוהלים בשנה. דוח Citi 2025 Global Family Office: 36% מהמשרדים פועלים בטווח של 50-100 נקודות בסיס. דוגמה Greenlock (MFO ציריך): 2% עד USD 5M, 1% מ-USD 10M, יורד הדרגתית ל-0.02% מ-USD 500M+. השוואת עלויות: משפחה עם USD 150M ב-MFO תשלם כ-USD 1.5-2M לשנה (1-1.3% מהנכסים).
ששת שירותי הליבה של משרד משפחתי מקצועי: (1) ניהול השקעות כולל גישה לעסקאות ישירות, Private Equity, Hedge Funds; (2) תכנון מס ומיסוי בין-לאומי לבעלי הון עם נכסים ב-2+ מדינות; (3) תכנון עיזבון, נאמנויות וסוכנויות העברה בין-דורית; (4) ניהול סיכונים וביטוח עתידי; (5) פילנתרופיה ויסוד קרנות פילנתרופיות; (6) ממשל משפחתי – חינוך הדור הבא, הכשרת מנהיגות, הסכמי משפחה כתובים. ההבדל המרכזי ממנהל תיקי השקעות פרטי: אינטגרציה תחת קורת גג אחת.
מסים, ריבית ואינפלציה
הריבית, האינפלציה ומדרגות המס מעצבות את כדאיות החיסכון וההשקעה. הנתונים הבאים סוקרים את מס רווחי ההון, ריבית בנק ישראל, האינפלציה והבנקים.
בישראל, רווחים ריאליים ממכירת מניות שנרכשו מ-1 בינואר 2003 ואילך ממוסים ב-25 אחוז ליחידים, ושיעור זה עולה ל-30 אחוז לבעלי מניות מהותיים המחזיקים 10 אחוז או יותר. המס תלוי בגודל ההחזקה.
מקור: PwC Israel Tax Summary
בישראל, מס רווחי ההון על ניירות ערך עומד על 25 אחוז מהרווח הריאלי לניירות ערך צמודי מדד או מנייתיים, ו-15 אחוז על רווחים מניירות ערך לא צמודים. שיעור המס תלוי בסוג נייר הערך.
מקור: בן שושן רואי חשבון
התקרה השנתית להפקדה בקופת גמל להשקעה היא 83,641 שקל ל-2026 לכל אדם, ומשיכה הונית כפופה למס של 25 אחוז על רווח ריאלי, אך משיכה כקצבה מגיל 60 פטורה ממס. גמל להשקעה הוא כלי חיסכון גמיש.
מקור: כל-זכות
קרן השתלמות מעניקה פטור מלא ממס רווחי הון לאחר 6 שנות חיסכון, או 3 שנים אם הכספים מיועדים להשתלמות מקצועית, ותקרת השכר לפטור היא 15,712 שקל. הקרן היא כלי חיסכון יעיל במס.
ב-2025, יחיד עם הכנסה חייבת שנתית מעל 721,560 שקל חייב במס יסף של 3 אחוז על העודף, והכנסות מהון, רווחי הון, דיבידנדים וריבית מעבר לסף חייבות בתוספת 2 אחוז, סך הכל 5 אחוז. ההון ממוסה בתוספת.
מקור: PwC Israel
עצמאי בישראל יכול להפקיד עד 7 אחוז מתקרת ההכנסה, 293,397 שקל ב-2025, לקרן השתלמות, סך 20,520 שקל לשנה, מתוכם 13,203 שקל מותרים בניכוי לצרכי מס. הקרן מקנה הטבת מס לעצמאי.
מקור: ardcpa.com
המדרגה העליונה של מס הכנסה בישראל ל-2025 היא 47 אחוז, אך עם מס יסף של 3 אחוז להכנסה מעל 721,560 שקל, המס השולי המקסימלי מגיע ל-50 אחוז. ההכנסה הגבוהה ממוסה כבד.
מקור: כל-זכות
שווי 2.25 נקודות הזיכוי לכל תושב ישראל הוא 6,534 שקל לשנה נכון ל-2026, ומדרגות מס ההכנסה הוקפאו לשנים 2025 עד 2027 עם שיעורי מס מ-10 עד 50 אחוז. הקפאת המדרגות מעלה את נטל המס הריאלי.
מקור: כל-זכות
דיבידנדים בישראל חייבים במס בשיעור 25 אחוז לבעל מניות רגיל, או 30 אחוז לבעל מניות מהותי המחזיק 10 אחוז או יותר מהון המניות של החברה. המס תלוי בגודל ההחזקה.
מקור: PwC Israel Tax Summary
ב-24 בנובמבר 2025 הורידה הוועדה המוניטרית של בנק ישראל את הריבית ב-25 נקודות בסיס ל-4.25 אחוז, הורדת הריבית הראשונה מזה כשנתיים, על רקע אינפלציה מתונה והתאוששות כלכלית. מחזור ההקלה החל.
מקור: Bank of Israel
ועדת השוק הפתוח של הפדרל ריזרב החזיקה את טווח ריבית הבסיס על 3.5 עד 3.75 אחוז במרץ 2026, ההחזקה השנייה ברצף לאחר הורדה בדצמבר 2025, כשתחזית הוועדה מצביעה על הורדה נוספת ב-2026. הריבית האמריקאית במגמת ירידה.
מקור: Federal Reserve
תשואת אגרת החוב הממשלתית הישראלית ל-10 שנים ירדה לשפל של 15 חודשים של 4.10 אחוז בתחילת 2026, כשבנק ישראל הוריד ריבית ל-4 אחוז עד פברואר 2026. תשואות האג”ח ירדו עם הריבית.
מקור: Trading Economics
התשואות הריאליות על אגרות חוב צמודות אינפלציה מסוג TIPS חצו 2 אחוז, שינוי חד לאחר יותר מעשור של תשואות ריאליות קרובות לאפס, מה שהופך אותן להזדמנות מעניינת בשוק האג”ח. הקרן של TIPS מתעדכנת עם המדד.
מקור: Charles Schwab
שיעור האינפלציה השנתי בישראל ירד ל-1.8 אחוז בינואר 2026, הנמוך ביותר מאז יוני 2021, לקראת אמצע טווח היעד של בנק ישראל שהוא 1 עד 3 אחוז. האינפלציה התמתנה.
התוצר של ישראל היה כ-540.38 מיליארד דולר ב-2024, וקרן המטבע חוזה שהתוצר לנפש יהיה מבין הגבוהים בעולם ב-2026. הכלכלה הישראלית חזקה ומפותחת.
מקור: World Bank
האינפלציה בישראל ב-2025 הסתכמה ב-2.6 אחוז, בטווח היעד של בנק ישראל של 1 עד 3 אחוז, והמדד מחושב על ידי הלמ”ס על סל מוצרים ושירותים קבוע. האינפלציה נשארה ביעד.
מקור: Ynet
השקל הישראלי התחזק בכ-14.3 אחוז מול הדולר ב-2025 וסיים את השנה ברמה של כ-3.17 שקל לדולר, הרמה החזקה ביותר בארבע שנים. השקל התחזק משמעותית.
מקור: Times of Israel
בנק מזרחי טפחות השיג תשואה על ההון של 18.5 אחוז ב-2024, המובילה בין שלושת הבנקים הגדולים בישראל, כשהתשואה על ההון של המערכת הבנקאית עמדה על כ-15 אחוז, קרוב לשיא היסטורי. הבנקים רווחיים מאוד.
מקור: Times of Israel
בנק לאומי דיווח על רווח נקי של 9.8 מיליארד שקל ב-2024, עלייה של 40 אחוז מ-7.0 מיליארד ב-2023, עם תשואה על ההון של 17 אחוז. הבנק שבר שיא רווח.
מקור: Bank Leumi / PR Newswire
בנק הפועלים סיים את 2024 עם רווח נקי שיא של כ-7.6 מיליארד שקל ותשואה על ההון של 13.8 אחוז, וחילק דיבידנדים בסך כ-2.3 מיליארד שקל. הבנק היה רווחי מאוד.
מקור: TipRanks / Bank Hapoalim
לפי סעיף 12 לאמנת המס ארה”ב-ישראל, דיבידנדים מארה”ב המשולמים לתושב ישראל פרטי מוגבלים ל-25% ניכוי במקור (לעומת 30% ברירת מחדל למדינות ללא אמנה). השיעור המופחת של 12.5% שמור לבעלי מניות תאגידיים מסוימים בלבד ולא חל על משקיע פרטי. ישראלי שמחזיק SPY ישירות משלם 10 נקודות אחוז יותר מס במקור מאשר בעל קרן איראית UCITS על אותה חשיפה.
תושבי חוץ (כולל ישראלים שאינם אזרחי או תושבי ארה”ב) חשופים למס עיזבון אמריקאי על נכסים שמיקומם ארה”ב, עם סף הגשת דיווח של 60,000 דולר בלבד באמצעות טופס 706-NA. ETF הרשום בארה”ב נחשב נכס שמיקומו ארה”ב. משקיע ישראלי שמחזיק 200,000 דולר ב-VOO בעת פטירתו חשוף ל-140,000 דולר מעל הסף – וזה נכנס למסלול מס פדרלי שיכול להגיע עד 40%. קרנות UCITS איראיות סוגרות את החשיפה הזו לחלוטין.
מקור: IRS — Some nonresidents with U.S. assets must file estate tax returns
משקיעים ישראלים פרטיים ממוסים ב-25% על רווחי הון מניירות ערך זרים (30% אם הם בעלי 10% ויותר מהחברה המנפיקה). מ-2025, רווחים שנתיים מעל ₪721,560 חשופים גם למס יסף נוסף של 2% על מקורות הון ועוד 3% על סך הכנסה שנתית חייבת, פוגעים בעלי הון גבוה במס אפקטיבי של כ-30% על רווחי הון מחו”ל – וזה לפני שכבת המס הראשונה במקור.
מקור: PwC Tax Summaries Israel — Individual Income Determination
מס רווחי הון על מכירת מניות שנרכשו לאחר 1.1.2003 עומד על 25% ליחיד; הוא עולה ל-30% אם המוכר היה בעל מניות מהותי (החזקה של 10% ומעלה) במועד המכירה או ב-12 החודשים שקדמו לה. החל מ-2025 חל מס יסף נוסף של 2% על הכנסה מהון מעל ל-₪721,560 בשנה – וזה בנוסף ל-3% מס יסף שחל על סך ההכנסה השנתית מעל אותו סף.
מקור: PwC Tax Summaries — Israel Individual Income Determination (last reviewed 1 Jan 2026)
מדרגות מס הכנסה ליחיד בישראל 2026: 10% עד ₪84,120/שנה, 14% עד ₪120,720, 20% עד ₪228,000, 31% עד ₪301,200, 35% עד ₪560,280, 47% עד ₪721,560, ומעל ₪721,560 שיעור כולל של 50% (47% + מס יסף של 3%). שווי נקודת זיכוי ב-2026: כ-₪242 לחודש (₪2,905 לשנה). זה הפנים השונות של מערכת המיסוי הישראלית – הבדל של 40 נקודות אחוז בין מדרגה ראשונה לאחרונה.
תיקון לחוק ההסדרים 2025 שינה את ההגדרה של בעל מניות מהותי בסעיף 62א לפקודת מס הכנסה (חברות ארנק): סף החזקה לפטור ממיסוי אישי הועלה מ-10% ל-25%. כעת רק בעל שליטה בתאגיד שמקבל את השירותים יכול להימנע מהמיסוי האישי על הכנסות חברת הארנק. עשרות אלפי יועצים, פרילנסרים ובעלי מקצועות חופשיים שעבדו במבנה זה צריכים לבחון מחדש את המבנה.
חוק ההסדרים 2025 שינה דרמטית את הגדרת חברת ארנק בסעיף 62א לפקודת מס הכנסה: סף ההחזקה בחברה המקבלת את השירותים עלה מ-10% ל-25% להגדרת בעל מניות מהותי. פרק הזמן לבחינת ההכנסה ‘מלקוח אחד’ צומצם ל-22 חודשים מתוך 3 שנים. תיקון נוסף 62א(א1): הכנסה חייבת מפעילות ‘עתירת יגיעה אישית’ תחויב במס שולי לרווחים החורגים מ-25% רווחיות; רווחים עד 25% ימשיכו ליהנות ממס חברות 23%.
מנגנון רווחים כלואים 2025: חברות מעטים שלא מחלקות דיבידנדים במידה מספקת חשופות למס יסף נוסף של 2% על רווחים מצטברים. חלוקת דיבידנדים בשיעור של לפחות 6% מהרווחים פוטרת את החברה. הטבה ל-2025: פטור גם בחלוקה של 5%. דוגמה: חברה עם רווחים מצטברים ₪3M – בחירה בין קנס 2% (₪45K) לבין חלוקת דיבידנד 6% (₪180K) ומס שולי ברמת בעל המניות (30%-35% למהותי).
תיקון 2025 לחוק ההסדרים הוסיף מס יסף נוסף של 2% על הכנסות פסיביות (רווחי הון, דיבידנדים, ריביות, שכירויות, מס שבח) שיחול כאשר סך ההכנסות הפסיביות בלבד עולה על ₪721,560 בשנה. שיעור מס היסף הכולל על הכנסות פסיביות בחלק החורג מהתקרה: 5% (3% הקיים + 2% החדש). זה משנה את הכלכלה של החזקת נכסים מניבים על שם בעלי הון גבוה בישראל.
המבנה הקלאסי של בעל חברה בישראל: מס חברות 23% על רווחי החברה, ועוד מס דיבידנד 25% לבעל מניות רגיל או 30% לבעל מניות מהותי (10%+) על דיבידנד שמחולק לבעלים. סך מס משולב: כ-42.2% לבעל מניות רגיל, 46.1% לבעל מניות מהותי. השוואה למשכורת: מס שולי שכיר עד 50% + ביטוח לאומי 12%. בגלל ההפרש, חלוקת תמהיל אופטימלית בין משכורת ודיבידנד היא מרכזית בתכנון המס.
חיסכון, ביטוח וקרנות השתלמות
מעבר לפנסיה, יש מגוון כלי חיסכון וביטוח שתומכים ביציבות הפיננסית. הנתונים הבאים סוקרים קרן חירום, קרן השתלמות, ביטוח חיים וביטוח סיעודי.
ב-2024, 55 אחוז מהמבוגרים בארצות הברית אמרו שהפרישו כסף לשלושה חודשי הוצאות בקרן חירום, עלייה מ-54 אחוז ב-2023, ו-30 אחוז אמרו שאינם יכולים לכסות 3 חודשי הוצאות בשום אופן. קרן חירום אינה מובנת מאליה.
שיעור החיסכון הגולמי בישראל עמד על 24.6 אחוז נכון לספטמבר 2025, המשקף את חלק ההכנסה הלאומית הנחסך על ידי משקי הבית, העסקים והממשלה. ישראל חוסכת חלק ניכר מהכנסתה.
מקור: CEIC Data
לפי דוח החיסכון לחירום של Bankrate ל-2026, 59 אחוז מהאמריקאים אינם יכולים לכסות הוצאת חירום ללא כניסה לחוב, 24 אחוז אין להם חיסכון חירום כלל ורק 46 אחוז יכולים לכסות שלושה חודשי הוצאות. קרן חירום חסרה לרבים.
מקור: Bankrate 2026 Report
במסגרת תוכנית חיסכון לכל ילד, המוסד לביטוח לאומי מפקיד 58 שקל לחודש לחשבון של כל ילד עד גיל 18, וההורים יכולים להכפיל ל-116 שקל. התוכנית בונה חיסכון לכל ילד בישראל.
מקור: ביטוח לאומי
ההפקדה המינימלית לפנסיה בישראל היא 18.5 אחוז מהשכר ברוטו: 6 אחוז עובד, 6.5 אחוז מעסיק לפנסיה ו-6 אחוז מעסיק לפיצויים, חובה על כל העובדים מאז 2017. החיסכון הפנסיוני הוא חובה.
כלל ה-72 הוא נוסחה פיננסית פשוטה: 72 חלקי הריבית השנתית שווה למספר השנים להכפלת ההשקעה, כך שבריבית של 7 אחוז הכסף יוכפל בכ-10.3 שנים. הכלל עוזר להעריך צמיחת חיסכון.
מקור: Snopes
תקרת ההכנסה החודשית לתשלום דמי ביטוח לאומי בישראל ל-2025 לעובד עצמאי עומדת על 51,910 שקל, והשיעור הרגיל מעל 7,703 שקל הוא 15.79 אחוז כולל ביטוח בריאות. העצמאי משלם דמי ביטוח עד התקרה.
מקור: ביטוח לאומי
תקרת ההטבה במס הכנסה להפקדה בקרן השתלמות ב-2026 עומדת על 13,203 שקל לשנה. הקרן מקנה הטבת מס משמעותית לחוסך.
מקור: Globes
שיעור מס רווחי ההון הסטנדרטי בישראל הוא 25 אחוז על רווחים ריאליים, אך קרנות השתלמות פטורות ממס זה ברגע שהקרן מגיעה לוותק של 6 שנים. הקרן היא מכשיר חיסכון יעיל במס.
מקור: PwC Tax Summaries
קרן השתלמות נעולה ל-6 שנים מיום הפתיחה, ולאחר מכן הרווחים פטורים ממס רווח הון, בעוד משיכה מוקדמת חייבת במס בשיעור 0 עד 15 אחוז. הוותק מקנה את הפטור ממס.
מקור: Jerusalem Post
הפקדה לקרן השתלמות לשכיר היא 7.5 אחוז מהמעסיק ו-2.5 אחוז מהעובד, יחס של 1 ל-3, עד תקרת שכר חודשית של 15,712 שקל. המעסיק מפקיד את רוב הסכום.
מקור: הפניקס
תקרת ההפקדה השנתית לקרן השתלמות עצמאית עם פטור ממס רווחי הון ב-2026 עומדת על 20,566 שקל. העצמאי יכול לחסוך עד התקרה בפטור ממס.
מקור: כל-זכות
עצמאי יכול לנכות מההכנסה החייבת עד 4.5 אחוז מההכנסה השנתית כהוצאה מוכרת בגין הפקדה לקרן השתלמות, עד תקרת ניכוי של 13,203 שקל ב-2026. הקרן מקנה הטבת מס לעצמאי.
מקור: כל-זכות
ישראל רשמה את הירידה הגדולה ביותר בפרמיות ביטוח החיים בקרב מדינות OECD ב-2024, מינוס 15.9 אחוז, בעקבות שינויי רגולציה שהגבילו הפקדות לחיסכון ארוך טווח. שוק ביטוח החיים התכווץ.
שוק ביטוח החיים בישראל הוערך בהיקף משמעותי ב-2024 עם הוצאה לנפש ניכרת, לפי נתוני שוק של Statista. ביטוח החיים הוא תחום מרכזי בשוק הביטוח הישראלי.
מקור: Statista
יותר מ-5 מיליון ישראלים מחזיקים בביטוח סיעודי פרטי, עם 51 אחוז כיסוי בקבוצת הגיל 65 עד 75, ושיעור הכיסוי יורד בקבוצת ה-75 ומעלה בשל פרמיות גבוהות. הביטוח הסיעודי נפוץ אך מתייקר עם הגיל.
מקור: Taub Center
ממוצע הפרמיה לביטוח סיעודי בישראל הוא 16 שקל בחודש בגיל 30, 114 שקל בגיל 50, 251 שקל בגיל 70 ו-301 שקל בגיל 80, פי שלושה מהמחיר בארצות הברית. הפרמיה מזנקת עם הגיל.
מקור: מרכז טאוב
משכנתא הפוכה בישראל זמינה לבעלי נכס בגיל 60 ומעלה, ומאפשרת להם ללוות כנגד ההון העצמי בנכס ללא מבחן הכנסה. זהו כלי מימון לגיל המבוגר.
מקור: First Israel Mortgage
במשכנתא הפוכה בישראל גובה ההלוואה נע בין 15 אחוז משווי הנכס בגיל 60 ועד כ-50 אחוז משווי הנכס בגיל 90 ומעלה. הסכום עולה עם גיל הלווה.
מקור: First Israel Mortgage
תקרת הפקדה שנתית לקופת גמל להשקעה לשנת 2026 עומדת על ₪83,641 לכל חוסך. הכלי ייחודי: הכספים נזילים בכל עת (משיכה הונית = מס רווחי הון 25% על הרווח הריאלי), אבל מי שמגיע לגיל 60 ובוחר למשוך את הכספים כקצבה חודשית – פטור מלא ממס על הרווחים ומלוא הקצבה פטורה ממס הכנסה. זהו אחד הכלים החזקים ביותר במערכת המס הישראלית לחיסכון לטווח ארוך.
הקרן להלוואות בערבות מדינה לעסקים קטנים ובינוניים מציעה הלוואות עד ₪300,000 לעסקים קיימים ועד ₪500,000 לעסקים בהקמה. תנאי הסף לעסקים בהקמה: ביטחונות של 5% בלבד בסכום הראשון, ריביות מועדפות, ותקופת החזר עד 5 שנים. תוכנית MAOF של משרד הכלכלה מסייעת בליווי הגשת הבקשה – וזה השלב שבו רוב המגישים נכשלים.
תוכנית מעוף של משרד הכלכלה מציעה ייעוץ עסקי מסובסד לעסקים קטנים בעלות של ₪80 + מע”מ לשעה. העלות הממוצעת בשוק לשעת ייעוץ עסקי כ-₪400 – המדינה מסבסדת את הפרש של כ-₪320 לשעה. המסלול ליזמים חדשים כולל קורס יזמות, ייעוץ פרטני, וסיוע בגיבוש תוכנית עסקית. עסקים קטנים (עד 4 עובדים) זכאים לעד 20 שעות ליווי מסובסדות במסלולים מסוימים.
פיצויי פיטורים ישראל לפי חוק 1963: עובד שעבד לפחות שנה זכאי לפיצוי בשווי משכורת חודש על כל שנת ותק. אם סעיף 14 מופעל: 8.33% משכר מופקד לקופת פיצויים שמשתחרר בעת סיום ההעסקה. הודעה מוקדמת אחרי שנה: 30 ימים. שכר מינימום 2025: ₪5,880 לחודש. שימוע חובה לפיטורים שלא בהסכמה – היעדרו עלול לבטל את הפיטורים ולגרור פיצוי עד 12 חודשי משכורת.
מה אפשר ללמוד מהנתונים
התמונה שעולה מ-213 הנתונים ברורה: שוק הנדל”ן הישראלי עבר תיקון מחירים מתמשך אחרי מחזור עליות חד, המשכנתא היא ההתחייבות הגדולה בחיי רוב משקי הבית, והחיסכון הפנסיוני הוא הנכס הפיננסי המרכזי שלהם. ההבדל בין החלטות פיננסיות מושכלות לבין החלטות אקראיות נמדד בעשרות ומאות אלפי שקלים לאורך החיים, מבחירת מסלול משכנתא ועד דמי ניהול ומסלולי מס.
אם אתם מתכננים רכישת דירה, נטילת משכנתא או בניית תוכנית חיסכון, אפשר ליצור קשר עם מליקס לייעוץ פיננסי מקצועי.












