
השאלה כמה גמישות בתכנון פנסיוני שווה לכם היא ככל הנראה אחת ההחלטות הכלכליות המשמעותיות ביותר שתקבלו בחיים. בעוד שדמי הניהול הם פרמטר ברור ומדיד, גמישות היא ערך שקשה לתמחר – אבל היא זו שתקבע אם החיסכון שלכם יתאים למציאות שתשתנה לאורך 30 או 40 שנות הפקדה. במאמר הזה נפרק את שיקול ההחלטה: מתי דמי ניהול נמוכים מנצחים, מתי הגמישות מצדיקה תוספת עלות, ואיך להבין אם ההצעה שעל השולחן באמת מתאימה לכם או רק נראית טוב על הנייר.
למה גמישות הפכה למילת המפתח בתכנון פנסיוני
תכנון פנסיוני בישראל בשנת 2026 הוא לא מה שהיה לפני עשור. שוק הפנסיה ניהולי הסכומים מנפח את עצמו במהירות – נכסי המוסדיים בישראל חצו את רף ה-2.5 טריליון שקל באמצע 2024, גידול של כ-6% מסוף 2023 (Calcalist). הבחירות שעמדו בפני חוסך לפני 15 שנה – מסלול אג"ח, מסלול מנייתי, או "כללי" – פשוט כבר לא משקפות את העולם הנוכחי.
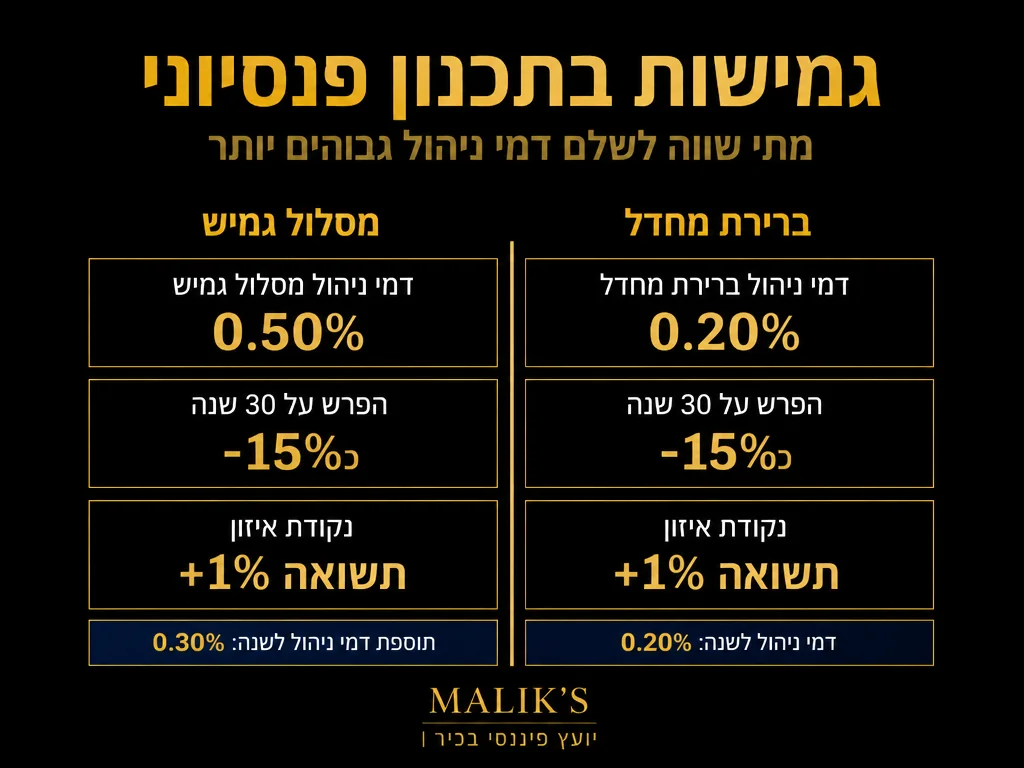
גמישות במונחי תכנון פנסיוני מתבטאת בארבעה היבטים מרכזיים: מעבר חופשי בין מסלולי השקעה (אג"ח, מנייתי, S&P 500, מחקה מדד), אפשרות להעביר את הצבירה בין יצרנים שונים, יכולת להתאים את הכיסויים הביטוחיים (אובדן כושר עבודה, שאירים) לאורך החיים, ומגוון אופציות בעת הפרישה (קצבה, היוון, משיכה כללית). כל היבט שדורש פחות גמישות – חוסך לכם בדמי ניהול. כל היבט שדורש יותר – מעלה את העלות.
שינויים מהותיים בהקצאת הכספים ממחישים את החשיבות של גמישות מעמיקה: נכסי קרנות הפנסיה במסלולים העוקבים אחרי S&P 500 הגיעו ל-76 מיליארד שקל עד ספטמבר 2024, פי שלושה כמעט מ-28 מיליארד בשנה הקודמת (Globes). חוסכים שלא הייתה להם גמישות לעבור מסלולים פספסו את התנועה הזו לחלוטין.
איך נראית מערכת דמי הניהול בישראל בפועל
החוק הישראלי קובע תקרות ברורות: עד 6% מהפקדה חודשית ועד 0.5% מצבירה שנתית הם המקסימום החוקי לקרנות פנסיה (משרד האוצר). אבל בפועל, התעריפים שמשלמים בקרנות הפנסיה הנבחרות נמוכים בהרבה: קרנות ברירת המחדל של אינפיניטי, אלטשולר שחם, מור ומיטב גמל ופנסיה גובות 1% מההפקדה ו-0.22% מהצבירה לתקופה 11/2024-10/2028 (כל-זכות).
טבלת השוואה: דמי ניהול אופייניים בישראל (2026)
| מוצר | דמי ניהול מהפקדה | דמי ניהול מצבירה | גמישות יחסית |
|---|---|---|---|
| קרן פנסיה נבחרת (ברירת מחדל) | 1.00% | 0.22% | בינונית |
| קרן פנסיה רגילה | 2-4% | 0.30-0.45% | גבוהה |
| קופת גמל / השתלמות | 0% | 0.5-1.1% | גבוהה מאוד |
| ביטוח מנהלים חדש | 3-4% | 0.8-1.05% | בינונית-גבוהה |
| תקרה חוקית מקסימלית | 6% | 0.5% | – |
ההבדל בין 0.22% ל-1.05% מצבירה נראה זניח – אבל על חיסכון של מיליון שקל מדובר בכ-8,300 שקל לשנה, וכשמצרפים ריבית-דריבית על 30 שנות הפקדה ההפרש מצטבר למאות אלפי שקלים. למידע מעמיק על מבנה דמי הניהול והמשמעויות שלהם, מומלץ לקרוא את המדריך שלנו מה צריך לדעת על דמי הניהול בביטוח פנסיוני.
שלושה תרחישים שבהם דמי ניהול גבוהים מצדיקים את עצמם
1. כשאתם זקוקים לגמישות מסלולית מרבית
חוסך שיודע שיירצה לעבור בין מסלולי השקעה אגרסיביים בעתות שיא ושמרניים לקראת פרישה זקוק למוצר שמאפשר זאת בחופשיות. תקנות הניוד מחייבות העברת צבירה בין יצרנים תוך 10 ימי עסקים בלבד בהליך תקני (מיטב) – אבל לא כל המוצרים מציעים את אותו רוחב מסלולים. ביטוח מנהלים חדש או קופת גמל להשקעה מציעים בדרך כלל יותר מסלולים מקרן פנסיה ברירת מחדל, אם כי בעלות גבוהה יותר.
2. כשהכיסוי הביטוחי שווה את הפרמיה
שיעור ההפקדה החובה לפנסיה בישראל הוא 18.5% מהשכר ברוטו: 6% מהעובד לתגמולים, 6.5% מהמעסיק לתגמולים, ו-6% מהמעסיק לרכיב פיצויים (הפניקס). חלק מההפקדה מופנה לרכישת כיסויי אובדן כושר עבודה ושאירים. אם הכיסויים הללו חיוניים לכם (משפחה צעירה, חוב משכנתא גדול, אין הון נזיל) – שיפור איכות הכיסוי לעיתים מצדיק תוספת בעלות, גם אם זה אומר דמי ניהול שגדלים ב-0.3-0.5%.
3. כשליווי מקצועי שווה לכם יותר מהעלות
תיק פנסיוני שאינו מנוטר – הוא תיק שמפסיד. כ-15 מיליארד שקל של חוסכים ישראלים שוכבים בקופות גמל, פוליסות וקרנות ללא דרישה ("הר הכסף"), על פי הערכות בנק ישראל (Times of Israel). אם אתם לא מתעמקים, או שאין לכם זמן לבדוק את התיק שלכם פעמיים בשנה, ליווי של איש מקצוע יכול להיות שווה את העלות הנוספת. הכיוון הזה יוצא לפועל גם דרך קריאה נכונה של דוח הפנסיה השנתי.
ארבעה מצבים בהם דמי ניהול נמוכים מנצחים
- חוסך צעיר עם אופק זמן ארוך: מעל 25 שנות הפקדה, ההבדל בדמי הניהול הוא הגורם הדומיננטי בתשואה הנקייה. שוויון בכל יתר הפרמטרים ידחוף לבחירה בקרן עם דמי ניהול נמוכים.
- חוסך עם הון פנסיוני גדול: כשהצבירה עוברת מיליון שקל, החיסכון השנתי הקבוע מחישוב נמוך יותר משמעותי בערכים מוחלטים מכל הטבה גמישה.
- חוסך מבוסס שלא צריך כיסוי ביטוחי נוסף: אם יש לכם כבר ביטוח חיים פרטי וכרית הון לחירום, ערך הכיסויים שמובלעים במוצר הפנסיוני יורד דרמטית.
- חוסך פאסיבי שמשתמש במסלולים שמרניים: כ-30% מהנכסים החדשים בקרנות הפנסיה מושקעים באג"ח מיועדות עם תשואה מובטחת של 5.05% (המכון הישראלי לדמוקרטיה). חוסך שמתכוון להישאר במסלול הסולידי לא צריך לשלם פרמיה גבוהה על אופציות שלא ינצל.
איך מחשבים "כמה שווה" הגמישות עבורכם
שאלת השאלות היא: מהו אחוז דמי הניהול הנוסף שאתם מוכנים לשלם בתמורה ליכולות נוספות? התשובה משתנה לפי גיל, צבירה, רמת הסיכון הרצויה ויציבות תעסוקתית. הנה גישה כמותית פשוטה.
- חישבו את הצבירה הצפויה בעוד 10 שנים. הפעילו תוואי שמרני על השכר וההפקדות שלכם (18.5%, או 4.45% עד מחצית השכר הממוצע ו-12.55% מעבר לכך אם אתם עצמאים – האוצר שלי).
- חשבו את ההפרש בדמי הניהול במונחי שקלים. הכפילו את ההפרש באחוז דמי הניהול מהצבירה (למשל 0.5%) בצבירה הצפויה למצוא את העלות השנתית.
- הגדירו תרחישים שבהם תרצו להשתמש בגמישות. כמה פעמים בכל 10 שנים אתם צופים מעבר מסלול? שינוי כיסויים? משיכה חלקית?
- שאלו: אם הגמישות תפיק תוצאה אחת מוצלחת בעשור – כמה היא תהיה שווה? בדרך כלל, מעבר נכון של מסלול מאג"ח למנייתי בנקודת הצמיחה הנכונה יכול להוסיף 5-10% לתשואה השנתית. אם הצבירה היא 500,000 שקל, מדובר ב-25,000-50,000 שקל בשנה אחת בלבד.
לעומק נוסף בחישובים אלו, מומלץ לעיין במאמר איך לתכנן חיסכון פנסיוני לגיל הפרישה.
מצבים מיוחדים: עצמאים, שכירים בכירים והעולים מתחת לתקרה
תקרת ההפקדה הפנסיונית במשק לשנת 2025 עומדת על כ-50,695 שקל בחודש – ההפקדות מעבר לתקרה זו הן וולונטריות (המוסד לביטוח לאומי). שכירים בכירים שעוברים את התקרה ועצמאים בעלי הכנסה גבוהה זוכים בטווח החלטה רחב יותר – ולכן גמישות חשובה להם יותר.
עצמאי, למשל, יכול לבחור לשלב קופת גמל להשקעה (גמישות מרבית, ללא חובת קצבה) לצד קרן פנסיה (מיסוי מועדף, אבל חובת קצבה). כל מסלול עם דמי ניהול אחרים, וכל אחד עם פרופיל גמישות שונה. שכיר בכיר יכול לפתוח קופת גמל להשקעה במקביל לקרן הפנסיה כדי לקבל גמישות נזילה לפי הצורך.
הגמישות בעת הפרישה: מקדם המרה ובחירת מסלול
הגמישות לא נגמרת ביום ההפקדה האחרונה. בעת הפרישה אתם בוחרים מסלול קצבה – ובמוצרים שונים יש מקדמי המרה שונים. רוב המוצרים החדשים בישראל פועלים כקצבה לכל החיים עם 20 שנות הבטחה לפחות (OECD). מקדם ההמרה לקצבה בביטוחי מנהלים שנמכרו בשנות ה-90 לגבר בגיל פרישה 65 הגיע ל-167, לעומת 147 בלבד בפוליסות משנות ה-80 – הפער הזה משקף את עלות ההכרה בתוחלת החיים הגוברת (Wikipedia).
מקדם המרה נמוך יותר משמעותו קצבה חודשית גבוהה יותר, אבל רוב הקרנות החדשות עובדות עם מקדמים משתנים לפי לוחות התמותה הנוכחיים. למוצרים ישנים יש לעיתים מקדמים מקובעים שמהווים יתרון משמעותי – וזו אחת הסיבות שלפעמים שווה לשמור על מוצר ישן עם דמי ניהול גבוהים.
אם הצבירה גדלה מהר מהממוצע: שיקולי הקצאה גלובליים
חשיפת המוסדיים הישראליים לנכסים זרים עלתה לכ-44.7% עד סוף הרבעון הראשון של 2024, עם חשיפה למט"ח של כ-22.6% (בנק ישראל). חוסך פנסיוני שלא נחשף לנכסים זרים מפסיד את אחת ממנועי הצמיחה החזקים של העשור האחרון. הקצאה לנכסים אלטרנטיביים עלתה גם היא: מ-12% מנכסי הניהול ב-2010 ל-17% ב-2020 (Harvard Law Forum). גמישות מסלולית מאפשרת לכם לרכוב על הגלים האלה.
מחיר הגמישות בעולם המעבר בין יצרנים
אם המוצר שלכם תומך ב-portability אמיתי – כלומר העברת צבירה תוך 10 ימי עסקים – הגמישות לעבור יצרן בעצם מקזזת חלק מהסיכון של דמי ניהול גבוהים. אם הקרן הנוכחית שלכם מעלה דמי ניהול, אתם פשוט עוברים. בפועל, חוסכים עצלים נוטים להישאר במקום, ולכן הקרן יכולה להעלות דמי ניהול אחרי שנה-שנתיים. גמישות מתחילה גם באקטיביות שלכם.
סיכום: ההחלטה בשורה התחתונה
השאלה "מתי שווה לשלם דמי ניהול גבוהים" אינה מתחלקת לתשובה בינארית. היא תלויה בארבעה גורמים: רמת הצבירה הצפויה שלכם, אופק הזמן עד הפרישה, אופי הסיכון שאתם מוכנים לקחת, ורמת המעורבות שלכם בתיק. עבור חוסך צעיר עם 30 שנות הפקדה, חיסכון של 0.5% בדמי ניהול מהצבירה שווה מאות אלפי שקלים לאורך החיים. עבור חוסך מבוגר עם צבירה גבוהה ויעדים מורכבים, גמישות נוספת יכולה להיות שווה אפילו 1% נוסף בשנה.
הכלל הזהב: אל תבחרו את המוצר על בסיס דמי ניהול בלבד, ואל תבחרו על בסיס גמישות בלבד. בנו לעצמכם תוואי החלטה כמותי שמתאר תרחישי שימוש ספציפיים, ובחנו אותו פעם בשנה. תכנון פנסיוני נכון הוא תכנון דינמי – כי החיים, השוק והרגולציה משתנים כל הזמן.
שאלות נפוצות
האם דמי ניהול נמוכים בקרן ברירת מחדל מבטיחים שזו הקרן הנכונה לי?
לא. קרנות ברירת מחדל גובות 1% מההפקדה ו-0.22% מצבירה (כל-זכות) – זה מצוין מבחינת עלות, אבל ייתכן שמגוון המסלולים, איכות הליווי או הכיסויים הביטוחיים בהן לא יתאימו לפרופיל שלכם. בדקו את כל הפרמטרים, לא רק את העלות.
האם אני יכול להחליף קרן פנסיה בכל זמן ללא קנס?
כן. תקנות הניוד הישראליות מבטיחות העברת הצבירה בין יצרני קרנות פנסיה תוך 10 ימי עסקים בהליך תקני, ללא קנס משיכה (מיטב). זו אחת הסיבות שגמישות "להחליף יצרן" כמעט אינה צריכה להיות שיקול בבחירת המוצר – היא מובטחת חוקית.
איך משפיעות השקעות אלטרנטיביות על דמי הניהול?
השקעות פרטיות והחזקות ישירות של קרנות פנסיה ישראליות הגיעו ל-300 מיליארד שקל ביולי 2024 (Calcalist). הקרנות מטפלות בנכסים אלה ישירות, ולעיתים גובות דמי ניהול מעט גבוהים יותר על מסלולים שכוללים חשיפה אלטרנטיבית גבוהה. אם אתם רוצים חשיפה לסקטור הזה, ודאו שזה לא מובלע בעלות נסתרת.
מה ההבדל בין גמישות בקרן פנסיה לבין גמישות בקופת גמל להשקעה?
קרן פנסיה מקנה הטבות מס משמעותיות בהפקדה ובמשיכה, אבל מחייבת קצבה חודשית בפרישה. קופת גמל להשקעה מציעה גמישות מלאה במשיכה, מסלולים מגוונים יותר, ולא מחייבת קצבה – אבל בלי הטבות מס דומות. שילוב חכם בין השניים נותן את הגמישות המקסימלית. למידע מורחב על המבנה הפנסיוני והאלטרנטיבות, ראו את המאמר שלנו פנסיית ברירת מחדל – האם כדאי להישאר בה?.












